
Cena ropy poniżej 100 USD nie pokazuje pełni kryzysu rynku paliw. Problem w mocach rafineryjnych, a gaz dokłada się do presji inflacyjnej
REKLAMA
REKLAMA
Cena ropy Brent poniżej 100 USD maskuje głębsze napięcia na rynku energetycznym, a olej napędowy, paliwo lotnicze i europejski gaz są sprzedawane ze znacznymi premiami - uważają eksperci Saxo Banku. Kluczowym słabym ogniwem są moce rafineryjne, ponieważ zakłócenia w dostawach z regionu Zatoki Perskiej i Rosji zbiegają się z ograniczonym eksportem paliw z Chin. Gaz potęguje szok inflacyjny, a zakłócenia w dostawach katarskiego LNG powodują zacieśnienie rynków właśnie w momencie, gdy Europa i Azja przygotowują się do sezonu zimowego. Kolejny wzrost cen ropy pozostaje jednym z głównych czynników ryzyka i mógłby dołożyć kolejną warstwę presji inflacyjnej do już podwyższonych kosztów transportu, przemysłu i funkcjonowania gospodarstw domowych.
- Poważna sytuacja na rynku paliw
- Rafinerie słabym ogniwem
- Gaz dokłada kolejną warstwę presji inflacyjnej
- Olej napędowy pokazuje mechanizm transmisji kosztów
- Kolejny punkt napięcia: paliwo bunkrowe
- Ropa pozostaje kluczowym ryzykiem wzrostowym
Poważna sytuacja na rynku paliw
Jak pisze Ole Hansen, dyrektor ds. strategii rynku surowców w Saxo Banku, utrzymywanie się ceny ropy Brent poniżej 100 USD za baryłkę może sugerować, że globalny rynek energii stosunkowo dobrze poradził sobie z najnowszym szokiem na Bliskim Wschodzie. Taki wniosek pomija jednak obszary, gdzie presja staje się znacznie poważniejsza.
Rynek ropy był dotąd częściowo amortyzowany przez wykorzystanie rezerw strategicznych, słabszy import do Chin, ograniczenie popytu wywołane wysokimi cenami oraz utrzymujące się dostawy z Bliskiego Wschodu – zarówno rurociągami, jak i w ograniczonym zakresie przez Cieśninę Ormuz. Dzięki temu cena ropy Brent pozostaje wyraźnie poniżej poziomów, które zazwyczaj kojarzyłyby się z pełnoskalowym kryzysem podażowym.
REKLAMA
REKLAMA

Sytuacja staje się jednak znacznie bardziej niepokojąca. Średnie destylaty, w tym olej napędowy i paliwo lotnicze, znalazły się w centrum napięć. Europejski olej napędowy jest wyceniany w pobliżu równowartości 200 USD za baryłkę, a ceny paliwa lotniczego pozostają niewiele niższe. Znaczenie tego wykracza daleko poza rynki finansowe. Transport drogowy, żegluga, lotnictwo, budownictwo, rolnictwo, przemysł i część systemów grzewczych w dużym stopniu opierają się na paliwach destylacyjnych. Niedobory szybko przekładają się więc na wyższe koszty działalności w całej gospodarce. Coraz wyraźniej widać, że obecny szok energetyczny jest nie tylko kryzysem na rynku ropy, lecz również – a być może przede wszystkim – problemem dostępności produktów rafinowanych.
Rafinerie słabym ogniwem
Na ograniczenie dostępności paliw złożyło się kilka czynników. Rafinerie w Zatoce Perskiej, będące zazwyczaj ważnymi dostawcami oleju napędowego, paliwa lotniczego i innych produktów na światowe rynki, doświadczyły zakłóceń działalności i eksportu w związku z konfliktem.
Jednocześnie powtarzające się ataki ukraińskie ograniczyły wykorzystanie mocy rosyjskich rafinerii oraz ich eksport, uszczuplając podaż na rynku, który już wcześniej zmagał się z niedoborem średnich destylatów.
Mniejszą rolę stabilizującą odgrywają również Chiny. W ostatniej dekadzie kraj ten zbudował moce rafineryjne zdecydowanie przekraczające krajowe zapotrzebowanie i okresowo stawał się znaczącym dostawcą paliw na rynek międzynarodowy. Obecnie jednak słabszy import ropy oraz dążenie do ochrony krajowych zapasów ograniczają wykorzystanie rafinerii, a okresowo również eksport paliw. Tym samym znika kolejne potencjalne źródło dodatkowej podaży.
W rezultacie rośnie rozbieżność między cenami ropy a cenami gotowych produktów. Marże rafineryjne gwałtownie wzrosły, zapasy pozostają ograniczone, a paliwa coraz częściej są wyceniane z premią odzwierciedlającą faktyczny niedobór produktu, a nie tylko koszt samego surowca.
Napięcia te widać również na rynku akcji. W obrębie sektora energetycznego relatywnie dobre wyniki notują spółki korzystające z ograniczonych mocy rafineryjnych lub wysokich cen gazu poza USA. Do najmocniejszych należą m.in. Marathon Petroleum i Valero, podczas gdy Equinor i Cheniere korzystają z podwyższonych cen gazu i LNG.
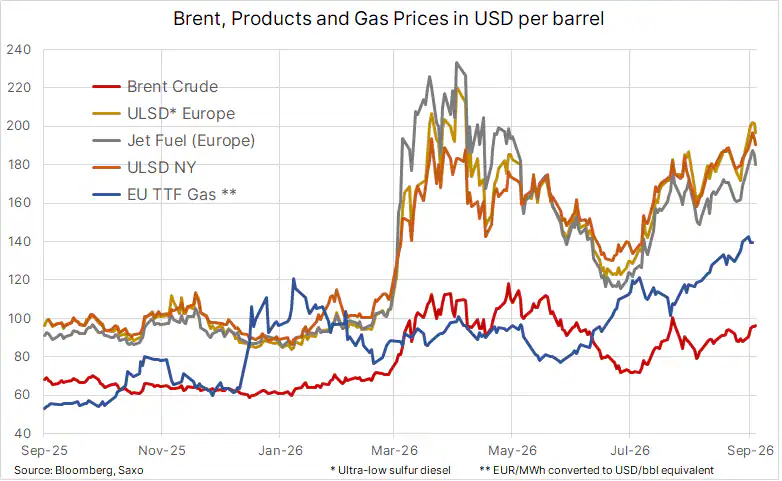
Sytuacja na rynku paliw i gazu w UE - wrzesień 2026 roku - źródło Bloomberg i Saxo Bank
Bloomberg
REKLAMA
Gaz dokłada kolejną warstwę presji inflacyjnej
Problem nie ogranicza się do produktów ropopochodnych. Zakłócenia eksportu LNG z Kataru przez Cieśninę Ormuz pozbawiły światowy rynek jednego z najważniejszych źródeł elastycznych dostaw gazu – i to bezpośrednio przed zimą, w okresie, w którym zapasy powinny normalnie rosnąć, aby zabezpieczyć zwiększony i zależny od pogody popyt.
Oxford Institute for Energy Studies szacuje, że wypłaty z magazynów pokrywają zazwyczaj jedynie około 20–33% zimowego zapotrzebowania netto na gaz w Unii Europejskiej. Pokazuje to, jak istotne pozostają bieżące dostawy z importu.
Katar odpowiada zwykle za blisko jedną piątą światowego eksportu LNG. Reuters informował niedawno, że od początku wojny wyeksportowano z tego kraju zaledwie 18 ładunków LNG, wobec ponad 500 w analogicznym okresie ubiegłego roku. Ograniczenie podaży zmusiło odbiorców w Europie i Azji do znacznie bardziej intensywnej konkurencji o alternatywne dostawy i przyczyniło się do wzrostu europejskich cen gazu powyżej równowartości 140 USD za baryłkę.
Ma to bezpośrednie konsekwencje dla gospodarki. Ceny gazu wpływają na koszty energii elektrycznej, przemysłu, produkcji nawozów i ogrzewania. Powstaje zatem dodatkowy kanał presji inflacyjnej, niezależny od ropy, ale wzmacniający ten sam szerszy problem: energochłonne sektory gospodarki muszą mierzyć się z wyraźnie wyższymi kosztami produkcji.

Połączenie wysokich cen oleju napędowego, paliwa lotniczego, paliwa bunkrowego i gazu ziemnego jest szczególnie dotkliwe dla konsumentów, ponieważ zmniejsza ich realny dochód do dyspozycji. Jednocześnie komplikuje sytuację banków centralnych, które już zmagają się z uporczywą inflacją wynikającą nie z nadmiernie silnego popytu, lecz z szoku podażowego, którego nie da się usunąć za pomocą podwyżek stóp procentowych.
Szoki energetyczne początkowo podbijają przede wszystkim inflację. Im dłużej jednak utrzymują się wysokie ceny, tym większe staje się ryzyko, że wzrost kosztów transportu, produkcji i energii zacznie przenikać również do inflacji bazowej.
Olej napędowy pokazuje mechanizm transmisji kosztów
Dobrym przykładem jest amerykański sektor transportowy. Według U.S. Energy Information Administration średnia krajowa cena oleju napędowego na stacjach wynosiła pod koniec sierpnia około 5,60 USD za galon, wobec poziomu bliższego 3,70 USD przed obecnym szokiem energetycznym. Od tego czasu cena nadal rosła, osiągając rekordowy poziom nieco poniżej 6 USD za galon.
Typowa ciężarówka dalekobieżna klasy 8 przejeżdża około 6–7 mil na galonie paliwa. Dla pojazdu pokonującego około 90 000 mil rocznie wzrost ceny oleju napędowego o ponad 2 USD za galon może oznaczać zwiększenie rocznych kosztów paliwa o około 30 000 USD.
Koszty te rzadko pozostają wyłącznie po stronie przedsiębiorstwa transportowego. Są przenoszone na stawki frachtowe, a następnie na ceny żywności, produktów przemysłowych, materiałów budowlanych i dóbr konsumpcyjnych. Podobne mechanizmy działają w lotnictwie, żegludze i rolnictwie.
Kolejny punkt napięcia: paliwo bunkrowe
Następny problem pojawia się na rynku oleju opałowego, szeroko wykorzystywanego w żegludze i produkcji energii. Reuters informował, że rafinerie zmagające się z zakłóceniami w dostawach ropy oraz wyjątkowo wysokimi marżami na oleju napędowym i benzynie coraz częściej koncentrują produkcję na bardziej rentownych paliwach, ograniczając przy tym wytwarzanie oleju opałowego.
Globalny niedobór tego paliwa ma wyraźnie wzrosnąć w trzecim kwartale, podczas gdy zapasy w najważniejszych hubach, takich jak Singapur, Amsterdam–Rotterdam–Antwerpia oraz Fudżajra, są około 30% niższe od typowych poziomów sezonowych.
Szczególnie narażona jest Azja ze względu na zależność od dostaw z Zatoki Perskiej. Singapur, największy na świecie hub paliwa bunkrowego, importuje ponad połowę paliwa potrzebnego do zaspokojenia popytu sięgającego około miliona baryłek dziennie.
Dalszy wzrost cen paliwa bunkrowego podniósłby koszty transportu morskiego w momencie, gdy wiele statków już korzysta z dłuższych tras, omijając Morze Czerwone i cieśninę Bab al-Mandab z powodu zagrożeń dla bezpieczeństwa. To kolejny kanał, przez który szok energetyczny może przekładać się na globalną inflację.
Ropa pozostaje kluczowym ryzykiem wzrostowym
Na razie rynek ropy pozostaje stosunkowo dobrze zaopatrzony na tle rynku produktów rafinowanych. Tej względnej stabilności nie należy jednak utożsamiać z bezpieczeństwem. Ruch przez Cieśninę Ormuz ponownie gwałtownie spadł po wznowieniu ataków między USA a Iranem, a ryzyko dalszych ograniczeń dla żeglugi handlowej pozostaje wysokie. Niektóre doniesienia wskazują, że obserwowany ruch statków handlowych spadł ostatnio do najniższego poziomu od maja.
Przedłużające się zakłócenia oznaczają dwa poważne zagrożenia. Po pierwsze, wraz ze stopniowym wyczerpywaniem się zapasów ropy i rezerw awaryjnych mogłyby zdecydowanie wynieść cenę Brent powyżej 100 USD za baryłkę. Po drugie – i potencjalnie jeszcze bardziej dotkliwie dla realnej gospodarki – dodatkowo obciążyłyby system rafineryjny, który już dziś ma trudności z zapewnieniem wystarczającej podaży oleju napędowego, paliwa lotniczego i oleju opałowego.
Kluczowe ryzyko nie sprowadza się więc już do możliwości kolejnego skoku cen ropy. Znacznie trudniejszy byłby scenariusz, w którym ropa ponownie drożeje, podczas gdy podaż produktów rafinowanych i gazu pozostaje strukturalnie ograniczona. Takie połączenie zwiększyłoby presję na transport, przemysł, sektor użyteczności publicznej i gospodarstwa domowe, podnosząc prawdopodobieństwo, że obecny szok energetyczny przełoży się na trwale wyższe ceny konsumpcyjne i jeszcze bardziej skomplikuje perspektywy inflacyjne dla banków centralnych.
– Obecny szok energetyczny pokazuje, jak szybko napięcia w jednym segmencie rynku mogą przenosić się na całą gospodarkę. Ograniczona dostępność paliw rafinowanych i gazu podnosi koszty transportu, produkcji i energii, a tym samym zwiększa ryzyko utrwalenia presji inflacyjnej przy jednoczesnym osłabieniu wzrostu. W takim otoczeniu szczególnie istotne staje się unikanie nadmiernej koncentracji na jednym scenariuszu rynkowym, ponieważ źródła ryzyka są dziś rozproszone między geopolityką, podażą surowców, infrastrukturą i polityką pieniężną. Dywersyfikacja pozostaje więc jednym z podstawowych sposobów ograniczania wpływu nieprzewidywalnych szoków na cały portfel – mówi Aleksander Mrózek, Manager ds. relacji z kluczowymi klientami regionu CEE w Saxo Banku.
***
Saxo Bank jest platformą z duńską licencją bankową, która umożliwia inwestowanie na międzynarodowych rynkach kapitałowych, wspierając dywersyfikację portfela.

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

