
Nowe progi podatkowe PIT już od 2027 r. Jednak to zbyt mało, bo tylko 300 zł miesięcznie i koniec

REKLAMA
REKLAMA
Od 2027 roku drugi próg podatkowy ma wzrosnąć ze 120 do 130 tys. zł, a część podatników zyska nową stawkę 24 proc. Maksymalna korzyść ma wynieść około 300 zł miesięcznie. Problem w tym, że kwota wolna od podatku pozostanie na poziomie 30 tys. zł, a próg, który od 2022 roku nie był waloryzowany, powinien dziś wynosić około 180 tys. zł, gdyby zachował relację do przeciętnego wynagrodzenia. Eksperci Warsaw Enterprise Institute oceniają, że proponowane zmiany są tylko częściową ulgą, a ich koszt w dużej mierze poniosą przedsiębiorcy i największe firmy.
- Drugi próg podatkowy wzrośnie do 130 tys. zł. Jest też stawka 24 proc.
- 300 zł miesięcznie. Tyle maksymalnie zyska podatnik
- Próg podatkowy powinien wynosić około 180 tys. zł. Rząd proponuje 130 tys. zł
- Kto zapłaci za niższy PIT? Rząd wskazuje trzy źródła finansowania
- Klasa średnia to nie tylko etatowcy. Zmiany uderzą w przedsiębiorców
- Przedsiębiorca może stracić 65,2 tys. zł rocznie. To 18 razy więcej niż zyska etatowiec
- Polska ma problem z deficytem i długiem. Rząd podnosi kolejne podatki
- Polski system podatkowy jest zbyt skomplikowany. Zajmuje 35. miejsce w OECD
- Zamiast kolejnych zmian potrzebna jest przebudowa systemu podatkowego
- 300 zł ulgi dla jednych, wyższe obciążenia dla innych. Taki ma być bilans reformy
Drugi próg podatkowy wzrośnie do 130 tys. zł. Jest też stawka 24 proc.
Od 2027 roku ma nastąpić podniesienie drugiego progu podatkowego ze 120 do 130 tys. zł oraz wprowadzenie nowej, pośredniej stawki 24 proc. dla dochodów mieszczących się w przedziale 130–150 tys. zł. Dopiero powyżej tej granicy zastosowanie znajdzie stawka 32 proc.[1] Rząd szacuje, że rozwiązanie obejmie ponad 3,5 mln podatników, przede wszystkim pracowników etatowych.[2]
REKLAMA
REKLAMA

Propozycja nie zmienia kwoty wolnej od podatku, która pozostaje na poziomie 30 tys. zł, niezmienionym od 1 lipca 2022 r.[3] Na pierwszy rzut oka przesunięcie drugiego progu podatkowego i dodanie bufora w postaci stawki 24 procent to ulga dla wielu specjalistów. Mniej zapłacą państwu, a więcej zostanie w ich portfelach. Czy będzie to realna korzyść, to już jednak osobna kwestia.
300 zł miesięcznie. Tyle maksymalnie zyska podatnik
Według Ministerstwa Finansów wspomniane korzyści będą oscylować wokół 3600 zł rocznie, co w przeliczeniu na miesiąc daje zaledwie 300 zł oszczędności. Nie jest to kwota bez znaczenia i nie zamierzamy jej bagatelizować.
Jednocześnie warto pamiętać, że drugi próg dotyczy dochodu, a nie przychodu brutto, więc w przypadku pracownika etatowego granica 120 tysięcy złotych odpowiada wynagrodzeniu rzędu 11,5 do 12 tysięcy złotych brutto miesięcznie. Mówimy zatem o ekspertach, kadrze inżynierskiej i menedżerach średniego szczebla, a więc o rdzeniu polskiej klasy średniej. Trudno sobie wyobrazić, że będzie to dla tej grupy odczuwalna ulga finansowa.
REKLAMA
Próg podatkowy powinien wynosić około 180 tys. zł. Rząd proponuje 130 tys. zł
Skala tej ulgi wygląda jeszcze skromniej w zestawieniu ze zmianami, jakie zaszły od czasu ustanowienia progu. Kwota 120 tys. zł obowiązuje od 2022 r.[4] i nie była od tego czasu waloryzowana, a przeciętne wynagrodzenie wzrosło w tym okresie z 6156,25 zł do 9233,13 zł, czyli o blisko 50 proc.[5] Gdyby próg zachował tę samą relację do przeciętnej płacy, powinien dziś wynosić około 180 tys. zł. Rząd proponuje 130 tys. zł. Nie jest to więc obniżka obciążeń, lecz zwrot części tego, co przez cztery lata pochłonęła inflacja.
Wykres 1. Drugi próg podatkowy PIT: stan obecny, propozycja rządu oraz poziom odtwarzający relację progu do przeciętnego wynagrodzenia z 2022 r. (tys. zł)
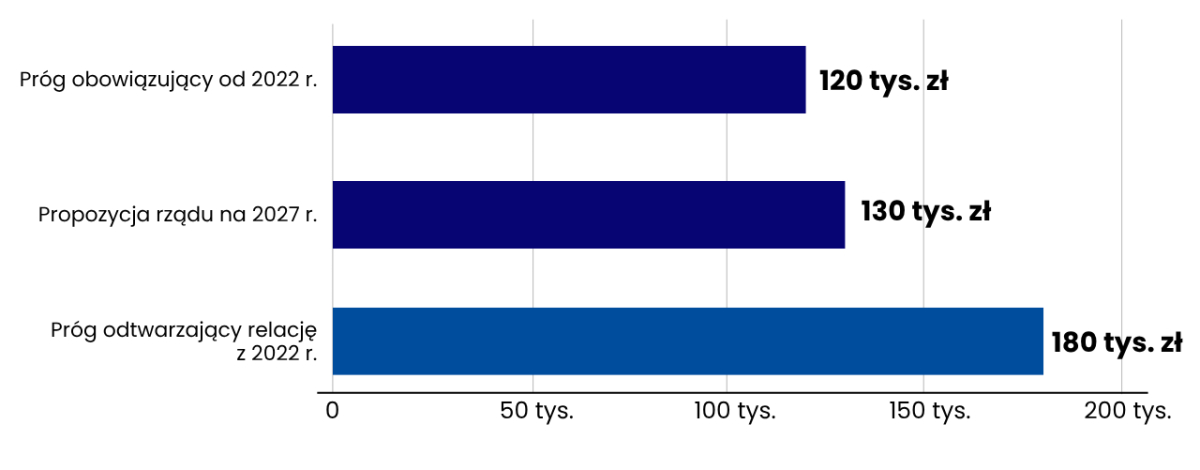
progi podatkowe od 2027 roku
progi podatkowe od 2027 roku
Media
Źródło: opracowanie własne na podstawie art. 27 ust. 1 ustawy o PIT oraz komunikatów Prezesa GUS w sprawie przeciętnego wynagrodzenia w II kw. 2022 r. i II kw. 2026 r.
Kto zapłaci za niższy PIT? Rząd wskazuje trzy źródła finansowania
Zapowiedziano również trzy źródła sfinansowania tej zmiany. Po pierwsze, powrót do wcześniejszego limitu przychodów uprawniającego do ryczałtu od przychodów ewidencjonowanych, z obecnych 2 mln euro do 250 tys. euro, czyli około 1 mln zł. Po drugie podniesienie stawki CIT z 19 do 22 proc. dla podmiotów o rocznych przychodach przekraczających 50 mln euro oraz dla podatkowych grup kapitałowych. Po trzecie, podwyższenie daniny solidarnościowej do 5 proc. nadwyżki ponad 1 mln zł dochodu.
Tak samo negatywnie na polskiej gospodarce odbije się podniesienie CIT. Badania OECD, wskazują, że ten podatek jest najbardziej szkodliwym dla wzrostu gospodarczego rodzajem daniny[6]. Wynika to z tego, że jego ciężar w praktyce nie spada na firmę. W praktyce ten ciężar bardzo szybko rozlewa się po całej gospodarce. W znacznej mierze zostaje on bowiem przerzucony na pracowników, którzy zderzają się z wyhamowaniem podwyżek, oraz na zwykłych konsumentów, uderzonych wyższymi cenami na półkach. Z kolei inwestorzy, widząc niższą stopę zwrotu, po prostu zrezygnują z tworzenia w Polsce nowych miejsc pracy.

Trzecim elementem jest podwyższenie daniny solidarnościowej do 5 proc.[7] które dla osób przekraczających 1 mln zł dochodu oznacza łączne obciążenie na poziomie 37 proc. Dotyczy to grupy niewielkiej, lecz mobilnej, dysponującej realną możliwością zmiany rezydencji podatkowej.
Klasa średnia to nie tylko etatowcy. Zmiany uderzą w przedsiębiorców
W polskiej gospodarce klasa średnia w przeważającej mierze nie jest klasą etatową. W 2024 r. na 2,37 mln aktywnych przedsiębiorstw niefinansowych, 99,8 proc. przypadło na sektor MŚP, a 2,3 mln, stanowiły same mikroprzedsiębiorstwa. Aż 86,6 proc. podmiotów sektora MŚP to osoby fizyczne prowadzące działalność gospodarczą[8]. Ten sam specjalista, który na etacie ma zyskać 300 zł miesięcznie, jako przedsiębiorca straci prawo do ryczałtu i utonie w wyższych kosztach księgowych.
Przedsiębiorca może stracić 65,2 tys. zł rocznie. To 18 razy więcej niż zyska etatowiec
Przykładowo konsultant IT rozliczający się ryczałtem 12 proc. przy przychodzie 1,2 mln zł zapłaci dziś 144 tys. zł podatku. Po utracie ryczałtu, na podatku liniowym od dochodu 1,08 mln zł, zapłaci 205,2 tys. zł, powiększone o 4 tys. zł daniny solidarnościowej. Różnica wynosi 65,2 tys. zł rocznie, czyli osiemnastokrotność tego, co ten sam człowiek zyskałby jako pracownik na podniesieniu progu.
Wykres 2. Roczna zmiana obciążenia podatkowego: pracownik etatowy w drugim progu podatkowym wobec przedsiębiorcy tracącego prawo do ryczałtu (zł)
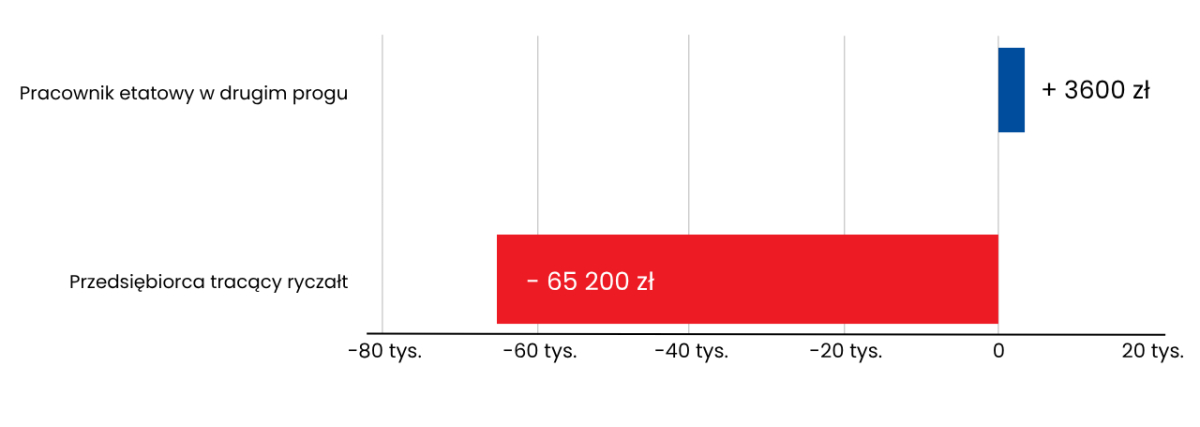
roczna zmiana obciążenia podatkowego
roczna zmiana obciążenia podatkowego
Media
Źródło: opracowanie własne
Polska ma problem z deficytem i długiem. Rząd podnosi kolejne podatki
Każda zmiana podatkowa jest podejmowana z myślą stronie dochodowej budżetu, lecz bilans finansów publicznych ma dwie strony, a o drugiej Premier nie mówi ani słowa. Deficyt sektora instytucji rządowych i samorządowych wyniósł w 2025 r. 7,2 proc. PKB, a dług wzrósł z 54,8 do 59,7 proc. PKB.[9] Polska pozostaje w unijnej procedurze nadmiernego deficytu, państwowy dług publiczny ma przekroczyć ustawowy próg 55 proc. właśnie w 2027 r., a obsługa zadłużenia pochłonęła w okresie styczeń – maj 2026 r. 31,6 mld zł, o 7,2 mld zł więcej niż rok wcześniej.[10]
Zapowiedziane rozwiązania rządu wpisują się w konsekwentny wzorzec: od stycznia 2026 r. CIT dla banków komercyjnych wzrósł z 19 do 30 proc., od 2027 r. ma wzrosnąć CIT dla największych firm i danina solidarnościowa. Państwo systematycznie zwiększa obciążenia, ale uparcie odmawia racjonalizacji swoich wydatków, wciąż bezrefleksyjnie pompując miliardy w rozbudowane programy socjalne.
Polski system podatkowy jest zbyt skomplikowany. Zajmuje 35. miejsce w OECD
Z kolei problemem polskiego systemu podatkowego nie są same stawki, lecz jego skrajna zawiłość i nieprzejrzystość. Przedsiębiorcy i księgowi dosłownie toną w gąszczu wciąż zmieniających się interpretacji. W najnowszym zestawieniu International Tax Competitiveness Index 2025, nasz system podatkowy zajmuje 35. miejsce wśród państw OECD. To dobitnie pokazuje, że Polska, zamiast przyciągać, skutecznie zniechęca inwestorów brakiem jakiejkolwiek stabilności i przejrzystości.[11]
Zamiast kolejnych zmian potrzebna jest przebudowa systemu podatkowego
Zamiast majstrowania przy limitach i ciągłego łatania dziur, system potrzebuje fundamentalnej przebudowy. WEI od lat konsekwentnie prezentuje spójny model w swoim raporcie Agenda Polska 2030. Polska reforma podatkowa. Opowiadamy się za całkowitym przebudowaniem obecnego system PIT oraz składek ZUS, proponując w to miejsce jeden, prosty podatek od funduszu płac. Z kolei opodatkowanie firm powinno opierać się na jednolitym podatku przychodowym, co wyeliminowałoby wielomilionowe ucieczki podatkowe i ukróciło koszty administracyjne. Podatki muszą być przejrzyste do obliczenia dla przedsiębiorcy i tanie w egzekwowaniu przez państwo.
300 zł ulgi dla jednych, wyższe obciążenia dla innych. Taki ma być bilans reformy
Kompleksowa reforma systemu to jedyny moment, w którym koszt trudnych, ale koniecznych cięć po stronie wydatkowej można zrównoważyć wyraźną korzyścią w portfelu obywatela. Rząd jednak po raz kolejny idzie na skróty. Podatnik ma po prostu zapłacić więcej, by władza mogła dalej utrzymywać socjalne status quo, nie podejmując najmniejszej próby systemowego uzdrowienia finansów publicznych.
Przypisy:
[1] Skala podatkowa w obecnym brzmieniu przewiduje stawkę 12 proc. do 120 tys. zł podstawy obliczenia podatku, pomniejszoną o kwotę zmniejszającą podatek w wysokości 3600 zł, oraz 32 proc. od nadwyżki ponad tę kwotę.
[2] D. Tusk: od 2027 r. 130 tys. zł II próg podatkowy w PIT i nowa stawka 24 proc. z nowym progiem 150 tys. zł. Niższy limit dla ryczałtu, a CIT wzrośnie do 22 proc. dla największych firm, Infor.pl za PAP, 19 sierpnia 2026 r.
[3] Art. 27 ust. 1a ustawy o PIT. Kwota zmniejszająca podatek w wysokości 3600 zł odpowiada kwocie wolnej wynoszącej 30 000 zł rocznie, obowiązującej od 1 lipca 2022 r.
[4] Komunikat Prezesa Głównego Urzędu Statystycznego z dnia 9 sierpnia 2022 r. w sprawie przeciętnego wynagrodzenia w drugim kwartale 2022 r. (M.P. poz. 764).
[5] Komunikat Prezesa Głównego Urzędu Statystycznego w sprawie przeciętnego wynagrodzenia w drugim kwartale 2026 r.
[6] A. Mengden, A. Nieder, International Tax Competitiveness Index 2025, Tax Foundation, 20 października 2025 r., za: OECD, Tax Policy Reform and Economic Growth.
[7] Art. 30h ustawy o PIT.
[8] Raport o stanie sektora małych i średnich przedsiębiorstw w Polsce 2026, Polska Agencja Rozwoju Przedsiębiorczości, Warszawa 2026, rozdział 1, na podstawie danych GUS za 2024 r.
[9] Komunikat dotyczący deficytu i długu sektora instytucji rządowych i samorządowych w 2025 r., Główny Urząd Statystyczny, notyfikacja fiskalna z 22 kwietnia 2026 r.
[10] Strategia zarządzania długiem sektora finansów publicznych w latach 2026–2029, Ministerstwo Finansów; Szacunkowe wykonanie budżetu państwa w okresie styczeń–maj 2026 r., Ministerstwo Finansów.
[11] A. Mengden, A. Nieder, International Tax Competitiveness Index 2025, Tax Foundation, 20 października 2025 r.
Źródło: STANOWISKO WEI. Rząd proponuje nam klasyczną podatkową iluzję



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

