
Nowe obowiązki przy imporcie stali. Już od 1 października kluczowy będzie kraj „wytapiania i wylewania”

REKLAMA
REKLAMA
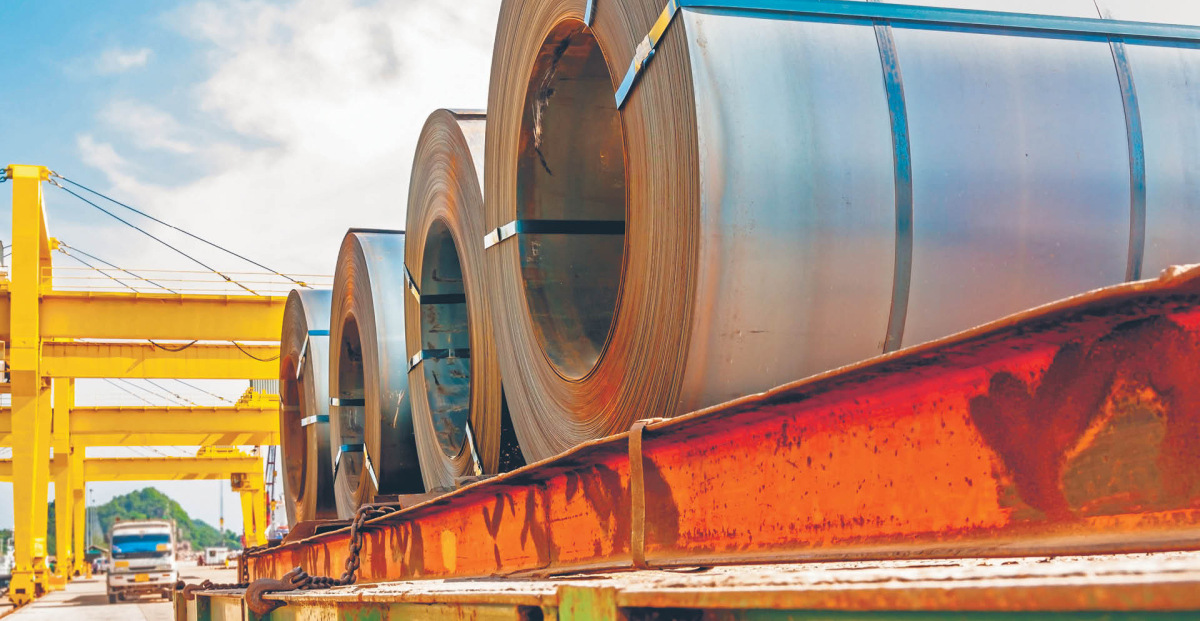
Unijny system ochrony rynku stali przeszedł w 2026 r. istotną zmianę. Sam mechanizm ceł ochronnych nie jest dla importerów nowością – środki ochronne dotyczące przywozu określonych wyrobów stalowych funkcjonują w Unii Europejskiej od lat. Nowe regulacje znacząco jednak zmieniają zarówno poziom ochrony rynku, jak i obowiązki dokumentacyjne po stronie importerów. Jednym z najważniejszych nowych elementów jest obowiązek ustalenia i udokumentowania państwa „wytapiania i wylewania” stali (country of melt and pour). Od 1 października 2026 r. informacja ta przestaje mieć wyłącznie charakter handlowy czy techniczny – staje się informacją wymaganą przy przywozie stali do Unii Europejskiej. Pod koniec sierpnia Komisja Europejska przyjęła długo oczekiwane przepisy wykonawcze, które precyzują, jakimi dokumentami importer będzie mógł wykazać kraj wytapiania i wylewania.
- Cła ochronne na stal już funkcjonują. Co zatem się zmieniło?
- Kraj wytapiania i wylewania – nowy obowiązek od 1 października
- Wiadomo już, czym można potwierdzić miejsce wytopienia stali
- Importerzy powinni przygotować dostawców już teraz
- Podsumowanie
Cła ochronne na stal już funkcjonują. Co zatem się zmieniło?
Środki ochronne dotyczące importu wyrobów stalowych nie są w Unii Europejskiej rozwiązaniem nowym. Importerzy od lat funkcjonują w systemie kontyngentów taryfowych, po których wyczerpaniu import określonych kategorii stali wiąże się z koniecznością zapłaty dodatkowego cła ochronnego. Nowy model został ustanowiony rozporządzeniem Parlamentu Europejskiego i Rady (UE) 2026/1384 z 17 czerwca 2026 r. w sprawie przeciwdziałania negatywnym skutkom globalnej nadwyżki mocy produkcyjnych dla unijnego rynku stali. Jedną z najbardziej odczuwalnych dla importerów zmian jest wysokość dodatkowego cła po wyczerpaniu kontyngentu albo gdy przywóz nie korzysta z kontyngentu. Nowe przepisy przewidują bowiem stawkę celną poza kontyngentem w wysokości 50%.
REKLAMA
REKLAMA

Wysokość cła nie jest jednak jedyną zmianą. Nowe przepisy m.in. wprowadzają również mechanizm mający zwiększyć przejrzystość rzeczywistego łańcucha dostaw stali. Unia chce wiedzieć nie tylko, z jakiego państwa stal jest przywożona lub jakie jest jej pochodzenie, ale również, gdzie została faktycznie wytopiona i wylana. Ma to znaczenie w kontekście globalnej nadwyżki mocy produkcyjnych. Sama dalsza obróbka stali w innym państwie nie musi bowiem oznaczać, że właśnie tam znajdował się pierwotny zakład hutniczy odpowiedzialny za jej wytworzenie.
Kraj wytapiania i wylewania – nowy obowiązek od 1 października
Jedną z najważniejszych zmian towarzyszących nowemu systemowi ochrony unijnego rynku stali jest wprowadzenie obowiązku wskazywania państwa wytapiania i wylewania (country of melt and pour). Od 1 października 2026 r. przy przywozie do Unii wyrobów stalowych objętych nowymi regulacjami importer będzie musiał nie tylko zadeklarować tę informację, ale również posiadać dokumenty pozwalające ją zweryfikować. Państwo wytapiania i wylewania oznacza miejsce, w którym stal lub żelazo zostały pierwotnie wyprodukowane w postaci płynnej w piecu, a następnie odlane do pierwszej postaci stałej.
Nie należy przy tym utożsamiać tej informacji z krajem pochodzenia towaru. Stal może zostać wytopiona w jednym państwie, następnie poddana istotnemu przetworzeniu w innym i w konsekwencji uzyskać pochodzenie tego drugiego kraju. Dla nowych obowiązków znaczenie ma jednak ustalenie, gdzie faktycznie nastąpiło jej wytopienie i wylanie. Dla importerów nie jest to jednak wyłącznie kolejny obowiązek informacyjny. Brak prawidłowego zgłoszenia państwa wytapiania i wylewania oraz odpowiednich, możliwych do zweryfikowania dowodów będzie skutkował odrzuceniem przywozu przez organy celne. Państwo wytapiania i wylewania będzie przy tym zgłaszane w deklaracji celnej za pomocą odpowiednich kodów dokumentów TARIC. W praktyce oznacza to, że importerzy stali powinni zacząć pozyskiwać wymagane informacje od swoich dostawców jeszcze przed wysyłką towaru do Unii, a nie dopiero na etapie odprawy celnej.
REKLAMA
Wiadomo już, czym można potwierdzić miejsce wytopienia stali
Do niedawna wiadomo było, że importer będzie musiał wykazać państwo wytapiania i wylewania, nie było jednak ostatecznie przesądzone, jakie dokumenty będą w tym celu akceptowane. Sytuację wyjaśniło opublikowane 31 sierpnia rozporządzenie wykonawcze Komisji (UE) 2026/1963 z 28 sierpnia 2026 r., które określiło katalog dowodów możliwych do przedstawienia organom celnym. Podstawowym dowodem przewidzianym przez rozporządzenie jest Mill Test Certificate (MTC), czyli zaświadczenie z zakładu produkcyjnego. Powinno ono wskazywać państwo wytapiania i wylewania oraz numer wytopu (heat number) importowanej stali.
Komisja zdecydowała się jednak na bardziej elastyczne rozwiązanie. Jeżeli MTC nie zawiera jednej z wymaganych informacji, brakujące dane mogą zostać potwierdzone innymi dokumentami. Rozporządzenie wymienia m.in. faktury, specyfikacje wysyłkowe, certyfikaty i klauzule jakości zawarte w realizowanych zleceniach lub umowach zakupu, długoterminowe deklaracje dostawców, dokumenty produkcyjne, dokumenty celne państwa wywozu, korespondencję handlową oraz opisy produkcji.
Co istotne, przewidziano roczny okres przejściowy. Od 1 października 2026 r. do 30 września 2027 r., jeżeli importer nie może przedstawić MTC, wskazane wyżej dokumenty mogą zostać zaakceptowane również jako samodzielny dowód, pod warunkiem, że pozwalają ustalić zarówno państwo wytapiania i wylewania, jak i numer wytopu. Skorzystanie z takiej możliwości wiąże się jednak z dodatkową weryfikacją. Jeżeli państwo wytapiania i wylewania jest potwierdzane dokumentami alternatywnymi, organy celne są zobowiązane do przeprowadzenia kontroli przedłożonych informacji i dowodów. Komisja wskazuje przy tym, że taka weryfikacja może opóźnić dostęp do odpowiedniego kontyngentu taryfowego do czasu jej zakończenia.
Importerzy powinni przygotować dostawców już teraz
Nowy obowiązek zacznie być stosowany 1 października 2026 r., dlatego czasu na przygotowanie procedur pozostało niewiele. Importerzy powinni przede wszystkim ustalić z dostawcami stali, czy otrzymywane dokumenty zawierają country of melt and pour oraz heat number, a także czy dane te można jednoznacznie powiązać z konkretną partią przywożonego towaru. Najbezpieczniejszym rozwiązaniem będzie uzyskiwanie prawidłowo sporządzonego MTC już wraz z dokumentacją handlową dotyczącą dostawy. Alternatywne dowody mogą umożliwić dokonanie przywozu w okresie przejściowym również w sytuacji, gdy importer nie dysponuje MTC, nie powinny jednak zastępować uporządkowania dokumentacji w całym łańcuchu dostaw. Jest to szczególnie istotne ze względu na konsekwencję przewidzianą w nowych przepisach: jeżeli importer nie będzie w stanie wykazać państwa wytapiania i wylewania za pomocą odpowiednich i możliwych do zweryfikowania dowodów, organy celne odrzucą przywóz. Od 1 października dokument potwierdzający miejsce wytopienia stali staje się więc jednym z dokumentów, które importer powinien sprawdzić zanim towar wyruszy do Unii Europejskiej, a nie dopiero wtedy, gdy pojawi się problem podczas odprawy celnej.
Podsumowanie
Od 1 lipca 2026 r. importerzy stali funkcjonują w nowym systemie środków ochronnych, w którym po wyczerpaniu lub w przypadku braku możliwości skorzystania z odpowiedniego kontyngentu taryfowego stosowane jest cło ochronne poza kontyngentem w wysokości 50% ad valorem, zamiast wcześniejszych 25%. Kolejna istotna zmiana nastąpi 1 października 2026 r. – od tego dnia importer będzie musiał dodatkowo wykazać państwo wytapiania i wylewania stali (country of melt and pour) za pomocą odpowiednich i możliwych do zweryfikowania dowodów. Opublikowane pod koniec sierpnia rozporządzenie wykonawcze 2026/1963 ma zatem kluczowe znaczenie praktyczne, ponieważ precyzuje, jakimi dokumentami można spełnić ten obowiązek. Nowych wymogów nie należy traktować jako kolejnej formalności przy odprawie: brak prawidłowego dowodu może skutkować odrzuceniem przywozu, dlatego dokumentację dotyczącą miejsca wytopienia stali należy pozyskiwać i weryfikować już na etapie zakupu i przed wysyłką towaru do UE.
O Autorze: Anna Kwiecińska, doradca podatkowy i agent celny

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

