
PPWR w firmie – nowe podejście do opakowań i odpowiedzialności przedsiębiorców

REKLAMA
REKLAMA
Od 12 sierpnia 2026 r. przedsiębiorcy stosują rozporządzenie Parlamentu Europejskiego i Rady (UE) 2025/40 w sprawie opakowań i odpadów opakowaniowych, określane jako PPWR. Jest to jedna z najważniejszych zmian regulacyjnych dotyczących opakowań w ostatnich latach. Nowe przepisy obejmują wszystkie opakowania, niezależnie od rodzaju materiału, zastosowania oraz miejsca ich wyprodukowania.
- Najpierw trzeba wiedzieć, jakie opakowania występują w firmie
- Jedna firma może występować w kilku rolach
- Dokumentacja dostawcy nie zawsze wystarczy
- Opakowanie staje się wyrobem wymagającym udokumentowania zgodności
- Identyfikowalność opakowania ma podstawowe znaczenie
- Recyklingowalność będzie wymagała zmian w projektowaniu
- Większe znaczenie recyklatu i minimalizacji opakowań
- Opakowanie wielokrotnego użytku to nie tylko opakowanie użyte kilka razy
- Nowe oznakowanie nie zaczęło obowiązywać w całości 12 sierpnia 2026 r.
- Wdrożenie wymaga zmian w całej organizacji
- PPWR jest procesem, a nie jednorazowym projektem
PPWR nie ogranicza się do gospodarowania odpadami opakowaniowymi. Reguluje cały cykl życia opakowania – od jego zaprojektowania i doboru materiałów, przez produkcję, import, dystrybucję i oznakowanie, aż po ponowne użycie, recykling oraz finansowanie zagospodarowania powstałych odpadów. W konsekwencji wdrożenie nowych regulacji nie może być traktowane wyłącznie jako zadanie działu ochrony środowiska. PPWR wpływa również na zakupy, projektowanie produktów, produkcję, jakość, logistykę, sprzedaż, marketing i obsługę prawną.
REKLAMA
REKLAMA

Najpierw trzeba wiedzieć, jakie opakowania występują w firmie
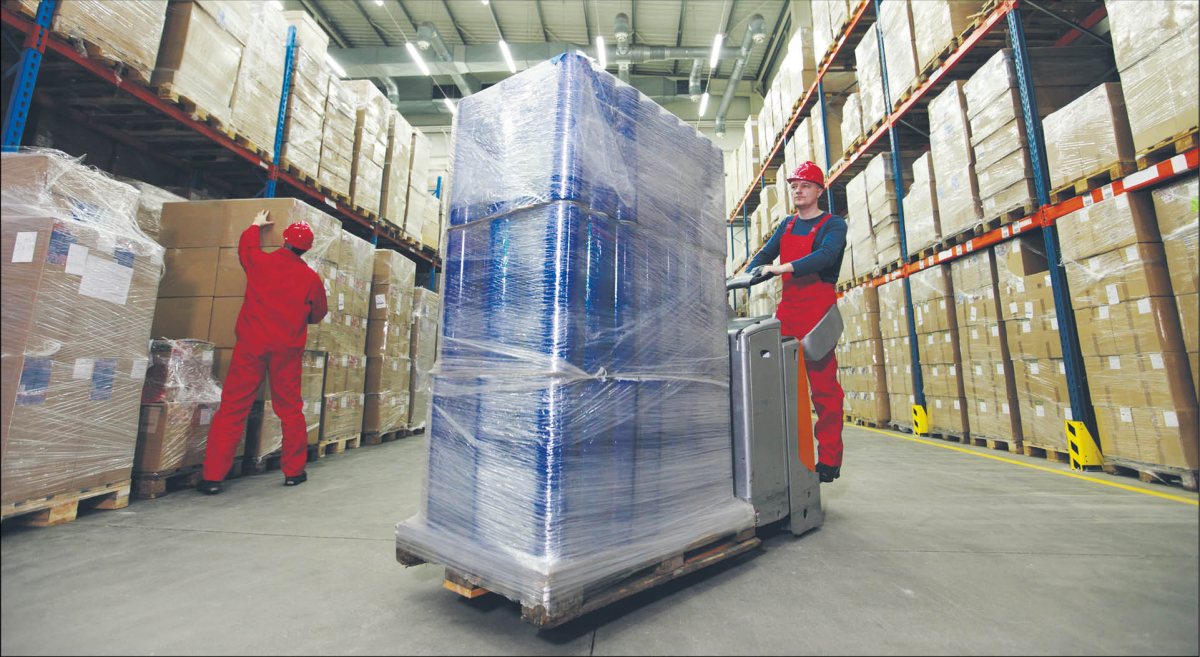
Jednym z podstawowych problemów przedsiębiorstw jest brak kompletnej wiedzy o stosowanych opakowaniach. Firmowe rejestry często obejmują opakowania jednostkowe, ale pomijają folie stretch, taśmy, palety, przekładki, narożniki, skrzynie transportowe, etykiety, zamknięcia czy wypełnienia przesyłek.
Tymczasem PPWR obejmuje nie tylko opakowanie produktu widoczne dla konsumenta, lecz również opakowania zbiorcze, transportowe, przeznaczone dla handlu elektronicznego, serwisowe i wielokrotnego użytku. Przepisy dotyczą także opakowań przywożonych razem z towarami z państw trzecich.
Dlatego punktem wyjścia do wdrożenia PPWR jest przygotowanie pełnej mapy opakowań występujących w przedsiębiorstwie. Każda konfiguracja powinna zostać opisana pod względem materiału, masy, budowy, zastosowanych klejów, powłok, farb, etykiet i zamknięć. Należy również ustalić dostawcę, miejsce produkcji, sposób wykorzystania oraz rynki, na których opakowanie jest udostępniane.
REKLAMA
Tak zgromadzone dane powinny utworzyć centralny rejestr opakowań, określany często jako „Master PPWR Register”. Nie jest to dokument wymagany pod taką nazwą przez rozporządzenie, lecz praktyczne narzędzie pozwalające zarządzać zgodnością. Rejestr powinien łączyć informacje techniczne, dokumenty dostawców, wyniki badań, ocenę ryzyka, status zgodności i planowane działania naprawcze.
Jedna firma może występować w kilku rolach
Zakres obowiązków wynikających z PPWR zależy od roli przedsiębiorcy w łańcuchu dostaw. Firma może być wytwórcą opakowania, importerem, dystrybutorem, dostawcą materiałów, podmiotem zlecającym produkcję pod własną marką albo producentem w rozumieniu przepisów o rozszerzonej odpowiedzialności producenta – EPR.
W praktyce jedna spółka może jednocześnie występować w kilku rolach. Przykładowo przedsiębiorca zamawiający opakowania od polskiego producenta będzie znajdował się w innej sytuacji niż firma sprowadzająca zapakowane produkty z Azji. Jeszcze inny zakres odpowiedzialności może powstać wtedy, gdy produkt jest sprzedawany pod własnym znakiem towarowym albo bezpośrednio konsumentom w innych państwach członkowskich.
Roli przedsiębiorcy nie można zatem ustalić raz dla całej spółki. Powinna ona zostać przeanalizowana osobno dla poszczególnych modeli dostaw, grup produktów i rynków sprzedaży. Ma to szczególne znaczenie przy imporcie, sprzedaży pod własną marką i handlu internetowym.

Dokumentacja dostawcy nie zawsze wystarczy
Wiele przedsiębiorstw zamierza oprzeć wdrożenie PPWR na oświadczeniach uzyskanych od dostawców. Takie dokumenty są potrzebne, jednak ogólne stwierdzenie, że „opakowanie jest zgodne z PPWR”, może okazać się niewystarczające.
Oświadczenie powinno odnosić się do konkretnego opakowania, materiału lub jednoznacznie określonej grupy wyrobów. Musi być również poparte danymi umożliwiającymi ocenę zgodności. Znaczenie mogą mieć między innymi informacje o dokładnym składzie materiałowym, masie poszczególnych elementów, zawartości recyklatu, zastosowanych substancjach, możliwości rozdzielenia części opakowania i jego przydatności do recyklingu.
Szczególnej uwagi wymagają opakowania do kontaktu z żywnością. PPWR wprowadza limity dla substancji per- i polifluoroalkilowych, czyli PFAS. Oświadczenie, że PFAS nie zostały celowo dodane, nie zawsze będzie wystarczające, ponieważ rozporządzenie posługuje się określonymi wartościami granicznymi. W zależności od materiału i poziomu ryzyka może być potrzebna dokumentacja techniczna albo odpowiednie badanie laboratoryjne.
Nadal obowiązuje również ograniczenie dotyczące sumy zawartości ołowiu, kadmu, rtęci i chromu sześciowartościowego, która co do zasady nie może przekraczać 100 mg/kg opakowania lub jego elementu.
Współpraca z dostawcami powinna mieć charakter ciągły. Zmiana materiału, grubości, kleju, farby, powłoki albo dostawcy surowca może wpłynąć na wcześniejszą ocenę. Dlatego umowy i zamówienia powinny zobowiązywać kontrahenta do informowania o każdej zmianie istotnej dla zgodności opakowania.
Opakowanie staje się wyrobem wymagającym udokumentowania zgodności
Jedną z najistotniejszych zmian wprowadzonych przez PPWR jest zbliżenie systemu zgodności opakowań do modelu znanego z innych regulacji produktowych. Opakowanie powinno być objęte oceną zgodności, dokumentacją techniczną i deklaracją zgodności UE.
Dokumentacja powinna pozwalać na identyfikację opakowania oraz wykazywać, w jaki sposób spełnia ono dotyczące go wymagania. W zależności od przypadku może obejmować opis konstrukcji, rysunki, zdjęcia, specyfikację materiałową, wyniki badań, obliczenia, analizę zawartości substancji, informacje o recyklacie, ocenę recyklingowalności, uzasadnienie minimalizacji oraz opis systemu ponownego użycia.
Deklaracja zgodności nie powinna być dokumentem sporządzonym ogólnie dla całej działalności przedsiębiorstwa. Musi pozwalać na ustalenie, jakiego typu opakowania dotyczy. Możliwe jest objęcie jedną deklaracją grupy podobnych opakowań, jeżeli mają tę samą konstrukcję i właściwości istotne dla zgodności, a zakres dokumentu został określony jednoznacznie.
Dokumentację techniczną oraz deklarację zgodności należy przechowywać przez okres wskazany w PPWR – co do zasady przez pięć lat dla opakowań jednorazowych oraz dziesięć lat dla opakowań wielokrotnego użytku, licząc od ich wprowadzenia do obrotu.
Identyfikowalność opakowania ma podstawowe znaczenie
PPWR wymaga, aby opakowanie można było powiązać z odpowiedzialnym podmiotem i odpowiednią dokumentacją. Istotne stają się dane wytwórcy, a przy opakowaniach pochodzących spoza Unii Europejskiej także dane importera. Opakowanie powinno mieć również numer typu, partii lub serii albo inne oznaczenie umożliwiające jego identyfikację.
Jeżeli umieszczenie informacji bezpośrednio na opakowaniu nie jest możliwe ze względu na jego wielkość lub charakter, w określonych przypadkach można wykorzystać kod QR, inny nośnik danych albo dokumentację towarzyszącą.
Identyfikowalność nie powinna jednak kończyć się na samym oznaczeniu. Firma musi potrafić połączyć dane opakowanie z jego dostawcą, partią, specyfikacją materiałową, wynikami badań oraz deklaracją zgodności. Szczególne znaczenie ma to przy zmianach konstrukcji oraz podczas ewentualnej kontroli organu nadzoru rynku.
Recyklingowalność będzie wymagała zmian w projektowaniu
Jednym z głównych celów PPWR jest doprowadzenie do tego, aby opakowania wprowadzane na rynek Unii Europejskiej nadawały się do recyklingu. Od 2030 r. będą obowiązywały wymagania projektowania z myślą o recyklingu, a opakowania będą klasyfikowane według poziomu ich recyklingowalności.
Ocena nie będzie ograniczała się do samego rodzaju materiału. Znaczenie mogą mieć wszystkie elementy opakowania: etykiety, kleje, farby, powłoki, zamknięcia, dodatki, bariery i możliwość rozdzielenia poszczególnych części. Nawet opakowanie wykonane głównie z materiału powszechnie poddawanego recyklingowi może nie spełnić wymagań, jeżeli jego dodatkowe elementy zakłócają sortowanie lub przetwarzanie.
Do czasu przyjęcia szczegółowych unijnych metod i kryteriów przedsiębiorcy nie powinni samodzielnie nadawać opakowaniom ostatecznych klas recyklingowalności. Nie oznacza to jednak, że z analizą można czekać. Już teraz warto identyfikować konstrukcje wielomateriałowe, elementy trudne do oddzielenia i rozwiązania, dla których nie istnieje efektywny strumień recyklingu.
Komisja Europejska wskazuje, że celem PPWR jest zapewnienie, aby do 2030 r. wszystkie opakowania na rynku UE nadawały się do recyklingu w sposób ekonomicznie opłacalny.
Większe znaczenie recyklatu i minimalizacji opakowań
Od 2030 r. dla określonych opakowań z tworzyw sztucznych zaczną obowiązywać minimalne poziomy zawartości recyklatu pochodzącego z odpadów pokonsumenckich. Już dziś firmy powinny więc pozyskiwać dane o jego rodzaju, pochodzeniu i udziale procentowym oraz ustalać, w jaki sposób informacje te zostały obliczone i potwierdzone.
PPWR wymaga również ograniczania masy i objętości opakowań do minimum koniecznego do zachowania ich funkcji. W przyszłości nie wystarczy stwierdzenie, że dana konstrukcja była stosowana od wielu lat albo została wybrana ze względów marketingowych. Potrzebne będzie techniczne uzasadnienie zastosowanej liczby warstw, grubości materiału, wielkości opakowania i dodatkowych zabezpieczeń.
Zmiany obejmują także ograniczanie nadmiernej pustej przestrzeni, zwłaszcza w opakowaniach zbiorczych, transportowych i przeznaczonych dla handlu elektronicznego. Za pustą przestrzeń mogą zostać uznane również miejsca wypełnione papierem, folią bąbelkową, poduszkami powietrznymi lub podobnym materiałem zabezpieczającym.
Opakowanie wielokrotnego użytku to nie tylko opakowanie użyte kilka razy
PPWR przewiduje cele dotyczące ponownego użycia niektórych rodzajów opakowań, w tym opakowań transportowych. Przedsiębiorcy powinni jednak odróżniać faktyczne opakowania wielokrotnego użytku od opakowań jednorazowych, które zostały przypadkowo wykorzystane po raz kolejny.
Opakowanie wielokrotnego użytku musi być zaprojektowane i wprowadzone do obrotu w taki sposób, aby mogło odbywać wiele rotacji. Powinno również funkcjonować w odpowiednio zorganizowanym systemie ponownego użycia, obejmującym między innymi jego zwrot, zbieranie, kontrolę, czyszczenie, naprawę i ponowne skierowanie do obrotu.
Samo stwierdzenie, że paleta, beczka, skrzynia albo pojemnik „mogą zostać użyte ponownie”, nie będzie zatem wystarczającym dowodem zgodności.
Nowe oznakowanie nie zaczęło obowiązywać w całości 12 sierpnia 2026 r.
Data rozpoczęcia stosowania PPWR jest niekiedy błędnie utożsamiana z obowiązkiem natychmiastowego naniesienia na wszystkie opakowania nowych symboli materiałowych i instrukcji segregacji. Tymczasem harmonizowany system oznakowania wymaga przyjęcia odpowiednich aktów wykonawczych, a następnie upływu przewidzianych okresów przejściowych.
Obecnie przedsiębiorcy powinni przede wszystkim zweryfikować stosowane oznaczenia, ustalić sposób zatwierdzania projektów graficznych i pozostawić możliwość ich późniejszej aktualizacji. Należy również ostrożnie podchodzić do drukowania dużych zapasów etykiet oraz wprowadzania własnych symboli sugerujących zgodność z przyszłym systemem unijnym.
Odrębnie trzeba natomiast ocenić obowiązujące już wymagania dotyczące identyfikacji wytwórcy, importera i typu lub partii opakowania.
Wdrożenie wymaga zmian w całej organizacji
Skuteczne stosowanie PPWR nie polega na jednorazowym zebraniu deklaracji od dostawców. Nowe wymagania powinny zostać włączone do procesów zakupowych, projektowania produktów, kwalifikacji dostawców, kontroli dostaw, importu, sprzedaży i zarządzania zmianami.
System powinien zapewniać, że nowy rodzaj opakowania nie zostanie zakupiony lub wprowadzony do użycia bez wcześniejszej oceny. Zmiana materiału, konstrukcji, masy, oznakowania lub dostawcy powinna automatycznie prowadzić do ponownej weryfikacji dokumentacji.
PPWR będzie też wymagał dostosowania systemów informatycznych. Dane o materiałach, masach, recyklacie, dostawcach, rynkach sprzedaży i statusie zgodności powinny być powiązane z konkretnym indeksem opakowania lub produktu. Bez uporządkowanych danych prawidłowe sporządzanie deklaracji, raportowanie EPR i reagowanie na pytania organów może okazać się bardzo trudne.
PPWR jest procesem, a nie jednorazowym projektem
Wdrożenie nowych regulacji będzie rozłożone w czasie. PPWR przewiduje przyjęcie wielu aktów delegowanych i wykonawczych, które doprecyzują między innymi metody oceny recyklingowalności, klasy efektywności recyklingu, zasady obliczania zawartości recyklatu, wzory oznakowania oraz metody obliczania pustej przestrzeni.
Oznacza to konieczność stałego monitorowania zmian oraz aktualizowania dokumentacji. Szczególnej kontroli będą wymagały opakowania pochodzące spoza UE, wykonane z tworzyw sztucznych, przeznaczone do kontaktu z żywnością, wielomateriałowe oraz sprzedawane w wielu państwach członkowskich.
Największym błędem byłoby oczekiwanie na rok 2030. Przeprojektowanie opakowania, znalezienie nowego materiału, przeprowadzenie badań i zmiana umów z dostawcami mogą wymagać wielu miesięcy, a nawet kilku lat.
PPWR zmienia sposób postrzegania opakowania w przedsiębiorstwie. Nie jest ono już wyłącznie dodatkiem do produktu ani pozycją kosztową w dziale zakupów. Staje się samodzielnym przedmiotem wymagań prawnych, który musi być zidentyfikowany, oceniony i odpowiednio udokumentowany.
Firma przygotowana do PPWR powinna umieć wykazać dla każdego opakowania, kto za nie odpowiada, z czego zostało wykonane, jakie wymagania mają do niego zastosowanie, na jakiej podstawie uznano je za zgodne oraz jakie zmiany będą konieczne w kolejnych latach. To właśnie kompletność i spójność tych informacji, a nie samo posiadanie ogólnego oświadczenia od dostawcy, będzie stanowić podstawę rzeczywistej zgodności z nowymi przepisami.
Stan prawny: 10 września 2026 r.
dr Izabella Tymińska, ekspert ds. ceł, prawa celnego, handlu zagranicznego
opaklowania, logistyka, klient
Opakowanie przyszłości zaczyna się od dialogu z klientem
Materiały prasowe



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

