
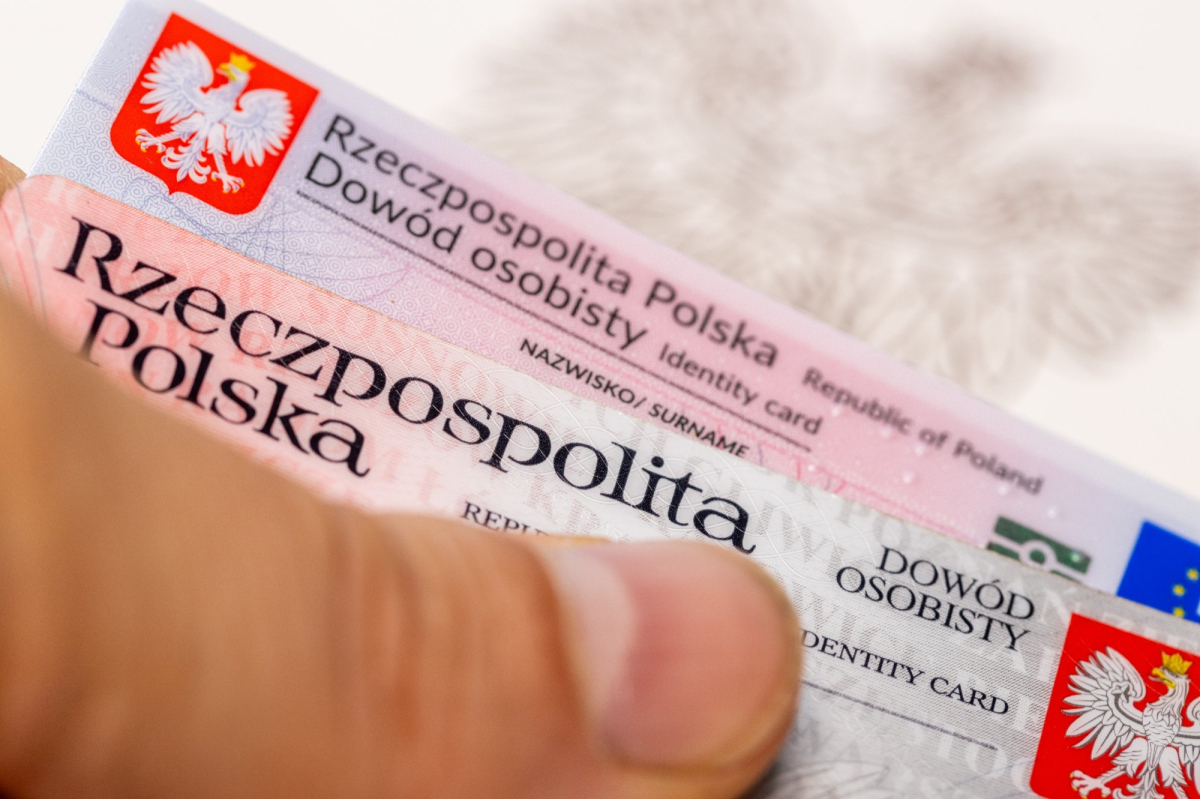
Prowadzisz jednoosobową firmę? Zastrzeżony PESEL nie chroni Cię w tym ważnym przypadku. Dlaczego?

REKLAMA
REKLAMA
Ponad 2 miliony Polaków prowadzących jednoosobową działalność gospodarczą znalazło się w szarej strefie bezpieczeństwa. Z dokumentów, do których dotarliśmy, wynika, że banki nie mają ustawowego obowiązku sprawdzania zastrzeżonego PESEL-u, jeśli umowa dotyczy konta lub kredytu firmowego. Zobacz odpowiedź Ministerstwa Finansów na to gigantyczne przeoczenie.
- PESEL z problemami w przypadku prowadzących JDG. „Zastrzeżony PESEL nie chroni w pełni. Jest luka? Ekspert wyjaśnia”
- Resort finansów w sprawie luki w systemie zastrzegania numeru PESEL. Osoba prowadząca JDG w określonych okolicznościach jest traktowana jak konsument
Jeśli prowadzisz jednoosobową działalność gospodarczą (JDG), mamy dla Ciebie złą wiadomość. Rządowy system zastrzegania numerów PESEL, który od miesięcy jest reklamowany jako stuprocentowe zabezpieczenie przed oszustami, nie chroni Cię w kluczowych sytuacjach biznesowych. Poseł Bartosz Józef Kownacki skierował w tej sprawie oficjalne zapytanie do resortów finansów i cyfryzacji, wskazując na nierówność w traktowaniu obywateli.
REKLAMA
REKLAMA

PESEL z problemami w przypadku prowadzących JDG. „Zastrzeżony PESEL nie chroni w pełni. Jest luka? Ekspert wyjaśnia”
„Portal Zero.pl w artykule Przemysława Staciwy z 13 sierpnia 2026 r. pt. „Zastrzeżony PESEL nie chroni w pełni. Jest luka? Ekspert wyjaśnia” zwrócił uwagę na istotną lukę w systemie zastrzegania numerów PESEL, szczególnie niepokojącą w kontekście ujawnionego wycieku danych z systemu MyDr” - pisze poseł Bartosz Józef Kownacki w interpelacji do ministra cyfryzacji, ministra finansów i gospodarki.
Poseł zwraca uwagę, że zgodnie z art. 105d ustawy Prawo bankowe bank ma obowiązek sprawdzić w rejestrze zastrzeżeń numerów PESEL, czy zastrzeżony jest numer PESEL konsumenta, m.in. przed zawarciem umowy rachunku, kredytu, pożyczki lub leasingu. Przepis ten nie obejmuje osoby fizycznej zawierającej taką umowę jako przedsiębiorca w ramach jednoosobowej działalności gospodarczej.
„W praktyce oznacza to, że zastrzeżenie numeru PESEL nie zapewnia przedsiębiorcy prowadzącemu JDG analogicznej ustawowej ochrony przed wykorzystaniem jego danych np. do otwarcia rachunku firmowego. Ta sama osoba jest więc chroniona, gdy występuje jako konsument, ale ochrona ta nie działa w tym samym zakresie, gdy występuje jako przedsiębiorca” - czytamy w interpelacji.
REKLAMA
W związku z powyższym poseł Kownacki zwrócił się z pytaniami:
- Czy Ministerstwo Cyfryzacji oraz Ministerstwo Finansów były świadome istnienia opisanej luki w systemie zastrzegania numerów PESEL?
- Jakie czynności bankowe i finansowe dokonywane na dane osoby prowadzącej JDG nie są obecnie objęte obowiązkową weryfikacją zastrzeżenia numeru PESEL?
- Czy znana jest liczba przypadków wykorzystania danych osób prowadzących JDG do otwarcia rachunku lub zaciągnięcia zobowiązania mimo zastrzeżenia przez nie numeru PESEL?
- Czy w związku z wyciekiem danych z MyDr dokonano analizy ryzyka wykorzystania pozyskanych danych właśnie w ten sposób?
- Czy rząd zamierza pilnie zmienić przepisy, tak aby zastrzeżenie numeru PESEL chroniło osobę fizyczną również wtedy, gdy działa ona jako przedsiębiorca? Jeśli tak, w jakim terminie?
Resort finansów w sprawie luki w systemie zastrzegania numeru PESEL. Osoba prowadząca JDG w określonych okolicznościach jest traktowana jak konsument
Pojawiła się odpowiedź resortu finansów, w zakresie właściwości Ministra Finansów i Gospodarki, po zasięgnięciu opinii Urzędu Komisji Nadzoru Finansowego („UKNF”) i Związku Banków Polskich („ZBP”). Podsekretarz stanu w Ministerstwie Finansów Jurand Drop pisze w ten sposób:
„W kontekście czynności bankowych i finansowych dokonywanych przez osoby prowadzące jednoosobową działalność gospodarczą („JDG”), które nie są obecnie objęte obowiązkową weryfikacją zastrzeżenia numeru PESEL należy wskazać, że zarówno UKNF jak i ZBP nie dysponują tego typu danymi. Jednocześnie, zgodnie z przepisem art. 105d ust. 1 ustawy z dnia 29 sierpnia 1997 r. - Prawo bankowe, bank krajowy, instytucja kredytowa, oddział instytucji kredytowej oraz oddział banku zagranicznego weryfikują w sposób, o którym mowa w art. 23j lub art. 23m ustawy z dnia 24 września 2010 r. o ewidencji ludności, w rejestrze zastrzeżeń numerów PESEL, o którym mowa w art. 23a ustawy z dnia 24 września 2010 r. o ewidencji ludności, czy numer PESEL konsumenta jest zastrzeżony, przed:
1. zawarciem umowy:

- rachunku oszczędnościowego i rachunku oszczędnościowo-rozliczeniowego,
- o świadczenie usługi płatniczej, o której mowa w art. 3 ust. 1 pkt 4 ustawy z dnia 19 sierpnia 2011 r. o usługach płatniczych, jeżeli przewidziano w jej treści możliwość zawarcia umowy kredytu lub pożyczki,
- kredytu,
- pożyczki,
- leasingu;
2. zmianą umowy, o której mowa w pkt 1 lit. c-e, w wyniku której następuje zwiększenie zadłużenia.
W ocenie UKNF, osoba prowadząca JDG, na podstawie art. 385[5]1 i art. 556[4]2 ustawy z dnia 23 kwietnia 1964 r. - Kodeks cywilny oraz art. 7aa3 ustawy z dnia 30 maja 2014 r. o prawach konsumenta - w określonych w tych przepisach okolicznościach jest traktowana jak konsument.
Jak zauważa UKNF, banki w przypadku otwierania rachunku takim klientom nie są zwolnione z obowiązku odpowiedniego przeprowadzenia procesu KYC („poznaj swojego klienta”, Know Your Customer) oraz zbadania możliwości zastosowania środków bezpieczeństwa finansowego wynikającego z przepisów ustawy z dnia 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu. Banki nie mogą także odstąpić od obowiązku badania zdolności kredytowej wynikającego z ustawy Prawo bankowe przy udzielaniu takim osobom kredytów. Sama weryfikacja zastrzeżenia numeru PESEL nie jest zatem jedynym zabezpieczeniem przed nieautoryzowanym wykorzystaniem danych osobowych w celu otwarcia rachunku czy zaciągnięcia zobowiązania.
W odniesieniu do liczby przypadków wykorzystania danych osób prowadzących JDG do otwarcia rachunku lub zaciągnięcia zobowiązania mimo zastrzeżenia przez nie numeru PESEL, należy wskazać, że UKNF i ZBP nie dysponują tymi informacjami.„
1 Art. 385[5] § 1. Przepisy dotyczące konsumenta, zawarte w art. 385[1]-385[3], stosuje się do osoby fizycznej zawierającej umowę bezpośrednio związaną z jej działalnością gospodarczą, gdy z treści tej umowy wynika, że nie posiada ona dla niej charakteru zawodowego, wynikającego w szczególności z przedmiotu wykonywanej przez nią działalności gospodarczej, udostępnionego na podstawie przepisów o Centralnej Ewidencji i Informacji o Działalności Gospodarczej. § 1[1]. Jeżeli z treści umowy, która ma być zawarta,nie wynika, czy posiada ona charakter zawodowy dla osoby fizycznej, o której mowa w § 1, osoba ta najpóźniej w chwili zawarcia umowy może złożyć oświadczenie, że umowa posiada dla niej charakter zawodowy albo że nie posiada takiego charakteru. Druga strona umowy nie może jednak uzależnić zawarcia umowy od złożenia takiego oświadczenia.
2 Art. 556[4] § 1. Zawarte w niniejszym dziale przepisy dotyczące konsumenta, z wyjątkiem art. 558 § 1 zdanie drugie, stosuje się do osoby fizycznej zawierającej umowę bezpośrednio związaną z jej działalnością gospodarczą, gdy z treści tej umowy wynika, że nie posiada ona dla tej osoby charakteru zawodowego, wynikającego w szczególności z przedmiotu wykonywanej przez nią działalności gospodarczej, udostępnionego na podstawie przepisów o Centralnej Ewidencji i Informacji o Działalności Gospodarczej. §2. Jeżeli z treści umowy, która ma być zawarta, nie wynika, czy posiada ona charakter zawodowy dla osoby fizycznej, o której mowa w § 1,osoba ta najpóźniej w chwili zawarcia umowy może złożyć oświadczenie, że umowa posiada dla niej charakter zawodowy albo że nie posiada takiego charakteru. Druga strona umowy nie może jednak uzależnić zawarcia umowy od złożenia takiego oświadczenia.
3 Art. 7aa. 1. Przepisy dotyczące konsumenta zawarte w rozdziałach 4, 5a i 5b stosuje się do osoby fizycznej zawierającej umowę bezpośrednio związaną z jej działalnością gospodarczą, gdy z treści tej umowy wynika, że nie ma ona dla tej osoby charakteru zawodowego, wynikającego w szczególności z przedmiotu wykonywanej przez nią działalności gospodarczej, udostępnionego na podstawie przepisów o Centralnej Ewidencji i Informacji o Działalności Gospodarczej. 2. Jeżeli z treści umowy, która ma być zawarta, nie wynika, czy ma ona charakter zawodowy dla osoby fizycznej, o której mowa w ust. 1, osoba ta najpóźniej w chwili zawarcia umowy może złożyć oświadczenie, że umowa ma dla niej charakter zawodowy albo że nie ma takiego charakteru. Druga strona umowy nie może jednak uzależnić zawarcia umowy od złożenia takiego oświadczenia.
Interpelacja nr 19250 do ministra cyfryzacji, ministra finansów i gospodarki w sprawie luki w systemie zastrzegania numeru PESEL


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

