
Informacja TPR do końca listopada 2026 r. - ostatni dzwonek na spójne i świadome raportowanie. Jak uniknąć błędów?

REKLAMA
REKLAMA
Informacja TPR (Informacja o cenach transferowych) nie powinna być postrzegana wyłącznie jako techniczny obowiązek sprawozdawczy. W praktyce staje się ona syntetycznym obrazem rozliczeń z podmiotami powiązanymi. To właśnie w TPR wiele informacji – wartości transakcji, metody weryfikacji cen, poziomy cen transferowych i rentowności, wyniki analiz porównawczych, charakter relacji wewnątrzgrupowych i oświadczenie składane przez zarząd – zostaje przedstawionych w jednej, uporządkowanej formie - pisze Joanna Kubińska, doradca podatkowy, Partner w TPA Poland.
- Termin, forma i adresat TPR za 2025 r.
- Spójność TPR z dokumentacją cen transferowych
- Spójność raportowania między latami
- Błędy operacyjne w procesie przygotowania TPR
- Rentowność jako obszar szczególnej uwagi
- Czerwone flagi widoczne w TPR
- Przegląd gotowości przed złożeniem TPR
- Ostatni dzwonek na TPR
Trzeba zadbać zarówno o spójność danych prezentowanych w TPR z przygotowaną dokumentacją lokalną, jak również z analizami porównawczymi. Dodatkowo, istotna jest też spójność prezentowanych informacji z informacjami prezentowanymi w deklaracjach TPR za wcześniejsze lata, o ile nie nastąpiły istotne zmiany w zakresie realizowanych transakcji czy modelu funkcjonowania danego podmiotu w ramach grupy kapitałowej. Dlatego przygotowania do TPR 2025 warto rozpocząć wcześniej, zanim presja terminu ograniczy możliwość spokojnej weryfikacji danych, wyjaśnienia różnic i podjęcia decyzji, czy określone obszary wymagają dodatkowego komentarza lub podjęcia określonych działań.
REKLAMA
REKLAMA

Termin, forma i adresat TPR za 2025 r.
Informację TPR należy przygotować i złożyć do końca 11. miesiąca po zakończeniu roku podatkowego. Dla podmiotów, których rok podatkowy pokrywa się z rokiem kalendarzowym, ostateczny termin złożenia informacji TPR za 2025 r. przypada 30 listopada 2026 r.
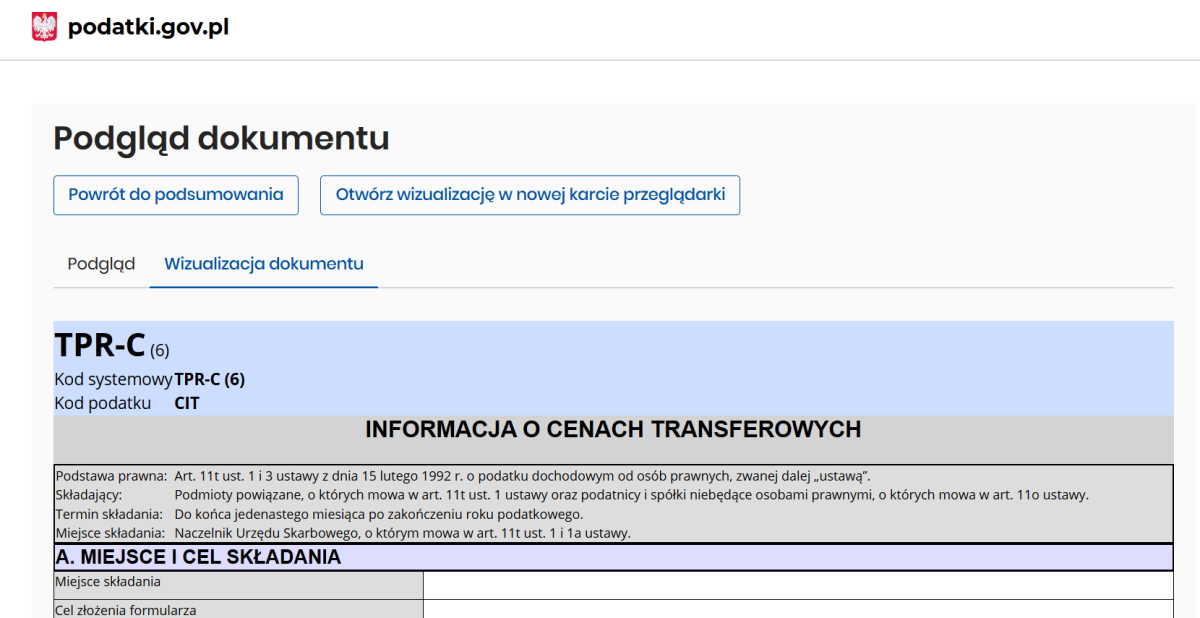
Informację tę sporządza się według właściwego wzoru dokumentu elektronicznego (TPR-C(6) dla podatników CIT albo TPR-P(6) dla podatników PIT) i składa wyłącznie za pomocą środków komunikacji elektronicznej. Adresatem informacji jest naczelnik urzędu skarbowego właściwy dla podatnika; w przypadku spółki niebędącej osobą prawną właściwość ustala się według zasad przewidzianych dla takich spółek.
Spójność TPR z dokumentacją cen transferowych
Pierwszy wskazany wyżej obszar dotyczy spójności sposobu prezentacji danej transakcji w TPR z tym, jak została ona opisana i uzasadniona w dokumentacji cen transferowych za ten sam rok. Jeżeli w dokumentacji lokalnej podatnik przedstawia określony charakter transakcji, sposób kalkulacji ceny, profil funkcjonalny stron oraz analizę potwierdzającą rynkowość rozliczeń, to informacje wykazane w TPR powinny konsekwentnie odzwierciedlać tę samą logikę. Oznacza to między innymi konieczność prawidłowego przypisania transakcji do właściwego typu transakcji przewidzianego w formularzu TPR, poprawnego wskazania profilu funkcjonalnego zgodnego z analizą funkcjonalną przedstawioną w dokumentacji, zastosowania takiego samego podejścia do grupowania transakcji uznanych za jednorodne oraz wykazania wartości transakcji zgodnych z dokumentacją i danymi źródłowymi. Brak takiej zgodności może prowadzić do wątpliwości, czy transakcja została właściwie zidentyfikowana i zaprezentowana, czy przyjęta metoda oraz analiza porównawcza odnoszą się do tej samej transakcji, która została zaraportowana w TPR, a także czy oświadczenie składane przez zarząd opiera się na kompletnych i rzetelnych danych. W praktyce niespójność między dokumentacją a TPR może skutkować dodatkowymi pytaniami organów, koniecznością wyjaśniania rozbieżności oraz zwiększonym ryzykiem kontroli w obszarze cen transferowych.
Spójność raportowania między latami
Drugi, odrębny obszar to spójność danych raportowanych w TPR pomiędzy kolejnymi latami. Jeżeli nie doszło do zmian w modelu funkcjonowania podmiotu w grupie, nie pojawiły się nowe transakcje, nie zmienił się profil funkcjonalny ani sposób kalkulacji wynagrodzenia, dane wykazywane w kolejnych informacjach TPR powinny być zasadniczo porównywalne i logicznie kontynuować wcześniejsze raportowanie. Istotne różnice – na przykład zmiana metody, istotne wahania rentowności, pojawienie się nowych kategorii transakcji, istotna zmiana wartości transakcji lub inny sposób ich grupowania – powinny mieć swoje uzasadnienie w dokumentacji i rzeczywistych okolicznościach biznesowych. Brak takiego wyjaśnienia może zostać odebrany jako sygnał, że model rozliczeń nie jest odpowiednio monitorowany i konsekwentnie stosowany albo że raportowanie TPR nie odzwierciedla w pełni rzeczywistego przebiegu transakcji. Skutkiem może być większe zainteresowanie organów podatkowych, konieczność odtworzenia przyczyn zmian po czasie oraz podwyższone ryzyko zakwestionowania rynkowości rozliczeń lub kompletności i poprawności dokumentacji i raportowania.
REKLAMA
Błędy operacyjne w procesie przygotowania TPR
Poza niespójnościami między TPR, dokumentacją i raportowaniem z poprzednich lat, ryzyka mogą wynikać także z bardziej operacyjnych błędów w samym procesie przygotowania danych. Dotyczy to w szczególności nieprawidłowego grupowania transakcji jednorodnych, które może wpływać zarówno na ustalenie wartości transakcji, jak i na ocenę, czy dana transakcja podlega obowiązkowi dokumentacyjnemu. W praktyce problematyczny bywa również brak aktualizacji analiz porównawczych, niemonitorowanie wskaźników rentowności w trakcie roku oraz zbyt późna weryfikacja danych – często dopiero tuż przed terminem przygotowania dokumentacji i złożenia TPR. Takie sytuacje utrudniają reakcję na potencjalne odchylenia i zwiększają ryzyko, że podatnik nie zdąży wyjaśniać rozbieżności, aby w terminie złożyć TPR.
Rentowność jako obszar szczególnej uwagi
Szczególnym obszarem widocznym dla organów podatkowych jest niespójność wyników osiąganych na transakcjach z podmiotami powiązanymi w dłuższym okresie. Jeżeli podatnik w kolejnych informacjach TPR deklaruje, że pełni w grupie ograniczone funkcje i ponosi ograniczone ryzyka – na przykład działa jako producent na zlecenie, dystrybutor o ograniczonym profilu funkcjonalnym albo rutynowy usługodawca – powinien co do zasady wykazywać relatywnie stabilny poziom rentowności na takich transakcjach. Taki profil oznacza bowiem, że kluczowe ryzyka biznesowe, strategiczne czy rynkowe ponosi inny podmiot z grupy, a wynagrodzenie podmiotu rutynowego powinno zapewniać przewidywalny, rynkowy zwrot odpowiadający pełnionym funkcjom, angażowanym aktywom i ponoszonym ryzykom. Istotne wahania wyników między latami, straty albo rentowność odbiegająca od poziomu wynikającego z analizy porównawczej mogą więc sugerować, że model rozliczeń nie jest konsekwentnie stosowany, nie jest monitorowany w trakcie roku albo nie odpowiada rzeczywistemu podziałowi funkcji i ryzyk w grupie.
Podwyższone ryzyko może powstać również niezależnie od deklarowanego profilu funkcjonalnego, jeżeli podmiot wykazuje stratę na danej transakcji albo osiąga wynik poza przedziałem rynkowym wynikającym z analizy porównawczej. W TPR organ podatkowy widzi nie tylko sam fakt realizacji transakcji, lecz także sposób weryfikacji jej rynkowości oraz poziom osiągniętego wyniku. Dlatego podatnik powinien być przygotowany na wyjaśnienie przyczyn takiego odchylenia – na przykład zdarzeń jednorazowych, szczególnych warunków ekonomicznych, zmian wolumenów, kosztów nadzwyczajnych albo innych okoliczności biznesowych wpływających na rentowność. Brak przekonującego uzasadnienia może zostać potraktowany jako sygnał, że rozliczenia z podmiotami powiązanymi nie zostały ustalone lub skorygowane na warunkach rynkowych.
Czerwone flagi widoczne w TPR
Wszystkie powyższe elementy – niespójności danych, brak aktualnych analiz, istotne odchylenia wyników, straty na transakcjach czy wyniki poza przedziałem rynkowym – mogą zostać odczytane jako „czerwone flagi”. Z perspektywy podatnika kluczowe jest więc nie tylko poprawne wypełnienie formularza, ale także zrozumienie, które informacje mogą wymagać dodatkowego uzasadnienia oraz jakie działania można podjąć jeszcze przed złożeniem TPR, aby ograniczyć ryzyko pytań lub kontroli.
Przegląd gotowości przed złożeniem TPR
Właśnie dlatego ostatnia prosta przed złożeniem informacji TPR nie powinna ograniczać się do mechanicznego uzupełnienia formularza. Dobrą praktyką jest krótki przegląd gotowości organizacji: weryfikacja kompletności dokumentacji, aktualności analiz, zgodności danych liczbowych, prawidłowego przypisania metod oraz identyfikacja obszarów, które mogą wymagać dodatkowego wyjaśnienia. Warto sprawdzić, czy wszystkie transakcje objęte obowiązkiem zostały prawidłowo zidentyfikowane, czy wartości wynikające z ksiąg i zestawień zarządczych są spójne z tym, co trafi do TPR, oraz czy osoby odpowiedzialne za podpisanie informacji rozumieją zakres składanych oświadczeń. Taki przegląd pozwala uporządkować proces przed terminem, wskazać najważniejsze ryzyka i zaplanować ewentualne działania korygujące lub wyjaśniające.
Ostatni dzwonek na TPR
W trakcie najbliższego webinaru, omówię najczęstsze pułapki związane z dokumentacją cen transferowych i TPR, a także praktyczne działania, które pomagają zamknąć proces raportowania spokojnie, terminowo i bez niepotrzebnego ryzyka po stronie organizacji oraz osób odpowiedzialnych za podpisanie deklaracji: https://www.tpa-group.pl/pl/news/webinar-ostatni-dzwonek-na-tpr-sprawdz-czy-twoje-raportowanie-jest-bezpieczne/.
Joanna Kubińska, Partner, TPA Poland

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

