
Skarbówka przegrała przed sądem. Kiedy musi oddać pieniądze po uchyleniu decyzji? MF wyjaśnia

REKLAMA
REKLAMA
Masz wyrok sądu, który przyznaje Ci rację w sporze z fiskusem, ale na koncie wciąż pusto? To rzeczywistość wielu polskich podatników. Resort finansów musiał oficjalnie wytłumaczyć się z bulwersującej praktyki podległych mu urzędów. Chodzi o przetrzymywanie gigantycznych kwot mimo wygranej w sądzie.
- Wielomiesięczne opóźnienia i potężne kary. Ministerstwo Finansów pod lupą po interpelacji posła
- Decyzja skarbówki już uchylona, a podatnik przez wiele miesięcy nie może korzystać z własnych środków. Trzeba to wyjaśnić!
- Skarbówka oddaje pieniądze po wyroku sądu? Nie tak szybko. Resort finansów ujawnia mechanizmy
- Ad 12. Jeżeli zwrot nie następuje bezpośrednio po prawomocnym wyroku NSA, proszę wskazać: jaka jest przyczyna zwłoki, jaki jest przeciętny czas oczekiwania na zwrot, jaka była łączna kwota oprocentowania wypłaconego podatnikom za okres pomiędzy wydaniem prawomocnego wyroku NSA a dokonaniem zwrotu środków.
Czy urzędy skarbowe bezprawnie obracają pieniędzmi podatników? Poseł Robert Dowhan uderzył wprost w Ministerstwo Finansów, żądając twardych danych o przetrzymywaniu milionów złotych z uchylonych decyzji podatkowych. Budżet państwa płaci za to gigantyczne odsetki, a ministerstwo właśnie ujawniło szczegóły.
REKLAMA
REKLAMA

Wielomiesięczne opóźnienia i potężne kary. Ministerstwo Finansów pod lupą po interpelacji posła
Poseł Robert Dowhan skierował do ministra finansów i gospodarki interpelację w sprawie terminów zwrotu podatnikom kwot wpłaconych na podstawie decyzji podatkowych uchylonych przez sądy administracyjne oraz podstaw prawnych dalszego przetrzymywania tych środków przez organy podatkowe. Prosi w niej o wyjaśnienie praktyki organów podatkowych dotyczącej zwrotu podatnikom kwot wpłaconych lub wyegzekwowanych na podstawie decyzji podatkowych, które następnie zostały uchylone przez sądy administracyjne. Problem dotyczy sytuacji, w których podatnik wykonał ostateczną i wymagalną decyzję podatkową, uiszczając określoną w niej kwotę, a następnie sąd administracyjny uchylił tę decyzję. W praktyce mogą występować w szczególności dwie sytuacje.
„Pierwsza sytuacja dotyczy prawomocnego wyroku Naczelnego Sądu Administracyjnego, w którym NSA oddala skargę kasacyjną organu od wyroku WSA uchylającego decyzję podatkową albo uchyla wyrok WSA oddalający skargę podatnika i jednocześnie uchyla decyzję organu, przekazując sprawę do ponownego rozpoznania. W takim przypadku decyzja podatkowa, na podstawie której podatnik uiścił określoną kwotę, zostaje wyeliminowana z obrotu prawnego. Powstaje zatem pytanie, na jakiej podstawie prawnej organ podatkowy nadal dysponuje środkami podatnika, skoro decyzja stanowiąca podstawę ich pobrania została uchylona. Szczególne znaczenie ma to dla podatników, którzy potrzebują odzyskać swoje środki niezwłocznie. Wielomiesięczne oczekiwanie na zwrot pieniędzy może mieć dla nich poważne konsekwencje finansowe. Jednocześnie państwo, zwracając podatnikowi nienależnie pobrane środki wraz z należnym oprocentowaniem, ponosi dodatkowe koszty. W przypadku dużych kwot i długiego okresu oczekiwania może to oznaczać znaczne obciążenie budżetu państwa” - pisze poseł w interpelacji.
Druga sytuacja dotyczy nieprawomocnego wyroku Wojewódzkiego Sądu Administracyjnego uchylającego ostateczną decyzję podatkową. Jak wskazuje Robert Dowhan „zgodnie z art. 152 § 1 ustawy z dnia 30 sierpnia 2002 r. – Prawo o postępowaniu przed sądami administracyjnymi, w razie uwzględnienia skargi na akt lub czynność nie wywołują one skutków prawnych do chwili uprawomocnienia się wyroku, chyba że sąd postanowi inaczej”.
REKLAMA
Decyzja skarbówki już uchylona, a podatnik przez wiele miesięcy nie może korzystać z własnych środków. Trzeba to wyjaśnić!
W związku z powyższym - jak zauważa poseł - pojawia się pytanie, czy w przypadku uchylenia przez WSA decyzji podatkowej organ podatkowy może nadal zatrzymywać środki pobrane na podstawie tej decyzji do czasu prawomocnego zakończenia postępowania sądowo administracyjnego. W praktyce spotykane są sytuacje, w których zwrot środków nie następuje niezwłocznie, między innymi z powodu oczekiwania na zwrot akt administracyjnych z sądu lub na prawomocne zakończenie postępowania. W ocenie posła „wymaga to jednoznacznego wyjaśnienia, ponieważ podatnik może przez wiele miesięcy pozostawać pozbawiony możliwości korzystania z własnych środków, mimo że decyzja stanowiąca podstawę ich pobrania została przez sąd uchylona”.
W związku z powyższym poseł na Sejm RP postawił następujące pytania:
- Jaka jest podstawa prawna dalszego przetrzymywania przez organ podatkowy środków wpłaconych lub pobranych od podatnika na podstawie decyzji podatkowej, która została prawomocnie uchylona przez Naczelny Sąd Administracyjny?
- Czy w przypadku prawomocnego uchylenia przez sąd administracyjny decyzji podatkowej organ podatkowy jest zobowiązany do niezwłocznego zwrotu podatnikowi kwoty wpłaconej na podstawie tej decyzji? Jeżeli nie, proszę wskazać konkretną podstawę prawną oraz przesłanki pozwalające organowi na dalsze zatrzymywanie tych środków.
- Ile decyzji podatkowych zostało uchylonych przez wojewódzkie sądy administracyjne w poszczególnych latach 2021-2025 oraz w pierwszej połowie 2026 r.? Proszę o przedstawienie danych w podziale na poszczególne lata.
- Jaka była łączna wartość zobowiązań podatkowych wynikających z decyzji uchylonych następnie przez sądy administracyjne w poszczególnych latach 2021-2025 oraz w pierwszej połowie 2026 r.?
- W jakim średnim czasie, liczonym od dnia wydania wyroku WSA uchylającego decyzję podatkową, organy podatkowe dokonują zwrotu środków podatnikom?
- Czy Ministerstwo Finansów i Gospodarki posiada dane dotyczące liczby przypadków, w których po wydaniu przez WSA wyroku uchylającego decyzję podatkową zwrot środków nastąpił dopiero po upływie: 30 dni, 90 dni, 180 dni, 1 roku, ponad 1 roku?
- Jaka była łączna kwota oprocentowania wypłaconego podatnikom w związku ze zwrotem kwot pobranych na podstawie decyzji podatkowych, które następnie zostały uchylone przez sądy administracyjne, w poszczególnych latach 2021-2025 oraz w pierwszej połowie 2026 r.?
- Czy Ministerstwo Finansów i Gospodarki posiada dane pozwalające wyodrębnić, jaka część tego oprocentowania została naliczona za okres:
- od dnia zapłaty lub pobrania kwoty wynikającej z decyzji do dnia wydania wyroku WSA,
- od dnia wydania wyroku WSA uchylającego decyzję do dnia dokonania zwrotu,
- od dnia wydania prawomocnego wyroku NSA do dnia dokonania zwrotu? - Ile decyzji podatkowych uchylonych przez WSA zostało zaskarżonych przez organy podatkowe do Naczelnego Sądu Administracyjnego? Proszę o dane za lata 2021-2025 oraz pierwszą połowę 2026 r., wraz z łączną wartością zobowiązań podatkowych wynikających z tych decyzji.
- Ile z tych skarg kasacyjnych zostało uwzględnionych przez NSA, a ile oddalonych? Proszę również o wskazanie łącznej wartości zobowiązań podatkowych dotyczących tych spraw.
- Czy w przypadku prawomocnego wyroku NSA utrzymującego w mocy wyrok WSA uchylający decyzję podatkową zwrot środków podatnikowi następuje bezpośrednio po uzyskaniu przez organ informacji o prawomocnym zakończeniu postępowania?
- Jeżeli zwrot nie następuje bezpośrednio po prawomocnym wyroku NSA, proszę wskazać:
- jaka jest przyczyna zwłoki,
- jaki jest przeciętny czas oczekiwania na zwrot,
- jaka była łączna kwota oprocentowania wypłaconego podatnikom za okres pomiędzy wydaniem prawomocnego wyroku NSA a dokonaniem zwrotu środków. - Czy Ministerstwo Finansów i Gospodarki analizowało skalę kosztów ponoszonych przez budżet państwa w związku z opóźnionym zwrotem środków podatnikom po uchyleniu decyzji podatkowych przez sądy administracyjne?
- Czy Ministerstwo Finansów i Gospodarki zamierza podjąć działania legislacyjne lub organizacyjne, które doprowadziłyby do automatycznego i możliwie szybkiego zwrotu podatnikowi środków po prawomocnym wyeliminowaniu z obrotu prawnego decyzji stanowiącej podstawę ich pobrania, bez konieczności dodatkowego oczekiwania przez podatnika na czynności organizacyjne organu?
- Czy zdaniem ministra finansów obecny system zapewnia właściwą równowagę pomiędzy ochroną interesów Skarbu Państwa a prawem podatnika do niezwłocznego dysponowania własnymi środkami w sytuacji, gdy decyzja stanowiąca podstawę ich pobrania została uchylona przez sąd administracyjny?
Poseł prosi o przedstawienie odpowiedzi wraz z możliwie szczegółowymi danymi statystycznymi, w szczególności w podziale na poszczególne lata oraz – jeżeli jest to możliwe – na rodzaje podatków i szczeble organów podatkowych.
Skarbówka oddaje pieniądze po wyroku sądu? Nie tak szybko. Resort finansów ujawnia mechanizmy
Wygrana przed WSA lub NSA wcale nie oznacza szybkiego zwrotu niesłusznie pobranego podatku. Ministerstwo Finansów odpowiedziało na interpelację poselską w sprawie blokowania środków finansowych Polaków. Sprawdź, na jakie przepisy powołują się urzędnicy i jak długo naprawdę trzeba czekać na przelew z urzędu.

W odpowiedzi na interpelację nr 19579 Pana posła Roberta Dowhana w sprawie terminów zwrotu podatnikom kwot wpłaconych na podstawie decyzji podatkowych uchylonych przez sądy administracyjne oraz podstaw prawnych dalszego przetrzymywania tych środków przez organy podatkowe, Jarosław Neneman, Podsekretarz Stanu w Ministerstwie Finansów udzielił następujących, poniższych wyjaśnień.
Ad 1. Jaka jest podstawa prawna dalszego przetrzymywania przez organ podatkowy środków wpłaconych lub pobranych od podatnika na podstawie decyzji podatkowej, która została prawomocnie uchylona przez Naczelny Sąd Administracyjny?
Ad 2. Czy w przypadku prawomocnego uchylenia przez sąd administracyjny decyzji podatkowej organ podatkowy jest zobowiązany do niezwłocznego zwrotu podatnikowi kwoty wpłaconej na podstawie tej decyzji? Jeżeli nie, proszę wskazać konkretną podstawę prawną oraz przesłanki pozwalające organowi na dalsze zatrzymywanie tych środków.
Przepisy ustawy z dnia 29 sierpnia 1997 r. - Ordynacja podatkowa, dalej: „Ordynacja podatkowa”, określają terminy, w których organy podatkowe zwracają nadpłatę powstałą w związku z uchyleniem albo stwierdzeniem nieważności decyzji. Zgodnie z art. 77 § 1 pkt 1 Ordynacji podatkowej nadpłata podlega zwrotowi w terminie 30 dni od dnia wydania nowej decyzji - jeżeli nadpłata powstała w związku z uchyleniem albo stwierdzeniem nieważności decyzji.
Natomiast art. 77 § 1 pkt 3 Ordynacji podatkowej, w brzmieniu obowiązującym od 1 października 2026 r., stanowi, że nadpłata podlega zwrotowi w terminie 30 dni od dnia doręczenia organowi podatkowemu odpisu orzeczenia sądu administracyjnego ze stwierdzeniem jego prawomocności, uchylającego decyzję albo stwierdzającego jej nieważność - jeżeli w związku z uchyleniem albo stwierdzeniem nieważności decyzji nie wystąpi obowiązek wydania nowej decyzji.
Jednocześnie zgodnie z art. 77 § 4 Ordynacji podatkowej, w przypadku niewydania nowej decyzji w terminie 3 miesięcy od dnia doręczenia organowi podatkowemu odpisu orzeczenia sądu administracyjnego ze stwierdzeniem jego prawomocności, uchylającego decyzję albo stwierdzającego jej nieważność, nadpłata stanowiąca kwotę wpłaconą na podstawie decyzji uchylonej albo decyzji, której nieważność stwierdzono, podlega zwrotowi bez zbędnej zwłoki.
W odniesieniu do środków pobranych w administracyjnym postępowaniu egzekucyjnym należy wskazać, że organy egzekucyjne przekazują na rachunek wierzyciela - organu podatkowego - wyegzekwowane należności wraz z odsetkami, natomiast wyegzekwowane koszty egzekucyjne są przekazywane do budżetu państwa.
Zwrot kosztów egzekucyjnych w przypadku uchylenia albo stwierdzenia nieważności orzeczenia reguluje art. 64cd § 3 pkt 3 ustawy o postępowaniu egzekucyjnym w administracji. Zwrotu kosztów egzekucyjnych wraz z ustawowymi odsetkami dokonuje się na wniosek lub z urzędu niezwłocznie po uzyskaniu przez organ egzekucyjny informacji o uchyleniu albo stwierdzeniu nieważności orzeczenia stanowiącego podstawę wystawienia tytułu wykonawczego lub postanowienia o nadaniu temu orzeczeniu rygoru natychmiastowej wykonalności.
Ad 3. Ile decyzji podatkowych zostało uchylonych przez wojewódzkie sądy administracyjne w poszczególnych latach 2021–2025 oraz w pierwszej połowie 2026 r.? Proszę o przedstawienie danych w podziale na poszczególne lata.
Dostępne dane dotyczące prawomocnych rozstrzygnięć uchylonych przez wojewódzkie sądy administracyjne przedstawiają się następująco:
Rok | Liczba rozstrzygnięć uchylonych przez WSA |
|---|---|
2021 | 621 |
2022 | 776 |
2023 | 762 |
2024 | 876 |
2025 | 809 |
Ad 4. Jaka była łączna wartość zobowiązań podatkowych wynikających z decyzji uchylonych następnie przez sądy administracyjne w poszczególnych latach 2021– 2025 oraz w pierwszej połowie 2026 r.?
Ministerstwo Finansów nie posiada danych objętych tym pytaniem.
Ad 5. W jakim średnim czasie, liczonym od dnia wydania wyroku WSA uchylającego decyzję podatkową, organy podatkowe dokonują zwrotu środków podatnikom?
Ministerstwo Finansów nie posiada danych objętych tym pytaniem.
Ad 6. Czy Ministerstwo Finansów posiada dane dotyczące liczby przypadków, w których po wydaniu przez WSA wyroku uchylającego decyzję podatkową zwrot środków nastąpił dopiero po upływie: 30 dni, 90 dni, 180 dni, 1 roku, ponad 1 roku?
Ministerstwo Finansów nie posiada danych objętych tym pytaniem.
Ad 7. Jaka była łączna kwota oprocentowania wypłaconego podatnikom w związku ze zwrotem kwot pobranych na podstawie decyzji podatkowych, które następnie zostały uchylone przez sądy administracyjne, w poszczególnych latach 2021–2025 oraz w pierwszej połowie 2026 r.?
Ministerstwo Finansów nie posiada danych objętych tym pytaniem.
Ad 8. Czy Ministerstwo Finansów posiada dane pozwalające wyodrębnić, jaka część tego oprocentowania została naliczona za okres: od dnia zapłaty lub pobrania kwoty wynikającej z decyzji do dnia wydania wyroku WSA, od dnia wydania wyroku WSA uchylającego decyzję do dnia dokonania zwrotu, od dnia wydania prawomocnego wyroku NSA do dnia dokonania zwrotu?
Ministerstwo Finansów nie posiada danych objętych tym pytaniem.
Ad 9. Ile decyzji podatkowych uchylonych przez WSA zostało zaskarżonych przez organy podatkowe do Naczelnego Sądu Administracyjnego? Proszę o dane za lata 2021–2025 oraz pierwszą połowę 2026 r., wraz z łączną wartością zobowiązań podatkowych wynikających z tych decyzji.
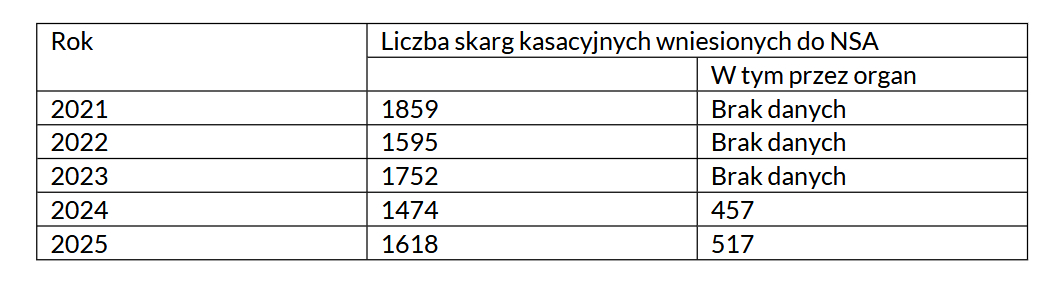
Dane dotyczące liczby skarg kasacyjnych wniesionych przez organy podatkowe do NSA są dostępne za lata 2024–2025. W latach wcześniejszych dane te nie były gromadzone. W związku z tym poniżej zaprezentowane są również dane dotyczące ogólnej liczby złożonych skarg kasacyjnych w danym roku. Dostępne dane przedstawiają się następująco:
skargi kasacyjne
skargi kasacyjne
INFOR
Ministerstwo Finansów nie gromadzi informacji dotyczących wartości zobowiązań podatkowych wynikających z decyzji objętych tymi skargami.
Ad 10. Ile z tych skarg kasacyjnych zostało uwzględnionych przez NSA, a ile oddalonych? Proszę również o wskazanie łącznej wartości zobowiązań podatkowych dotyczących tych spraw.
Dostępne są dane dotyczące ogólnej liczby niekorzystnych dla organu orzeczeń NSA wydanych w wyniku rozpatrzenia skargi kasacyjnej w danym roku. Z uwagi na czas trwania postępowań sądowoadministracyjnych orzeczenia wydane w danym roku co do zasady nie odnoszą się do skarg złożonych w tym samym roku. Dane te przedstawiają się następująco:
Rok | Liczba niekorzystnych dla organu orzeczeń NSA |
|---|---|
2021 | 438 |
2022 | 523 |
2023 | 641 |
2024 | 652 |
2025 | 672 |
Dostępne dane nie pozwalają zatem na przedstawienie liczby skarg uwzględnionych i oddalonych w odniesieniu dokładnie do skarg wskazanych w odpowiedzi na pytanie 9. Ministerstwo Finansów nie posiada również danych dotyczących łącznej wartości zobowiązań podatkowych odnoszących się do tych spraw.
Ad 11. Czy w przypadku prawomocnego wyroku NSA utrzymującego w mocy wyrok WSA uchylający decyzję podatkową zwrot środków podatnikowi następuje bezpośrednio po uzyskaniu przez organ informacji o prawomocnym zakończeniu postępowania?
W przypadku oddalenia przez NSA skargi kasacyjnej wyrok WSA uzyskuje walor prawomocności z dniem, w którym NSA oddalił skargę kasacyjną. W takiej sytuacji zastosowanie znajdują terminy zwrotu nadpłaty określone w art. 77 § 1 pkt 1 i 3 Ordynacji podatkowej, liczone odpowiednio - w zależności od okoliczności sprawy - od dnia wydania nowej decyzji albo od dnia doręczenia organowi podatkowemu orzeczenia NSA.
W przypadku niewydania nowej decyzji w terminie 3 miesięcy od dnia doręczenia organowi podatkowemu odpisu orzeczenia NSA oddalającego skargę kasacyjną od wyroku WSA uchylającego decyzję albo stwierdzającego jej nieważność, nadpłata stanowiąca kwotę wpłaconą na podstawie decyzji uchylonej albo decyzji, której nieważność stwierdzono, podlega zwrotowi bez zbędnej zwłoki na podstawie art. 77 § 4 Ordynacji podatkowej.
Ad 12. Jeżeli zwrot nie następuje bezpośrednio po prawomocnym wyroku NSA, proszę wskazać: jaka jest przyczyna zwłoki, jaki jest przeciętny czas oczekiwania na zwrot, jaka była łączna kwota oprocentowania wypłaconego podatnikom za okres pomiędzy wydaniem prawomocnego wyroku NSA a dokonaniem zwrotu środków.
Ministerstwo Finansów nie posiada danych objętych tym pytaniem.
Ad 13. Czy Ministerstwo Finansów analizowało skalę kosztów ponoszonych przez budżet państwa w związku z opóźnionym zwrotem środków podatnikom po uchyleniu decyzji podatkowych przez sądy administracyjne?
W ramach danych i informacji pozostających w dyspozycji komórek Ministerstwa Finansów właściwych w zakresie objętym interpelacją nie prowadzono analizy pozwalającej na określenie skali kosztów ponoszonych przez budżet państwa w związku z opóźnionym zwrotem środków podatnikom po uchyleniu decyzji podatkowych przez sądy administracyjne.
Dane przekazane w pkt 3, 9 i 10 dotyczą podatków CIT, PIT, VAT, podatków sektorowych i majątkowych oraz akcyzy, opłaty emisyjnej i paliwowej. Zestawienia nie obejmuje decyzji wydawanych przez komórki wierzycielskie, m.in. decyzji w sprawie ulg w spłacie zobowiązań podatkowych, decyzji o odpowiedzialności osób trzecich, decyzji zabezpieczających, decyzji w zakresie ustalenia wysokości stawki karty podatkowej, miesięcznych zaliczek na podatek dochodowy od dochodów z działów specjalnych produkcji rolnej, ryczałtu od przychodów osób duchownych, decyzji dotyczących VAT import i akcyzy import oraz decyzji wydawanych w trybach nadzwyczajnych.
Dane dotyczące I półrocza 2026 r. są obecnie agregowane i weryfikowane.
Ad 14. Czy Ministerstwo Finansów zamierza podjąć działania legislacyjne lub organizacyjne, które doprowadziłyby do automatycznego i możliwie szybkiego zwrotu podatnikowi środków po prawomocnym wyeliminowaniu z obrotu prawnego decyzji stanowiącej podstawę ich pobrania, bez konieczności dodatkowego oczekiwania przez podatnika na czynności organizacyjne organu?
W ocenie Ministerstwa Finansów, terminy wskazane w art. 77 § 1 pkt 1 i 3 oraz § 4 Ordynacji podatkowej są terminami optymalnymi, uwzględniającymi z jednej strony interes podatnika w możliwie szybkim odzyskaniu nadpłaty, a z drugiej strony niezbędny czas na czynności leżące po stronie organu podatkowego.
W związku z powyższym nie jest przewidywane skrócenie tych terminów. Należy ponadto wskazać, że niewykonanie w terminie obowiązku zwrotu nadpłaty, którego skutkiem jest oprocentowanie tej należności, może wiązać się z odpowiedzialnością za naruszenie dyscypliny finansów publicznych.
Ad 15. Czy zdaniem Ministra Finansów obecny system zapewnia właściwą równowagę pomiędzy ochroną interesów Skarbu Państwa a prawem podatnika do niezwłocznego dysponowania własnymi środkami w sytuacji, gdy decyzja stanowiąca podstawę ich pobrania została uchylona przez sąd administracyjny?
Na gruncie Ordynacji podatkowej rodzajem rekompensaty za niezgodne z prawem dysponowanie przez organ podatkowy środkami finansowymi podatnika uprawnionego do otrzymania zwrotu nadpłaty jest instytucja oprocentowania nadpłaty.
Z uregulowań Ordynacji podatkowej (art. 78 § 1 Ordynacji podatkowej) wynika, że pomiędzy stawką oprocentowania nadpłaty a stawką odsetek za zwłokę została zachowana symetria. Ze względu na tożsamość interesu ekonomicznego realizowanego po stronie podatnika poprzez oprocentowanie jego nadpłaty oraz po stronie organu podatkowego w postaci odsetek za zwłokę pobieranych od zaległości podatkowych, stawka oprocentowania odpowiada stawce odsetek za zwłokę.
Zgodnie z art. 78 § 3 pkt 1 Ordynacji podatkowej, w brzmieniu obowiązującym od 1 października 2026 r., w przypadkach przewidzianych w art. 77 § 1 pkt 1 i 3 oprocentowanie przysługuje od dnia powstania nadpłaty, a jeżeli organ podatkowy nie przyczynił się do powstania przesłanki zmiany albo uchylenia decyzji, a nadpłata nie została zwrócona w terminie - odpowiednio od dnia wydania decyzji o zmianie albo uchyleniu decyzji albo od dnia wydania orzeczenia sądu administracyjnego o uchyleniu decyzji lub stwierdzeniu jej nieważności.
W ocenie Ministerstwa Finansów, obecnie obowiązujące rozwiązanie w zakresie oprocentowania nadpłat w należyty sposób rekompensuje podatnikowi oczekiwanie na zwrot nadpłaty wynikającej z uchylenia decyzji organu podatkowego przez sąd administracyjny.
Interpelacja nr 19579 w sprawie terminów zwrotu podatnikom kwot wpłaconych na podstawie decyzji podatkowych uchylonych przez sądy administracyjne oraz podstaw prawnych dalszego przetrzymywania tych środków przez organy podatkowe



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

