
Limity podatkowe w 2027 r. Ryczałtowcy mają powody do niepokoju, szykuje się potężne cięcie

REKLAMA
REKLAMA
Limity podatkowe na rok 2027 będą wyższe niż w latach 2025-2026. To pierwszy wzrost od 2023 roku. W rezultacie więcej przedsiębiorców będzie mogło korzystać ze statusu małego podatnika, rozliczenia kwartalnego VAT czy uniknąć konieczności przejścia na pełną księgowość. Większość limitów wciąż jest jednak niższa niż w latach 2023-2024.
- Limity podatkowe dla ryczałtu w 2027 r. Uwaga na planowane zmiany w przepisach!
- Limity podatkowe dla małego podatnika
- Limity dla 9% stawki CIT
- Limity podatkowe dla pełnej księgowości
Limity podatkowe w przepisach określane są w walucie euro. Aby przeliczyć je na PLN, trzeba zastosować odpowiedni kurs Narodowego Banku Polskiego z pierwszego dnia roboczego października. Właściwym kursem dla limitów w 2027 r. będzie kurs euro z dnia 1 października 2026 r., który wyniósł 4,3770 zł. Rok wcześniej kurs euro 1 października był niższy i wynosił 4,2586 zł. Oznacza to podwyższenie limitów podatkowych na 2027 rok.
REKLAMA
REKLAMA

Limity podatkowe dla ryczałtu w 2027 r. Uwaga na planowane zmiany w przepisach!
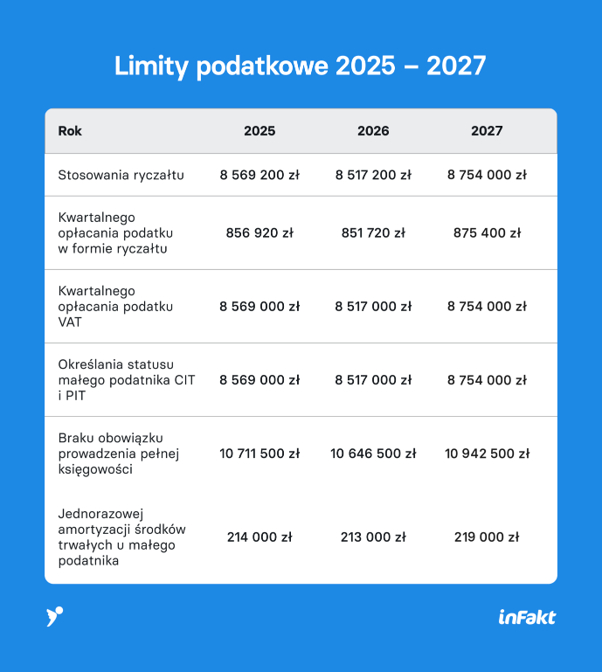
Podatnicy, którzy będą chcieli dalej prowadzić działalność gospodarczą w 2027 r. w formie ryczałtu ewidencjonowanego, nie mogą przekroczyć kwoty przychodu rocznego w wysokości 2 milionów euro. W przeliczeniu na kurs z pierwszego dnia roboczego października 2026 roku limit ten wyniesie 8 754 000 zł (obecnie jest to 8 517 200 zł), a więc wzrośnie o 236 800 zł. Wciąż jednak będzie to mniej niż w 2023 roku, kiedy limit wynosił 9 654 400 zł. Warto jednak pamiętać o planowanej zmianie przepisów. Jeśli dojdzie ona do skutku, limit przychodów uprawniający do stosowania ryczałtu zostanie obniżony do 250 tys. euro, czyli aż ośmiokrotnie. W przeliczeniu po kursie z 1 października 2026 roku byłoby to zaledwie 1 094 250 zł.
Limit przychodu dla kwartalnego opłacania podatku przez ryczałtowców wynosi 200 tysięcy euro. W związku z tym będą mogli oni płacić podatki kwartalnie w 2027 roku, jeśli w 2026 roku ich przychód nie przekroczy 875 400 zł (w 2026 roku jest to 851 720 zł). Trzeba jednak pamiętać, że nowych przedsiębiorców nie obowiązuje limit przychodów dla ryczałtu. Ma on zastosowanie tylko dla osób kontynuujących prowadzenie działalności gospodarczej. Ponadto, w spółkach cywilnych i jawnych do limitu dla ryczałtu wlicza się przychód wszystkich wspólników. Limit ten przysparza problemów, gdyż wielu podatników nie zdaje sobie z niego sprawy. Tak niskiego limitu nie ma przy podatku liniowym czy skali podatkowej (tam kwartalne zaliczki mogą wpłacać mali podatnicy oraz osoby rozpoczynające działalność), co powoduje, że przedsiębiorcy na ryczałcie o nim zapominają lub go nie znają. Opłacanie podatku kwartalnie, gdy przychody przekroczyły limit, spowoduje powstanie zaległości i odsetek. Po złożeniu zeznania fiskus z pewnością zwróci przedsiębiorcy uwagę i poprosi o korektę zeznania.
Limity podatkowe dla małego podatnika
W przepisach o podatku dochodowym istnieje również pojęcie małego podatnika, czyli takiego, którego przychody nie przekroczą 2 mln euro, a więc obecnie jest to 8 517 000 zł rocznie. W 2027 roku będzie to 8 754 000 zł. Mały podatnik również może opłacać VAT kwartalnie, ale dopiero po 12 miesiącach od dnia rejestracji do VAT.
REKLAMA
Status małego podatnika w podatku dochodowym umożliwia również jednorazową amortyzację środków trwałych. Jednak osiągnięcie limitu przychodowego dla małego podatnika nie oznacza, że można dokonać jednorazowej amortyzacji każdego środka trwałego. Zasada ta dotyczy tylko tych, które w ich klasyfikacji znalazły się w grupach 3-6 i 8, z wyłączeniem samochodów osobowych. Drugim warunkiem korzystania z jednorazowej amortyzacji jest stosowanie się do rocznego limitu jednorazowych odpisów, który wynosi 50 tysięcy euro.
Na skutek zmian w kursie euro, w przeliczeniu na złotówki, limit ten w 2027 roku będzie wynosił 219 000 zł. W 2026 roku wynosi 213 000 zł, w 2025 było to 214 000 zł, a w 2024 230 000 zł. Dla przypomnienia w 2023 było to aż 241 tys. zł. Mimo wzrostu limit wciąż jest wyraźnie niższy niż kilka lat temu, a dobra materialne z roku na rok drożeją. Niezbędnym jest szybkie wdrożenie wyższego limitu wyrażonego w euro. Pojawiały się pomysły na zwiększenie tego limitu do 100 tys. euro, co z pewnością byłoby pozytywną zmianą.
limity podatkowe 2025-2027
limity podatkowe 2025-2027
Media
Limity dla 9% stawki CIT
Preferencyjna stawka CIT 9% uzależniona jest od tego, czy spółka zastosuje się do dwóch limitów:
- przychody brutto z roku poprzedniego nie mogą przekraczać 2 mln euro,
- przychody netto w roku podatkowym nie mogą przekraczać 2 mln euro.
Z 9% stawki CIT w 2027 roku skorzystają firmy, których przychód brutto w 2026 roku nie przekroczy 8 754 000 zł. Limit przychodów netto przeliczany natomiast jest po kursie z pierwszego dnia roboczego roku. W konsekwencji drugą wartość limitu na 2027 rok poznamy dopiero 4 stycznia 2027 r., ponieważ 1 stycznia to święto, a 2 i 3 stycznia przypadają w weekend. Nie dotyczy to podmiotów rozliczających się na estońskim CIT, w ich przypadku limit jest wyłącznie jeden, tj. ten z października.

Limity podatkowe dla pełnej księgowości
Limit dla pełnych ksiąg rachunkowych od 2025 roku wynosi 2,5 mln euro. Wcześniej było to 2 mln euro. Obecnie po przekroczeniu rocznie 2,5 mln euro przychodu, podatnicy korzystający z uproszczonej księgowości muszą przejść na księgowość pełną. Przepis ten obowiązuje nie tylko wspólników spółek cywilnych, spółek jawnych czy partnerskich, ale także osoby fizyczne prowadzące jednoosobowe działalności gospodarcze. Jeśli przychód firmy w 2026 roku nie przekroczy kwoty 10 942 500 zł, to w 2027 roku przedsiębiorca nadal może prowadzić księgowość uproszczoną. W 2026 roku limit ten wynosi 10 646 500 zł.
Reasumując, w 2027 roku limity wzrosną, jednak wyłącznie za sprawą kursu euro, a nie decyzji ustawodawcy. Większość z nich wciąż jest niższa niż w latach 2023-2024, dlatego też w mojej ocenie powinny zostać podniesione, zwłaszcza po ostatnich latach wysokiej inflacji. Na limity należy spojrzeć szerzej i być może wprowadzić systemowe rozwiązanie pozwalające na ich urealnienie.
Piotr Juszczyk, Główny Doradca Podatkowy w firmie inFakt



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

