
Jakie nastroje mają księgowi w 2026 r. INK - pierwszy rynkowy wskaźnik kondycji polskiej branży księgowej

REKLAMA
REKLAMA
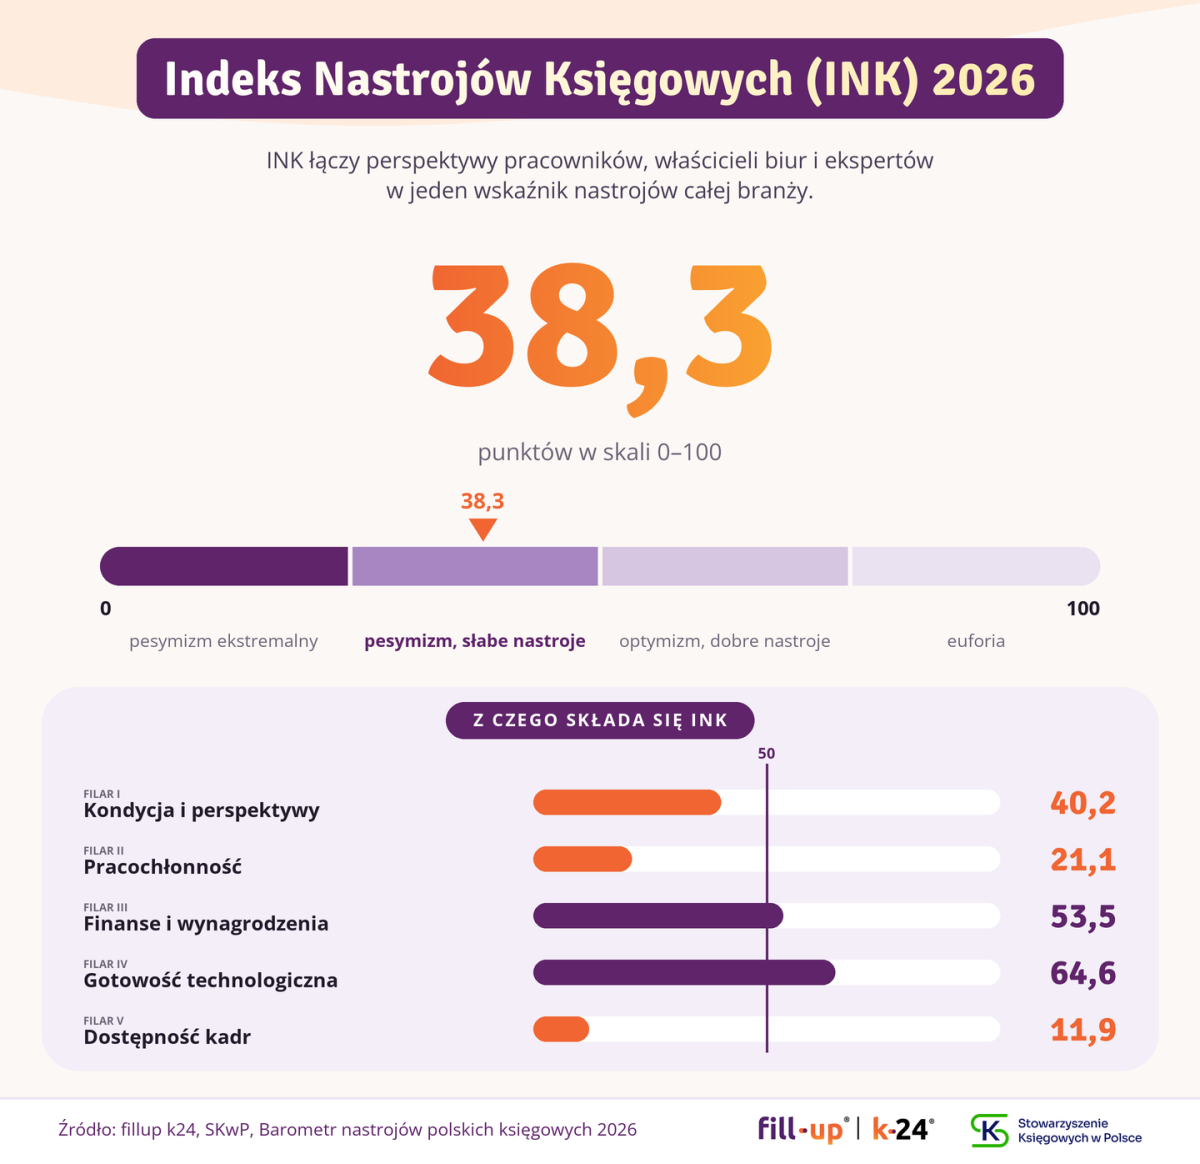
Coraz większe wymogi sprawozdawcze, nadchodzące wdrożenia struktur JPK_CIT oraz utrzymujący się deficyt kadr wyznaczają aktualne tło operacyjne w polskiej księgowości. Zaprezentowany podczas konferencji „Cyfrowy Księgowy 3.0” syntetyczny Indeks Nastrojów Księgowych (INK) – opracowany przez firmę e-file we współpracy ze Stowarzyszeniem Księgowych w Polsce (SKwP) – wyniósł 38,3 pkt w 100-punktowej skali. Ogłoszony po raz pierwszy wskaźnik stanowi ustrukturyzowany punkt odniesienia dla oceny kondycji sektora finansowo-księgowego.
- Premiera Indeksu Nastrojów Księgowych (INK)
- Od faktury do pełnego wglądu KAS. Nowy wymiar sprawozdawczości
- Prześwietlenie procesów: kluczem cyfrowy porządek, nie AI
- O Indeksie INK (Indeks Nastrojów Księgowych)
Premiera Indeksu Nastrojów Księgowych (INK)
Indeks Nastrojów Księgowych (INK) został zaprojektowany jako cykliczne narzędzie analityczne do badania nastrojów oraz dojrzałości procesowej w polskiej księgowości. Inicjatywa firmy e-file (dostawcy rozwiązań: e-pity, fillup i fillup k24), realizowana we współpracy z ekspertami i organizacjami branżowymi, bazuje na metodologii zbliżonej do przemysłowych wskaźników PMI. Syntetyczna ocena opiera się na analizie pięciu filarów operacyjnych: perspektyw biznesowych, pracochłonności, finansów, technologii oraz dostępności kadr. Najwyżej ocenionym obszarem okazała się Gotowość technologiczna (64,6 pkt), a powyżej progu równowagi znalazł się również filar Finansów i Wynagrodzeń (53,5 pkt). Pozostałe filary wykazują wyraźną dekoniunkturę: Kondycja i perspektywy uzyskały 40,2 pkt, Pracochłonność 21,1 pkt, a najniższy wynik odnotowano w obszarze Dostępności kadr – zaledwie 11,9 pkt.
Oficjalny debiut wskaźnika na ogólnopolskiej konferencji „Cyfrowy Księgowy 3.0” wyznacza nowy standard w monitorowaniu wyzwań, z jakimi mierzą się działy finansowe oraz biura rachunkowe. Wynik 38,3 pkt, usytuowany poniżej neutralnego progu równowagi (50 pkt), odzwierciedla skumulowany wpływ zmian prawnych i organizacyjnych na codzienne funkcjonowanie zespołów księgowych.
– Otrzymany wynik 38,3 punktów to racjonalny obraz wyzwań, z jakimi na co dzień mierzy się środowisko księgowych. Przeciążenie pracą wynikające ze stałej presji czasu i skomplikowania przepisów sprawia, że specjaliści ds. finansów niejednokrotnie przejmują role wsparcia technicznego i doradców procesowych dla swoich klientów. Pamiętajmy jednak, że profesjonalna księgowość to strategiczny partner w zarządzaniu przedsiębiorstwem, a nie tylko obszar generujący koszty operacyjne – wskazuje Małgorzata Ilona Kamieniecka, Wiceprezes Zarządu Głównego Stowarzyszenia Księgowych w Polsce.
REKLAMA
REKLAMA

Od faktury do pełnego wglądu KAS. Nowy wymiar sprawozdawczości
Wniosek z dyskusji konferencyjnych wyznacza nowy kierunek dla procesów księgowych, w których dochodzi do wyraźnej zmiany priorytetów. Obawy o wyzwania techniczne ustępują miejsca przygotowaniom do dokładnej analizy danych podatkowych. Kluczowym zadaniem dla firm staje się obecnie usprawnienie wewnętrznego obiegu dokumentów oraz przygotowanie systemów do nowych wymogów sprawozdawczych.
Największym wyzwaniem regulacyjnym (wskazanym przez 82,4% księgowych) pozostaje dostosowanie i mapowanie planów kont oraz właściwe przypisanie znaczników podatkowych na potrzeby nowych struktur JPK_CIT i JPK_KR_PD.
– Musimy wyraźnie rozgraniczyć rolę biznesu od zadań księgowości. Sama obsługa KSeF i pozyskanie dokumentu leży głównie po stronie przedsiębiorstwa. Prawdziwe problemy księgowych zaczynają się krok dalej – przy prawidłowym ewidencjonowaniu i kwalifikacji podatkowej. Wyzwania KSeF dotyczą m.in. ryzyka podwójnego fakturowania czy ustalenia właściwego momentu ujęcia transakcji. Dodatkowo nowe struktury, takie jak JPK_CIT czy JPK_KR_PD, weryfikują już nie tylko VAT, ale rzetelność rozliczeń podatku dochodowego. Księgowi mają świadomość, że większy zakres przesyłanych danych to szerszy obszar kontroli KAS, dlatego precyzja na etapie przygotowania plików jest dziś kluczowa – wyjaśnia Monika Piątkowska, doradca podatkowy w e-pity.
Prześwietlenie procesów: kluczem cyfrowy porządek, nie AI
Istotną przeciwwagą dla wyzwań regulacyjnych i kadrowych pozostaje filar: Gotowości technologicznej (64,7 pkt). W obliczu rosnącej skali obowiązków sprawozdawczych przedsiębiorstwa i biura rachunkowe coraz mocniej stawiają na cyfryzację rutynowych operacji. Na czoło planowanych inwestycji technologicznych wysuwają się bezpośrednie integracje systemów fakturowych z oprogramowaniem finansowo-księgowym oraz standaryzacja kanałów wymiany dokumentów.
– Z perspektywy praktyki księgowej kluczowym zadaniem pozostaje eliminacja chaosu informacyjnego oraz uporządkowanie komunikacji z klientami. Dzisiejszy rynek wymaga od nas cyfrowego porządku: zintegrowanych i stabilnych narzędzi, które automatycznie pobierają dane i standaryzują ich obieg. Tylko sprawna automatyzacja powtarzalnych czynności pozwala uwolnić zasoby czasowe, które księgowi mogą przeznaczyć na merytoryczną analizę finansową oraz doradztwo dla biznesu – podsumowuje Zuzanna Kwiatkowska, ekspertka księgowo-podatkowa fillup k24.
REKLAMA
O Indeksie INK (Indeks Nastrojów Księgowych)
Indeks Nastrojów Księgowych (INK) to syntetyczny wskaźnik koniunktury i sentymentu w polskiej branży finansowo-księgowej, opracowywany przez e-file, przy współpracy Stowarzyszenia Księgowych w Polsce (SKwP). Wskaźnik przyjmuje wartości od 0 do 100 pkt (gdzie 50 pkt oznacza punkt równowagi). Metodologia opiera się na analizie 5 kluczowych filarów operacyjnych na reprezentatywnej próbie N = 578 profesjonalistów z całej Polski.
INK 2026 = 38,3 pkt
filary INK:
Gotowość technologiczna: 64,6 pkt,
Finanse i wynagrodzenia: 53,5 pkt,
Kondycja i perspektywy: 40,2 pkt,
Pracochłonność: 21,1 pkt,
Dostępność kadr: 11,9 pkt.

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

