REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

PIT-2 druk 2022 - nowy wzór (wersja 7) od 10 stycznia
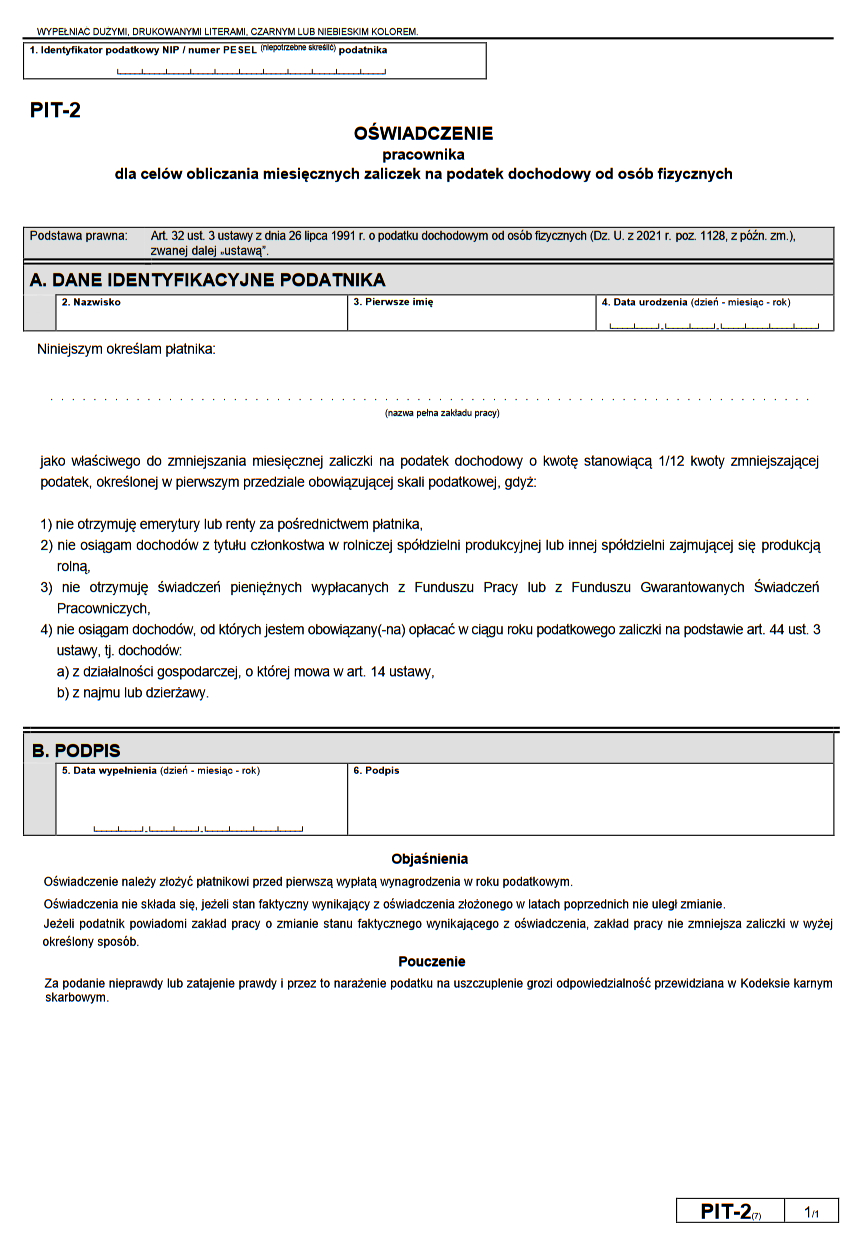
PIT-2 formularz 2022 - nowy wzór (wersja 7) od 10 stycznia

REKLAMA

REKLAMA

Ministerstwo Finansów opublikowało siódmą wersję wzoru formularza PIT-2(7). Wersję tę należy stosować od 10 stycznia 2022 r. Opublikowano też nowy wzór oświadczenia PIT-2A.

PIT-2 - nowy wzór formularza na 2022 rok (wersja 7)

Od 2022 roku zmieniły się zasady procedowania i ogłaszania wzorów formularzy w podatkach dochodowych (PIT i CIT). Odstąpiono od ogłaszania wzorów tych formularzy w drodze rozporządzeń Ministra Finansów, na rzecz ich udostępniania w BIP Ministerstwa Finansów. Zatem nowy, obowiązujący w 2022 roku druk PIT-2 miał zostać opublikowany wyłącznie na stronie internetowej Ministerstwa Finansów. I faktycznie nowy wzór formularza PIT-2 (wersja 7) został opublikowany na stronach Ministerstwa Finansów z pewnym poślizgiem - bowiem dopiero w dniu 10 stycznia 2022 r. I od tego dnia trzeba stosować tę wersję formularza.

REKLAMA

REKLAMA

Formularz PIT-2(7)

Druk PIT-2(7) został opublikowany w dniu 10 stycznia 2022 r. na stronach Ministerstwa Finansów w dwóch miejscach:

- na stronie https://www.gov.pl/web/finanse/pit-formularze  - PIT-2(7) - tu jest opublikowana adnotacja "PIT-2 (7) ma zastosowanie do dochodów (przychodów) uzyskanych od 1 stycznia 2022 r."

- na stronie Portalu Podatkowego podatki.gov.pl (dział PIT, podstrona Formularze do druku PIT) -  PIT-2(7)  - tu przy tym wzorze jest opublikowana adnotacja: dotyczy formularzy składanych od 10 stycznia 2022 r.

REKLAMA

Jak widać jest pewna niekonsekwencja w adnotacjach Ministerstwa Finansów, co może budzić wątpliwości od kiedy i do jakich dochodów można stosować wersję siódmą formularza PIT-2A, a do kiedy (i do jakich dochodów) można było stosować poprzednią (szóstą) wersję tego druku.

Dalszy ciąg materiału pod wideo

Obecna (siódma) wersja formularza PIT-2(7) jest niemal identyczna jak wersja szósta PIT-2(6). W porównaniu do poprzedniej wersji formularza zniknęło tylko odwołanie do kwoty zmniejszającej podatek obowiązującej w 2021 roku.

Ważne!
Ministerstwo Finansów w odpowiedzi na pytania redakcji portalu infor.pl udzieliło 31 stycznia 2022 r. następujących wyjaśnień odnośnie stosowania wersji (wzorów) 6 i 7 formularzy PIT-2:
Wzory PIT-2 i PIT-2A (w wersji 7 - przypisek PH) mają zastosowanie do dochodów od 2022 r. Wynika to bezpośrednio z opisu w BIP, który się wyświetla przy otwieraniu strony z PIT-2 i PIT-2A. https://www.gov.pl/web/finanse/pit-formularze. Zatem formularze PIT-2 i PIT-2A, składane od tego dnia (od 10 stycznia 2022 r. - przypisek PH), powinny mieć wersję 7. Należy też podkreślić, że wszystkie formularze złożone do 9 stycznia 2022 r. na poprzedniej Wersji lub wersjach i w poprzednich latach zachowują swoją moc. Nie należy ich składać ponownie w związku z nowym wariantem oświadczenia PIT-2 i PIT-2A.
Wzory 6 PIT-2 i PIT-2A mają zastosowanie do dochodów uzyskanych do 9 stycznia 2022 r. Ponownie podkreślamy, że jeżeli podatnik złożył PIT-2 albo PIT-2A wcześniej (również w latach ubiegłych), w wersji 6, to nie musi ich ponownie składać
.

PIT-2 druk 2022 - część A

Tak jak dotąd PIT-2 zawiera oświadczenie pracownika dla celów obliczania miesięcznych zaliczek na podatek dochodowy od osób fizycznych. Pracownik w PIT-2 wskazuje zakład pracy (pracodawcę), który jest właściwy do zmniejszania miesięcznej zaliczki na podatek dochodowy o kwotę stanowiącą 1/12 kwoty zmniejszającej podatek, określonej w pierwszym przedziale obowiązującej skali podatkowej. Pracownik oświadcza też na tym druku, że:
1) nie otrzymuje emerytury lub renty za pośrednictwem płatnika,
2) nie osiąga dochodów z tytułu członkostwa w rolniczej spółdzielni produkcyjnej lub innej spółdzielni zajmującej się produkcją rolną,
3) nie otrzymuje świadczeń pieniężnych wypłacanych z Funduszu Pracy lub z Funduszu Gwarantowanych Świadczeń Pracowniczych,
4) nie osiąga dochodów, od których jestem obowiązany(-na) opłacać w ciągu roku podatkowego zaliczki na podstawie art. 44 ust. 3 ustawy o PIT, tj. dochodów:
a) z działalności gospodarczej, o której mowa w art. 14 ustawy o PIT,
b) z najmu lub dzierżawy.
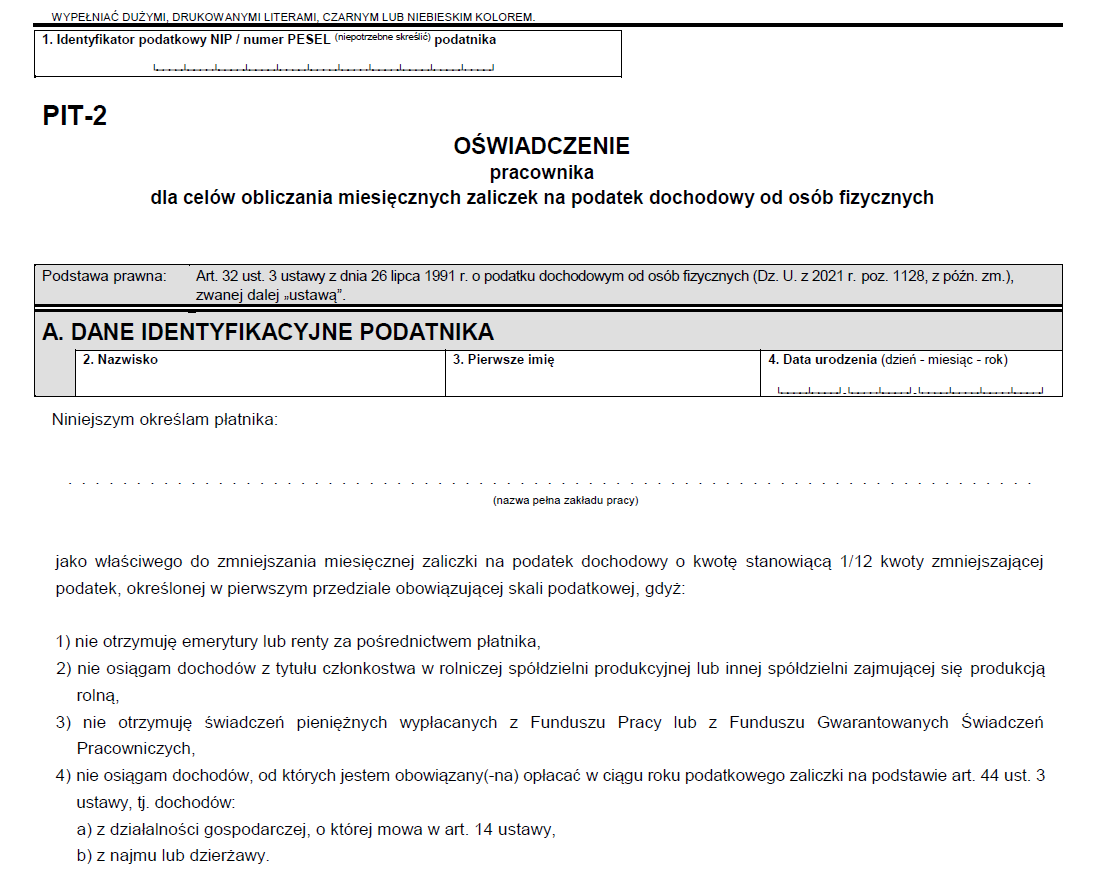
Formularz PIT-2(7) - część A

PIT-2 w 2022 roku - nowy wzór formularza (wersja 7) - część B

W części B tego formularza pracownik składa swój podpis i wskazuje datę wypełnienia formularza.
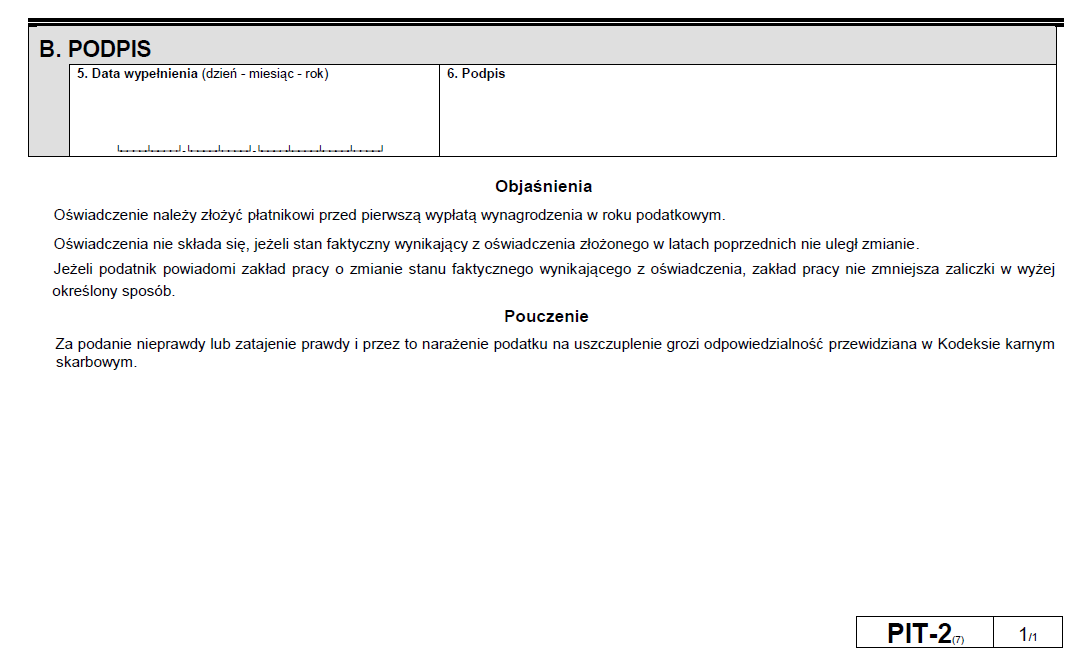
Formularz PIT-2(7) - część B

Tak jak dotąd oświadczenie PIT-2 należy złożyć płatnikowi przed pierwszą wypłatą wynagrodzenia w roku podatkowym. Oświadczenia PIT-2 nie składa się, jeżeli stan faktyczny wynikający z oświadczenia złożonego w latach poprzednich nie uległ zmianie. Jeżeli podatnik powiadomi zakład pracy o zmianie stanu faktycznego wynikającego z oświadczenia, zakład pracy nie zmniejsza zaliczki w wyżej określony sposób.

Tak jak dotąd na druku PIT-2 znajduje się pouczenie, że za podanie nieprawdy lub zatajenie prawdy i przez to narażenie podatku na uszczuplenie grozi pracownikowi odpowiedzialność przewidziana w Kodeksie karnym skarbowym.

Nowy wzór formularza PIT-2A na 2022 rok

Ministerstwo Finansów opublikowało też nowy wzór oświadczenia PIT-2A dla celów obliczania miesięcznych zaliczek na PIT. Jest to również siódma wersja tego formularza.

Druk PIT-2A(7) został opublikowany w dniu 10 stycznia 2022 r. na stronach Ministerstwa Finansów w dwóch miejscach:

- na stronie https://www.gov.pl/web/finanse/pit-2a - PIT-2A(7) - tu jest opublikowana adnotacja "PIT-2A (7) ma zastosowanie do dochodów (przychodów) uzyskanych od 1 stycznia 2022 r."

- na stronie https://www.podatki.gov.pl/pit/formularze-do-druku-pit/ -  PIT-2A(7)  - tu jest opublikowana adnotacja: wzór ten dotyczy formularzy składanych od 10 stycznia 2022 r.

Jak widać jest pewna niekonsekwencja w adnotacjach Ministerstwa Finansów, co może budzić wątpliwości od kiedy i do jakich dochodów można stosować wersję siódmą formularza PIT-2A, a do kiedy (i do jakich dochodów) można było stosować poprzednią (szóstą) wersję tego druku.

PIT-2A - dla kogo?

Formularz PIT-2A jest przeznaczony dla:
- osób otrzymujących rentę lub emeryturę z zagranicy,
- osób otrzymujących stypendium,
- osób tymczasowo aresztowanych lub skazanych otrzymujących należności za pracę,
- osób otrzymujących świadczenia integracyjne.

PIT-2A - kiedy składać i jak wypełnić?

Tak jak w poprzednich latach oświadczenie PIT-2A trzeba złożyć płatnikowi przed pierwszą wypłatą należności w roku podatkowym lub przed upływem miesiąca, w którym podatnik zaczął osiągać takie dochody.

W części A druku PIT-2A trzeba wpisać dane identyfikacyjne podatnika (nazwisko, pierwsze imię oraz datę urodzenia) a także wpisać pełną nazwę płatnika jako podmiotu właściwego do zmniejszania miesięcznej zaliczki na PIT o kwotę 1/12 kwoty zmniejszającej podatek, określonej w pierwszym przedziale obowiązującej skali podatkowej PIT.

W części B formularza PIT-2A podatnik podpisuje oświadczenie i wskazuje datę wypełnienia formularza.

Tak jak w przypadku PIT-2 - za podanie nieprawdy lub zatajenie w PIT-2A i przez to narażenie podatku na uszczuplenie grozi odpowiedzialność przewidziana w Kodeksie karnym skarbowym.

oprac. Paweł Huczko

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Księgowość
KSeF a korekta danych nieliczbowych faktury. Problem większy niż sam błąd?

Paradoksalnie wiele problemów ujawnionych po wdrożeniu KSeF nie dotyczy dziś kluczowych elementów transakcji (kwot sprzedaży, asortymentu). Dotyczy danych, które przez lata traktowano jako drugorzędne lub do poprawienia przez nabywcę notą korygującą. W środowisku faktur ustrukturyzowanych takie elementy jak brak PO zamówienia, zły Incoterms, nieprawidłowy termin płatności, informacja o „odwrotnym obciążeniu”, czy brak przeliczonego VAT w PLN na samej fakturze stają się jednak częścią danych przetwarzanych automatycznie przez systemy podatników, kontrahentów i administracji skarbowej. W konsekwencji nawet przy całkowicie prawidłowych wartościach sprzedaży może pojawić się potrzeba wystawienia faktury korygującej.

Prezydent podpisał ważne zmiany dla kupujących. Koniec z podatkiem od drobnych zakupów

Prezydent Karol Nawrocki podpisał nową nowelizację przepisów podatkowych, która przynosi rewolucyjne zmiany dla milionów Polaków. Zmiany dotkną zarówno osoby kupujące rzeczy z drugiej ręki, jak i wszystkich turystów oraz podmioty świadczące usługi zakwaterowania. Nowy limit zwolnienia z podatku PCC zacznie obowiązywać jeszcze w tym roku, natomiast rewolucja w opłatach lokalnych wejdzie w życie od 1 stycznia 2027 roku.

Prezydent Karol Nawrocki podpisał nową ustawę. Od 2027 roku zapłacimy więcej za noclegi, ale rewolucja dotyczy czegoś innego

Kancelaria Prezydenta poinformowała o podpisaniu kluczowych zmian w przepisach, które bezpośrednio uderzą w kieszenie osób podróżujących po Polsce. Nowelizacja drastycznie podnosi maksymalne stawki opłat doliczanych do rachunków za noclegi w hotelach, pensjonatach czy kwaterach prywatnych. Co kluczowe, rząd zdecydował się na całkowite zniesienie dotychczasowego, restrykcyjnego wymogu, który do tej pory blokował wielu gminom możliwość pobierania tych pieniędzy. Zmiany wejdą w życie od 1 stycznia 2027 roku, a zyskają na nich przedsiębiorcy, którzy wezmą na siebie nowy obowiązek. Nie wszyscy jednak będą musieli płacić.

Rząd idzie na wojnę z wyciekami danych Polaków. Te firmy czekają teraz masowe kontrole i milionowe kary

Ministerstwo Cyfryzacji zmienia strategię i wprowadza bezkompromisowe przepisy w odpowiedzi na kolejne cyberataki w Polsce. Wicepremier Krzysztof Gawkowski zapowiedział nie tylko drastyczne kary finansowe dla podmiotów, które zaniedbały procedury, ale także nową, bolesną dla wizerunku firm metodę dyscyplinowania. Na celowniku urzędników znalazły się przede wszystkim podmioty przetwarzające jeden konkretny rodzaj wrażliwych informacji. Oto co dokładnie czeka przedsiębiorców i jakie nowe prawa zyskają obywatele.

REKLAMA

Kolejny wyrok korzystny dla pracowników. Koszty zakwaterowania nie stanowią przychodu, pracodawca nie musi pobierać zaliczki na podatek [NSA]

Czy każde świadczenie, które pracownik uzyskuje od pracodawcy stanowi przychód i trzeba je opodatkować? Odpowiedź na to pytanie wciąż dzieli podatników i organy podatkowe. Również sądy nie są w tym zakresie jednomyślne, jednak NSA pozostaje w wydawanych wyrokach konsekwentny. Potwierdza to jedno z najnowszych orzeczeń.

Polska ma kilka lat przewagi nad resztą świata. KSeF to rewolucja, której zachodnie firmy mogą nam zazdrościć

Podczas gdy polscy przedsiębiorcy narzekają na Krajowy System e-Faktur, globalny rynek patrzy na nas z podziwem. W Niemczech czy USA działy finansowe wciąż toną w manualnym przepisywaniu PDF-ów, a Unia Europejska wprowadzi wspólny standard dopiero za kilka lat. Polskie firmy zyskały unikalną szansę na całkowitą automatyzację biznesu – pod jednym warunkiem: muszą przestać traktować KSeF wyłącznie jako kolejny obowiązek wobec fiskusa.

Nastroje księgowych w 2026 roku. INK - pierwszy rynkowy wskaźnik kondycji polskiej branży księgowej

Coraz większe wymogi sprawozdawcze, nadchodzące wdrożenia struktur JPK_CIT oraz utrzymujący się deficyt kadr wyznaczają aktualne tło operacyjne w polskiej księgowości. Zaprezentowany podczas konferencji „Cyfrowy Księgowy 3.0” syntetyczny Indeks Nastrojów Księgowych (INK) – opracowany przez firmę e-file we współpracy ze Stowarzyszeniem Księgowych w Polsce (SKwP) – wyniósł 38,3 pkt w 100-punktowej skali. Ogłoszony po raz pierwszy wskaźnik stanowi ustrukturyzowany punkt odniesienia dla oceny kondycji sektora finansowo-księgowego.

Rewolucja w VAT i koniec drogich kas fiskalnych. Ministerstwo szykuje darmową aplikację dla firm i automatyczne rozliczenia

Szykuje się gigantyczny przewrót w rozliczeniach podatkowych, który dotknie tysiące polskich przedsiębiorców. Resort finansów w ramach pakietu „Deregulacja 2.0” i projektu ustawy nr UD473 planuje wprowadzenie e-VAT-u, czyli automatycznego wypełniania deklaracji JPK_VAT przez fiskusa, oraz KeKR – darmowej aplikacji ministerstwa zastępującej tradycyjne kasy rejestrujące. Zmiany mają przynieść koniec z biurokracją i ogromne oszczędności, ale wymuszą też skrócenie terminów wystawiania faktur oraz wymianę starych urządzeń.

REKLAMA

Koniec z drożyzną i absurdalnym podatkiem? Szykują się wielkie zmiany w sklepach z e-papierosami

Legalny rynek e-papierosów w Polsce niemal przestał istnieć, a ponad połowa sprzedaży przeniosła się do szarej strefy. Wszystko przez kontrowersyjną, 40-złotową akcyzę, która zamiast zasilić budżet, sparaliżowała uczciwych przedsiębiorców. Parlament przyjął już jednak nowelizację przepisów ratującą branżę – teraz losy cen i dostępności popularnych urządzeń zależą wyłącznie od decyzji prezydenta.

Co trzeci nowy przedsiębiorca zakładał firmę na papierze. Od 1 listopada zrobi to sam, bez urzędnika

Za nieco ponad 2 tygodnie, 1 listopada 2026 r., urzędy gmin przestaną przyjmować papierowe wnioski o założenie jednoosobowej działalności gospodarczej. Dla wielu osób to większa zmiana, niż się wydaje. Jeszcze w 2024 r. co trzeci wniosek o wpis nowej firmy do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG) trafiał do urzędu na papierze. Przy ok. 289 tys. takich wniosków rocznie to blisko 100 tys. osób, które od listopada muszą przesiąść się do internetu i samodzielnie przejść przez formularz, w którym zapadają pierwsze decyzje o podatkach, ZUS i VAT.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA