
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Ulgi w spłacie zobowiązań podatkowych - nowe zasady

Sławomir Biliński
prawnik, dziennikarz, prowadzący szkolenia
inforCMS

REKLAMA

REKLAMA

Od 29 kwietnia 2009 r. obowiązują nowe zasady udzielania niektórych ulg w spłacie zobowiązań podatkowych stanowiących pomoc publiczną. Jakie są nowe warunki?

Nowe zasady zostały określone w rozporządzeniu Rady Ministrów z 31 marca 2009 r. w sprawie udzielania niektórych ulg w spłacie zobowiązań podatkowych stanowiących pomoc publiczną na rozwój małych i średnich przedsiębiorstw (dalej: rozporządzenie). Ulgi podatkowe dla przedsiębiorstw określone w rozporządzeniu to:

REKLAMA

REKLAMA

• odroczenie terminu płatności podatku lub rozłożenie zapłaty podatku na raty,

• odroczenie lub rozłożenie na raty zapłaty zaległości podatkowej wraz z odsetkami za zwłokę lub odsetek określonych w decyzji, o której mowa w art. 53a Ordynacji podatkowej, oraz

• umorzenie w całości lub w części zaległości podatkowych, odsetek za zwłokę lub opłaty prolongacyjnej, wraz ze wskazaniem przypadków, w których ulgi są udzielane jako pomoc indywidualna.

REKLAMA

Pomoc indywidualna

Jeżeli łączna wartość ekwiwalentu dotacji brutto przekracza:

Dalszy ciąg materiału pod wideo

• 7,5 mln euro dla jednego przedsiębiorcy na jeden projekt inwestycyjny,

• 2 mln euro dla jednego przedsiębiorcy na jeden projekt obejmujący usługi doradcze lub udział w targach

- pomoc stanowi pomoc indywidualną, która może być udzielona po zatwierdzeniu przez Komisję Europejską (§ 2 ust. 2 rozporządzenia). W pozostałych przypadkach udzielanie ulg zgodnie z warunkami określonymi w rozporządzeniu nie podlega notyfikacji Komisji.

Zakaz udzielania pomocy

Rozporządzenie wprowadza zakaz:

• udzielania pomocy małemu i średniemu zagrożonemu przedsiębiorcy,

• udzielania i wypłacania pomocy przedsiębiorcy, na którym ciąży obowiązek zwrotu pomocy, wynikający z wcześniejszej decyzji Komisji Europejskiej, uznającej pomoc za niezgodną z prawem oraz ze wspólnym rynkiem (§ 4 ust. 1 rozporządzenia).

Małego i średniego przedsiębiorcę uważa się za zagrożonego, jeżeli spełnia następujące warunki:

• w przypadku spółki z ograniczoną odpowiedzialnością - ponad połowa jej zarejestrowanego kapitału została utracona, w tym ponad 1/4 w okresie poprzedzających 12 miesięcy,

• dla spółki, której przynajmniej niektórzy członkowie są w sposób nieograniczony odpowiedzialni za zobowiązania spółki - ponad połowa jej kapitału według sprawozdania finansowego została utracona, w tym ponad 1/4 w okresie poprzedzających 12 miesięcy,

• bez względu na rodzaj spółki - spełnia kryteria kwalifikujące do objęcia postępowaniem upadłościowym (§ 4 ust. 2 i 3 rozporządzenia).


Intensywność pomocy

Intensywność pomocy na inwestycje nie może przekraczać:

• 20% wydatków kwalifikujących się do objęcia pomocą - w przypadku małego przedsiębiorcy, oraz

• 10% tych wydatków - w przypadku średniego przedsiębiorcy (§ 8 ust. 1 rozporządzenia).

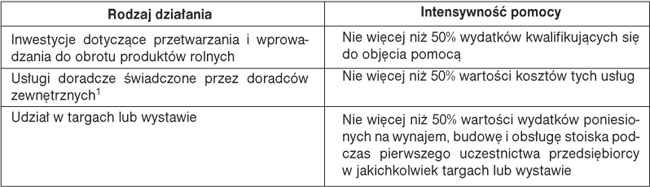
Maksymalną intensywność pomocy na inne rodzaje inwestycji, usługi i udział w targach przedstawiamy w tabeli poniżej.

Warunki uzyskania pomocy

Przedsiębiorca może skorzystać z pomocy na inwestycję obliczaną na podstawie kosztów inwestycji lub kosztów płacy. Do wydatków kwalifikujących się do objęcia pomocą obliczaną na podstawie kosztów płacy należą, poniesione po dniu złożenia wniosku o udzielenie ulgi i związane z nowo utworzonymi miejscami pracy, dwuletnie koszty wynagrodzenia brutto powiększone o obowiązkowe składki na ubezpieczenia społeczne. Warunki rozliczenia kosztów są następujące:

• miejsca pracy są związane z realizacją inwestycji,

• miejsca pracy zostaną utworzone w okresie trzech lat od zakończenia realizacji inwestycji,

• nastąpi wzrost netto liczby pracowników u danego przedsiębiorcy w porównaniu ze średnią za okres ostatnich 12 miesięcy.

Warunkiem koniecznym do korzystania z ulg podatkowych jest też utrzymanie nowo utworzonych miejsc pracy przez co najmniej trzy lata od dnia ich utworzenia (§ 9 ust. 5 rozporządzenia). Dotychczas termin ten wynosił aż pięć lat.
Okres obowiązywania przepisów

Przepisy rozporządzenia będą obowiązywały do 30 czerwca 2014 r.

• rozporządzenie Rady Ministrów z 31 marca 2009 r. w sprawie udzielania niektórych ulg w spłacie zobowiązań podatkowych stanowiących pomoc publiczną na rozwój małych i średnich przedsiębiorstw - Dz.U. Nr 59, poz. 488

Sławomir Biliński

konsultant podatkowy


1 Pomoc na usługi doradcze świadczone przez doradców zewnętrznych nie może być udzielona na usługi doradztwa stałego, związanego z bieżącą działalnością operacyjną przedsiębiorcy, w tym doradztwo podatkowe, marketingowe i reklamowe oraz obsługę prawną (§ 10 ust. 2 rozporządzenia).
Źródło: Monitor Księgowego

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Ryczałt w 2027 r. Ci klienci biura rachunkowego mogą go stracić – sprawdź ich przed końcem 2026 roku

Klienci biur rachunkowych zwykle nie śledzą prac nad ustawami, a zmiany w PIT i ryczałcie od 2027 r. mogą dotyczyć wielu z nich. Zuzanna Niełacna, ekspert księgowo-podatkowy w fillup k24, podpowiada, jak biuro może wytypować klientów do sprawdzenia, kiedy ich poinformować i czego nie przesądzać za nich.

Prof. W. Modzelewski: Dzięki nowelizacji ustawy o VAT w 2027 r. wzrośnie PKB (tylko na papierze) i spadną (w rzeczywistości) dochody budżetowe

Uchwalono rewolucyjne zmiany w fakturowaniu zakupów płodów rolnych wytworzonych przez tzw. rolników ryczałtowych (czyli większość), które są nie tylko absurdalne, lecz wręcz kryminogenne - pisze prof. dr hab. Witold Modzelewski.

Opłata paliwowa jak podatek. Rząd zmienia plany i podział pieniędzy

Szykuje się rewolucja w podziale pieniędzy z opłaty paliwowej, którą każdy kierowca zostawia na stacjach benzynowych. Najnowsza wersja rządowego projektu nowelizacji ustawy o Funduszu Kolejowym zakłada radykalne przemodelowanie finansowania polskich torów i dróg, a także częściowe przekierowanie tych środków bezpośrednio do budżetu państwa. Zmiany, które pierwotnie planowano na początek 2027 roku, zostały przesunięte w czasie na rok 2028. Rząd uspokaja jednak właścicieli samochodów: reforma ma zostać przeprowadzona w taki sposób, aby ceny na pylonach stacji paliw nie wzrosły.

Śmierć i podatki po polsku. Oto dlaczego za pochówek płacimy najwięcej na całym Zachodzie

Choć polskie przepisy pośmiertne pozwalają już na załatwienie części formalności przez internet, rzeczywistość na cmentarzach pozostaje bezwzględna dla naszych portfeli. Z najnowszych analiz wynika porażający fakt: proporcjonalnie do zarobków, pogrzeby w Polsce są droższe niż w Niemczech, Wielkiej Brytanii, a nawet w USA. Podczas gdy przeciętny Niemiec jest w stanie pokryć niemal całe koszty pochówku bliskiej osoby z jednej pensji, Polak z trudem opłaci za to połowę ceremonii.

REKLAMA

MOPS umorzył koszty upomnienia. Czy wystawią PIT-11?

Ośrodek pomocy społecznej chciał wystawiać PIT-11 osobom, którym umorzył koszty upomnienia. Dyrektor KIS powiedział „stop“: w tym wypadku przychód w ogóle nie powstaje.

Korzystne połączenie spółek czasem wymaga ich... podziału. Paradoks reorganizacji po transakcji M&A (fuzje i przejęcia)

Intuicja podpowiada, że integracja przedsiębiorstw po transakcji M&A (z ang. mergers and acquisitions - fuzje i przejęcia) powinna prowadzić do ich połączenia. W praktyce skutecznym narzędziem integracji bywa jednak podział spółki. Pozwala uporządkować strukturę grupy i skupić określone części biznesu tam, gdzie będą najlepiej wykorzystywane. W jednym z projektów realizowanych dla przedsiębiorstw z branży logistycznej celem inwestora była integracja działalności nabywanej grupy ze strukturą istniejącą już po stronie kupującego. Z punktu widzenia biznesu chodziło o stworzenie jednolitego organizmu gospodarczego, uporządkowanie funkcji operacyjnych, eliminację dublujących się kompetencji oraz wykorzystanie efektu skali. Klient przez cały czas mówił o „połączeniu” obu organizacji. Co ciekawe, prawnym narzędziem wykorzystanym do realizacji tego celu nie było jednak połączenie spółek, lecz podział.

Spadek lub darowizna zgłoszone po terminie. Skarbówka szykuje e-wniosek. Co już wiadomo, a czego jeszcze nie?

Przeoczenie terminu na zgłoszenie darowizny lub spadku od najbliższej rodziny nie musi już oznaczać bezpowrotnej utraty prawa do całkowitego zwolnienia z podatku. Krajowa Administracja Skarbowa (KAS) zapowiedziała rewolucyjną zmianę w e-Urzędzie Skarbowym. Podatnicy zyskają możliwość elektronicznego składania wniosku o przywrócenie kluczowego terminu (WN-SD). Znamy już oficjalny harmonogram wdrożenia tej oraz wielu innych e-usług, które ułatwią życie milionom Polaków.

Łódź podnosi podatki na 2027 rok. Sprawdź, kto zapłaci teraz najwięcej

Rada Miejska w Łodzi bez dyskusji przegłosowała wyższe stawki podatków na przyszły rok. Zmiany oparte na wskaźnikach inflacji uderzą w konkretne grupy mieszkańców, a skarbnik miasta już wyliczył, o ile wzrosną roczne opłaty. Choć podwyżka dotknie wielu, jedna decyzja urzędników dotycząca wysokości stawek może mocno zaskoczyć.

REKLAMA

Radni Lublina już zdecydowali. Tyle w 2027 roku zapłacą właściciele nieruchomości

Podczas burzliwej sesji Rady Miasta Lublin zapadła bardzo istotna decyzja dotycząca portfeli mieszkańców. Głosami jednego klubu przeforsowano zmiany w opłatach lokalnych, które dotkną zarówno właścicieli małych mieszkań, jak i wielkich obiektów handlowych. Prezydent wprost tłumaczy, na co zostaną przeznaczone te pieniądze. Sprawdź, o ile dokładnie wzrosną Twoje rachunki i kto głosował przeciwko nowym stawkom.

Kwiaty na pogrzeb pracownika można wrzucić w koszty

Czy sfinansowanie ze środków obrotowych pracodawcy zakupu kwiatów na pogrzeb pracownika przyczynia się do uzyskania przychodów? Na to pytanie musiał odpowiedzieć Dyrektor Krajowej Informacji Skarbowej. W wydanej interpretacji poruszył też kwestię reprezentacji.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA