

Jakie skutki ma cesja leasingu

REKLAMA
REKLAMA
Cesja umowy leasingu z leasingobiorcy na osobę trzecią w trakcie trwania umowy leasingu jest dopuszczalna. Przepisy nie regulują jej skutków podatkowych. Przypomnijmy, że wierzyciel może bez zgody dłużnika przenieść wierzytelność na osobę trzecią (przelew), chyba że sprzeciwiałoby się to ustawie, zastrzeżeniu umownemu albo właściwości zobowiązania (art. 509 k.c.). Przelew nosi łacińską nazwę cessio, czyli „dobrowolne ustąpienie”, stąd właśnie potoczne określenie „cesja”.
REKLAMA
REKLAMA

Jeszcze w 2005 r. pojawiały się interpretacje korzystne dla podatników, np. Naczelnika Pierwszego Mazowieckiego Urzędu Skarbowego w Warszawie z 8 listopada 2005 r. (nr 1471/DPD2/423-104/05/AB). Ta interpretacja dopuszcza dokonywanie cesji zasadniczo bez ograniczeń. Od 2007 r. sytuacja uległa jednak niekorzystnej zmianie.
Obecnie, zdaniem MF, w przypadku cesji umowy leasingu niezbędne jest ustalenie, czy umowa ta stanowi dla nowego leasingobiorcy nadal podatkową umowę leasingu. Stanowisko to można znaleźć w najnowszych interpretacjach organów podatkowych. Przykładowo w piśmie Dyrektora Izby Skarbowej w Poznaniu z 6 sierpnia 2008 r. (nr ILPB3/423-275/08-2/EK):
W przypadku gdy na dzień cesji umowy leasingu nie będą spełnione warunki wynikające z powołanego w zdaniu poprzednim przepisu [17b ust. 1], zastosowanie znajdą ogólne zasady wynikające z art. 15 ust. 1 ustawy o podatku dochodowym od osób prawnych w związku z art. 17l tej ustawy, w myśl którego do opodatkowania stron umowy zawartej na czas nieoznaczony lub na czas oznaczony, lecz niespełniającej warunków, określonych m.in. w art. 17b ust. 1 pkt 2, stosuje się przepisy, o których mowa w art. 12-16, właściwe dla umów najmu i dzierżawy.
REKLAMA
Podobne stanowisko zajął Dyrektor Izby Skarbowej w Warszawie w interpretacji z 21 lipca 2008 r., nr IP-PB3-423-648/08-2/JB:
Reasumując, fakt, że Kodeks cywilny w przypadku umowy leasingu dopuszcza możliwość przejęcia przez nowego korzystającego wszystkich praw i obowiązków poprzedniego korzystającego bez rozwiązywania umowy leasingowej, nie oznacza, że dokonana cesja będzie miała analogiczne skutki na gruncie prawa podatkowego. Prawo podatkowe nie dopuszcza przeniesienia uprawnień podatkowych z jednego korzystającego/finansującego na drugiego korzystającego/finansującego w wyniku umowy cesji, gdyż sytuacja taka nie została przewidziana w rozdziale 14 działu III Ordynacji podatkowej. Również przepisy ustawy o podatku dochodowym od osób prawnych nie wskazują na możliwość zmian stron umowy leasingu.
A zatem przystąpienie do umowy leasingu nowego korzystającego oznacza, iż w pełni uzasadniona staje się konieczność zbadania, czy na dzień cesji umowa ta stanowi dla tego podmiotu podatkową umowę leasingową. Jeszcze raz należy podkreślić, że nie można kontynuować podatkowej umowy leasingowej w sytuacji, gdy korzystającym został nowy podatnik i przystępuje on do umowy, jako nowa jej strona, i której okres obowiązywania jest już krótszy niż w momencie podpisywania jej przez poprzedniego korzystającego.
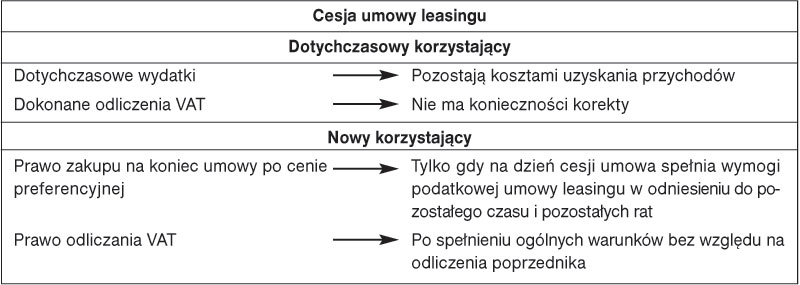
Należy podkreślić, że dokonanie cesji nie powoduje u dotychczasowego korzystającego konieczności dokonania korekty kosztów. Warunkiem jest, by wydatki na raty leasingowe spełniały wymogi do uznania ich za koszt na zasadach ogólnych. Tak właśnie stwierdził Dyrektor Izby Skarbowej w Warszawie w interpretacji z 29 lipca 2008 r., nr IPPB1/415-544/08-2/ES:

Oznacza to, że przy braku wyłączenia wydatku na mocy art. 23 ww. ustawy [16 CIT] - możliwość jego zaliczenia do kosztów uzyskania przychodów zależna jest od wykazania przez podatnika istnienia bezpośredniego związku przyczynowego między poniesionym wydatkiem a uzyskanym przychodem. W art. 23 [16 CIT] ustawodawca nie wymienia wśród wydatków niestanowiących kosztów uzyskania przychodów kosztów odpowiadających wartości już spłaconych rat leasingowych, w przypadku gdy korzystający dokona cesji umowy na osobę trzecią.
Stanowisko dotyczące cesji było kilkakrotnie i konsekwentnie podtrzymywane przez Ministra Finansów. Wywołuje ono jednak sporo wątpliwości. Konieczność ponownego badania cech umowy leasingu na dzień cesji prowadzi do wniosku, że w aspekcie podatkowym mamy do czynienia z nową umową, co jednak w oczywisty sposób stoi w sprzeczności z instytucją cesji. Warto zauważyć, że z punktu widzenia fiskusa na skutek dokonania cesji umowy leasingu nie powstają żadne inne skutki podatkowe od tych, które powstałyby, gdyby do cesji nie doszło. Jeden podmiot traci prawo do nabycia przedmiotu leasingu po zakończeniu umowy po cenie preferencyjnej oraz prawo do zaliczania rat leasingowych do swoich kosztów podatkowych (ponieważ już ich nie będzie płacił), inny natomiast te uprawnienia zyskuje. Żaden przepis podatkowy nie zakazuje także dokonania cesji umowy leasingu.
Niestety, żadna ze wskazanych interpretacji nie została zaskarżona do sądu administracyjnego. Dlatego ocena podatkowych skutków cesji umowy leasingu inna niż forsowana przez MF będzie dla podatników ryzykowna.
PRZYKŁAD
Spółka GAWLEAS zawarła jako finansujący dwie umowy leasingu samochodów osobowych ze spółką CITY-TRANSPORT. Czas trwania pierwszej umowy strony określiły na 4 lata, drugiej zaś tylko na 3 lata. W obu przypadkach w chwili zawarcia umowy te spełniały wymogi ustawowe przewidziane dla leasingu operacyjnego. Po 2 latach od zawarcia umów, na wniosek CITY-TRANSPORT spowodowany zmianą podstawowej działalności, dokonana została cesja obu umów leasingu na spółkę TAXI-BUSIK (nowy korzystający).
Stosując się do stanowiska organów podatkowych, należy na moment cesji ustalić, czy umowy te stanowią podatkowe umowy leasingowe. W przypadku drugiej umowy odpowiedź jest z całą pewnością negatywna - pozostały do jej zakończenia okres (1 rok) jest bowiem krótszy niż 40% normatywnego okresu amortyzacji samochodu osobowego, który wynosi 2 lata. Pierwsza umowa spełnia ten warunek (wciąż pozostały 2 lata jej trwania z pierwotnych czterech), jednak jest raczej nieprawdopodobne, aby przy ustaleniu rat na równym poziomie w całym czasie trwania umowy TAXI-BUSIK miał jeszcze do spłacenia kwotę stanowiącą co najmniej równowartość wartości początkowej samochodu. Tym samym nie został spełniony warunek konieczny dla uznania umowy za podatkową umowę leasingu operacyjnego.
Oznacza to, że TAXI-BUSIK nie będzie miał prawa do nabycia samochodów po zakończeniu umowy po cenie niższej niż rynkowa. W tym przypadku rozliczenia podatkowe stron w czasie trwania umowy nie ulegną zmianie - płacone opłaty leasingowe będą odpowiednio kosztem podatkowym TAXI-BUSIK oraz przychodem GAWLEAS.
Skutki w VAT
W przypadku użytkujących samochody osobowe oraz inne pojazdy samochodowe na podstawie umowy najmu, dzierżawy, leasingu lub innej umowy o podobnym charakterze kwotę podatku naliczonego stanowi 60% kwoty podatku naliczonego od raty lub innych płatności wynikających z zawartej umowy, udokumentowanych fakturą. Przy czym suma kwot w całym okresie użytkowania dotycząca jednego samochodu lub pojazdu nie może przekroczyć kwoty 6000 zł (art. 86 ust. 3 ustawy o VAT).
Nowelizacja ustawy o VAT obowiązująca od 1 grudnia 2008 r. nie wprowadziła zmian w tym zakresie. Artykuł 86 ust. 3 ustawy o VAT pozostaje w dotychczasowym brzmieniu.
W związku z tym powstaje pytanie: czy w razie cesji leasingu nowy korzystający ma prawo dokonywać odliczenia, nawet wtedy gdy poprzedni leasingobiorca dokonał odliczenia w ramach powyższego limitu? Tak, nowy korzystający może odliczać VAT - także do limitu 60%.
Stanowisko to potwierdził w pełni Dyrektor Izby Skarbowej w Bydgoszczy w interpretacji z 29 sierpnia 2008 r., nr ITPP1/443-499/08/MS, stwierdzając:
należy uznać, iż w sytuacji cesji samochodu będącego przedmiotem umowy leasingu operacyjnego Wnioskodawca, przejmując umowę leasingu operacyjnego, ma prawo do odliczenia podatku naliczonego wynikającego z faktur za ponoszone opłaty leasingowe tylko wówczas, gdy przedmiot leasingu będzie wykorzystywany w prowadzonej działalności gospodarczej do wykonywania czynności opodatkowanych. W związku z powyższym (przy spełnieniu warunków wynikających z art. 86 nie występują ograniczenia wynikające z art. 881ustawy o podatku od towarów i usług) - Wnioskodawcy przysługuje prawo do odliczenia 60% kwoty podatku naliczonego wynikającej z faktury dokumentującej zakup przedmiotowego samochodu (nie więcej niż 6000 zł).
Tak więc nowego korzystającego obowiązuje nowy limit bez względu na wielkość odliczeń dokonanych przez poprzedniego korzystającego.
Sama cesja umowy leasingu nie będzie także skutkować koniecznością dokonania przez ustępującego korzystającego korekty VAT naliczonego. Potwierdza to Dyrektor Izby Skarbowej w Warszawie w interpretacji z 31 lipca 2008 r., nr IP-PP2-443-791/08-2/SAP:
Istnienie prawa do obniżenia podatku należnego o podatek naliczony jest uzależnione od tego, czy usługi zostały zakupione przez Spółkę w celu wykonywania czynności opodatkowanych. Podatnik ma prawo do skorzystania z przedmiotowego prawa w określonych przepisami terminach, pod warunkiem spełnienia przez niego określonych warunków pozytywnych (związku nabytych towarów i usług z czynnościami opodatkowanymi), jak i niezaistnienia przesłanek negatywnych, określonych m.in. w art. 88 ww. ustawy. (...) Jednocześnie z wniosku nie wynika, aby w sprawie zaistniały przesłanki do zastosowania uregulowań zawartych w przepisie art. 912ww. ustawy. Biorąc pod uwagę powyższe, należy stwierdzić, iż cesja leasingu na podmiot trzeci nie pociągnie za sobą konieczności skorygowania naliczonego podatku VAT.
Cesja wierzytelności leasingowych
Od cesji umowy leasingu należy odróżnić cesję należności z tytułu leasingu, która jest przewidziana w przepisach ustawy o pdop i wyraźnie uregulowana. W sytuacji gdy finansujący przeniósł na rzecz osoby trzeciej wierzytelności z tytułu opłat wynikających z umowy leasingu operacyjnego (tylko!) oraz jednocześnie nie została przeniesiona na osobę trzecią własność przedmiotu umowy leasingu, to kosztem finansującego jest zapłacone osobie trzeciej wynagrodzenie lub dyskonto. Jednocześnie przychodem finansującego nie będą kwoty wypłacone przez osobę trzecią z tytułu przeniesienia wierzytelności, lecz opłaty ponoszone przez korzystającego na rzecz osoby trzeciej w dniu wymagalności zapłaty.
Przychód należy określić w terminie płatności poszczególnych rat, co pozwoli unikać negatywnego podatkowo zjawiska jednorazowego uzyskania wysokiego przychodu przy jednoczesnym rozliczaniu kosztów uzyskania przychodów z tytułu umowy leasingu w relatywnie długim okresie zaliczania do kosztów odpisów amortyzacyjnych. W praktyce oznacza to, że dotychczasowy finansujący określa swój przychód w taki sposób jak w sytuacji, gdyby do umowy cesji w ogóle nie doszło.
PRZYKŁAD
Spółka GAWLEAS jako finansujący zawarła na okres 3 lat dwie umowy leasingu operacyjnego samochodów osobowych ze spółką CITY-TRANSPORT (wartość początkowa jednego samochodu to 30 000 zł). W związku z niekorzystnymi zmianami na rynku oraz problemami finansowymi obydwu spółek po upływie 2 lat dokonano restrukturyzacji umów poprzez:
1) cesję I umowy leasingu na nowego korzystającego,
2) sprzedaż wierzytelności GAWLEAS z tytułu pozostałych rat leasingowych z II umowy na rzecz banku za kwotę 12 000 zł, z jednoczesną zapłatą 10% dyskonta.
W momencie restrukturyzacji pozostał 1 rok do zakończenia umów, a w obu przypadkach CITY-TRANSPORT pozostało do zapłaty po 12 000 zł (12 rat x 1000 zł).
Skutki podatkowe powyższych zmian będą następujące:
• umowa
W chwili dokonania cesji nie spełnia koniecznych wymogów (wartość początkowa przekracza znacznie sumę pozostałych do zapłaty rat) i nowy korzystający nie nabędzie prawa do nabycia samochodu po cenie preferencyjnej. Dotychczasowe rozliczenia przychodów i kosztów podatkowych stron pozostaną bez zmian.
• II umowa
Otrzymane 10 800 zł (czyli 12 000 zł po potrąceniu 1200 zł na rzecz banku) nie stanowi przychodu GAWLEAS od razu (art. 17k updop). Przychodem co miesiąc (zgodnie z terminami płatności rat) będzie natomiast 1000 zł (kwota płaconej przez CITY-TRANSPORT, teraz już na rzecz banku, raty), comiesięcznym kosztem zaś 100 zł (czyli proporcjonalna, 1/12 część zapłaconego dyskonta).
Zapłacone dyskonto będzie kosztem podatkowym GAWLEAS. GAWLEAS pozostał właścicielem samochodu, może więc powiększyć swoje koszty także o dokonywane odpisy amortyzacyjne.
• art. 17b, art. 17k, art. 17l ustawy z 15 lutego 1992 r. o podatku dochodowym od osób prawnych - j.t. Dz.U. z 2000 r. Nr 54, poz. 654; ost.zm. Dz.U. z 2008 r. Nr 141, poz. 888
• art. 86 ust. 1 i 7, art. 88 ustawy z 11 marca 2004 r. o podatku od towarów i usług - Dz.U. Nr 54, poz 535; ost.zm. Dz.U. z 2008 r. Nr 141, poz. 888
Marcin Gawlik
konsultant podatkowy
|
|
1 Nowelizacja ustawy o VAT obowiązująca od 1 grudnia 2008 r. wprowadziła zmiany w treści art. 88. Po zmianach zrezygnowano z ograniczenia odliczenia VAT naliczonego od wydatków niestanowiących kosztów podatkowych.
2 Nowelizacja ustawy o VAT obowiązująca od 1 grudnia 2008 r. wprowadziła zmiany w treści art. 91 ustawy o VAT. Zmiany te mają jednak charakter doprecyzowujący. Zatem również po nowelizacji nie wystąpi obowiązek korekty VAT naliczonego, jeżeli nie zmieni się prawo do odliczenia - przyp. red.

REKLAMA

REKLAMA

