
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Stawka opłaty OZE w 2022 roku

Stawka opłaty OZE w 2022 roku
Shutterstock

REKLAMA

REKLAMA

Stawka opłaty OZE w 2022 roku. W 2022 roku stawka opłaty OZE wyniesie 90 groszy za MWh - poinformował 30 listopada 2021 r. Urząd Regulacji Energetyki (URE). Będzie ponad dwukrotnie niższa niż w 2021 roku (2,20 zł za MWh).

Urząd Regulacji Energetyki: w 2022 r. stawka opłaty OZE wyniesie 90 groszy za MWh

Prezes URE skalkulował wysokość stawki opłaty OZE, płaconej przez wszystkich odbiorców energii elektrycznej na 2022 rok. Wyniesie ona 90 groszy za MWh. Stawka opłaty OZE w 2021 roku wynosi 2,20 zł za MWh.

REKLAMA

REKLAMA

- Przyszłoroczny spadek stawki opłaty OZE związany jest głównie z wysokimi cenami energii elektrycznej notowanymi na giełdzie, co istotnie wpływa na ograniczenie ujemnego salda, o które wnioskują beneficjenci systemów wsparcia przewidzianych ustawą o odnawialnych źródłach energii - wyjaśnił Rafał Gawin, Prezes URE.

Czym jest opłata OZE?

Stawka opłaty OZE jest jedną ze składowych rachunku wystawianego odbiorcom przez dystrybutorów energii. Opłata OZE została wprowadzona przez art. 96 ust. 1 ustawy z  20 lutego 2015 r. o odnawialnych źródłach energii (Dz. U. z 2021 r. poz. 610, z późn. zm.). Po raz pierwszy została doliczona do rachunków za energię w lipcu 2016 roku. Opłata ta wiąże się ze wsparciem wytwarzania energii elektrycznej ze źródeł odnawialnych w instalacjach OZE i wynika z funkcjonowania w Polsce mechanizmów, które pomagają zapewnić odpowiednio wysoki udział „zielonej energii” w krajowym miksie energetycznym – mowa tu o aukcyjnym systemie wsparcia oraz systemach taryfy gwarantowanej (FIT: feed-in-tariff) i dopłat do ceny rynkowej (FIP: feed-in-premium).

Wytwórcy zielonej energii konkurują cenowo biorąc udział w aukcjach OZE organizowanych przez Prezesa URE. Zwycięzcy aukcji otrzymują gwarancję zakupu wytworzonej przez nich energii po określonej, ustalonej w wyniku aukcji, cenie. Jeśli cena, po jakiej sprzedadzą zieloną energię na rynku jest niższa niż ustalona podczas aukcji, wtedy Zarządca Rozliczeń - który jest dysponentem opłaty OZE - wypłaci wytwórcom różnicę. I właśnie  na ten cel pobierana jest od wszystkich odbiorców energii opłata OZE.

REKLAMA

Co wpływa na wysokość stawki OZE?

Jak tłumaczy Urząd Regulacji Energetyki, na kalkulację stawki i spadek jej wysokości w 2022 roku miało wpływ kilka czynników. Przede wszystkim należy zauważyć, że produkcja energii w systemie aukcyjnym i wchodzenie kolejnych wytwórców do tego systemu to proces stopniowy, będący konsekwencją przyjętego terminarza realizacji i inwestycji. Nie mamy zatem jeszcze do czynienia z maksymalną zadeklarowaną produkcją energii przez wszystkich wytwórców, którzy wygrali dotychczasowe aukcje. Dodatkowo, okres wsparcia dla instalacji istniejących, mimo jego przedłużenia w ramach systemów FIT/FIP o dwa lata (wybrane rodzaje OZE) będzie stopniowo wygasał w 2022 r. Kluczowym czynnikiem bez wątpienia pozostaje jednak kształtowanie się poziomu cen energii elektrycznej na rynku.

Dalszy ciąg materiału pod wideo

- Dostrzegany od pewnego czasu trend funkcjonowania odnawialnych źródeł energii na coraz większą skalę, w warunkach rynkowych, pozwolił na skalkulowanie stawki opłaty OZE na rok 2022 na poziomie ponad dwukrotnie niższym niż w roku 2021. To bardzo dobra informacja zwłaszcza dla odbiorców przemysłowych, zużywających na potrzeby produkcji duże wolumeny energii elektrycznej - informuje Prezes URE.

Jak rozlicza się saldo

Sposób rozliczania salda uzależniony jest od tego, czy jest ono ujemne, czy dodatnie. Gdy wytwórca sprzedaje energię po cenie wyższej niż zadeklarowana w aukcji, występuje tzw. dodatnie saldo. W pierwszej kolejności - pomniejsza kwotę ujemnego salda należnego danemu wytwórcy. Dodatnie saldo występuje zatem wówczas, gdy rynkowe ceny energii są wysokie.

Z kolei ujemne saldo występuje wówczas, gdy cena w podstawowych kontraktach na Towarowej Giełdzie Energii (TGeBase) jest niższa niż cena zadeklarowana w ofercie wytwórcy, który wygrał aukcję. Jeśli saldo jest ujemne wytwórca otrzymuje odpowiednie wyrównanie. Przykładowo, jeśli cena jaką zaoferował na aukcji wynosiła 200 zł/MWh, a cena TGeBase kształtuje się na poziomie 180 zł/MWh – to różnica 20 zł za wyprodukowaną MWh zostanie mu wyrównana przez Zarządcę Rozliczeń ze środków, które pochodzą właśnie z opłaty OZE.

Ważne!
Wskaźnik TGeBase notowany na Towarowej Giełdzie Energii stanowi średnią arytmetyczną ze średnich ważonych cen godzinowych danej doby dostawy (od 00:00 do 24:00), kalkulowanych na podstawie wszystkich kontraktów godzinowych, blokowych i weekendowyc

W ostatnim czasie wskaźnik TGeBase, przekracza 500 a nawet 600 zł za megawatogodzinę, co oznacza, że na koncie Zarządcy Rozliczeń mogą kumulować się znaczące środki, które wykorzystywane są na pokrycie ujemnego salda wytwórców.

Stawki opłaty OZE [zł/MWh] w latach 2016 – 2022
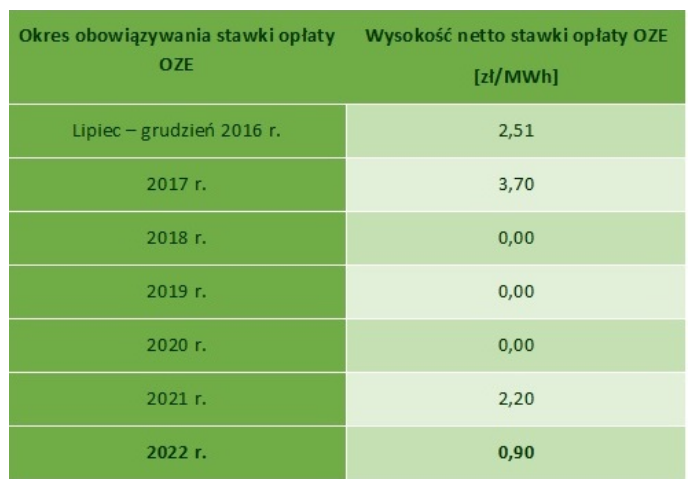
Źródło: Urząd Regulacji Energetyki

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Księgowość
Działalność nierejestrowana 2027 – ile możesz zarobić bez zakładania firmy?

Od 1 stycznia 2027 r. wzrośnie limit przychodów uprawniający do prowadzenia działalności nierejestrowanej. W związku ze wzrostem minimalnego wynagrodzenia za pracę osoby fizyczne będą mogły osiągnąć w ciągu kwartału przychód do 11 137,50 zł bez obowiązku rejestracji działalności gospodarczej. Przekroczenie ustawowego limitu będzie skutkowało uznaniem wykonywanej aktywności za działalność gospodarczą i koniecznością dokonania wpisu do CEIDG w terminie 7 dni.

Fundacja rodzinna wynajmuje mieszkania. W jakim wypadku od 2027 r. straci zwolnienie z CIT?

Jeżeli prezydent podpisze nowelizację, od 2027 r. sam najem mieszkań nie odbierze fundacji rodzinnej zwolnienia z CIT. Liczyć się będzie, komu fundacja wynajmuje lokal i czy po drodze stoi operator.

Firma zamknięta, obowiązki zostają – jak prawidłowo rozliczyć VAT na koniec

Podatnicy, którzy zdecydują się na likwidację działalności gospodarczej, muszą złożyć deklarację VAT za ostatni okres jej prowadzenia oraz zgłoszenie VAT-Z. Niektórzy z nich muszą również sporządzić spis z natury. Przedstawiamy krok po kroku, jak należy wykonać te czynności.

Odszkodowanie zamiast pomocy z ARiMR. Czy rolnik zapłaci podatek? Skarbówka odpowiada

Spółka uprawiająca zboża i rośliny oleiste nie dostała z ARiMR pomocy za straty wywołane napływem płodów rolnych z Ukrainy, choć sąd uznał odmowę za wadliwą. Agencja chce teraz wypłacić tę samą kwotę jako odszkodowanie z ugody. Dyrektor KIS uznał, że odszkodowanie pełni tę samą funkcję co pomoc i tak jak ona jest przychodem z działalności rolniczej, do którego nie stosuje się ustawy o CIT.

REKLAMA

Zlecenie z własnym pracownikiem. Płatnicy wciąż nieprawidłowo stosują złożone wnioski i oświadczenia podatkowe

Pracodawcy często decydują się na podjęcie ze swoimi pracownikami dodatkowej współpracy, np. na podstawie umów cywilnoprawnych. I choć takie postępowanie jest w pełni dopuszczalne, to jednak w praktyce może rodzić pewne trudności, np. związane ze stosowaniem wniosków i oświadczeń podatkowych.

Czy „automatyczne zaczytanie” faktury ustrukturyzowanej do ksiąg może być czynem zabronionym? Problem z fakturami „zerującymi”

Ponoć największą zaletą KSeF-u jest „automatyczne zaczytywanie” do ksiąg, w tym zwłaszcza ewidencji zakupu, otrzymywanych wirtualnie faktur ustrukturyzowanych: nie musimy tego robić – wyręcza nas oprogramowanie. Biorąc jednak pod uwagę, że możemy na co dzień otrzymywać w ten sposób faktury fałszywe albo zwyczajnie błędne, względnie wystawione po raz drugi (lub trzeci, również czwarty i piąty), rodzi się pytanie o skutki prawne owego „zaczytywania”.

Plan postępowań o udzielenie zamówień publicznych – aktualizacja, publikacja i zasady Pzp

Plan postępowań o udzielenie zamówień publicznych to jeden z podstawowych dokumentów organizujących zakupy w sektorze publicznym. Dla wielu jednostek to nie tylko formalność, ale realne narzędzie planowania, które wpływa na przejrzystość działań, komunikację z rynkiem i zgodność z Prawem zamówień publicznych. Jeśli chcesz wiedzieć, kto musi sporządzić plan postępowań, co powinien on zawierać, gdzie należy go opublikować i kiedy konieczna jest aktualizacja planu postępowań, poniżej znajdziesz praktyczne i uporządkowane wyjaśnienie najważniejszych zasad.

Przedłużenie terminu związania ofertą a wadium – okres związania ofertą w zamówieniach publicznych

Przedłużenie terminu związania ofertą, wadium oraz okres związania ofertą to jedne z najważniejszych kwestii praktycznych w postępowaniu o udzielenie zamówienia publicznego. To właśnie na styku tych trzech elementów najczęściej pojawiają się błędy skutkujące odrzuceniem oferty albo utratą realnej szansy na uzyskanie zamówienia. W aktualnych przepisach wykonawca musi bardzo uważnie pilnować nie tylko samego terminu związania ofertą, lecz także tego, czy wadium obejmuje cały wymagany okres i czy zostało skutecznie przedłużone.

REKLAMA

90% firm nigdy nie zmieniło dostawcy energii elektrycznej. 4 punkty, które warto sprawdzić w umowie

Z szacunków opartych na danych Urzędu Regulacji Energetyki wynika, że co najmniej 9 na 10 odbiorców biznesowych w Polsce nigdy nie zmieniło sprzedawcy energii elektrycznej. Tymczasem zbliżający się koniec roku to dobry moment, aby sprawdzić warunki firmowych kontraktów na kolejny okres. Szczególnej uwagi wymagają data zakończenia umowy, termin jej wypowiedzenia i zasady automatycznego przedłużenia. Przeoczenie tych zapisów może ograniczyć przedsiębiorcy możliwość wyboru innej oferty w dogodnym terminie.

Kawa z INFORLEX: JPK CIT i nowe obowiązki raportowania. Jak zmieni się praca księgowych i biur rachunkowych w 2027 roku?

Nowe obowiązki związane z JPK CIT, postępująca automatyzacja księgowości i coraz większa rola technologii zmieniają sposób pracy księgowych oraz biur rachunkowych. Jak przygotować się do nowych wymagań, usprawnić codzienne procesy i wykorzystać cyfryzację do rozwoju usług księgowych? O tym będzie mowa 19 listopada 2026 r. o godz. 9:00 podczas bezpłatnego spotkania online z cyklu Kawa z INFORLEX. JPK CIT – nowe obowiązki dla księgowych i biur rachunkowych.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA