

Opłata za korzystanie ze środowiska
REKLAMA
REKLAMA
RADA
REKLAMA
REKLAMA

Jednostki posiadające samochody muszą ustalać opłatę za korzystanie ze środowiska. Wysokość tej opłaty jednostka określa samodzielnie na podstawie stawek obowiązujących w okresie korzystania ze środowiska. Jej wartość jest ustalana za okresy półroczne i obciąża konto „Podatki i opłaty”.
UZASADNIENIE
Spółka wykorzystująca w prowadzonej działalności gospodarczej samochody, a co za tym idzie - wprowadzająca do powietrza gazy ze spalanego paliwa, jest zobowiązana do ponoszenia opłat za korzystanie ze środowiska. Wynika to z przepisów ustawy - Prawo ochrony środowiska, zgodnie z którymi opłata za korzystanie ze środowiska jest ponoszona za:
REKLAMA
• wprowadzanie gazów lub pyłów do powietrza,
• wprowadzanie ścieków do wód lub do ziemi,
• pobór wód,
• składowanie odpadów.

UWAGA
Wzory wykazów zawierających informacje i dane o zakresie korzystania ze środowiska oraz o wysokości należnych opłat i sposób przedstawiania tych informacji i danych są określone w załącznikach do rozporządzenia Ministra Środowiska w sprawie wzorów wykazów zawierających informacje i dane o zakresie korzystania ze środowiska oraz o wysokości należnych opłat i sposobu przedstawiania tych informacji i danych - załącznik nr 2, tabela D.
Podmioty, które są obowiązane do ponoszenia tego rodzaju opłat, mają obowiązek ich ustalania we własnym zakresie na podstawie stawek obowiązujących w okresie korzystania ze środowiska. Wpłaty należy dokonać na rachunek urzędu marszałkowskiego właściwego ze względu na miejsce rejestracji podmiotu korzystającego ze środowiska. Wysokość opłaty ustalana jest za okresy półroczne, natomiast wpłatę należy wnieść do końca miesiąca następującego po upływie każdego półrocza. W tych terminach spółka ma także obowiązek przedłożenia marszałkowi województwa oraz wojewódzkiemu inspektorowi ochrony środowiska wykazów zawierających informacje i dane wykorzystane do ustalenia wysokości opłat za korzystanie ze środowiska oraz wysokość tych opłat.
Podmiot korzystający ze środowiska powinien też prowadzić aktualizowaną co pół roku ewidencję zawierającą informacje o ilości i rodzajach gazów lub pyłów wprowadzanych do powietrza, np. z tytułu używania samochodów, oraz dane, na podstawie których określono te ilości.
Jak wcześniej wspomniano, opłatę należy ustalać według obowiązujących w danym okresie stawek. Ich wysokość na 2009 r. jest ogłoszona w rozporządzeniu Rady Ministrów w sprawie opłat za korzystanie ze środowiska i zależy od rodzaju wprowadzanych gazów lub pyłów do powietrza, a w przypadku samochodów - od daty ich zarejestrowania.
Opłatę należną za wprowadzanie gazów do powietrza należy obliczać według wzoru:
jednostkowa stawka opłaty za gazy ilość spalonego paliwa (Mg) × wprowadzone do powietrza (zł/Mg)
Dane o ilości spalonego paliwa zwykle są pobierane z faktur zakupu paliwa. Kupione do konkretnych środków transportu paliwo jest na bieżąco spalane. Ilość kupionego paliwa jest wyrażana na fakturze w litrach. W podanym wzorze ilość spalonego paliwa jest wyrażona w megagramach (tonach). W celu przeliczenia jednostek miary - paliwa wyrażonego w litrach na jednostkę masy (tony) - przyjmuje się, że gęstość:
• benzyny silnikowej wynosi 0,755 kg/l,
• gazu płynnego propanu-butanu wynosi 0,5 kg/l,
• oleju napędowego wynosi 0,84 kg/l.
W niektórych przypadkach podmioty będą zwolnione z zapłaty opłaty środowiskowej. Zgodnie bowiem z art. 289 ust. 1 ustawy - Prawo ochrony środowiska, jeżeli półroczna wysokość opłaty za korzystanie ze środowiska z tytułu wprowadzania gazów do powietrza nie przekracza 400 zł, spółka nie wnosi jej na rachunek urzędu marszałkowskiego. Jednak nie zwalnia to jednostki z obowiązku przedłożenia wykazów zawierających informacje i dane wykorzystywane do ustalenia wysokości opłat oraz wysokość tych opłat odpowiedniemu organowi (marszałkowi województwa oraz wojewódzkiemu inspektorowi ochrony środowiska).
Jeżeli jednostka nie wywiązuje się z obowiązków w zakresie ochrony środowiska, to wysokość opłaty określa marszałek województwa. I tak, w przypadku:
• nieprzedłożenia wykazu zawierającego informacje i dane o zakresie korzystania ze środowiska oraz o wysokości należnej opłaty - marszałek województwa wymierza opłatę, w drodze decyzji, na podstawie własnych ustaleń oraz wyników kontroli wojewódzkiego inspektora ochrony środowiska,
• zamieszczenia w wykazie danych nasuwających zastrzeżenia marszałek województwa wymierza, w drodze decyzji, na podstawie własnych ustaleń lub wyników kontroli wojewódzkiego inspektora ochrony środowiska, opłatę w wysokości stanowiącej różnicę między opłatą należną a wynikającą z wykazu.
Marszałek województwa przeprowadza własne ustalenia na podstawie:
• pomiarów dokonywanych przez organy administracji lub przez podmiot korzystający ze środowiska obowiązany do poniesienia opłat,
• innych danych technicznych i technologicznych.
Przykład
Spółka Ceta wykorzystuje w prowadzonej działalności dwa samochody służbowe. Jeden z nich stanowi środek trwały spółki, drugi jest wykorzystywany na podstawie umowy leasingu operacyjnego. Oba pojazdy osobowe zostały zarejestrowane po raz pierwszy w okresie 1 stycznia 2001 r.-31 grudnia 2005 r. Na potrzeby obliczenia wysokości opłaty środowiskowej za I półrocze 2009 r. spółka sporządziła zestawienie o zużyciu paliwa przez obydwa pojazdy. Dane pozyskano z faktur zakupu paliwa i innych dokumentów ewidencjonujących zużycie paliwa. W okresie styczeń-czerwiec 2009 r. dane te przedstawiały się następująco:
• Ford Mondeo - 1267 l oleju napędowego,
• Fiat Punto - 3158 l benzyny.
Tabela. Wysokość opłaty
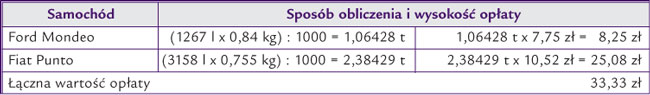
Łączna wysokość opłaty za korzystanie ze środowiska wynosi 33,33 zł. Ze względu na to, że kwota ta nie przekracza ustalonego poziomu (400 zł), od którego należy uiszczać daną opłatę, spółka nie jest zobowiązana do zapłaty opłaty środowiskowej.
Zobowiązana jest natomiast do złożenia wykazu (informacje o ilości i rodzajach gazów lub pyłów wprowadzanych do powietrza według tabeli D oraz dane, na podstawie których określono te ilości) marszałkowi województwa oraz wojewódzkiemu inspektorowi ochrony środowiska.
Gdyby wartość wyliczonej opłaty środowiskowej przekroczyła 400 zł, spółka powinna obciążyć nią konto „Podatki i opłaty” w korespondencji z kontem „Rozrachunki publicznoprawne”.
Opłata środowiskowa jest ponoszona w pośrednim związku z prowadzoną działalnością gospodarczą, a zatem stanowi koszt uzyskania przychodów w dacie zaksięgowania. Księgowanie to następuje najczęściej po zakończeniu półrocza, za który ustalana jest opłata. Często bowiem jednostka nie jest w stanie określić, czy wartość opłaty za dane półrocze przekroczy wysokość 400 zł, a więc czy będzie miała obowiązek jej uiszczenia. Informację tę uzyska dopiero po zakończeniu danego półrocza, a więc po zamknięciu wcześniejszych miesięcznych okresów.
Jeżeli jednak spółka ma pewność, że będzie ponosiła koszt opłaty środowiskowej i koszt ten będzie wysoki (dotyczy to np. spółek transportowych, które mają dużą liczbę samochodów), to powinna zaliczać wartość tej opłaty do kosztów bilansowych w okresach miesięcznych. Zgodnie bowiem z zasadą memoriału w księgach rachunkowych jednostki należy ujmować wszystkie osiągnięte, przypadające na jej rzecz przychody oraz obciążające ją koszty, związane z tymi przychodami, dotyczące danego roku obrotowego, niezależnie od terminu ich zapłaty. Ponadto art. 20 ust. 1 ustawy o rachunkowości nakłada na przedsiębiorcę obowiązek zapisu w księgach rachunkowych każdego zdarzenia, które nastąpiło w danym okresie sprawozdawczym.
• art. 3 pkt 20 i 42, art. 275, 277, 285, 286, 287 i 289 ustawy z 27 kwietnia 2001 r. - Prawo ochrony środowiska - j.t. Dz.U. z 2008 r. Nr 25, poz. 150; ost.zm. Dz.U. z 2009 r. Nr 79, poz. 666
• rozporządzenie Rady Ministrów z 14 października 2008 r. w sprawie opłat za korzystanie ze środowiska - Dz.U. Nr 196, poz. 1217
• rozporządzenie Ministra Środowiska z 15 grudnia 2005 r. w sprawie wzorów wykazów zawierających informacje i dane o zakresie korzystania ze środowiska oraz o wysokości należnych opłat i sposobu przedstawiania tych informacji i danych - Dz.U. Nr 252, poz. 2128
• art. 15 ust. 4e i ust. 4d ustawy z 15 lutego 1992 r. o podatku dochodowym od osób prawnych - j.t. Dz.U. z 2000 r. Nr 54, poz. 654; ost.zm. Dz.U. z 2009 r. Nr 79, poz. 666
• art. 6 ust. 1, art. 20 ust. 1 ustawy z 29 września 1994 r. o rachunkowości - j.t. Dz.U. z 2002 r. Nr 76, poz. 694; ost.zm. Dz.U. z 2009 r. Nr 91, poz. 742
Justyna Michałowska
księgowa
REKLAMA

REKLAMA

