REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Kredyty hipoteczne – zdolność kredytowa w październiku 2022 r.
Zdolność kredytowa październik 2022 tabela
HRE Investments

REKLAMA

REKLAMA

Październik 2022 r. jest już trzecim z rzędu miesiącem, w którym zdolność kredytowa szła w górę. Pozytywne zmiany zawdzięczamy wciąż szybko rosnący pensjom. Problem w tym, że ostatnie zmiany są bardzo mało dynamicznie na tle tego jak wcześniej utrudniany był dostęp do kredytów. W dotychczasowym tempie odbudowa rynku zajęłaby 2 lata.

Kredyty hipoteczne (mieszkaniowe). Zdolność kredytowa w październiku 2022 r.

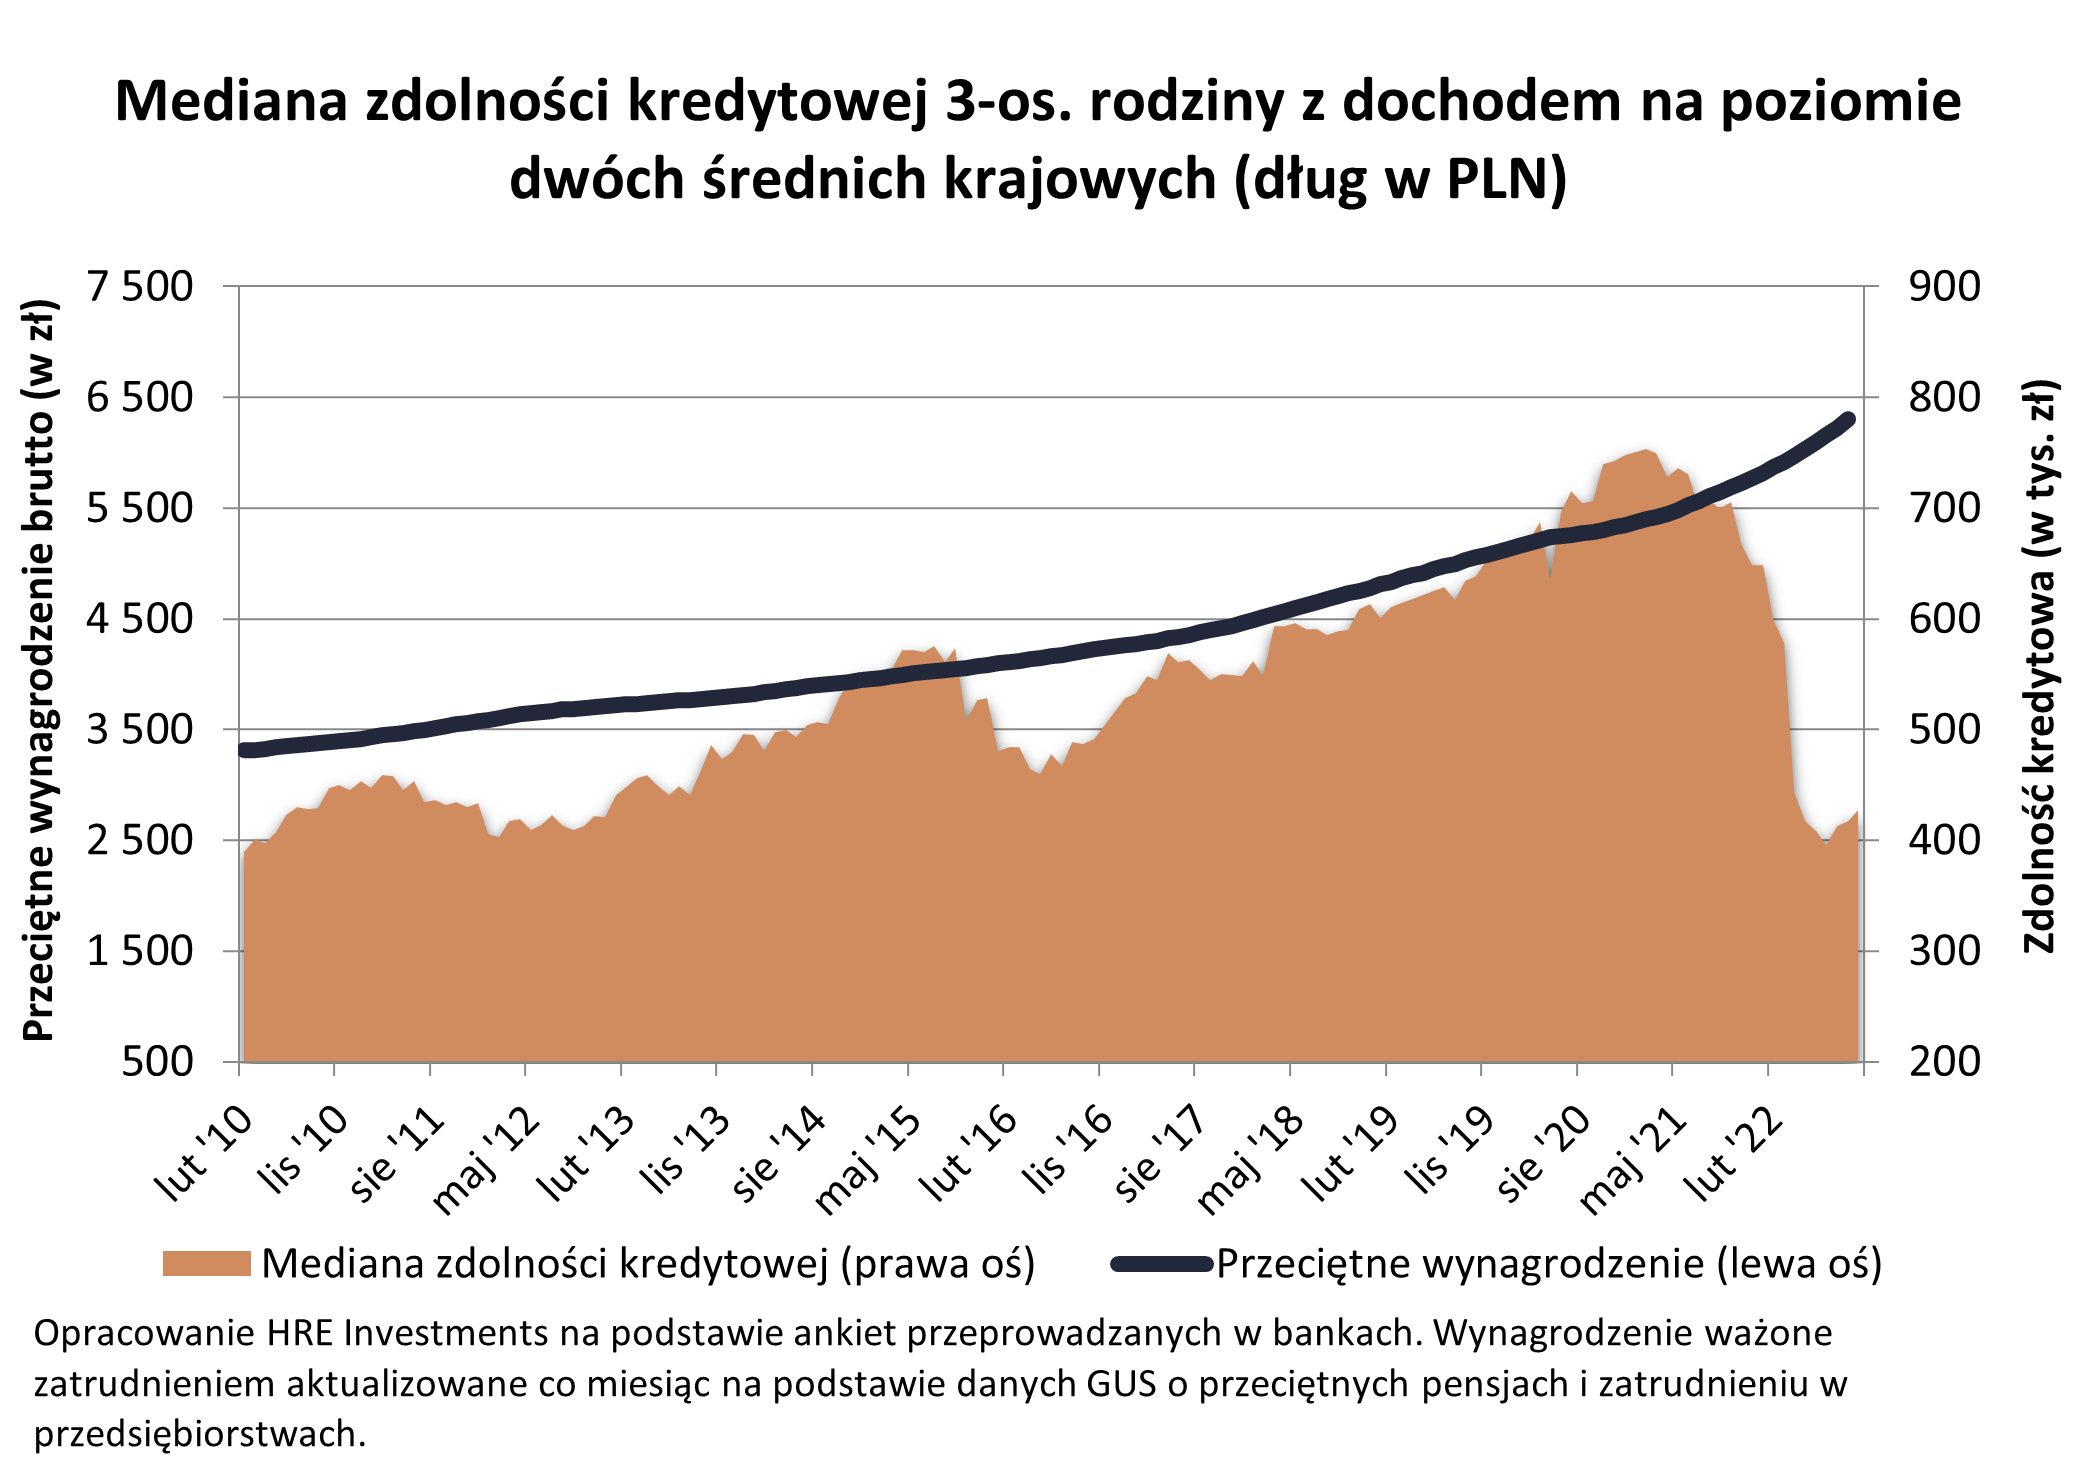
Choć jeszcze za wcześnie, aby można było mówić o trwałej zmianie trendu, to jednak warto zauważyć, że październik 2022 roku jest już trzecim z rzędu miesiącem, w którym banki poinformowały o wyższej niż przed miesiącem zdolności kredytowej. Z danych zebranych przez HRE Investments wynika, że trzyosobowa rodzina, w której dwie osoby pracują, a każda z nich przynosi do domu równowartość średniej krajowej, może pożyczyć na zakup mieszkania kwotę 427 tys. złotych. To o ponad 10 tys. złotych więcej niż we wrześniu tego roku (wzrost o 2,5% m/m).

REKLAMA

REKLAMA

W sumie przez ostatnie trzy miesiące zdolność kredytowa naszej przykładowej rodziny poszła w górę o prawie 31 tys. złotych. To sporo, ale kwota ta staje się mniej imponująca, jeśli wziąć pod uwagę to co wcześniej działo się w trakcie cyklu podwyżek stóp procentowych. Przecież od września 2021 roku do lipca br. zdolność kredytowa naszej przykładowej rodziny stopniała z 700 tysięcy złotych do trochę poniżej 400 tysięcy złotych. W obecnym tempie odbudowanie zdolności kredytowej do zeszłorocznych poziomów zajęłoby około 2 lata.
HRE Investments

Wzrost zdolności kredytowej w ślad za rosnącymi wynagrodzeniami

Przy tym trzeba mieć świadomość, że kierunek, a tym bardziej tempo dalszych zmian wcale nie są przesądzone. Przez ostatnie miesiące głównym powodem powoli odbudowującej się zdolności kredytowej były rosnące pensje. Te, które uwzględniamy w ankietach rozsyłanych do banków, opierają się o dane GUS za ostatnich 12 miesięcy na temat wynagrodzeń i zatrudnienia w przedsiębiorstwach. W bieżącym roku w okresie od lipca do października zanotowaliśmy tu wzrosło o ponad 3%. Nie bez znaczenia jest też kosmetyczny spadek oprocentowania kredytów (względem sytuacji z lipca) oraz samo podejście banków do badania zdolności kredytowej. Te w obliczu rosnących stóp procentowych i nakładanych ram regulacyjnych starają się przynajmniej częściowo amortyzować negatywne zmiany. Koronnym przykładem jest tu uwzględnianie wpływów z programu 500+ jako źródło dochodu przy badaniu zdolności kredytowej.

Jak może wyglądać nasza przyszłość? W przypadku wynagrodzeń prognozy (np. projekcje NBP) sugerują dalsze nominalne wzrosty. Niespodziewana pauza w cyklu podwyżek stóp procentowych daje za to nadzieję na powolną normalizację kosztu kredytów. W niespokojnych czasach prognozy nie zawsze się jednak sprawdzają. Nie ma też pewności jak bardzo banki będą zdeterminowane, aby podtrzymywać sprzedaż kredytów mieszkaniowych. Z jednej strony pojawiają się informacje, że koszty, regulacje, obowiązki czy po prostu dynamicznie zmieniające się otoczenie mogą zniechęcać banki do udzielania kredytów mieszkaniowych. Z drugiej jednak strony gorsza koniunktura na rynku hipotecznym trwa już 4 kwartały. To długo biorąc pod uwagę jak ważnym produktem są dla banków kredyty mieszkaniowe i jak dużo osób pracuje w bankach przy udzielaniu kredytów mieszkaniowych.

REKLAMA

Autopromocja
Konferencja stacjonarna

V Ogólnopolskie Forum Biur Rachunkowych

16.09.2026 8:30-17:10 Warszawa

Praktyczna wiedza • Najlepsi Eksperci • Stoły dyskusyjne

Czy KNF złagodzi zalecenia?

Potencjalnie szybką poprawę na rynku kredytowym mogłyby przynieść zmiany zaleceń wydanych przez KNF. Te od kwietnia 2022 r. postawiły przed bankami wymóg, aby przy badaniu zdolności kredytowej dodawać co najmniej 5 pkt. proc. do oprocentowania kredytów (wcześniej było to o połowę mniej). W efekcie dziś banki badając zdolność kredytową muszą przyjmować oprocentowanie na poziomie około 13-15%. To dodatkowa kłoda rzucona pod nogi potencjalnych kredytobiorców.

Dalszy ciąg materiału pod wideo

Gdyby ją usunąć, a więc wrócić do poprzedniej wersji regulacji, to zdolność kredytowa naszej przykładowej rodziny wzrosłaby o około 20%. To pozwoliłoby większemu gronu Polaków na realizację marzeń o zakupie własnego „M”. Ograniczyłoby to ponadto presję na rynek najmu (korzysta z niego część niedoszłych kredytobiorców) i powinno zmniejszyć skalę ochłodzenia na rynku budownictwa mieszkaniowego.

We wszystkich bankach zdolność kredytowa nieznacznie wzrosła

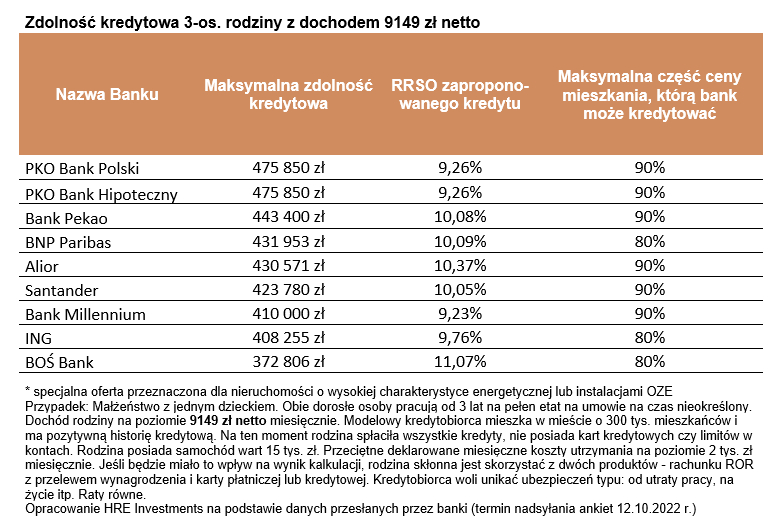
Wspomniane zmiany i prognozy są kluczowe dla nakreślenia ogólnego obrazu rynku kredytów mieszkaniowych. W poszczególnych bankach sytuacja może się oczywiście przedstawiać zupełnie inaczej. I tak gdyby nasza przykładowa rodzina udała się do działających w Polsce instytucji finansowych, to na największy kredyt mogłaby liczyć w PKO Banku Polskim, PKO Banku Hipotecznym, Banku Pekao i BNP Paribas. Te banki zadeklarowały, że naszej familii skłonne byłyby pożyczyć od 431 do prawie 476 tys. złotych. Na drugim biegunie znajdziemy za to ING i BOŚ Bank. W tych instytucjach proponowana wartość kredytu nie przekroczyłaby 410 tys. złotych. Pozytywną informacją jest taka, że we wszystkich bankach, które wzięły udział w naszej ankiecie wyniki październikowe były wyższe niż wrześniowe.

Zdolność kredytowa 3-os. rodziny z dochodem 9149 zł netto

Nazwa Banku

Maksymalna zdolność kredytowa

RRSO zapropono-wanego kredytu

Maksymalna część ceny mieszkania, którą bank może kredytować

PKO Bank Polski

475 850 zł

9,26%

90%

PKO Bank Hipoteczny

475 850 zł

9,26%

90%

Bank Pekao

443 400 zł

10,08%

90%

BNP Paribas

431 953 zł

10,09%

80%

Alior

430 571 zł

10,37%

90%

Santander

423 780 zł

10,05%

90%

Bank Millennium

410 000 zł

9,23%

90%

ING

408 255 zł

9,76%

80%

BOŚ Bank

372 806 zł

11,07%

80%

* specjalna oferta przeznaczona dla nieruchomości o wysokiej charakterystyce energetycznej lub instalacjami OZE
Przypadek: Małżeństwo z jednym dzieckiem. Obie dorosłe osoby pracują od 3 lat na pełen etat na umowie na czas nieokreślony. Dochód rodziny na poziomie 9149 zł netto miesięcznie. Modelowy kredytobiorca mieszka w mieście o 300 tys. mieszkańców i ma pozytywną historię kredytową. Na ten moment rodzina spłaciła wszystkie kredyty, nie posiada kart kredytowych czy limitów w kontach. Rodzina posiada samochód wart 15 tys. zł. Przeciętne deklarowane miesięczne koszty utrzymania na poziomie 2 tys. zł miesięcznie. Jeśli będzie miało to wpływ na wynik kalkulacji, rodzina skłonna jest skorzystać z dwóch produktów - rachunku ROR z przelewem wynagrodzenia i karty płatniczej lub kredytowej. Kredytobiorca woli unikać ubezpieczeń typu: od utraty pracy, na życie itp. Raty równe.

Opracowanie HRE Investments na podstawie danych przesłanych przez banki (termin nadsyłania ankiet 12.10.2022 r.)

Bartosz Turek, Oskar Sękowski, HRE Investments

Źródło: HRE Investments

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Darowizna od najbliższej rodziny pod lupą. Skarbówka ma problem z przelewem na konto wierzyciela, ministerstwo zapowiada ważną interpretację

Darowizny pieniężne otrzymywane od najbliższych członków rodziny mogą korzystać ze zwolnienia z podatku od spadków i darowizn. Warunkiem jest jednak m.in. odpowiednie udokumentowanie przekazania pieniędzy na rachunek płatniczy obdarowanego. Właśnie sposób dokumentowania takich darowizn stał się przedmiotem interpelacji poselskiej, ponieważ w praktyce pojawiają się sytuacje, w których pieniądze od darczyńcy trafiają bezpośrednio na rachunek wierzyciela osoby obdarowanej.

PIT, CIT, ryczałt, kontrole PIP, mobbing i zmiany dla JST. Co się zmienia i co jeszcze przed nami?

Zmiany w prawie i podatkach już trwają, a kolejne są zapowiadane na najbliższe miesiące i 2027 r. Planowane zmiany w PIT, CIT i ryczałcie, nowe regulacje dotyczące mobbingu, szersze uprawnienia Państwowej Inspekcji Pracy, nowa klasyfikacja budżetowa czy obowiązki związane z CRU JSFP to tylko część tematów ważnych dla księgowych, biur rachunkowych, kadr i płac, HR, przedsiębiorców oraz jednostek sektora finansów publicznych. Jak być na bieżąco i szybko sprawdzać, co zmieniające się przepisy oznaczają w praktyce?

ARiMR zacznie wypłacać zaliczki już 8 września. Rolnicy nie będą musieli czekać do października

Rolnicy otrzymają zaliczki za 2026 rok wcześniej niż w poprzednich latach. Zgodnie z wcześniejszymi zapowiedziami ministra rolnictwa i rozwoju wsi Stefana Krajewskiego, wypłata rozpocznie się już 8 września. W pierwszych dniach Agencja Restrukturyzacji i Modernizacji Rolnictwa planuje przekazać rolnikom prawie 1,5 mld zł.

Kara 15 tys. zł wykluczyła najtańszego wykonawcę z kontraktu wartego miliardy. Radca prawny: wyrok ws. Rail Baltica ważnym sygnałem dla rynku zamówień publicznych

Sąd Okręgowy w Warszawie oddalił 4 września 2026 r. skargę konsorcjum Mirbud–Torpol dotyczącą wykluczenia z największego pojedynczego przetargu kolejowego w Polsce. W centrum sporu znalazła się kara środowiskowa w wysokości 15 tys. zł oraz kwestia informacji przekazanych o niej zamawiającemu. Choć kwota może wydawać się niewielka wobec kontraktu liczonego w miliardach złotych, dzisiejszy wyrok pokazuje, że w zamówieniach publicznych nawet pozornie drugorzędna okoliczność może mieć poważne konsekwencje.

REKLAMA

Odwołanie do KIO i postępowanie odwoławcze przed Krajową Izbą Odwoławczą

Odwołanie do KIO to jedno z najważniejszych narzędzi ochrony wykonawcy w systemie zamówień publicznych. W 2026 roku postępowanie odwoławcze przed Krajową Izbą Odwoławczą funkcjonuje już z istotnymi zmianami, które dotyczą m.in. zdalnych rozpraw, wcześniejszego przedstawiania dowodów oraz nowych obowiązków odwołującego, zamawiającego i przystępującego. W tym artykule wyjaśniamy, kiedy warto wnieść odwołanie do KIO, jak wygląda procedura przed Izbą, jakie dokumenty przygotować oraz na co zwrócić uwagę po zmianach obowiązujących od 13 marca 2026 r.

Lawina donosów do skarbówki: aż 45,5 tys. zgłoszeń w 6 miesięcy. Z roku na rok ich liczba rośnie

Polacy zasypują skarbówkę donosami: w ciągu 6 pierwszych miesięcy 2026 r. złożono aż 45,5 tys. donosów. Co więcej, z roku na rok ich liczba stale rośnie. Należy jednak zwrócić uwagę na to, że ok. 70% zgłoszeń nie znajduje potwierdzenia w rzeczywistości.

Zmiany w VAT od 2027 roku. Mniej formalności, ale też nowe obowiązki dla przedsiębiorców [GOŚĆ INFOR.PL]

Podatek VAT po raz kolejny się zmienia. Od stycznia 2027 roku przedsiębiorców czeka szereg nowych regulacji – część z nich ma uprościć rozliczenia, inne oznaczają nowe obowiązki. Zmiany obejmą m.in. firmy kończące działalność, import samochodów, kasy fiskalne, odpowiedzialność solidarną za VAT oraz tzw. składy VAT.O zmianach rozmawialiśmy z Joanną Dmowską, redaktorką naczelną „Biuletynu VAT”.

KSeF nie wykryje fałszywej faktury. Firmy nadal muszą sprawdzać, za co płacą

KSeF cyfryzuje obieg faktur, ale nie gwarantuje, że każda faktura w systemie dokumentuje prawdziwą transakcję. Eksperci wskazują, że przedsiębiorcy nadal potrzebują własnych mechanizmów kontroli, które sprawdzą zgodność dokumentu z zamówieniem, dostawą i wcześniejszą współpracą z kontrahentem.

REKLAMA

Polska bez ustawy wdrażającej MiCA. Firmy krypto mogą przenieść biznes za granicę

Polska wciąż nie ma operacyjnej ustawy wdrażającej unijne rozporządzenie MiCA, podczas gdy zbliża się kluczowy termin dla firm kryptowalutowych. Najnowszy raport Warsaw Enterprise Institute ostrzega, że przedłużający się brak krajowych przepisów może oznaczać odpływ firm, kapitału i miejsc pracy do innych państw UE, a zbyt restrykcyjne rozwiązania mogą dodatkowo osłabić konkurencyjność polskiego rynku.

Skarbówka z dostępem do kamer drogowych systemu ANPRS? Czy to oznacza inwigilację każdego kierowcy? RPO sprawdza doniesienia u źródła

Twój PIT wygląda skromnie, a jeździsz całkiem niezłym samochodem? Skarbówka może już o tym wiedzieć. Wystarczy, że przejedziesz w oku kamery drogowej. RPO wysłał do szefa KAS pismo z pytaniem, czy skarbówka naprawdę wykorzystuje dane z Automatycznego Systemu Rozpoznawania Numerów Rejestracyjnych (ANPRS) i do czego? Wątpliwość? Taka masowa inwigilacja każdego na polskiej drodze narusza prywatność.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
