
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Kredyty hipoteczne 2022-2023. Oprocentowanie będzie spadać?
Kredyty hipoteczne 2022-2023. Oprocentowanie będzie spadać?
HRE Investments

REKLAMA

REKLAMA

Stopniowe odbudowywanie się zdolności kredytowej Polaków – taki scenariusz czeka nas jeśli sprawdzą się prognozy dotyczące taniejących kredytów i rosnących pensji. Jeszcze mocniej mógłby zadziałać rządowy program kredytowy o ile przy okazji łatwiej też będzie o „hipotekę”.

Rynek kredytów hipotecznych - grudzień 2022 roku. Najgorsze już za nami?

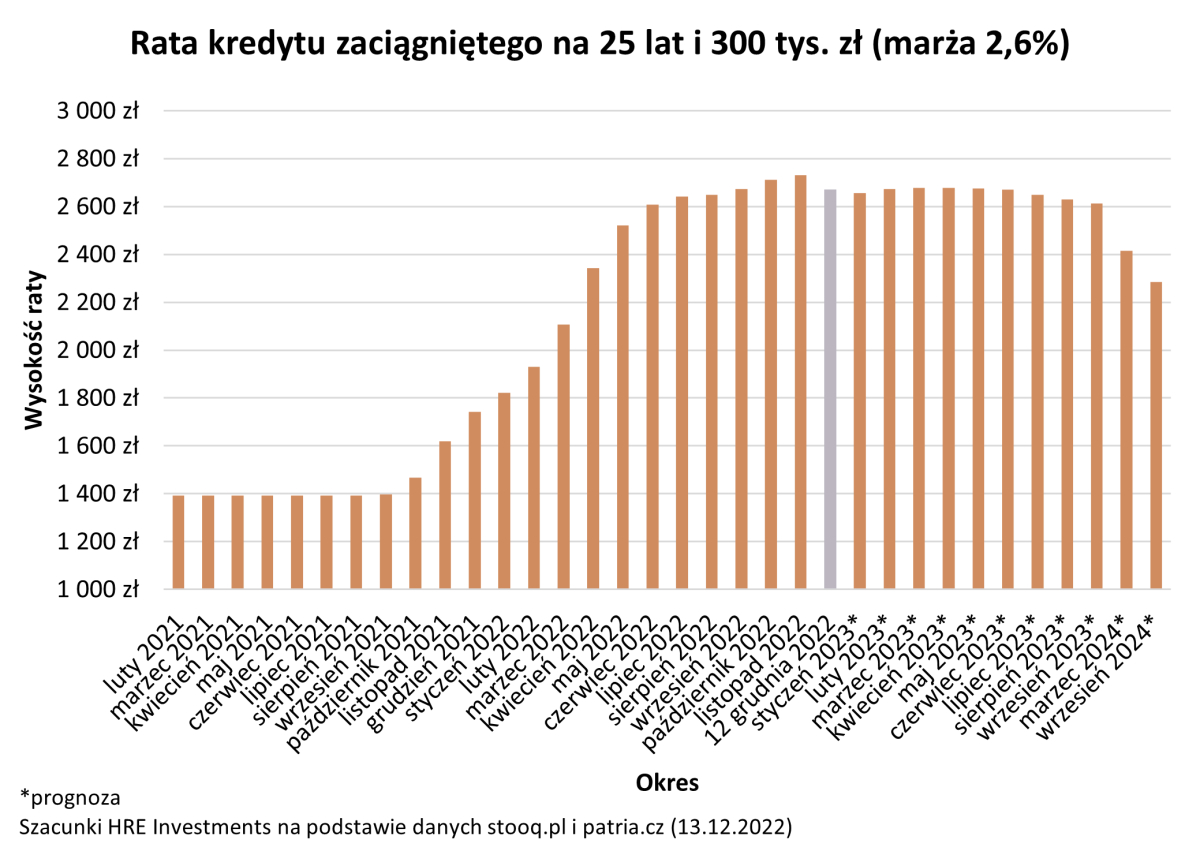
Jeśli wierzyć prognozom, to oprocentowanie złotowych kredytów będzie teraz już maleć. Nawet dziś WIBOR jest notowany niżej niż w listopadzie, a przecież to WIBOR właśnie jest składnikiem oprocentowania większości złotowych kredytów mieszkaniowych. W szczytowym momencie wskaźnik ten w wersji trzymiesięcznej (3M) był notowany na poziomie ponad 7,6%. Wtedy jeszcze rynki spodziewały się, że Rada Polityki Pieniężnej (RPP) po przerwie w październiku będzie dalej podnosiła stopy procentowe. W listopadzie, a potem też w grudniu gremium to podejmowało jednak decyzję o utrzymaniu stóp procentowych na niezmienionym poziomie. Do tego większość członków Rady sugeruje, że choć podwyżki stóp są niewykluczone, to na razie trzeba się wstrzymać z podejmowaniem kolejnych takich decyzji i zobaczyć jakie efekty przyniesie dotychczasowy bardzo intensywny cykl podwyżek.

Rynek po listopadowym posiedzeniu RPP zrozumiał, że w swoich przewidywaniach się zagalopował i WIBOR zaczął spadać. Efekt? 12 grudnia 2022 r. WIBOR 3M notowany był na poziomie 7,14%. Spadek o prawie 0,5 pkt. proc. (od listopadowego szczytu) choć nie jest duży, to jednak może być już zauważony przez posiadaczy złotowych kredytów mieszkaniowych. Oznaczać może on bowiem spadek raty o 4%. Przy tym trzeba zauważyć, że banki aktualizują oprocentowanie kredytów co jakiś czas (np. co 3 miesiące lub pół roku). W efekcie jeśli komuś bank zaktualizował oprocentowanie w najgorszym po temu momencie (na początku listopada), to obniżkę raty może zauważyć np. po 3 miesiącach, a więc dopiero w lutym.

REKLAMA

REKLAMA

Szybciej efekty spadku WIBOR-u mogą zauważyć osoby dopiero chcące zaciągnąć kredyt mieszkaniowy. Przy niższym WIBOR-ze banki już dziś mogą im bowiem zaoferować tańszy kredyt, a to automatycznie pozytywnie wpływa też przecież na zdolność kredytową.

WIBOR może dalej spadać

Gdyby tego było mało, to nie tylko aktualne notowania WIBOR-u nieść mogą informacje pozytywne dla zadłużonych. Podobnie jest z kontraktami terminowymi, które przecież mówią o tym co może nas dopiero czekać. A tu znajdziemy informacje, które sugerują, że spadki WIBOR-u będą kontynuowane. W perspektywie roku WIBOR 3M spaść może do poziomu około 6-6,5%. Tak przynajmniej sugerują aktualne notowania kontraktów terminowych (FRA). Trzeba w tym wypadku wziąć poprawkę na fakt, że są to notowania, które potrafią się bardzo zmieniać pod wpływem bieżących doniesień ekonomicznych czy geopolitycznych.

Jeśli jednak scenariusz sugerowany przez kontrakty się sprawdzi, to rata kredytu mieszkaniowego w perspektywie roku może spaść o kolejnych 5-10%. Jest to ruch korzystny z punktu widzenia kredytobiorców, ale w żadnym wypadku nie możemy go nazwać rewolucją. Przecież ostatni cykl podwyżek stóp procentowych spowodował, że raty kredytów poszły w górę niekiedy nawet o około 100%. Spodziewana poprawa tylko w niewielkim stopniu ulży kredytobiorcom.

REKLAMA
Rata kredytu hipotecznego 2022 - 2024 - prognoza grudzień 2022

HRE Investments

Dalszy ciąg materiału pod wideo

WIRON korzystniejszy dla kredytobiorców

Spadający WIBOR, to niejedyna pozytywna informacja, która czekać może potencjalnych kredytobiorców. Planowane są przecież też zmiany w wyliczaniu kosztu kredytów ze zmiennym oprocentowaniem. Chodzi tu o nową stawkę WIRON, która ma zastąpić dotychczasową stawkę WIBOR. Jest to (obok marży) kluczowy składnik oprocentowania kredytów. Niestety póki co nie będzie to dotyczyło kredytów dotychczas udzielonych. Jednak już w 2023 roku banki zaczną stosować stawkę (WIRON) w przypadku nowej akcji kredytowej. Dlaczego jest to tak ważne? Wszystko dlatego, że WIRON jest niższy niż WIBOR. Dlatego kredyty oparte o nową stawkę mogą być tańsze – o ile oczywiście banki przy okazji nie postanowią podwyższyć swojej marży. Tańszy kredyt oznacza, że znowu w górę może pójść zdolność kredytowa.

O ile? W notowaniach z 12 grudnia WIRON 3M przyjął poziom prawie 6,29%, podczas gdy WIBOR 3M opiewał wtedy na 7,14%. Różnica jest więc spora – około 0,85 pkt. proc. I choć może ona się z czasem kurczyć, to warto wiedzieć, że obniżenie oprocentowania o 0,85 pkt. proc. oznaczać może ratę niższą o 6-7%, a więc też podobny wzrost zdolności kredytowej.

Rosnące płace i walka o klienta już zatrzymała spadek zdolności kredytowej

Gdyby i tego było mało, to nie możemy zapomnieć o jeszcze dwóch czynnikach, które już od kilku miesięcy pozytywnie wpływały na zdolność kredytową Polaków. Chodzi o rosnące z dwucyfrową dynamiką wynagrodzenia i wzmożoną konkurencję między bankami. Emanacją tej drugiej są spadające marże, bardziej liberalne podejście do źródeł dochodów akceptowanych przy badaniu zdolności kredytowej (np. 500+, alimenty) czy szersza oferta kredytów z niskim wkładem własnym.

Przez ostatnie miesiące tylko te dwa czynniki potrafiły zatrzymać spadek zdolności kredytowej wynikający z rosnącej do początku listopada stawki WIBOR. Gdy do tego grona dołączy jeszcze spadek oprocentowania kredytów, to będziemy mieli sprzyjające warunki dla odbudowywania się zdolności kredytowej Polaków. Ta potrwać może jednak dłużej niż obserwowana przez ostatnie miesiące erozja możliwości zadłużania się.

Ryzykiem dla takiego scenariusza są zawirowania w geopolityce, brak sukcesów na niwie walki z inflacją, połączone z dalszym wzrostem stóp procentowych oraz skutki recesji znacznie gorszej niż ta, która wynika z aktualnych prognoz.

Rząd musi współpracować z KNF

Z drugiej strony odbudowę popytu może wyraźnie przyspieszyć łatwiejszy dostęp do kredytów. To leży w gestii KNF. Na stole jest właściwie tylko rozwiązanie, które ułatwiłoby dostęp do kredytów z okresowo stałym oprocentowaniem. Co więcej, bez tej zmiany trudno liczyć na sukces idei rządowego programu tanich kredytów mieszkaniowych. Ten przydałby się, aby poprawić sytuację w segmencie budownictwa mieszkaniowego, ograniczyć presję wywieraną na rynek najmu, a przy tym mógłby ograniczyć zakupy mieszkań przez zagraniczne fundusze inwestycyjne. Co do zasady deweloperzy chętniej sprzedają bowiem nieruchomości osobom fizycznym niż funduszom, które wymagają dyskonta i stałej ceny niezależnej od rosnących kosztów budowy.

Bartosz Turek, główny analityk HRE Investments

Źródło: HRE Investments

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
VAT w eksporcie i imporcie po nowemu – ważne uproszczenia i nowe zasady rozliczeń

Dwie nowelizacje ustawy o VAT wprowadzają istotne zmiany w rozliczaniu międzynarodowego obrotu towarowego. Przepisy wchodzą w życie etapami od listopada 2026 r., a w znacznej części od 1 stycznia 2027 r. – dotyczą przede wszystkim dokumentowania eksportu, rozliczania VAT importowego oraz stosowania uproszczeń celnych. Ich celem jest ograniczenie obowiązków administracyjnych i dostosowanie regulacji podatkowych do praktyki handlu międzynarodowego.

KSeF tworzy nową fakturę, ale czy również nową transakcję? Niebezpieczna luka między prawem a systemem

Krajowy System e-Faktur miał uprościć dokumentowanie transakcji gospodarczych i zwiększyć bezpieczeństwo rozliczeń podatkowych. Tymczasem jedno z przyjętych rozwiązań może prowadzić do poważnych problemów interpretacyjnych, szczególnie podczas kontroli podatkowych i celno-skarbowych. Chodzi o sytuację, w której przedsiębiorca wystawi fakturę na niewłaściwego nabywcę. Zamiast umożliwić poprawienie błędnych danych, KSeF wymaga wyzerowania pierwotnej faktury i wystawienia zupełnie nowej. Powstaje zatem zasadnicze pytanie: dlaczego błąd w identyfikacji kontrahenta ma być usuwany poprzez wystawienie dokumentu, który w obrocie gospodarczym może zostać odczytany jako potwierdzenie kolejnej transakcji?

Zmiany w PIT, CIT, ryczałcie od 2027 r. Prezydent Nawrocki do 27 listopada ma czas na decyzję. Przedsiębiorcy powinni przeliczyć dwa warianty

Prezydent RP Karol Nawrocki ma czas do piątku 27 listopada, by zdecydować o ustawie, która łączy niższy PIT dla osób z dochodem powyżej 120 tys. zł z niższym limitem ryczałtu i wyższym CIT dla największych firm. Decyzja obejmie cały pakiet. Monika Piątkowska, doradca podatkowy w e-pity, radzi przeliczyć 2027 r. w obu wariantach. Ryczałtowcy blisko nowego limitu nie mogą czekać do lutego: jeśli ustawa wejdzie w życie, o ich prawie do ryczałtu zdecyduje przychód z 2026 r.

JPK CIT po pierwszym raportowaniu. Firmy już wiedzą, gdzie pojawiają się największe problemy

Pierwsze raportowanie JPK CIT jest już za nami. Dla firm objętych nowym obowiązkiem był to nie tylko test systemów księgowych i podatkowych, ale także organizacji procesów i jakości danych. Pierwsze doświadczenia pokazują, że o sprawnym wdrożeniu decyduje nie samo wygenerowanie pliku, lecz współpraca wielu zespołów, właściwe określenie źródeł danych oraz ich spójność z innymi obowiązkami raportowymi.

REKLAMA

Darowizna pieniężna od brata bez podatku? Skarbówka potwierdza te ważne zasady w przypadku darowizn

Otrzymałaś pieniądze od brata i chcesz uniknąć podatku? Skarbówka właśnie potwierdziła, kiedy darowizna środków pieniężnych może być całkowicie zwolniona z podatku. Zobacz, jak prawidłowo udokumentować przelew i złożyć SD-Z2, żeby nie przepłacać!

Hala nie była budynkiem. Gmina i tak chce podatku od nieruchomości

Stalowa hala pokryta plandeką stoi na betonowych blokach, które leżą luzem na kostce brukowej. Prezydent Stalowej Woli uznał, że nie jest budynkiem, bo nie jest trwale związana z gruntem. W tej samej interpretacji stwierdził jednak, że jest trwale związanym z gruntem przekryciem namiotowym i podlega podatkowi jako budowla. Jak tę samą cechę jednego obiektu można ocenić na dwa przeciwne sposoby?

VAT w 2027 r. Co obejmie solidarna odpowiedzialność?

Odpowiedzialność solidarna nabywcy za zaległości podatkowe sprzedawcy obejmie także wybrane usługi niematerialne, w tym doradcze, zarządcze i rachunkowo-księgowe. Nowe przepisy będą mieć zastosowanie do usług, dla których obowiązek podatkowy powstanie od dnia 1 stycznia 2027 r. Podatnik nie poniesie współodpowiedzialności jeśli zapłaci za taką usługę z zastosowaniem mechanizmu podzielonej płatności.

Wyższe stawki ZUS w 2027 r. po przekroczeniu limitu Małego ZUS Plus

Pełny ZUS za styczeń 2027 r. może wynieść 2052,15 zł. To o 125,39 zł miesięcznie więcej niż w 2026 r., co w skali roku oznacza wzrost o 1504,68 zł. Znacznie większą zmianę mogą odczuć osoby, które w 2027 r. stracą prawo do Małego ZUS Plus i będą musiały przejść na pełne składki. O utracie ulgi może przesądzić nawet niewielkie przekroczenie limitu przychodów w 2026 r.

REKLAMA

Kupiona innowacja to nie B+R. Kiedy projekty AI dają prawo do ulgi badawczo-rozwojowej? Jak udokumentować projekt AI na wypadek kontroli?

Coraz więcej przedsiębiorców inwestuje w sztuczną inteligencję i liczy, że koszty tych projektów rozliczy w ramach ulgi badawczo-rozwojowej. Organy podatkowe i Naczelny Sąd Administracyjny stawiają jednak wyraźną granicę: integracja gotowego modelu AI czy wdrożenie rynkowego systemu – nawet najbardziej zaawansowanego i „samouczącego się” – to nie działalność B+R. Ulga przysługuje dopiero temu, kto sam tworzy nową technologię i ponosi realne ryzyko badawcze. Wyjaśniamy, jak wygląda „podwójny test” fiskusa, co mówi Podręcznik Frascati i orzecznictwo NSA, które koszty w projektach IT są kwalifikowane, a które stanowią pułapkę – oraz jak udokumentować prace, by obronić odliczenie w razie kontroli.

Agenci AI w biurze rachunkowym: po KSeF księgowi odzyskują czas na doradztwo

Ponad 70 proc. faktur z KSeF obsłużonych automatycznie już w pierwszym miesiącu – to wynik biura rachunkowego, które wdrożyło Agentów AI w systemie Comarch ERP Optima. Algorytmy przejęły sprawdzanie dokumentów, kategoryzację i dekretację, ograniczając rolę księgowego do zatwierdzenia gotowej operacji. Jak bardzo się to opłaca? Można to policzyć.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA