REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Rezerwy w VAT i akcyzie na nowe programy socjalne
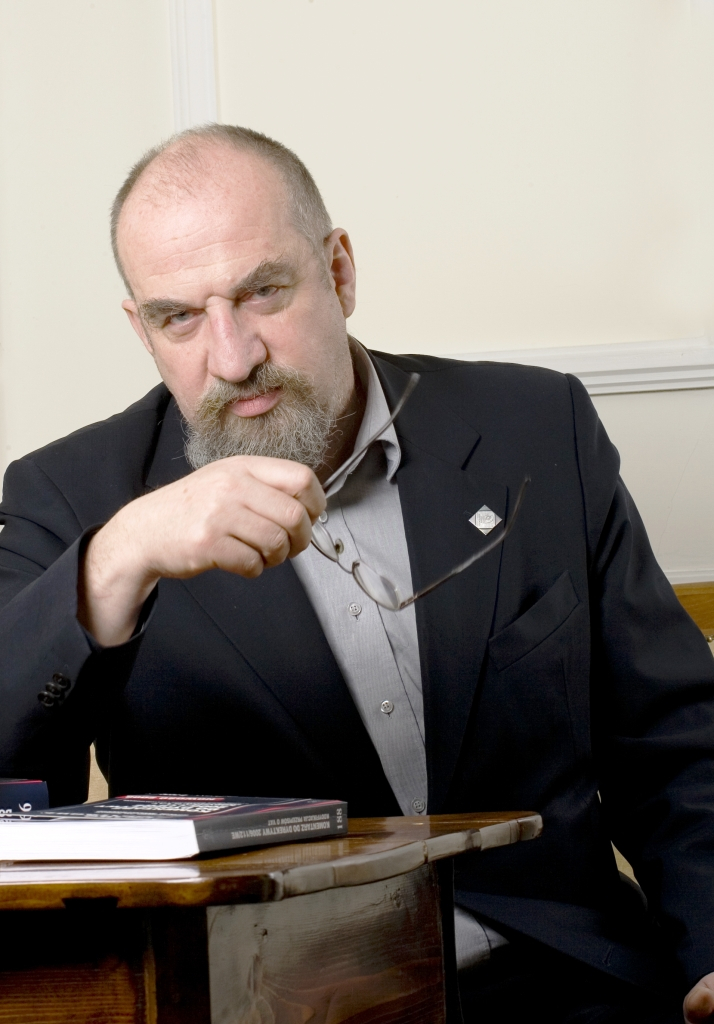
Prof. Modzelewski: Podatki nie wzrosną przez rządowe „rozdawnictwo”. Odpowiednie rezerwy są w VAT i akcyzie

REKLAMA

REKLAMA

By sprostać planowanym nakładom na zapowiedziane programy socjalne, musi dojść do zwiększenia przychodów budżetowych w wysokości ok. 17 mld zł netto, czyli ok. 21 mld zł brutto w stosunku do wyniku osiągniętego w roku 2018. I te pieniądze należy znaleźć jeszcze w tym roku. Źródłem dodatkowych przychodów są tylko VAT i akcyza - mówi prof. Witold Modzelewski.

Rząd obiecał wyborcom rozszerzenie programu 500+ na pierwsze dziecko, wypłatę 13. emerytury, likwidację podatku PIT dla osób do 26. roku życia, obniżenie podatków, kosztów pracy i przywrócenie lokalnych połączeń autobusowych. Premier oszacował wydatki na ok. 40 mld zł. Koszty tzw. nowej „piątki” przedstawione przez rząd wydają się dosyć wysokie. Niektóre szacunki zakładają jeszcze wyższe nakłady. Jak ocenić te wyliczenia?

REKLAMA

REKLAMA

Prof. Modzelewski: W skali rocznej wzrost wydatków prawdopodobnie będzie niższy od zakładanych przez rząd i wyniesie ok. 38 mld zł netto. Ta kwota to różnica między zwiększonymi wydatkami z budżetu na pokrycie kosztów tych przedsięwzięć oraz spowodowane przez część z nich obniżenie dochodów podatkowych, a podniesieniem dochodów budżetowych wynikających z rosnącego popytu konsumpcyjnego. Uwzględnia ona pozytywny wpływ zwiększonej konsumpcji wynikającej przede wszystkim z rozszerzenia programu 500+ i wypłacenia w tym roku dodatkowej emerytury. Jeszcze nie wiemy, jaki dokładnie wpływ będą miały zmiany w podatku od dochodów osób fizycznych. To zależy od tego, czy wejdą w życie w połowie roku, czy od października br. Niemniej tegoroczne działania pociągną za sobą wydatki na poziomie 17 mld zł lub nieco mniej.

Czy kasa państwa udźwignie te koszty? W czasie dobrej koniunktury gospodarczej nie było problemów z wypłacaniem świadczeń w rodzaju 500+. Panuje jednak przekonanie, że czas prosperity się kończy. Czy to może oznaczać zmniejszenie wpływów z podatków?

Prof. Modzelewski: Potencjalne pogorszenie w przyszłym roku światowej koniunktury gospodarczej i osłabienie tempa wzrostu nie będzie miało istotnego wpływu na wielkość dochodów budżetowych. Lansowana teza, iż wzrost wpływów z podatku VAT wynika z zewnętrznych uwarunkowań makroekonomicznych, świadczy o niewielkiej znajomości tematyki podatkowej autorów tej tezy. W przypadku eksportu budżet zyskuje niewiele, ponieważ wywóz towarów za granicę nie jest obłożony  podatkiem od towarów i usług. Rosnące wpływy z tej daniny wynikają ze zwiększającego się popytu konsumpcyjnego. I taki trend pozostanie. Dodatkowo coraz więcej pieniędzy do kasy państwa przynosi PIT, czyli podatek dochodowy od osób fizycznych. W ubiegłym roku poszybował na poziom niemal 60 mld zł (zakładano 55,5 mld zł). Wynika to z podwyżek wynagrodzeń i masowego zatrudniania obcokrajowców. W roku 2020 będzie tak samo, tj. nie zmniejszą się płace i nie obniży się liczba pracujących w Polsce cudzoziemców.

REKLAMA

Jednak działania zapowiadane przez rząd zwiększają znacząco wydatki budżetowe. Jak je sfinansować? Czy grozi nam podwyżka podatków?

Dalszy ciąg materiału pod wideo

Prof. Witold Modzelewski: By sprostać planowanym nakładom na zapowiedziane programy socjalne, musi dojść do zwiększenia przychodów budżetowych w wysokości ok. 17 mld zł netto, czyli ok. 21 mld zł brutto w stosunku do wyniku osiągniętego w roku 2018. I te pieniądze należy znaleźć jeszcze w tym roku. Źródłem dodatkowych przychodów są tylko VAT i akcyza. Planowane w 2019 roku wpływy z tego pierwszego podatku to ok. 180 mld zł, ale można je zwiększyć do 190-192 mld zł. Pozostałe przynajmniej 5 mld zł da się uzyskać z akcyzy. W ubiegłym roku budżet z tej daniny miał mniej więcej 72 mld zł, a potrzeba 80 mld zł. I nie trzeba w tym celu podnosić stawek, tylko zlikwidować luki, z których wyciekają pieniądze.

W jaki sposób można to osiągnąć, nie sięgając do kieszeni podatnika?

Prof. Modzelewski: W przypadku podatku VAT należy doprowadzić do tego, by sektory, które go nie płacą, w końcu zaczęły dokładać się do budżetu. To branża stalowa, elektroniczna, metali kolorowych i złomu. Jak? Zlikwidować tzw. odwrócony VAT. Rząd już zapowiedział stosowne kroki. Takie posunięcie pozwoli na zwiększenie wpływów w przybliżeniu o 11-12 mld zł, czyli na to, czego potrzebujemy. I mamy szanse do końca roku to osiągnąć.

A co z akcyzą?

Prof. Modzelewski: Tu mamy długą listę luk, do dzisiaj niezlikwidowanych. Dochody w poprzednim roku wzrosły o 3 mld zł, a to kiepski wynik. Nastąpił realny spadek dochodów z tego podatku. By udział akcyzy w PKB wrócił do poziomu 4%, osiąganych zanim przyszedł do resortu finansów Jacek Rostowski, wpływy musiałyby wynieść 80 mld zł w tym roku. A planujemy 72 mld zł. Ale można je zwiększyć dzięki odpowiednim zmianom przepisów. Przykład patologii utrzymywanej od 2012 roku to możliwość importu węgla do Polski bez akcyzy. Wystarczyła deklaracja, że ten surowiec nie będzie miał „akcyzowego przeznaczenia”. W efekcie nie tylko tracimy na niezapłaconej daninie, ale zaburzamy wolną konkurencję. Krajowi producenci muszą odprowadzać akcyzę, a zagraniczni eksporterzy na nasz rynek nie. Inny przykład to fakt, że ponad 15% papierosów sprzedawanych jest bez akcyzy. Zamknięcie tego rodzaju możliwości przyniesie korzyści budżetowe, a jednocześnie pozwoli na finansowanie nowych świadczeń społecznych bez podnoszenia podatków.

Premier zapowiedział też pozyskanie pieniędzy rzędu miliarda złotych z podatku cyfrowego nałożonego na gigantów rynku, takich jak Facebook, Google, Amazon i Apple. Jednak w UE nie ma zgody na takie rozwiązanie, część krajów się sprzeciwia. Czy to czcze obietnice?

Prof. Modzelewski: Nie oglądajmy się na innych. W tym przypadku jestem za wprowadzeniem uproszczonej wersji tego podatku czy opodatkowania obrotów firm zagranicznych sprzedających na naszym rynku, które unikają innych form opodatkowania od świadczonych przez siebie usług. Trudno jeszcze mówić o potencjalnych wpływach. Osobiście sądzę, że możemy mówić o rocznych kwotach na poziomie 1,5-2 mld zł przy relatywnie niskiej stawce takiej daniny. Można też wprowadzić próg, od którego zaczyna się je pobierać.

Polecamy: VAT 2019. Komentarz

Czyli obywatele nie muszą się obawiać podwyżek podatków z powodu zwiększenia wydatków socjalnych? A czy mogą liczyć na wielokrotnie obiecywaną obniżkę VAT, czyli powrót do stawek 22 i 7 procent?

Prof. Modzelewski: Spadek przychodów budżetowych w takim przypadku odpowiada wydatkom na dodatkową jednorazową emeryturę. Gdyby rząd chciał wypłacić ją w kolejnym roku, to nie mógłby sobie pozwolić na taki ruch. Konsumenci nie odczują obniżek stawek, zyskają jedynie sprzedawcy. Natomiast ze wzrostu świadczenia dla emerytów część pieniędzy wróci do budżetu z podatku dochodowego, a jednocześnie wzrośnie konsumpcja. By sprostać planowanym wydatkom, musimy zwiększać przychody do budżetu. Wciąż mamy duży margines tych, którzy legalnie lub nielegalnie uchylają się od płacenia podatków. Należy przede wszystkim przeciąć – zgodnie z rezolucją Parlamentu Europejskiego z 2015 r. – wszelkie związki władzy z biznesem podatkowym, zwłaszcza tym globalnym, bo on ma najwięcej na sumieniu w dziele psucia podatków. Ograniczenie tych kontaktów pozwoli na wzrost świadczeń bez obciążania obywateli.

Źródło: MondayNews.pl

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Wyposażenie motocyklisty w kosztach prowadzonej działalności [interpretacja KIS]

Gdzie przebiega granica pomiędzy wydatkami osobistymi przedsiębiorców, a wydatkami związanymi z prowadzoną działalnością gospodarczą? Na to pytanie nie ma uniwersalnej odpowiedzi co sprawia, że podatnicy kierują do Dyrektora Krajowej Informacji Skarbowej wiele wniosków dotyczących możliwości uwzględnienia w kalkulacji podatkowej ponoszonych przez nich wydatków.

Rewolucja w VAT od 1 stycznia 2027 r. Kupujesz te usługi? Fiskus może kazać Ci płacić cudzy podatek!

Solidarna odpowiedzialność w VAT wkracza w świat usług profesjonalnych. Od nowego roku firmy kupujące m.in. usługi IT, księgowe, marketingowe czy doradcze mogą zostać wezwane do zapłaty podatku, którego nie rozliczył ich dostawca. Nowelizacja ustawy została już podpisana przez Prezydenta i opublikowana w Dzienniku Ustaw (poz. 1270). Sprawdź, jakich limitów kwotowych musisz pilnować i jak bezpiecznie zabezpieczyć swój biznes przed kosztowną pułapką za pomocą mechanizmu split payment.

Rewolucja w podatkach dla firm 2027. Zmiany w PIT, CIT i ryczałcie uderzą w tysiące przedsiębiorców?

Rząd szykuje głęboką reformę podatkową, która wprowadzi nowe stawki PIT, zmieni zasady CIT oraz drastycznie ograniczy dostęp do ryczałtu. Choć niektóre propozycje zakładają obniżenie obciążeń fiskalnych, Rada Naukowa przy Rzeczniku MŚP alarmuje: nowe przepisy mogą pogorszyć kondycję finansową tysięcy polskich mikro, małych i średnich firm. Co gorsza, drastyczne zmiany w ryczałcie mogą wejść w życie niemal z dnia na dzień, a obietnice dotyczące składki zdrowotnej wciąż pozostają niespełnione. Sprawdź, co dokładnie ma się zmienić od 1 stycznia 2027 roku i jak nowe limity wpłyną na Twój biznes.

Zakup i sprzedaż opodatkowane VAT-MARŻĄ w ewidencji JPK_V7X

Procedura VAT-marża pozwala opodatkować nie całą kwotę uzyskaną ze sprzedaży, lecz marżę stanowiącą różnicę między kwotą sprzedaży a kwotą nabycia towaru, pomniejszoną o VAT należny. W przypadku podatników handlujących samochodami używanymi, sprzętem elektronicznym, meblami, dziełami sztuki czy przedmiotami kolekcjonerskimi prawidłowe rozliczenie nie kończy się jednak na właściwym wyliczeniu marży. Równie istotne jest prawidłowe wykazanie transakcji w JPK_V7X.

REKLAMA

Przepaść płacowa w Polsce się pogłębia. Nowe dane pokazują brutalną prawdę o zarobkach

Pracujesz w małej firmie czy w wielkiej korporacji? Odpowiedź na to pytanie drastycznie definiuje Twoje szanse na godne zarobki. Z najświeższej analizy rozkładu wynagrodzeń wynika, że 10 procent najmniej zarabiających Polaków zderza się ze ścianą, podczas gdy krezusi windują średnią krajową. Sprawdź, na którym szczeblu drabiny płacowej się znajdujesz.

Fundacja rodzinna: skuteczne narzędzie czy iluzja bezpieczeństwa właściciela firmy? Fundacja na pokolenia, przepisy na kilka lat?

Wokół fundacji rodzinnych powstało w Polsce wiele oczekiwań. Dla jednych są symbolem dojrzałego właścicielstwa, dla innych niemal synonimem dobrze zaplanowanej sukcesji. I właśnie tutaj zaczyna się niebezpieczne uproszczenie. Fundacja rodzinna nie jest sukcesją, ale jednym z narzędzi, które mogą wspierać proces sukcesyjny, pod warunkiem, że odpowiada na rzeczywiste potrzeby konkretnej rodziny biznesowej. Może uporządkować własność, ograniczyć ryzyko rozdrobnienia majątku, określić zasady świadczeń oraz stworzyć ramy zarządzania aktywami po śmierci fundatora. Nie odpowie jednak na kluczowe pytania związane ze zmianą pokoleniową: kto ma przejąć odpowiedzialność za firmę, czy kolejne pokolenie rzeczywiście tego chce i jest do tego przygotowane, jak powinna zmienić się rola nestora, czy rodzina potrafi wspólnie podejmować decyzje oraz czy przedsiębiorstwo w ogóle powinno pozostać w rękach następnej generacji. A jeżeli właściciel i jego rodzina nie rozstrzygnęli tych kwestii, utworzenie fundacji ich nie rozwiąże, jedynie nada im nowy kontekst prawny i organizacyjny. Fundacja rodzinna pozwala chronić majątek przed podziałem, lecz nie zastąpi rozmowy między bliskimi. Wskazanie beneficjentów nie czyni z nich automatycznie odpowiedzialnych właścicieli, a zachowanie ciągłości własności nie oznacza jeszcze, że kolejne pokolenia będą potrafiły rozwijać firmę i rodzinne dziedzictwo.

Zmiany czasu w biznesie – jakie skutki dla logistyki, transportu, handlu. Czas skończyć z archaicznym zwyczajem

Aktualnie zmiana czasu z zimowego na letni (i odwrotnie) obowiązuje w około 50 krajach, w tym w całej Unii Europejskiej. Lepsze wykorzystanie światła słonecznego nadal stanowi koronny argument przemawiający za utrzymaniem tego stanu rzeczy, mimo uzasadnionych podejrzeń, że „odejmowanie” i „dodawanie” godziny dnia dwa razy w ciągu roku negatywnie wpływa na organizm. Ekonomiczne, w tym logistyczne, skutki zmiany czasu to materiał na obszerne opracowanie. Ten temat komentuje dr Piotr Sosnowski z Katedry Logistyki na Wydziale Zarządzania Uniwersytetu Łódzkiego.

Szef KAS: Ciężko wyliczyć ile zyskał budżet na wdrożeniu KSeF; musimy korzystać z AI bo podatnicy już to robią. Powstaje Jednolity System Podatkowy

Musimy korzystać ze sztucznej inteligencji, ponieważ podatnicy, a zwłaszcza ich pełnomocnicy profesjonalni już z niej korzystają – powiedział PAP Szef Krajowej Administracji Skarbowej i wiceminister finansów Marcin Łoboda w rozmowie z Polską Agencją Prasową. Minister Łoboda poinformował też o prowadzonych w Ministerstwie Finansów pracach nad informatyzacją Krajowej Administracji Skarbowej, tworzeniem Jednolitego Systemu Podatkowego dla organów KAS,

REKLAMA

Rewolucja w Ordynacji podatkowej. Skarbówka odpuści drobne kwoty, ale to dopiero początek dużych zmian dla podatników

Ministerstwo Finansów szykuje potężny pakiet deregulacyjny, który ma diametralnie zmienić relacje na linii urzędnik–podatnik. W projekcie nowej ustawy znalazł się zapis, na który Polacy czekali od lat: skarbówka nie będzie już ścigać za groszowe zaległości. Zmienią się też kluczowe terminy na odwołania, a kontrole zyskają sztywne ramy czasowe. Sprawdź, co dokładnie i od kiedy zmieni się w przepisach.

Rażąco niska cena oferty w zamówieniach publicznych – jak ją ocenić, wyjaśnić i badać także przy umowie ramowej

Rażąco niska cena to jeden z najważniejszych tematów w zamówieniach publicznych, ponieważ wpływa jednocześnie na wynik przetargu, bezpieczeństwo realizacji umowy i uczciwą konkurencję. W praktyce problem nie dotyczy wyłącznie klasycznego postępowania zakupowego, lecz także takich sytuacji jak umowa ramowa, postępowanie wykonawcze czy ponowne badanie ceny na dalszym etapie zamówienia. W tym artykule wyjaśniamy, czym jest rażąco niska cena oferty, kiedy zamawiający powinien żądać wyjaśnień, jak wykonawca powinien przygotować kalkulację oraz czy badanie ceny trzeba powtarzać przy zamówieniach udzielanych na podstawie umowy ramowej.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA