REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

REKLAMA

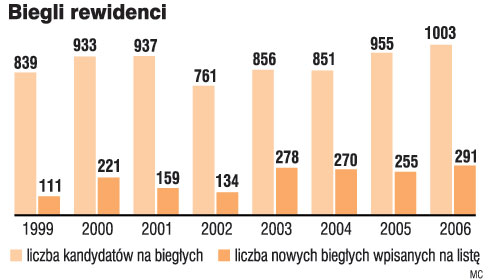
Ponad 1,7 tys. osób zostało wpisanych na listę biegłych rewidentów w ciągu ośmiu ostatnich lat. Wiele z nich jednak nie bada sprawozdań finansowych.


l
 Trzeba poświęcić kilka lat, aby zostać biegłym rewidentem. W tym czasie należy m.in. zdać dziesięć egzaminów pisemnych i końcowy egzamin ustny. Czy kandydatom sprawia dużo problemów zdawanie tych egzaminów?

- Egzaminy obowiązujące zgodnie z treścią Wymagań kwalifikacyjnych dla kandydatów na biegłych rewidentów są rzeczywiście trudne i wymagają dużej wiedzy merytorycznej.

Mogę stwierdzić, że jest spora grupa kandydatów, którzy je zdają za pierwszym podejściem lub z jedną lub dwoma poprawkami. Jednak dużo kandydatów zdaje poszczególne egzaminy kilka razy. Te osoby uważają często, że nie tylko braki w opanowaniu wiedzy są tego przyczyną, ale zbyt krótki czas przeznaczony na rozwiązanie zadań zawartych w temacie egzaminacyjnym. Należy jednak wyjaśnić, że czas trwania poszczególnych egzaminów jest ustalany, biorąc pod uwagę możliwości przeciętnego kandydata.


l
 Zdający nie potrafią rozplanować sobie czasu?

- Nie o to chodzi. Zdający obok opanowania odpowiedniego zakresu wiedzy mogą w czasie egzaminu korzystać z przepisów zawartych w aktach prawnych. Szukanie odpowiedniego rozwiązania w tych przepisach w pewnym sensie dekoncentruje, a zdający traci czas. To jedna z przyczyn niepowodzeń w zdawaniu egzaminów.


l
 Z jakimi kwestiami kandydaci mają najwięcej problemów?

- Istotna przyczyna niepowodzeń tkwi w nierównomiernym opanowaniu wiedzy z zakresu rachunkowości, finansów, sprawozdawczości i analizy finansowej w przekroju przedsiębiorstw produkcyjnych, usługowych, handlowych, banków i instytucji ubezpieczeniowych.


l
 Z czego wynikają trudności?

- Wśród zdających zdecydowana większość w swojej dotychczasowej praktyce związana była z przedsiębiorstwami produkcyjnymi, handlowymi i usługowymi, a mniej z problematyką banków i instytucji ubezpieczeniowych, które mają przecież swoją specyfikę. Z pewnością można powiedzieć, że problemy rachunkowości, finansów, analizy i badania sprawozdań finansowych są zupełnie inne. Kandydaci szybciej i lepiej rozwiązują przykład z przedsiębiorstw produkcyjnych i handlowych, gorzej przykłady o praktykę banków i instytucji ubezpieczeniowych.


l
 Jak więc się przygotować do takich zadań?

- Do wszystkich zadań należy się przygotować solidnie i wtedy nie ma żadnych problemów z ich rozwiązaniem. Przypomnę, że Stowarzyszenie Księgowych w Polsce wydaje podręczniki dla poszczególnych przedmiotów egzaminacyjnych dobierając w porozumieniu z komisją egzaminacyjną odpowiednich autorów, którzy opracowują treść tych podręczników w dostosowaniu do wymagań kwalifikacyjnych. Ponadto wydawane podręczniki recenzowane są przez poszczególnych członków komisji egzaminacyjnej, szczególnie tych którzy odpowiadają za organizację danego egzaminu. Recenzje te mają na celu stwierdzenie czy treść recenzowanego podręcznika odpowiada wymaganiom kwalifikacyjnym dla kandydatów na biegłych rewidentów.


l
 Po dziesięciu egzaminach pisemnych kandydaci zdaje ustny. Jak radzą sobie z tym wyzwaniem?

- Dla zdających trudniejszy jest egzamin końcowy ze względu na to, że przeprowadzany jest w formie ustnej w obecności trzyosobowej komisji. Kandydaci nie są przyzwyczajeni do zdawania egzaminów w tej formie, ponieważ aktualnie na studiach wyższych tej formy egzaminu nie stosuje się, aczkolwiek egzamin dyplomowy (np. magisterski) też odbywa się w formie ustnej. W czasie egzaminu ustnego pewną rolę negatywną odgrywa stres. Konieczna jest więc nie tylko wiedza, ale również opanowanie i odrobina szczęścia.


l
 Coraz więcej biegłych to młodzi ludzi. Czy dają sobie radę z wyzwaniami zawodu?

- Ci, którzy zdają egzaminy szczególnie od 2003 roku, to ludzie, którzy niedawno ukończyli studia. Mają świetnie opanowany język obcy, przeważnie angielski. Są młodzi i odważni. Szczególnie obiecujące są osoby, które odbywają aplikację w dużych podmiotach audytingowych, bo mają dobrą opiekę, która uczy ich swobody wypowiedzi. W małych firmach nie zawsze ta opieka jest na takim poziomie. Biegły musi się swobodnie wypowiadać. Biegły nie jest kontrolerem - staramy się wpajać ten pogląd naszym kandydatom przy każdej okazji - biegły jest w przenośni lekarzem, ma on bowiem postawić diagnozę i podpowiedzieć zarządowi przedsiębiorstwa (spółki), co zrobić, żeby było lepiej.

Do roku 2006 kadrę biegłych rewidentów zasiliło około 1,7 tys. osób. Problem jednak polega na tym, że tylko część z nich pracuje w zawodzie. Rynek usług biegłych skurczył się, ponieważ podwyższono progi, po przekroczeniu których istnieje obowiązek badania, zmniejszyło się zapotrzebowanie na inne usługi biegłego rewidenta.


l
 Czym więc powinien charakteryzować się dobry biegły rewident?

- Przede wszystkim wiedzą i umiejętnością analizy. Biegły musi podpowiadać zarządowi, które rozwiązania stosowane przez firmę są dobre, a które powinny ulec zmianie. Nade wszystko jednak rzetelnością i niezależnością.


l
 Czy egzaminy sprawdzają umiejętność analityczne kandydatów?

- Tak. Każde zadanie sytuacyjne wymaga analitycznego myślenia. Polega to na tym, że należy przeprowadzić analizę sytuacji, wyciągnąć wnioski i zaproponować rozwiązanie. Komisja analizuje tok myślenia kandydata przy rozwiązywaniu tego typu zadań, nie tylko ostateczny wynik jest ważny. Kandydat może się pomylić przy rozwiązywaniu zadania - jeżeli jednak jego tok rozumowania jest prawidłowy, dostanie odpowiednią ilość punktów, które wpływają na zaliczenie całości egzaminu.


Rozmawiała Agnieszka Pokojska

l ZBIGNIEW MESSNER profesor, prezes Stowarzyszenia Księgowych w Polsce oraz przewodniczący Komisji Egzaminacyjnej Krajowej Izby Biegłych Rewidentów. Był rektorem Akademii Ekonomicznej w Katowicach


Źródło: GP

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Rewolucja w podatkach dla firm 2027. Zmiany w PIT, CIT i ryczałcie uderzą w tysiące przedsiębiorców?

Rząd szykuje głęboką reformę podatkową, która wprowadzi nowe stawki PIT, zmieni zasady CIT oraz drastycznie ograniczy dostęp do ryczałtu. Choć niektóre propozycje zakładają obniżenie obciążeń fiskalnych, Rada Naukowa przy Rzeczniku MŚP alarmuje: nowe przepisy mogą pogorszyć kondycję finansową tysięcy polskich mikro, małych i średnich firm. Co gorsza, drastyczne zmiany w ryczałcie mogą wejść w życie niemal z dnia na dzień, a obietnice dotyczące składki zdrowotnej wciąż pozostają niespełnione. Sprawdź, co dokładnie ma się zmienić od 1 stycznia 2027 roku i jak nowe limity wpłyną na Twój biznes.

Zakup i sprzedaż opodatkowane VAT-MARŻĄ w ewidencji JPK_V7X

Procedura VAT-marża pozwala opodatkować nie całą kwotę uzyskaną ze sprzedaży, lecz marżę stanowiącą różnicę między kwotą sprzedaży a kwotą nabycia towaru, pomniejszoną o VAT należny. W przypadku podatników handlujących samochodami używanymi, sprzętem elektronicznym, meblami, dziełami sztuki czy przedmiotami kolekcjonerskimi prawidłowe rozliczenie nie kończy się jednak na właściwym wyliczeniu marży. Równie istotne jest prawidłowe wykazanie transakcji w JPK_V7X.

GUS ujawnił pełne dane o zarobkach Polaków. Oto ile naprawdę zarabiamy

7 695,00 zł brutto – dokładnie tyle wynosiła mediana wynagrodzeń w gospodarce narodowej w kwietniu 2026 roku, co oznacza, że połowa pracujących w Polsce zarabiała powyżej, a połowa poniżej tej kwoty. Najnowszy raport GUS, przygotowany po raz pierwszy według nowej klasyfikacji PKD 2025, przynosi szczegółowy obraz naszych portfeli: pokazuje realną przewagę zarobków w wielkich korporacjach, głębokie dysproporcje płacowe ze względu na płeć oraz nietypowy fenomen w budownictwie, gdzie to kobiety dyktują warunki finansowe.

Fundacja rodzinna: skuteczne narzędzie czy iluzja bezpieczeństwa właściciela firmy? Fundacja na pokolenia, przepisy na kilka lat?

Wokół fundacji rodzinnych powstało w Polsce wiele oczekiwań. Dla jednych są symbolem dojrzałego właścicielstwa, dla innych niemal synonimem dobrze zaplanowanej sukcesji. I właśnie tutaj zaczyna się niebezpieczne uproszczenie. Fundacja rodzinna nie jest sukcesją, ale jednym z narzędzi, które mogą wspierać proces sukcesyjny, pod warunkiem, że odpowiada na rzeczywiste potrzeby konkretnej rodziny biznesowej. Może uporządkować własność, ograniczyć ryzyko rozdrobnienia majątku, określić zasady świadczeń oraz stworzyć ramy zarządzania aktywami po śmierci fundatora. Nie odpowie jednak na kluczowe pytania związane ze zmianą pokoleniową: kto ma przejąć odpowiedzialność za firmę, czy kolejne pokolenie rzeczywiście tego chce i jest do tego przygotowane, jak powinna zmienić się rola nestora, czy rodzina potrafi wspólnie podejmować decyzje oraz czy przedsiębiorstwo w ogóle powinno pozostać w rękach następnej generacji. A jeżeli właściciel i jego rodzina nie rozstrzygnęli tych kwestii, utworzenie fundacji ich nie rozwiąże, jedynie nada im nowy kontekst prawny i organizacyjny. Fundacja rodzinna pozwala chronić majątek przed podziałem, lecz nie zastąpi rozmowy między bliskimi. Wskazanie beneficjentów nie czyni z nich automatycznie odpowiedzialnych właścicieli, a zachowanie ciągłości własności nie oznacza jeszcze, że kolejne pokolenia będą potrafiły rozwijać firmę i rodzinne dziedzictwo.

REKLAMA

Zmiany czasu w biznesie – jakie skutki dla logistyki, transportu, handlu. Czas skończyć z archaicznym zwyczajem

Aktualnie zmiana czasu z zimowego na letni (i odwrotnie) obowiązuje w około 50 krajach, w tym w całej Unii Europejskiej. Lepsze wykorzystanie światła słonecznego nadal stanowi koronny argument przemawiający za utrzymaniem tego stanu rzeczy, mimo uzasadnionych podejrzeń, że „odejmowanie” i „dodawanie” godziny dnia dwa razy w ciągu roku negatywnie wpływa na organizm. Ekonomiczne, w tym logistyczne, skutki zmiany czasu to materiał na obszerne opracowanie. Ten temat komentuje dr Piotr Sosnowski z Katedry Logistyki na Wydziale Zarządzania Uniwersytetu Łódzkiego.

Szef KAS: Ciężko wyliczyć ile zyskał budżet na wdrożeniu KSeF; musimy korzystać z AI bo podatnicy już to robią. Powstaje Jednolity System Podatkowy

Musimy korzystać ze sztucznej inteligencji, ponieważ podatnicy, a zwłaszcza ich pełnomocnicy profesjonalni już z niej korzystają – powiedział PAP Szef Krajowej Administracji Skarbowej i wiceminister finansów Marcin Łoboda w rozmowie z Polską Agencją Prasową. Minister Łoboda poinformował też o prowadzonych w Ministerstwie Finansów pracach nad informatyzacją Krajowej Administracji Skarbowej, tworzeniem Jednolitego Systemu Podatkowego dla organów KAS,

Rewolucja w Ordynacji podatkowej. Skarbówka odpuści drobne kwoty, ale to dopiero początek dużych zmian dla podatników

Ministerstwo Finansów szykuje potężny pakiet deregulacyjny, który ma diametralnie zmienić relacje na linii urzędnik–podatnik. W projekcie nowej ustawy znalazł się zapis, na który Polacy czekali od lat: skarbówka nie będzie już ścigać za groszowe zaległości. Zmienią się też kluczowe terminy na odwołania, a kontrole zyskają sztywne ramy czasowe. Sprawdź, co dokładnie i od kiedy zmieni się w przepisach.

Rażąco niska cena oferty w zamówieniach publicznych – jak ją ocenić, wyjaśnić i badać także przy umowie ramowej

Rażąco niska cena to jeden z najważniejszych tematów w zamówieniach publicznych, ponieważ wpływa jednocześnie na wynik przetargu, bezpieczeństwo realizacji umowy i uczciwą konkurencję. W praktyce problem nie dotyczy wyłącznie klasycznego postępowania zakupowego, lecz także takich sytuacji jak umowa ramowa, postępowanie wykonawcze czy ponowne badanie ceny na dalszym etapie zamówienia. W tym artykule wyjaśniamy, czym jest rażąco niska cena oferty, kiedy zamawiający powinien żądać wyjaśnień, jak wykonawca powinien przygotować kalkulację oraz czy badanie ceny trzeba powtarzać przy zamówieniach udzielanych na podstawie umowy ramowej.

REKLAMA

Koniec z remontami bez rachunku? Rząd bierze się za polskie budowy

Ponad 32% Polaków płaci fachowcom bez żadnego dokumentu, co generuje miliardowe straty dla budżetu. Ministerstwo Finansów szykuje radykalne zmiany w przepisach, które uderzą w szarą strefę w budowlance. Zmiany dotkną nie tylko firmy, ale i zwykłych konsumentów.

KSeF i split payment. Organ skarbowy wyjaśnił, kiedy można oznaczyć fakturę jako MPP

Przedsiębiorcy korzystający z KSeF mają wątpliwości, czy oznaczenie „mechanizm podzielonej płatności” można stosować także wtedy, gdy przepisy tego nie wymagają. Dyrektor KIS wydał właśnie interpretację, z której wynika, że takie oznaczenie jest dopuszczalne również przy fakturach nieobjętych obowiązkowym split payment.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA