REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Od kary umownej klient musi zapłacić podatek

Aleksandra Tarka

REKLAMA

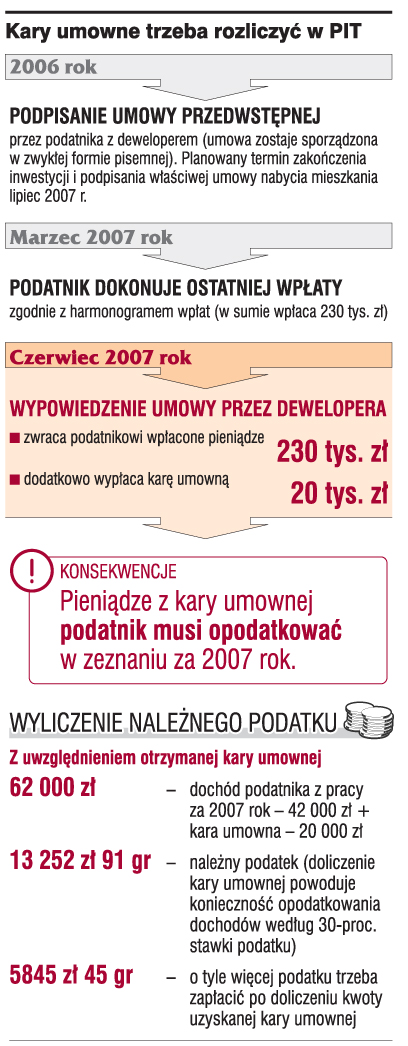
Deweloperzy zrywają umowy tuż przed oddaniem mieszkania. Podatnicy czekają miesiącami na wypłatę należnych kar umownych. Otrzymane rekompensaty klient dolicza do dochodów i płaci podatek.


Na rynku nieruchomości pojawił się nowy zwyczaj. Deweloperzy coraz częściej tuż przed odebraniem mieszkania przez klienta zrywają umowę przedwstępną sprzedaży nieruchomości. Gotowe mieszkanie deweloper sprzedaje z zyskiem, a klient pozostaje najczęściej z niczym. To efekt galopujących cen nieruchomości i braku na rynku nowych mieszkań. Na praktyki takie pozwalają jednak umowy przedwstępne podpisywane przez deweloperów z klientami. Większość takich umów zawierana jest w zwykłej formie pisemnej, co nie zapewnia klientowi żadnych gwarancji.


Rekompensatą za szkody poniesione przez klientów mają być kary umowne. Problem jednak w tym, że deweloperzy z ich wypłatą również często zwlekają. Na klienta, któremu wreszcie uda się wyegzekwować wypłatę kary umownej, czeka kolejna niespodzianka: konieczność zapłacenia podatku.


Eksperci są zgodni. Kara umowna nie jest odszkodowaniem i nie podlega zwolnieniu. Pieniądze otrzymane z tego tytułu trzeba dodać do dochodu i opodatkować według skali podatkowej.


Kolejne źródło przychodu


Jak wyjaśnia Przemysław Polkowski, doradca podatkowy z Kancelarii Prawnej Chałas i Wspólnicy ustawa o podatku dochodowym od osób fizycznych nie określa zamkniętego katalogu źródeł przychodów. Jego zdaniem lektura przepisu dotyczącego innych źródeł przychodów w połączeniu z analizą zwolnień zawartych w ustawie prowadzi do konkluzji, że kary umowne wypłacone przez deweloperów są opodatkowane podatkiem dochodowym.


- Pociąga to za sobą konieczność wykazania tych kwot w zeznaniu rocznym - twierdzi nasz rozmówca.


Podkreśla, że deweloper ma obowiązek przekazania informacji o wysokości wypłaconej kary umownej zarówno naczelnikowi urzędu skarbowego, jak i klientowi w terminie do końca lutego następnego roku podatkowego.


- Pocieszające może być tylko to, że klient nie musi płacić podatku od całości zwróconych pieniędzy. Sama zaliczka uprzednio wpłacona przez klienta, a następnie zwrócona przez dewelopera, nie skutkuje powstaniem obowiązku podatkowego - potwierdza Przemysław Polkowski.


Kara to nie odszkodowanie


Niekorzystne dla podatników stanowisko w sprawie opodatkowania kar umownych potwierdza także kolejny ekspert.


- Kara umowna jako instytucja prawa cywilnego polega na możliwości zastrzeżenia w umowie, że naprawienie szkody wynikłej z niewykonania lub nienależytego wykonania zobowiązania niepieniężnego nastąpi przez zapłatę określonej sumy, tzw. kary umownej - wyjaśnia Adrian Jonca, doradca podatkowy z kancelarii Beiten Burkhandt.


Dodaje, że zgodnie z przepisami podatkowymi wolne od podatku dochodowego - z pewnymi wyjątkami - są otrzymane odszkodowania. Ich wysokość lub zasady ustalania muszą jednak wynikać wprost z przepisów odrębnych ustaw lub przepisów wykonawczych wydanych na podstawie tych ustaw. Kara umowna nie została jednak objęta katalogiem zwolnień, o których mowa w art. 21 ust. 1 pkt 3 ustawy o PIT.


Co więcej, organy podatkowe uznają, że gdyby intencją ustawodawcy było także zwolnienie kar umownych, to znalazłoby to odzwierciedlenie wprost w ustawie, zwłaszcza że pojęciem kary umownej ustawodawca posługuje się w innych przepisach.


Organy podatkowe orzekają dość jednolicie, że kwota kary umownej wypłacona konsumentowi za nieterminowe oddanie lokalu mieszkalnego lub zerwanie umowy z konsumentem musi być opodatkowana.


- Stanowi przychód podatnika podlegający opodatkowaniu podatkiem dochodowym od osób fizycznych według zasad ogólnych - podkreśla ekspert.


Przydatny akt notarialny


Podatkowe koszty zerwania umowy z deweloperem powinny zatem dodatkowo przekonać przyszłych nabywców mieszkań do zawierania umów przedwstępnych w formie aktu notarialnego.


- Doświadczenia związane z obrotem nieruchomościami, kiedy sprzedającym mieszkanie jest deweloper wskazują, że nabywca mieszkania, chcąc zabezpieczyć swoje interesy, powinien zawrzeć umowę w formie akt notarialnego - mówi Marcin Łoś, radca prawny z kancelarii Galicki Litwiński Chechlińska Łoś.


Dodaje, że w praktyce deweloperzy zawierają z klientami umowy dwojakiego rodzaju. Umowy przedwstępne albo tzw. umowy deweloperskie. Te drugie są umowami zobowiązującymi właściciela gruntu do wybudowania na tym gruncie domu, a po zakończeniu budowy do ustanowienia odrębnej własności lokali i przeniesienia tego prawa na drugą stronę umowy.


Celem zawarcia umowy przedwstępnej jest wzmocnienie wzajemnego zobowiązania stron do zawarcia w przyszłości oznaczonej umowy, w tym przypadku umowy sprzedaży nieruchomości.


- Ustawodawca różnicuje jednak skutki związane z możliwością dochodzenia zawarcia umowy przyrzeczonej, w sytuacji, kiedy jedna ze stron uchyla się od jej zawarcia, uzależniając je od formy, w której zawarta zostaje umowa przedwstępna - wyjaśnia Marcin Łoś.


Zgodnie z art. 390 kodeksu cywilnego, w braku odrębnego zastrzeżenia umownego, jeżeli strona zobowiązana do zawarcia umowy przyrzeczonej uchyla się od jej zawarcia, a umowa przedwstępna nie czyni zadość wymaganiom, od których zależy ważność umowy przyrzeczonej (tj. nie została zawarta w formie aktu notarialnego) druga strona może żądać jedynie naprawienia szkody.


Powstała strata jest w praktyce trudna do udowodnienia.


Deweloper ma wybór


Praktyka pokazuje, że deweloperzy, mimo groźby roszczeń odszkodowawczych ze strony kupujących, w sytuacji ciągłego wzrostu cen nieruchomości wolą od umowy odstąpić za cenę nawet dużej kary.


- Jeżeli jednak kupujący podpisze z deweloperem umowę w formie aktu notarialnego i zostaną spełnione warunki do zawarcia umowy przyrzeczonej, pozycja dewelopera uchylającego się od jej zawarcia jest znacznie słabsza - podkreśla Marcin Łoś.


Kupujący uzyskuje gwarancję nabycia mieszkania po cenie wynegocjowanej w umowie przedwstępnej i może żądać zawarcia umowy przyrzeczonej. W praktyce może wnosić, aby sąd wydał orzeczenie zastępujące oświadczenie woli strony uchylającej się od zawarcia umowy przyrzeczonej.


ALEKSANDRA TARKA

aleksandra.tarka@infor.pl

Źródło: GP

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Podwyżka opłaty cukrowej od 2027 r. Eksperci: ceny napojów wzrosną nawet o 22%, spadnie zawartość soku i ucierpią polscy sadownicy

Rada Ministrów przyjęła pod koniec września br. projekt nowelizacji ustawy o zdrowiu publicznym, zakładający od początku 2027 r. podwyższenie tzw. opłaty cukrowej i objęcie nią kolejnych produktów. Zdaniem autorów raportu Instytutu Staszica „Przyszłość polskiego sadownictwa i zachowań konsumenckich w świetle potencjalnych zmian prawnych” nowe rozwiązania spowodują spadek sprzedaży napojów z wysoką zawartością soku min. 20%, co przełoży się na gwałtowne zmniejszenie zapotrzebowania na polskie owoce i warzywa.

Kiedy ZUS może wypłacać za pracodawcę zasiłki i inne świadczenia z ubezpieczeń społecznych?

Kłopoty finansowe pracodawcy nie muszą oznaczać braku pieniędzy dla pracowników. Gdy firma traci płynność, Zakład Ubezpieczeń Społecznych może przejąć wypłatę świadczeń, takich jak zasiłki chorobowe, macierzyńskie czy świadczenia rehabilitacyjne - wyjaśnia Krzysztof Cieszyński, Regionalny Rzecznik Prasowy ZUS województwa pomorskiego. Gwarancją ciągłości wypłat jest złożenie odpowiedniego wniosku przez pracodawcę lub samego ubezpieczonego.

Limity podatkowe w 2027 r. Ryczałtowcy mają powody do niepokoju, szykuje się potężne cięcie

Limity podatkowe na rok 2027 będą wyższe niż w latach 2025-2026. To pierwszy wzrost od 2023 roku. W rezultacie więcej przedsiębiorców będzie mogło korzystać ze statusu małego podatnika, rozliczenia kwartalnego VAT czy uniknąć konieczności przejścia na pełną księgowość. Większość limitów wciąż jest jednak niższa niż w latach 2023-2024.

Tak zmienią się podatki w 2027 r. Niektórzy Polacy zyskają tysiące, inni mocno dopłacą!

Rząd oficjalnie przyjął projekt rewolucyjnych zmian w podatkach, które mają wejść w życie już od 1 stycznia 2027 roku. Premier Donald Tusk zapowiedział reformę, która przyniesie realne korzyści dla około 3,5 miliona Polaków – niektórzy zyskają nawet 3,6 tys. zł rocznie dzięki nowej stawce PIT i podniesieniu progu podatkowego. Wielka reforma ma jednak swoją cenę. Aby sfinansować te ulgi, Ministerstwo Finansów wprowadza bolesne podwyżki dla innych grup podatników. Kto dokładnie zapłaci wyższy CIT, kogo dotknie nowa danina solidarnościowa i jakie drastyczne cięcia czekają przedsiębiorców na ryczałcie? Sprawdź, czy znajdziesz się w grupie zyskujących, czy tracących na nowych przepisach.

REKLAMA

Fizyczna rezerwa finansowa firmy poza bankiem: ile trzymać i gdzie, żeby to miało sens

W mojej pracy regularnie rozmawiam z przedsiębiorcami o tym, gdzie i jak trzymają to, co dla firmy najważniejsze. Zauważam pewien schemat. Firma ma rachunek bankowy, ma na nim płynność na bieżące zobowiązania, ma zaufanego doradcę po drugiej stronie infolinii - i na tym sprawa się kończy. Płynność uznaje się za rozwiązaną, bo pieniądze „są”. Tymczasem płynność to nie stan konta. To pytanie, czy w danej chwili masz do tych pieniędzy dostęp. Dwie różne rzeczy, które tylko w spokojnych czasach wyglądają identycznie.

Jak zatrzymać spadek dochodów budżetowych z VAT-u? Prof. Modzelewski: przyjrzyjmy się zasadności zwrotów podatku; KSeF tu nie pomoże

Spadają dochody budżetu państwa, w tym z podatku od towarów i usług i akcyzy – nawet nominalnie. W 2026 roku może zabraknąć w sumie około 50 mld zł w stosunku do bardzo ostrożnych prognoz budżetowych – pisze prof. dr hab. Witold Modzelewski. I wyjaśnia co trzeba zrobić, by ten spadek dochodów został powstrzymany.

Znamy już limit pełnej księgowości na 2027 rok. Które firmy będą musiały prowadzić księgi rachunkowe?

Od 2027 roku przedsiębiorcy, których przychody netto ze sprzedaży towarów i usług w 2026 r. osiągną co najmniej 10 942 500 zł, będą zobowiązani do prowadzenia ksiąg rachunkowych. To równowartość ustawowego limitu 2,5 mln euro przeliczonego według średniego kursu NBP z 1 października 2026 r. Nowy próg będzie o 296 000 zł wyższy niż limit obowiązujący w 2026 r, który wynosił 10 646 500 zł.

Skarbówka przegrała przed sądem. Kiedy musi oddać pieniądze po uchyleniu decyzji? MF wyjaśnia

Masz wyrok sądu, który przyznaje Ci rację w sporze z fiskusem, ale na koncie wciąż pusto? To rzeczywistość wielu polskich podatników. Resort finansów musiał oficjalnie wytłumaczyć się z bulwersującej praktyki podległych mu urzędów. Chodzi o przetrzymywanie gigantycznych kwot mimo wygranej w sądzie.

REKLAMA

W spadkach i darowiznach fiskus żąda przybliżonych kwot. Czy narusza prawa podatników? Zdania są podzielone

Urząd skarbowy nie jest w stanie błyskawicznie ustalić, ile rzeczywiście wynosi podatek od spadku albo darowizny więc określa jego przybliżoną wielkość. Odbywa się to nie w trybie wymierzenia/ustalenia podatku a zabezpieczenia zobowiązań podatkowych. Po co? Wcale nie po to, aby zabezpieczyć podatki przed brakiem płatności. Tylko w celu przerwania biegu bliskiego już przedawnienia roszczeń fiskusa.

10 sygnałów ostrzegawczych, że firma traci kontrolę nad swoimi finansami

Dynamiczny rozwój firmy kojarzy się z rosnącą sprzedażą, większą liczbą klientów i powiększającym się zespołem. Jednak wraz ze skalowaniem biznesu rośnie również złożoność procesów finansowych. To, co działało przy kilku pracownikach i prostym modelu operacyjnym, może nie wystarczyć, gdy firma zacznie działać na większą skalę. Utrata kontroli nad finansami rzadko pojawia się nagle. Zazwyczaj poprzedzają ją sygnały ostrzegawcze: brak aktualnych danych, trudność w określeniu rentowności, decyzje podejmowane bez pełnego obrazu sytuacji czy problemy z przewidywaniem przyszłych przepływów pieniężnych. Właściciele firm często zauważają problem dopiero wtedy, gdy zaczyna on realnie wpływać na rozwój biznesu. Tymczasem odpowiednio wcześnie rozpoznane „czerwone flagi” pozwolą uporządkować finanse i odzyskać kontrolę nad kierunkiem rozwoju.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA