
Split payment - pytania i odpowiedzi

REKLAMA
REKLAMA
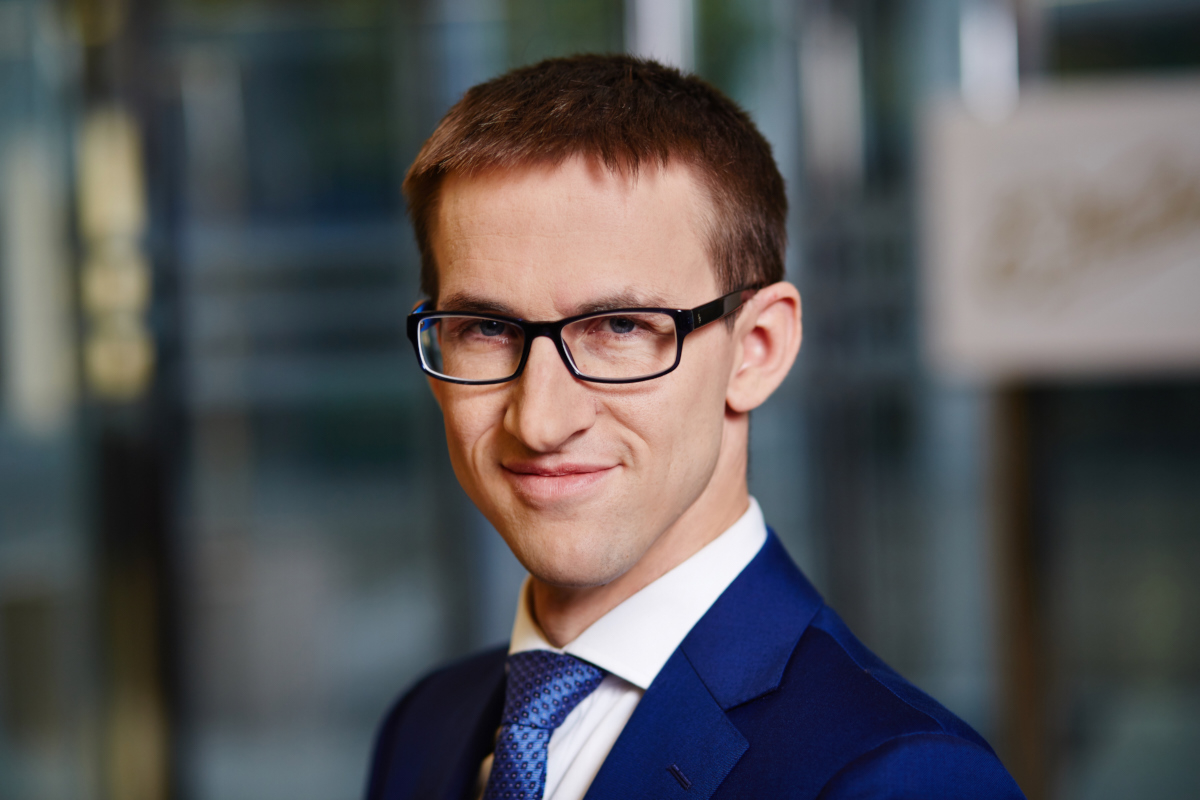
Od 1 lipca 2018 r. obowiązują przepisy wprowadzające w polskim systemie VAT mechanizm podzielonej płatności (MPP, ang. split payment). Na pytania redakcji portalu infor.pl dotyczące split payment odpowiedzi udzielił Pan Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów.
Panie Dyrektorze, czy to prawda, że polski model split payment jest prototypowy i w żadnym innym kraju nie ma póki co swojego odpowiednika? Czy Ministerstwo Finansów wzorowało się może na jakimś wdrożonym już modelu tego mechanizmu?
REKLAMA
REKLAMA

Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: W momencie zgłoszenia projektu ustawy wprowadzającej split payment do prac rządowych, mechanizm podzielonej płatności funkcjonował we Włoszech i w Czechach, jednakże trudno doszukiwać wzorowania się zaproponowanych w ww. ustawie regulacji na rozwiązaniach przyjętych w tych państwach. Rozwiązania włoskie i czeskie są zupełnie nieakceptowane dla nas z perspektywy dobra przedsiębiorstw, ponieważ opierają się one na wpłacaniu podatku VAT bezpośrednio do urzędu skarbowego, co prowadzi do faktycznego zamrożenia tych środków na wiele miesięcy.
Polski mechanizm split payment jest instrumentem nowatorskim, gdyż podatnik ma prawo do przenoszenia wartości zgromadzonych na rachunku VAT na inny rachunek VAT kontrahenta, co nie jest w tym momencie umożliwione przez żaden kraj. Zatem system ten eliminuje największe wady funkcjonującego we Włoszech czy Czechach mechanizmu podzielonej płatności w zakresie płynności finansowej, a dodatkowo przewiduje szereg zachęt dla nabywcy, który zyska dzięki proponowanym rozwiązaniom dużą ochronę prawną oraz będzie dużo prostszy i mniej czasochłonny przy zastosowaniu przez nabywcę.
REKLAMA
Proszę wyjaśnić naszym Czytelnikom kogo będzie dotyczyć i na czym ma polegać ten mechanizm?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Mechanizm split payment znajdzie zastosowanie wyłącznie w odniesieniu do transakcji dokonywanych na rzecz innych podatników, czyli do transakcji B2B. W konsekwencji pozostaje bez wpływu na zakupy dokonywane przez konsumentów (nieprowadzących działalności gospodarczej), nie będzie możliwe zastosowanie mechanizmu podzielnej płatności w transakcjach B2C.
Podstawowym założeniem mechanizmu podzielonej płatności jest rozdzielenie zapłaty należności przelewem na dwa strumienie: kwotę odpowiadającą kwocie podatku VAT wykazanej na fakturze, która trafia na specjalny rachunek dostawcy, zwany rachunkiem VAT, oraz kwotę odpowiadającą wartości sprzedaży netto wykazanej na fakturze, która jest przelewana na zasadach ogólnych lub jest rozliczana w inny sposób.
Podział płatności dokonywany jest na poziomie systemów banków lub SKOK-ów, odpowiednio wysyłającego należności oraz odbiorcy należności. W celu zidentyfikowania, że dana płatność dokonywana jest w podzielonej płatności oraz w celu prawidłowego zaksięgowania kwot na odpowiednich rachunkach, banki oraz SKOK-i udostępniają specjalny komunikat przelewu, dedykowany dla mechanizmu podzielonej płatności.

Co zmieni podzielona płatność w codziennych obowiązkach podatników VAT płacących za towary i usługi? Jak będzie wyglądało polecenie (komunikat) przelewu przy wyborze mechanizmu podzielonej płatności? Jakie dane trzeba będzie wpisać w tym poleceniu przelewu?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Mechanizm podzielonej płatności nie wprowadza zasadniczych zmian w codziennych obowiązkach podatników VAT płacących za towary i usługi.
Nabywca, który będzie chciał zapłacić w mechanizmie podzielonej płatności, po otrzymaniu faktury od sprzedawcy, skorzysta z dedykowanego do tego celu rodzaju przelewu, używając tzw. komunikatu przelewu (komunikat ten będzie udostępniony przez bank lub SKOK).
W komunikacie przelewu płacący wskazuje numer rachunku rozliczeniowego dostawcy lub usługodawcy. Nie wskazuje natomiast numeru rachunku VAT (nabywca nie musi w ogóle znać tego numeru), bowiem to bank lub SKOK dokonuje podziału płatności i przekazuje wskazaną w komunikacie kwotę podatku VAT na rachunek VAT dostawcy, zgodnie z informacjami zawartymi w komunikacie przelewu. W komunikacie przelewu, obok numeru rachunku rozliczeniowego należy wskazać: numer faktury, wysokości kwot, które mają być zapłacone w mechanizmie podzielonej płatności ze wskazaniem kwoty brutto i VAT oraz NIP dostawcy lub usługodawcy. Kwota netto wpłynie na rachunek rozliczeniowy sprzedawcy, a kwota VAT-u na rachunek VAT. Co najważniejsze nabywca robi jeden przelew, a bank przekazuje wskazane w komunikacie przelewu kwoty odpowiednio na rachunek rozliczeniowy i na rachunek VAT dostawcy.
Jakie problemy w podatku VAT mają być rozwiązane przez wprowadzenie split payment?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Wprowadzenie mechanizmu podzielonej płatności ma na celu przeciwdziałanie nadużyciom i oszustwom podatkowym, eliminując ryzyko znikania podatników wraz z zapłaconym im przez kontrahentów, a nieodprowadzonym jeszcze podatkiem VAT. Mechanizm ten praktycznie uniemożliwia więc powstawanie nadużyć już na etapie samej transakcji.
Split payment będzie w Polsce (przynajmniej na początku) dobrowolny. Na czym polega ta dobrowolność? Czy będzie można odmówić przyjęcia zapłaty w tym mechanizmie?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Split payment będzie mechanizmem dobrowolnym, co oznacza, że o jego stosowaniu będzie każdorazowo decydował nabywca. Przyznanie inicjatywy co do wyboru stosowania mechanizmu podzielonej płatności nabywcy nie oznacza jednak, że sprzedawca nie będzie mógł zastrzec w umowie, że nie chce stosować takiej formy rozliczeń. Kontrahenci mają w tym zakresie swobodę, wynikającą z zasady swobody umów i sami decydują w jaki sposób dokonują rozliczeń przeprowadzanych transakcji.
Dobrowolność stosowania mechanizmu podzielonej płatności oznacza również, że może być on stosowany wybiórczo zarówno jeśli chodzi o faktury jak i kontrahentów. To znaczy, podatnik ma możliwość dowolnego wyboru, za które faktury chce płacić stosując mechanizm podzielonej płatności, a które faktury opłaci w inny sposób.
Co więcej, mechanizm podzielonej płatności jest systemem elastycznym również w zakresie tego, jaką część kwot wykazanych na fakturze podatnik chce zapłacić w podzielonej płatności. Podatnik może bowiem zapłacić w mechanizmie podzielonej płatności całość lub część kwoty odpowiadającej kwocie VAT wykazanej na fakturze.
Ministerstwo Finansów wystąpiło w maju br. do Komisji Europejskiej o zgodę na wprowadzenie obowiązkowego split payment w Polsce. Podobno obowiązkowa podzielona płatność ma być wprowadzana stopniowo i wypierać z kolejnych branż odwrotne obciążenie, solidarną odpowiedzialność i kaucję gwarancyjną? Kiedy może się rozpocząć wdrażanie obowiązkowej płatności? Czy docelowo wszystkie branże mają być objęte obowiązkową podzieloną płatnością?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Obowiązek rozliczania VAT metodą podzielonej płatności zostanie wprowadzony po akceptacji wniosku o derogację dla Polski przez Komisję Europejską a następnie Radę Unii Europejskiej. Obowiązek rozliczania VAT tą metodą dotyczyłby wówczas transakcji objętych obecnie mechanizmem odwrotnego obciążenia oraz odpowiedzialnością solidarną, tj. tych branż, w których zidentyfikowano istotne oszustwa w VAT. Decyzje w sprawie ewentualnego objęcia obowiązkową podzieloną płatnością wszystkich branż będą podejmowane po analizie funkcjonowania fakultatywnego mechanizmu podzielonej płatności.
Czy wybór mechanizmu podzielonej płatności będzie dla podatnika VAT korzystny? Jeżeli tak, to dlaczego? W jakich szczególnie sytuacjach? Czy stosując split payment podatnik uniknie odpowiedzialności (podatkowej, karno-skarbowej lub karnej) jeżeli kontrahent okaże się oszustem podatkowym?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Zasadniczą korzyścią wynikającą z zastosowania mechanizmu podzielonej płatności jest bezpieczeństwo podatkowe transakcji.
Po pierwsze, zapłata w mechanizmie podzielonej płatności jest bardzo istotną przesłanką do uznania, że dany nabywca dochował należytej staranności w danej transakcji (w przypadku gdy kontrahent okaże się oszustem podatkowym).
Po drugie, ustawa o VAT przewiduje wymierne korzyści dla podatnika, który zapłaci z wykorzystaniem mechanizmu podzielonej płatności, tj.: brak odpowiedzialności solidarnej i dodatkowego zobowiązania podatkowego, brak zastosowania podwyższonych odsetek za zwłokę, obniżenie kwoty zobowiązania do zapłaty – tzw. skonto przy zapłacie zobowiązania przed terminem oraz zwrot różnicy podatku na rachunek VAT w przyspieszonym terminie (w terminie 25 dni od dnia złożenia deklaracji).
Należy jednak podkreślić, że powyższe korzyści (brak odpowiedzialności solidarnej i dodatkowego zobowiązania podatkowego oraz nie stosowanie podwyższonych odsetek) nie będą stosowane, w przypadku gdy podatnik wiedział, że faktura zapłacona z zastosowaniem mechanizmu podzielonej płatności: została wystawiona przez podmiot nieistniejący, stwierdza czynności, które nie zostały dokonane, podaje kwoty niezgodne z rzeczywistością lub potwierdza czynności mające na celu obejście prawa lub dokonywane dla pozoru. Wyłączenie to wynika z faktu, że mechanizm podzielonej płatności nie możne stanowić środka zabezpieczającego interesy podmiotów, którzy dokonują oszustw w VAT lub wiedzą, że dana transakcja służy oszustwu w VAT. Takie podmioty muszą liczyć się z wszelkimi konsekwencjami (podatkowymi, karno-skarbowymi lub karnymi) swojego postępowania, niezależnie od tego, że płacą w mechanizmie podzielonej płatności.
NOWOŚĆ na Infor.pl: Prenumerata elektroniczna Dziennika Gazety Prawnej KUP TERAZ!
Polecamy: Biuletyn VAT
Czy wybierając zapłatę w modelu split payment będzie można zapłacić jednym przelewem za kilka lub więcej faktur wystawionych przez jednego dostawcę?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Nie. W związku z tym, że zapłata w modelu split payment musi być powiązana z konkretną fakturą, płatność w mechanizmie podzielonej płatności nie ma zastosowania do przelewów zbiorczych, zatem podatnik nie będzie mógł zapłacić jednym przelewem za kilka lub więcej faktur wystawionych przez jednego dostawcę.
Czy wybierając podzieloną płatność będzie można zapłacić za faktury wystawione w walutach obcych?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Nie, przewidywane jest płacenie w MPP wyłącznie w złotych polskich.
Z punktu widzenia przepisów możliwe będzie jednak zrealizowanie dwóch odrębnych przelewów. Jednego tradycyjnego w walucie obcej, natomiast drugiego w ramach mechanizmu split payment w walucie polskiej.
Do jakich rachunków bankowych zostanie utworzony powiązany rachunek VAT?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Rachunek VAT zostanie otwarty dla rachunku rozliczeniowego czy też imiennego rachunku w SKOK otwartego w związku z prowadzoną działalnością gospodarczą. Jeżeli podatnik w jednym banku/SKOK-u będzie miał więcej niż jeden rachunek wówczas, niezależnie od liczby prowadzonych rachunków w danym banku/SKOK-u, zostanie otwarty jeden rachunek VAT, który będzie powiązany ze wszystkim rachunkami prowadzonymi w danym banku/SKOK-u.
Z różnych przyczyn podatnik może jednak uznać, że potrzebuje więcej niż jeden rachunek VAT, i wtedy na jego wniosek bank otwiera rachunek VAT nawet do każdego posiadanego rachunku rozliczeniowego w danym banku. Bank poinformuje posiadacza rachunku rozliczeniowego o numerze rachunku/ów VAT.

Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów
Co się stanie w przypadku, gdy pomyłkowo zapłacimy za fakturę na rachunek, który nie ma powiązanego ze sobą rachunku VAT, czyli np. na rachunki prywatne osób fizycznych, na rachunki powiernicze, lokacyjne lub inne niż rachunek rozliczeniowy?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: W przypadku, gdy płatność za fakturę zostanie dokonana na podstawie komunikatu przelewu na rachunek odbiorcy, dla którego bank nie prowadzi rachunku VAT, bank dokona zwrotu tych środków na rachunek rozliczeniowy nadawcy przy użyciu komunikatu przelewu.
Czy (i ew. jak) będzie można odzyskać środki pomyłkowo wpłacone na rachunek VAT naszego kontrahenta? Chodzi np. o przypadek zapłaty zbyt dużej kwoty VAT (np. przy pomyłkowo zastosowanej zbyt dużej stawce VAT, czy pomyłkowo wpisanej zbyt dużej kwocie netto i przez to zbyt dużej kwocie VAT).
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Jeśli nabywca regulując należność za fakturę w mechanizmie podzielonej płatności przeleje na rachunek VAT kwotę wyższą niż kwota podatku wynikająca z tej faktury, to środki które trafiły na rachunek VAT już na tym rachunku zostaną.
W takim przypadku nie będzie bowiem możliwe aby dostawca zwrócił kontrahentowi ze swojego rachunku VAT część kwoty netto, która w wyniku mylnego wypełnienia komunikatu przelewu (nieodpowiednio wskazane kwoty) trafiła na rachunek VAT.
W rozpatrywanej sytuacji wartość wystawionej faktury nie jest kwestionowana (wartości wskazane w fakturze są prawidłowe) zatem nie ma podstaw do wystawienia faktury korygującej i ewentualnego zwrotu kwoty wynikającej z korekty.
Czy w przypadku korekty faktury zapłaconej z wykorzystaniem split payment można zwracać kontrahentowi środki z rachunku VAT?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: W przypadku korekty faktury zapłaconej z wykorzystaniem split payment, zwrot całości albo części zapłaty może być dokonywany z rachunku VAT, przy użyciu komunikatu przelewu, w którym podatnik w miejsce informacji o numerze NIP dostawcy towaru lub usługodawcy wskazuje numer NIP nabywcy towaru lub usługobiorcy, któremu zwracana jest określona wartość wynikająca z faktury korygującej.
Proszę wyjaśnić w jakich sytuacjach i na jakie cele podatnik będzie mógł dysponować środkami, które znajdą się na jego rachunku VAT. Jakie są ograniczenia rachunku VAT w porównaniu do rachunku rozliczeniowego?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Zarówno sam rachunek VAT, jak i środki zgromadzone na rachunku VAT będą cały czas środkami należącymi do podatnika. Podatnik będzie miał możliwość dysponowania tymi środkami w zakresie wskazanym w ustawie. Środki zgromadzone na rachunku VAT mogą zostać generalnie wykorzystane do zapłacenia za VAT wykazany na fakturze, otrzymanej od dostawcy lub usługodawcy lub zapłatę podatku VAT do urzędu skarbowego.
W przypadku jakich transakcji (płatności) nie można realizować podzielonej płatności? Czy np. w przypadku zaliczek, zadatków, przedpłat można zastosować podzieloną płatność?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Mechanizm podzielonej płatności może być stosowany do regulowania przedpłat, zaliczek, zadatków czy rat jednakże tylko wtedy gdy nabywca przed dokonaniem płatności otrzyma na tę okoliczność fakturę.
Nie będzie natomiast możliwe zastosowanie mechanizmu podzielonej płatności w przypadku otrzymania przed dostawą towarów czy świadczeniem usług dokumentu zwanego potocznie fakturą „pro forma”. Dokument ten nie jest bowiem fakturą w rozumieniu przepisów ustawy o VAT. Nie będzie również można opłacać w MPP faktur, w których nie jest wykazany VAT należny, czyli np. faktur za świadczenie zwolnione z VAT lub objęte odwrotnym obciążeniem.
Czy z rachunku VAT można będzie opłacać inne podatki?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Nie będzie możliwe opłacanie z rachunku VAT zobowiązań dotyczących innych podatków.
Jak wygląda procedura likwidacji rozliczeniowego rachunku bankowego, z którym powiązany jest rachunek VAT? Co się dzieje ze środkami, które są na rachunku VAT w takiej sytuacji?
Zbigniew Makowski, zastępca Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów: Zamknięcie rachunku rozliczeniowego, z którym powiązany jest rachunek VAT możliwe jest w sytuacji wypowiedzenia umowy rachunku rozliczeniowego przez posiadacza rachunku oraz w sytuacji wypowiedzenia umowy rachunku rozliczeniowego przez bank – jednak wyłącznie w sytuacji, gdy na rachunku VAT saldo wynosi zero. Jeżeli wypowiedzenie umowy następuje z inicjatywy podatnika to wówczas środki zgromadzone na rachunku VAT mogą zostać przekazane na wskazany przez niego jego inny rachunek VAT prowadzony w tym samym banku. Jeżeli podatnik nie dokona wskazania innego rachunku VAT bądź bank nie prowadzi dla podatnika innego rachunku VAT, wówczas środki zgromadzone na rachunku VAT mogą zostać przekazane na powiązany z tym rachunkiem rachunek rozliczeniowy, wyłącznie po otrzymaniu przez bank od naczelnika urzędu skarbowego zgody na uwolnienie środków, wyrażonej w informacji o postanowieniu. W sytuacji gdy posiadacz rachunku nie zadysponuje w jeden z wyżej opisanych sposobów środkami zgromadzonymi na rachunku VAT i środki te będą nadal pozostawały na rachunku VAT wówczas bank nie może dokonać zamknięcia rachunku rozliczeniowego, z którym powiązany jest ten rachunek VAT.
Bardzo dziękuję za rozmowę.
Ze Zbigniewem Makowskim, zastępcą Dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów.rozmawiał Paweł Huczko z redakcji portalu infor.pl.


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

