

Ewidencja księgowa sprzedaży towarów na raty


REKLAMA
REKLAMA
Zgodnie z art. 535 ustawy z 23 kwietnia 1964 r. – Kodeks cywilny (dalej: k.c.) przez umowę sprzedaży sprzedawca zobowiązuje się przenieść na kupującego własność rzeczy i wydać mu rzecz, a kupujący zobowiązuje się rzecz odebrać i zapłacić sprzedawcy cenę.
REKLAMA
REKLAMA

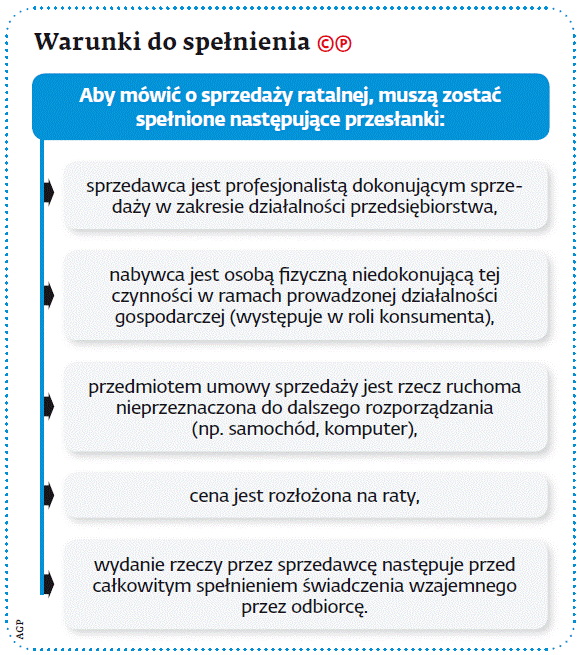
Do szczególnych rodzajów sprzedaży należy sprzedaż na raty. Polega ona na dokonaniu, w zakresie działalności przedsiębiorstwa, sprzedaży rzeczy ruchomej osobie fizycznej za cenę płatną w określonych ratach (w treści umowy strony oznaczają liczbę rat oraz termin ich płatności), jeżeli według umowy rzecz ma być kupującemu wydana przed całkowitym zapłaceniem ceny (art. 583 par. 1 k.c.). [ramka na końcu artykułu]
Sprzedaż ratalna łączy cechy klasycznej sprzedaży oraz kredytu. W przypadku tego typu sprzedaży, podobnie jak przy zwykłej sprzedaży, gdzie cena uiszczana jest jednorazowo – nabywcy przysługują uprawnienia z tytułu rękojmi za wady zakupionej rzeczy. Ponadto nabywca może wystawiać weksle w celu pokrycia lub zabezpieczenia umówionej ceny kupna.
Rabat cenowy udzielony w momencie sprzedaży towarów - ujęcie w księgach rachunkowych
REKLAMA
W przypadku sprzedaży ratalnej, której przedmiotem są rzeczy oznaczone co do tożsamości, ich własność przechodzi na nabywcę wraz z zawarciem samej umowy. W przypadku natomiast rzeczy oznaczonych co do gatunku, ich własność przechodzi wraz z przeniesieniem posiadania (art. 155 k.c.). Umowa sprzedaży ratalnej może zawierać również zastrzeżenie, że własność rzeczy przejdzie na kupującego dopiero po zapłaceniu przez niego całej ceny (art. 589 k.c.). Tego typu klauzula stanowi zabezpieczenie sprzedawcy przed możliwością swobodnego rozporządzania rzeczą przez kupującego, w szczególności przed jej zbyciem osobom trzecim przed zapłatą ceny.
Opóźnienia
W umowie sprzedaży na raty strony mogą zastrzec, na wypadek opóźnienia w spłacie rat, natychmiastową wymagalność nieuiszczonej jeszcze ceny (art. 586 par. 1 k.c.). Takie zastrzeżenie w umowie w przypadku opóźnienia w spłacie rat powoduje, że cała niespłacona jeszcze należność stanie się wymagalna. [przykład] Zastrzeżenie natychmiastowej wymagalności jest skuteczne, pod warunkiem że:
● zostało dokonane na piśmie przy zawarciu umowy,
● kupujący jest w zwłoce z zapłatą co najmniej dwóch rat,

● łączna suma zaległych rat przewyższa 1/5 umówionej ceny.
Sprzedawca może ubezpieczyć sprzedaż ratalną. Ubezpieczenie wierzytelności związanych ze sprzedażą ratalną obejmuje należne ubezpieczonemu wymagalne raty wynikające z ceny towaru, której uiszczania zaprzestał nabywca. Ubezpieczyciel przejmuje na siebie ryzyko zaprzestania przez odbiorcę spłaty rat za zakupiony towar. Przy zawieraniu umowy ubezpieczenia określa on najczęściej przyczynę zaprzestania spłaty rat, za które ponosi odpowiedzialność.
Polecamy: Dowóz pracowników do pracy - w podatkach i rachunkowości
Pamiętać należy również, że jeżeli przy sprzedaży na raty nabywca będzie zobowiązany do zapłaty wobec zbywcy oprocentowania, wówczas sprzedaż taka przybierze formę kredytu konsumenckiego. Zgodnie bowiem z art. 3 ust. 2 pkt 3 ustawy o kredycie konsumenckim, za umowę o kredyt konsumencki uważa się umowę o odroczeniu konsumentowi terminu spełnienia świadczenia pieniężnego, jeżeli konsument jest zobowiązany do poniesienia jakichkolwiek kosztów związanych z odroczeniem spełnienia świadczenia.
Przed terminem
Nabywca rzeczy może uiścić należność przed terminem jej spłaty, chroniąc się tym samym przed koniecznością pokrycia ewentualnych odsetek (może odliczyć, zależnie od zapisów zawartej umowy, całość lub część należnych sprzedawcy odsetek). Zgodnie z art. 49 ustawy o kredycie konsumenckim, w przypadku spłaty całości lub części kredytu przed terminem określonym w umowie, jego całkowity koszt ulega obniżeniu o te koszty, które dotyczą okresu, o który skrócono czas obowiązywania umowy, chociażby konsument poniósł je przed tą spłatą. Możliwość dokonania przedterminowej zapłaty umówionych rat nie jest przy tym uzależniona od spełnienia przez kupującego jakichkolwiek dalszych przesłanek. Sprzedawca nie musi być zatem uprzedzany o zamierzonej przedterminowej zapłacie.
Sprzedaż ratalna towarów może być finansowana nie tylko przez ich sprzedawcę (udziela on wówczas odbiorcy kredytu kupieckiego). Kapitałodawcą może być również bank, który spłacając całość zobowiązania nabywcy wobec sprzedawcy, wstępuje w jego prawa.
Przepisy regulujące kwestię sprzedaży ratalnej odnoszą się również do sprzedaży rzeczy ruchomej osobie fizycznej korzystającej z kredytu bankowego, jeżeli kredyt ten ma być spłacany ratami, a rzecz została kupującemu wydana przed jego całkowitą spłatą (art. 588 par. 1 k.c.). Instytucja taka określana jest mianem kredytu wiązanego (art. 5 pkt 14 lit. b i c ustawy o kredycie konsumenckim). Umowa o kredyt wiązany oznacza umowę kredytową, której celem jest sfinansowanie zakupu towaru w oparciu o inną umowę, a obie te umowy są ze sobą powiązane w ten sposób, że:
● nabycie towaru jest finansowane przez kredytodawcę, który współpracuje ze sprzedawcą w związku z przygotowaniem lub zawarciem umowy kredytowej,
● nabycie towaru jest finansowane przez kredytodawcę, a towar jest szczegółowo określony w umowie kredytowej.
Umowa o kredyt wiązany lub w formie odroczonej płatności, oprócz standardowych danych, takich jak m.in. zasady i terminy spłaty kredytu (w tym kolejności zaliczania rat kredytu na poczet należności dawcy), zestawienie zawierające terminy i zasady płatności odsetek czy prawo konsumenta do spłaty kredytu przed terminem, powinna zawierać także opis i cenę nabycia towaru (art. 31 ust. 1 ustawy o kredycie konsumenckim).
W ramach sprzedaży kredytowej dochodzi do zawarcia dwóch odrębnych, choć funkcjonalnie ze sobą powiązanych umów: sprzedaży oraz kredytowej. Umowa sprzedaży nie ma tu charakteru sprzedaży na raty, ponieważ cena jest przez nabywcę uiszczana jednorazowo, przy wykorzystaniu zaciągniętego kredytu bankowego. Spłata kredytu (wraz z odsetkami) następuje natomiast w drodze periodycznych świadczeń, zgodnie z ustalonym harmonogramem spłat. Bankowi udzielającemu kredytu wiązanego przysługuje – dla zabezpieczenia jego roszczeń – ustawowe prawo zastawu na rzeczy sprzedanej dopóki rzecz znajduje się u odbiorcy.
Odstąpienie
Nabywca może odstąpić od umowy kredytowej, gdy została ona zawarta w związku z zakupem towaru. Zgodnie bowiem z art. 53 ust. 1 ustawy o kredycie konsumenckim, konsumentowi przysługuje prawo, bez podania przyczyny, do odstąpienia od umowy o kredyt konsumencki w terminie 14 dni od zawarcia umowy. Należy jednak pamiętać, że w przypadku odstąpienia od umowy kredytu konsumenckiego nie dochodzi równocześnie do odstąpienia od umowy sprzedaży. Na mocy wzajemnego porozumienia może jednak dojść do rozwiązania takiej umowy. Ponieważ sytuację odstąpienia od umowy kredytowej można przewidzieć wcześniej, to w umowie sprzedaży można się zabezpieczyć na taką ewentualność (np. poprzez zastrzeżenie prawa do odstąpienia od zawartej umowy w przypadku rezygnacji z kredytu). W przypadku odstąpienia przez konsumenta od umowy o kredyt wiązany, jeżeli spełnienie świadczenia przez kredytodawcę ma nastąpić na rzecz sprzedawcy, od którego konsument nabył towar, konsument może odstąpić od umowy o kredyt konsumencki przez złożenie kredytodawcy stosownego oświadczenia. W takim razie sprzedawca jest zobowiązany do zwrotu kredytodawcy spełnionego na jego rzecz świadczenia. W przypadku gdy towar został wydany konsumentowi przed upływem terminu do odstąpienia od umowy o kredyt konsumencki, a konsument skorzystał z tego prawa, sprzedawca zachowuje roszczenie o zapłatę przez konsumenta ceny, chyba że konsument niezwłocznie zwróci towar, a sprzedawca go przyjmie (wówczas umowa sprzedaży wygasa). Warunki dotyczące przyjęcia przez sprzedawcę towaru określa umowa sprzedaży. Strony mogą także postanowić, że wydanie towaru może nastąpić po upływie terminu odstąpienia od umowy o kredyt konsumencki. Pamiętać również należy, że zakazane jest uzależnianie prawa do odstąpienia od umowy o kredyt konsumencki od zwrotu towaru przez konsumenta.
Jak ewidencjonować przekazanie wyrobów na własne potrzeby jednostki
Inaczej wygląda sytuacja w przypadku odstąpienia od umowy kupna określonej rzeczy, na nabycie której został uprzednio zaciągnięty kredyt konsumencki. W takiej sytuacji odstąpienie konsumenta od umowy sprzedaży jest skuteczne także wobec umowy o kredyt wiązany (art. 57 ustawy o kredycie konsumenckim).
W księgach sprzedawcy...
Ewidencja sprzedaży towarów na raty powinna być prowadzona przy pomocy konta 20 „Rozrachunki z odbiorcami”. W analityce tego konta wskazane jest wyszczególnić konta imienne nabywców towarów. Sprzedawca towaru na raty powinien ująć taką sprzedaż (dokonywaną na zasadzie udzielenia kredytu konsumenckiego) w swoich księgach rachunkowych, zapisem:
1. Wystawienie paragonu fiskalnego lub faktury dokumentującej sprzedaż towaru (na żądanie nabywcy – konsumenta)
● Wn konto 20 „Rozrachunki z odbiorcami”
● Ma konto 73-0 „Sprzedaż towarów”
● Ma konto 22 „Rozrachunki publicznoprawne”
2. Wpłata przez nabywcę prowizji
● Wn konto 10 „Kasa” lub konto 13 „Rachunki bankowe”
● Ma konto 75-0 „Przychody finansowe”
3. Wydanie towarów nabywcy
● Wn konto 73-1 „Wartość sprzedanych towarów w cenach zakupu (nabycia)”
● Ma konto 33 „Towary”
4. Otrzymanie od nabywcy należnej raty kredytu wraz z odsetkami
– Spłata raty kredytu
● Wn konto 13 „Rachunki bankowe”
● Ma konto 20 „Rozrachunki z odbiorcami”
– Spłata odsetek od kredytu
● Wn konto 13 „Rachunki bankowe”
● Ma konto 75-0 „Przychody finansowe”
Polecamy: Jak rozliczyć wypłatę dywidendy - w podatkach i rachunkowości
...i nabywcy
Nabycie rzeczy na raty może również nastąpić w ramach prowadzonej przez kupującego działalności gospodarczej. W takiej sytuacji, gdy nabywcą będzie przedsiębiorca (nie konsument), nie będą miały zastosowania regulacje prawa cywilnego dotyczące sprzedaży na raty. Nabycie rzeczy na raty przez przedsiębiorstwo nie determinuje formy klasyfikacji w ewidencji księgowej zakupionego składnika aktywów. Wywiera jedynie wpływ na wzajemne rozrachunki między dostawcą a odbiorcą. Na koncie rozrachunkowym z dostawcą, w trakcie trwania umownego okresu spłaty, widnieć będzie nierozliczone saldo zobowiązania ulegające zmniejszeniu w miarę spłaty kolejnych rat (Wn konto 21 „Rozrachunki z dostawcami” lub konto 24 „Pozostałe rozrachunki”; Ma konto 13 „Rachunki bankowe”). Rzeczy o niskiej jednostkowej wartości (poniżej 3500 zł – zgodnie z ustawami o podatku dochodowym), spełniające kryteria narzucone przez prawo bilansowe dla środków trwałych mogą, lecz nie muszą, być zaliczone do środków trwałych (Wn konto 01 „Środki trwałe”; Ma konto 30 „Rozliczenie zakupu”). Decyzja o zakwalifikowaniu takich rzeczy do środków trwałych pozostaje w gestii kierownika danego podmiotu. Niezaliczenie określonej kategorii rzeczy – z uwagi na ich niską jednostkową wartość – do środków trwałych, implikuje konieczność ich odpisania w ciężar kosztów (Wn konto 40 „Koszty według rodzajów – zużycie materiałów”; Ma konto 30 „Rozliczenie zakupu”).
Sprzedaż ratalna co do zasady znajduje zastosowanie w odniesieniu do cenniejszych rzeczy ruchomych mających służyć odbiorcy do bardziej trwałego użytku. Powszechność zawierania umów sprzedaży na raty zależy od konkurencyjności warunków, na jakich są one zawierane, głównie w relacji do umów leasingu. ⒸⓅ
PRZYKŁAD
Pralka na raty
Nabywca zakupił na raty pralkę za cenę 1800 zł, płatną w sześciu ratach po 300 zł. Kupujący zapłacił już dwie pierwsze raty (600 zł), opóźnia się natomiast z zapłatą kolejnych dwóch rat (łączna suma zaległych rat przekracza 1/5 część umówionej ceny). W takiej sytuacji cała pozostała do zapłaty kwota (1200 zł) stała się natychmiast wymagalna. Ponadto sprzedawcy przysługuje prawo odstąpienia od umowy, po uprzednim wyznaczeniu nabywcy terminu dodatkowego do zapłacenia zaległości z zagrożeniem, że w razie jego bezskutecznego upływu będzie uprawniony do odstąpienia od umowy (art. 586 par. 2 k.c.). ⒸⓅ
Marek Barowicz
specjalista z zakresu rachunkowości
Podstawa prawna
Ustawa z 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2013 r. poz. 330 ze zm.).
Ustawa z 23 kwietnia 1964 r. – Kodeks cywilny (t.j. Dz.U. z 2016 r. poz. 380 ze zm.).
Ustawa z 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz.U. z 2014 r. poz. 1497 ze zm.).


REKLAMA

REKLAMA

