
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

KPiR czy księgi rachunkowe?

24ivalue.pl - to firma udostępniająca w Polsce system ekspercki 24ivalue
Jest to pierwszy tego rodzaju system w Polsce i na Świecie, który kompleksowo obejmuje trudne obszary księgowe.
KPiR czy księgi rachunkowe? / Fotolia
Fotolia

REKLAMA

REKLAMA

Każdy przedsiębiorca zobligowany jest do prowadzenia takiej ewidencji swoich przychodów i kosztów, w której znajdą się prawidłowe informacje o wszystkich zdarzeniach gospodarczych danego okresu. Ewidencja ta może przybrać formę uproszczoną, czyli tzw. Podatkowej Księgi Przychodów i Rozchodów, oraz pełną (księgi rachunkowe). Co do zasady, pierwsza z nich dotyczy raczej przedsiębiorców z sektora MSP, druga – większych firm. Czym różnią się te dwie formy prowadzenia rachunkowości i do kogo są adresowane?

REKLAMA

REKLAMA

Księga przychodów i rozchodów

Podatkowa księga przychodów i rozchodów jest przeznaczona dla przedsiębiorców, którzy jednocześnie spełniają dwa warunki:

  1. Przychody ze sprzedaży za poprzedni rok były niższe niż równowartość 1,2 mln euro
  2. Są opodatkowani na zasadach ogólnych (18% i 32%) lub liniowo (19%).

Księga przychodów i rozchodów jest przeznaczona zatem głównie dla firm z sektora MSP czy jednoosobowych działalności gospodarczych. Jej prowadzenie można powierzyć biuru rachunkowemu lub księgowej, ale można ją również prowadzić samodzielnie – ważne jest to, aby odpowiadała ona wymogom uznania jej za dowód pozwalający na określenie zobowiązań podatkowych.

W księdze przychodów i rozchodów ewidencjonuje się wszystkie zdarzenia gospodarcze, mające miejsce w danym okresie. Przychody klasyfikuje się do jednej z dwóch kategorii: wartości sprzedanych towarów i usług lub pozostałych przychodów (np. przychodów z odpłatnego zbycia składników majątku, otrzymanych kar umownych, wynagrodzenia płatnika).

REKLAMA

Dokumentacja na potrzeby pkpir

Dalszy ciąg materiału pod wideo

Kategorie rozchodów obejmują:

  • zakup towarów handlowych i materiałów według cen zakupu i koszty uboczne tego zakupu (np. koszty związane z transportem, załadunkiem, wyładunkiem, ubezpieczeniem transportu)
  • wydatki (koszty) w postaci wynagrodzenia w gotówce i naturze oraz pozostałe wydatki.

Wynagrodzenia obejmują kwoty brutto wynagrodzeń wypłacanych pracownikom – zarówno w gotówce, jak i w naturze. Wynagrodzenia w naturze, jeżeli przedmiotem świadczeń są rzeczy lub usługi wchodzące w zakres działalności gospodarczej pracodawcy, wycenia się w wysokości przeciętnych cen stosowanych przy świadczeniu  usług lub udostępnianiu rzeczy lub praw tego samego gatunku i rodzaju, z uwzględnieniem ich stanu oraz stopnia zużycia czy czasu i miejsca udostępnienia. Wynagrodzenia to również koszt wynagrodzeń osób zatrudnionych na podstawie umów cywilnoprawnych (umów zlecenia i umów o dzieło).

Polecamy: Ściągi księgowego – PDF

Pozostałe koszty obejmują pozycje kosztów, które w rozumieniu ustawy o podatku dochodowym nie stanowią kosztów uzyskania przychodów (np. czynsz za lokal, opłatę za energię elektryczną, gaz, wodę, c.o., opłatę za telefon, zakup paliw, wydatki dotyczące remontów, amortyzację środków trwałych, składki na ubezpieczenie emerytalne i rentowe pracowników w części finansowanej przez pracodawcę, składki na ubezpieczenie wypadkowe pracowników, wartość zakupionego wyposażenia).

Po zakończeniu danego miesiąca należy dokonać podsumowania osiągniętych przychodów i poniesionych kosztów (wydatków).

W celu obliczenia zaliczki na podatek dochodowy należy obliczyć dochód podatnika – przykład wyliczenia zaprezentowano poniżej:
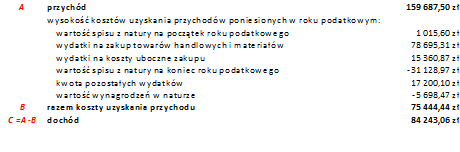
Księgę należy zbroszurować i kolejno ponumerować jej karty. Wszystkie zapisy muszą być dokonywane w języku i w walucie polskiej w sposób staranny, czytelny i trwały. Księgę należy prowadzić rzetelnie i w sposób niewadliwy.

Obok księgi przychodów i rozchodów przedsiębiorcy zobligowani są do prowadzenia ewidencji środków trwałych oraz wartości niematerialnych i prawnych, a także ewidencji wyposażenia, którego wartość początkowa przekracza 1,5 tys. zł.

Pełna rachunkowość

Obowiązek prowadzenia pełnej rachunkowości, czyli księgowości w postaci ksiąg, dotyczy głównie spółek handlowych (osobowych i kapitałowych, w tym również w organizacji) oraz spółek cywilnych osób fizycznych, spółek jawnych osób fizycznych oraz spółek partnerskich, jeżeli ich przychody netto ze sprzedaży towarów, produktów i operacji finansowych za poprzedni rok obrotowy wyniosły co najmniej równowartość w walucie polskiej 1,2 mln euro, a także innych osób prawnych, z wyjątkiem Skarbu Państwa i Narodowego Banku Polskiego.

Pełna rachunkowość wiąże z większą ilością obowiązków - poza prowadzeniem ksiąg i dodatkowych ewidencji (np. środków trwałych i wnip, ewidencji magazynowej) jednostki muszą sporządzać m. in. sprawozdanie finansowe, które obejmuje co najmniej wprowadzenie, bilans, rachunek zysków i strat oraz informacje dodatkowe.

Podmioty zobowiązane do prowadzenia ksiąg rachunkowych

Ponadto duże podmioty (czyli takie, które spełniają co najmniej dwa z trzech warunków: ubiegłoroczne średnioroczne zatrudnienie co najmniej 50 osób, ubiegłoroczna suma bilansowa co najmniej 2,5 mln euro, ubiegłoroczne przychody ze sprzedaży co najmniej 5 mln euro) sporządzają rachunek przepływów pieniężnych oraz zestawienie zmian w kapitałach własnych oraz podlegają obowiązkowi badania sprawozdania finansowego przez biegłego rewidenta.

Księgi rachunkowe – podobnie jak PKPiR – prowadzić należy w języku i walucie polskiej (jednakże jednostki, które dokonują transakcji w walucie obcej, mogą je ujmować na tzw. kontach pozabilansowych). Obowiązkowym dokumentem jest polityka (zasady) rachunkowości przyjęte przez podmiot, która obejmuje określenie roku obrotowego i wchodzących w jego skład okresów sprawozdawczych, metody wyceny aktywów i pasywów oraz ustalania wyniku finansowego, sposób prowadzenia ksiąg rachunkowych oraz opis systemu służącego ochronie danych i ich zbiorów.

Księgi rachunkowe może prowadzić bezpośrednio jednostka (co z reguły wiąże się z koniecznością zatrudnienia księgowej) lub powierzyć je biuru rachunkowemu – jednakże nawet, jeśli księgi są prowadzone przez biuro, osoba odpowiedzialną za ich prawidłowość jest kierownik jednostki. W przypadku niewielkich firm, których księgowość nie jest skomplikowana, nic nie stoi na przeszkodzie, aby rachunkowość została powierzona innemu podmiotowi, jednakże korzystniejsze jest, jeśli zajmuje się tym „własna” księgowa, która zawsze jest na miejscu (jej też będzie łatwiej zrozumieć zasady działania firmy, dzięki czemu de facto będzie wiedziała, co księguje).

Księgi rachunkowe powinny być prowadzone rzetelnie, bezbłędnie, sprawdzalnie i bieżąco.

Która forma korzystniejsza?

Możliwość wyboru między księgowością pełną a uproszczoną mają tylko ci przedsiębiorcy, których przychody ze sprzedaży za poprzedni rok były niższe niż równowartość 1,2 mln euro i jednocześnie są opodatkowani na zasadach ogólnych (18% i 32%) lub liniowo (19%).

Ponieważ zaliczają się oni do sektora MSP, zalecaną formą jest Podatkowa Księga Przychodów i Rozchodów, ponieważ:

  • wiąże się z mniejsza ilość obowiązków (nie trzeba sporządzać polityki rachunkowości ani sprawozdania finansowego)
  • jest tańsza (nawet jeśli powierzymy ją biurze rachunkowemu, koszt takiej usługi wynosi kilkaset złotych, podczas gdy prowadzenie ksiąg rachunkowych wiąże się najczęściej z koniecznością zatrudnienia księgowej, której miesięczny koszt będzie oscylował wokół kwoty 2-3 tysięcy)
  • jest łatwiejsza – przedsiębiorca może prowadzić Księgę osobiście, obecnie na rynku jest cała masa programów adresowanych do MSP, w których miesięczny abonament wynosi kilkadziesiąt złotych.

Księga przychodów i rozchodów jest również wystarczająca dla obrazu prowadzonej działalności – przedsiębiorca nie potrzebuje tak wielu raportów i statystyk, jak duża korporacja czy spółka giełdowa. Dlatego uważa się ją za korzystniejszą formę księgowości MSP.

Sławomir Ekman

http://24ivalue.pl/

Podyskutuj o tym na naszym FORUM

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Działalność nierejestrowana 2027 – ile możesz zarobić bez zakładania firmy?

Od 1 stycznia 2027 r. wzrośnie limit przychodów uprawniający do prowadzenia działalności nierejestrowanej. W związku ze wzrostem minimalnego wynagrodzenia za pracę osoby fizyczne będą mogły osiągnąć w ciągu kwartału przychód do 11 137,50 zł bez obowiązku rejestracji działalności gospodarczej. Przekroczenie ustawowego limitu będzie skutkowało uznaniem wykonywanej aktywności za działalność gospodarczą i koniecznością dokonania wpisu do CEIDG w terminie 7 dni.

Fundacja rodzinna wynajmuje mieszkania. W jakim wypadku od 2027 r. straci zwolnienie z CIT?

Jeżeli prezydent podpisze nowelizację, od 2027 r. sam najem mieszkań nie odbierze fundacji rodzinnej zwolnienia z CIT. Liczyć się będzie, komu fundacja wynajmuje lokal i czy po drodze stoi operator.

Firma zamknięta, obowiązki zostają – jak prawidłowo rozliczyć VAT na koniec

Podatnicy, którzy zdecydują się na likwidację działalności gospodarczej, muszą złożyć deklarację VAT za ostatni okres jej prowadzenia oraz zgłoszenie VAT-Z. Niektórzy z nich muszą również sporządzić spis z natury. Przedstawiamy krok po kroku, jak należy wykonać te czynności.

Odszkodowanie zamiast pomocy z ARiMR. Czy rolnik zapłaci podatek? Skarbówka odpowiada

Spółka uprawiająca zboża i rośliny oleiste nie dostała z ARiMR pomocy za straty wywołane napływem płodów rolnych z Ukrainy, choć sąd uznał odmowę za wadliwą. Agencja chce teraz wypłacić tę samą kwotę jako odszkodowanie z ugody. Dyrektor KIS uznał, że odszkodowanie pełni tę samą funkcję co pomoc i tak jak ona jest przychodem z działalności rolniczej, do którego nie stosuje się ustawy o CIT.

REKLAMA

Dodatkowa umowa z własnym pracownikiem. Płatnicy wciąż nieprawidłowo stosują złożone wnioski i oświadczenia podatkowe

Pracodawcy często decydują się na podjęcie ze swoimi pracownikami dodatkowej współpracy, np. na podstawie umów cywilnoprawnych. I choć takie postępowanie jest w pełni dopuszczalne, to jednak w praktyce może rodzić pewne trudności, np. związane ze stosowaniem wniosków i oświadczeń podatkowych.

Czy „automatyczne zaczytanie” faktury ustrukturyzowanej do ksiąg może być czynem zabronionym? Problem z fakturami „zerującymi”

Ponoć największą zaletą KSeF-u jest „automatyczne zaczytywanie” do ksiąg, w tym zwłaszcza ewidencji zakupu, otrzymywanych wirtualnie faktur ustrukturyzowanych: nie musimy tego robić – wyręcza nas oprogramowanie. Biorąc jednak pod uwagę, że możemy na co dzień otrzymywać w ten sposób faktury fałszywe albo zwyczajnie błędne, względnie wystawione po raz drugi (lub trzeci, również czwarty i piąty), rodzi się pytanie o skutki prawne owego „zaczytywania”.

Plan postępowań o udzielenie zamówień publicznych – aktualizacja, publikacja i zasady Pzp

Plan postępowań o udzielenie zamówień publicznych to jeden z podstawowych dokumentów organizujących zakupy w sektorze publicznym. Dla wielu jednostek to nie tylko formalność, ale realne narzędzie planowania, które wpływa na przejrzystość działań, komunikację z rynkiem i zgodność z Prawem zamówień publicznych. Jeśli chcesz wiedzieć, kto musi sporządzić plan postępowań, co powinien on zawierać, gdzie należy go opublikować i kiedy konieczna jest aktualizacja planu postępowań, poniżej znajdziesz praktyczne i uporządkowane wyjaśnienie najważniejszych zasad.

Przedłużenie terminu związania ofertą a wadium – okres związania ofertą w zamówieniach publicznych

Przedłużenie terminu związania ofertą, wadium oraz okres związania ofertą to jedne z najważniejszych kwestii praktycznych w postępowaniu o udzielenie zamówienia publicznego. To właśnie na styku tych trzech elementów najczęściej pojawiają się błędy skutkujące odrzuceniem oferty albo utratą realnej szansy na uzyskanie zamówienia. W aktualnych przepisach wykonawca musi bardzo uważnie pilnować nie tylko samego terminu związania ofertą, lecz także tego, czy wadium obejmuje cały wymagany okres i czy zostało skutecznie przedłużone.

REKLAMA

90% firm nigdy nie zmieniło dostawcy energii elektrycznej. 4 punkty, które warto sprawdzić w umowie

Z szacunków opartych na danych Urzędu Regulacji Energetyki wynika, że co najmniej 9 na 10 odbiorców biznesowych w Polsce nigdy nie zmieniło sprzedawcy energii elektrycznej. Tymczasem zbliżający się koniec roku to dobry moment, aby sprawdzić warunki firmowych kontraktów na kolejny okres. Szczególnej uwagi wymagają data zakończenia umowy, termin jej wypowiedzenia i zasady automatycznego przedłużenia. Przeoczenie tych zapisów może ograniczyć przedsiębiorcy możliwość wyboru innej oferty w dogodnym terminie.

Kawa z INFORLEX: JPK CIT i nowe obowiązki raportowania. Jak zmieni się praca księgowych i biur rachunkowych w 2027 roku?

Nowe obowiązki związane z JPK CIT, postępująca automatyzacja księgowości i coraz większa rola technologii zmieniają sposób pracy księgowych oraz biur rachunkowych. Jak przygotować się do nowych wymagań, usprawnić codzienne procesy i wykorzystać cyfryzację do rozwoju usług księgowych? O tym będzie mowa 19 listopada 2026 r. o godz. 9:00 podczas bezpłatnego spotkania online z cyklu Kawa z INFORLEX. JPK CIT – nowe obowiązki dla księgowych i biur rachunkowych.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
