REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
inforCMS

REKLAMA

REKLAMA

Rada Ministrów przyjęła założenia do przygotowywanego projektu ustawy o redukcji niektórych obciążeń administracyjnych w gospodarce, przedłożone przez Ministra Gospodarki. Proponowane przepisy mają poprawić warunki prowadzenia działalności gospodarczej oraz znieść lub ograniczyć niektóre bariery administracyjne.


Poprawa płynności finansowej przedsiębiorców

REKLAMA

REKLAMA


Najważniejsze propozycje w zakresie kwestii finansów firm obejmują:

• ułatwienia w metodzie kasowej rozliczenia VAT dla małych podatników

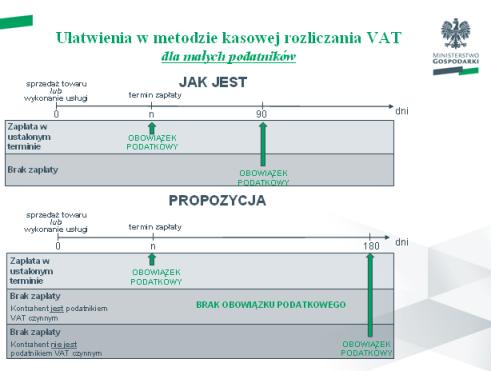
Zakłada się zniesienie obowiązku zapłaty podatku przez małego podatnika (w rozliczeniach kasowych) w przypadku nieotrzymania przez niego płatności za dostarczony towar/wykonaną usługę, jeśli jego kontrahentem jest czynny podatnik VAT (zniesiony zostanie termin 90 dni). 90-dniowy termin na zapłatę podatku niezależnie od otrzymania zapłaty za towar lub usługę jest główną barierą zniechęcającą podatników do rozliczania się metodą kasową. W przypadku, gdy kontrahentem małego podatnika będzie inny podmiot niż czynny podatnik VAT - termin zostanie wydłużony do 180 dni. Brak obowiązku zapłaty podatku po stronie przedsiębiorcy skorelowany będzie z ograniczeniem prawa do odliczania podatku przez dłużnika.

REKLAMA


Akademia VAT

Przygotuj się na 200 zmian w podatku VAT. Zapraszamy na cykl warsztatów >>

Dalszy ciąg materiału pod wideo


Zaproponowana przez Ministerstwo Gospodarki likwidacja tej bariery spowoduje, że większa liczba podatników wybierze taką metodę rozliczeń podatkowych, co przyczyni się do poprawy płynności przedsiębiorców (brak obowiązku kredytowania budżetu przez tych podatników).

Ułatwienia w rozliczaniu VAT metodą kasową w przypadku małego podatnika rozliczającego się metodą kasową, dla którego kontrahentem jest inny podmiot niż podatnik VAT czynny, polegają na dwukrotnym wydłużeniu (do 180 dni) terminu zapłaty VAT.



• zmiany w kasowych rozliczeniach przeterminowanych faktur w podatkach dochodowych

Zaproponowano, by podatnik będący dłużnikiem był zobowiązany do dokonania korekty kosztów uzyskania przychodu w sytuacji nieuregulowania kwoty wynikającej z faktury w ciągu 30 dni od upływu terminu płatności ustalonego przez strony. Takie rozwiązania mają zmniejszyć zatory płatnicze poprzez ograniczenie możliwości zaliczenia do kosztów uzyskania przychodu wydatków, których dłużnik faktycznie nie poniósł.

• ułatwienia w korzystaniu z „ulgi na złe długi” w zakresie VAT

W sytuacji, w której stronami transakcji są podatnicy VAT rozliczający się metodą kasową, ulga na złe długi nie znajdzie zastosowania, ponieważ podatek będzie uiszczany dopiero po otrzymaniu zapłaty.

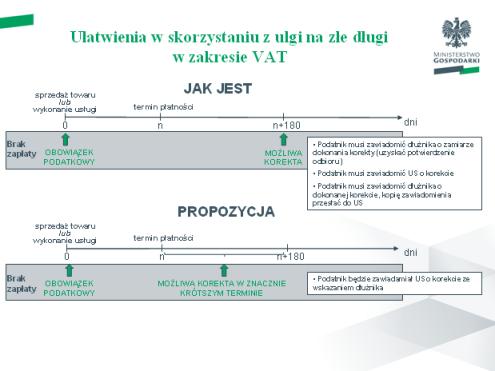
W przypadku pozostałych transakcji termin na skorzystanie z ulgi na złe długi ulegnie skróceniu. Nowe przepisy mają umożliwić wierzycielowi dokonanie korekty podatku należnego, który wynika z nieuregulowanej przez kontrahenta faktury w terminie skróconym o co najmniej o 30 dni lub wielokrotność tego okresu i to bez konieczności zawiadomienia dłużnika o dokonanej korekcie podatku. Wraz z korektą należało będzie złożyć do urzędu skarbowego informację wyjaśniającą.


• niezaliczanie zobowiązań z tytułu umów PPP do długu publicznego i deficytu sektora finansów publicznych

Zakłada się, że zobowiązania wynikające z tytułu umów o partnerstwie publiczno-prywatnym nie będą wpływać na poziom państwowego długu publicznego w przypadku, gdy partner prywatny będzie ponosił ryzyko związane z budową oraz ryzyko dostępności lub ryzyko popytu z uwzględnieniem wpływu na te ryzyka gwarancji i finansowania przez partnera publicznego czy alokacji aktywów po zakończeniu umowy.

• zniesienie uznaniowości administracyjnej w sprawach ograniczenia wysokości zaliczek płaconych przez podatników

Celem zmiany jest to, by organy podatkowe nie podwyższały nadmiernie wysokości zaliczek w stosunku do przewidywanego podatku.

• zapewnienie sukcesji podatkowej przy przekształceniu osób fizycznych prowadzących działalność gospodarczą w jednoosobową spółkę kapitałową

Sukcesja obejmowałaby te prawa osoby przekształcanej, które są związane z działalnością gospodarczą (obecnie dopuszczalna jest tylko sukcesja cywilnoprawna). Zakłada się też uregulowanie sposobu sporządzania sprawozdania finansowego przy przekształceniu osób fizycznych prowadzacych działalność gospodarczą w jednoosobową spółkę kapitałową niezobowiązanych do prowadzenia ksiąg rachunkowych.

• wprowadzenie możliwości żądania odsetek podatkowych od zwrotu akcyzy po terminie

Brak jest obecnie przepisu umożliwiającego naliczenie odsetek w razie opóźnienia w zwrocie akcyzy podatnikowi. Ponadto zakłada się odstąpienie od zakazu przekazywania znaków akcyzy.

• zmiany dotyczące leasingu nieruchomości

Przewidziano skrócenie wymogu minimalnego czasu trwania umowy leasingu nieruchomości do 5 lat oraz umożliwienie objęcia umową leasingu użytkowania wieczystego.

Ponadto nowe rozwiązania będą dotyczyły zmiany stron w umowie leasingu w trakcie trwania podstawowego okresu umowy leasingu i ustalenia wartości przedmiotu ponownego leasingu według jego wartości rynkowej.


Ograniczenie obowiązków informacyjnych


W założeniach do projektu przewidziano:

• pakiet rozwiązań dotyczących akcyzy

Zakłada się odstąpienie od konieczności uzyskiwania nowego zezwolenia akcyzowego, ujednolicenie warunków dla zwolnienia z obowiązku złożenia zabezpieczenia akcyzowego z warunkami dla zezwoleń akcyzowych, wydłużenie terminu na przekazywanie danych o wyrobach akcyzowych, zniesienie ograniczeń w terminach ostatecznej zmiany wstępnego zapotrzebowania na znaki akcyzy. Przewidziano też odstąpienie od obowiązku pisemnego powiadamiania w zakresie czynności wyprowadzania ze składu podatkowego wyrobów akcyzowych.

Poza tym mają zostać wprowadzone ułatwienia w ewidencjonowaniu sprzedaży i nabyciu wyrobów węglowych, a także zakłada się zniesienie obowiązku rejestracyjnego oraz obowiązku ewidencyjnego dla podmiotów zużywających energię elektryczną wytwarzaną z generatorów o łącznej mocy nieprzekraczającej 1 MW.

• ograniczenie obowiązku przekazywania wykazu informacji do ustalenia wysokości opłat środowiskowych

Chodzi o eliminację przekazywania informacji do wojewódzkiego inspektora ochrony środowiska, wójta, burmistrza lub prezydenta miasta, a także zmniejszenie częstotliwości przekazywania tych informacji.

• zniesienie wymogów przedstawiania oryginałów i uwierzytelnionych kopii w różnych obszarach administracji

Zakładana jest rezygnacja z oryginałów i uwierzytelnionych kopii w ustawie o postępowaniu egzekucyjnym w administracji, ustawie - Prawo farmaceutyczne, ustawie o zużytym sprzęcie elektrycznym i elektronicznym, ustawie o ochronie roszczeń pracowniczych w razie niewypłacalności pracodawcy, ustawie o wspieraniu termomodernizacji i remontów oraz w ustawie o bateriach i akumulatorach.


Pewniejsza administracja


Najważniejsze propozycje w zakresie jakości administracji obejmują:

• zapewnienie publikowania przez ZUS, NFZ i KRUS wydanych interpretacji oraz wskazanie zakresu przedmiotowego interpretacji indywidualnych w prawie ubezpieczeń społecznych i opieki zdrowotnej;

• zniesienie możliwości dokonywania wymiaru uzupełniającego przy zwrocie sprawy organowi pierwszej instancji przez organ rozpatrujący odwołanie. Autorzy założeń argumentują, że obecnie nie ma podstaw do utrzymywania stanu prawnego, który pozwala organom podatkowym drugiej instancji naprawiać wszelkie błędy w ustalaniu wymiaru podatków przez organ podatkowy pierwszej instancji tylko dlatego, że podatnik złożył odwołanie od decyzji określającej lub ustalającej zobowiązanie podatkowe. Przyjęte w przyszłości rozwiązania nie pozbawią organów odwoławczych możliwości naprawienia rażących naruszeń prawa przez organ podatkowy pierwszej instancji.

A.J.

Zespół Doradców Podatkowych Jacek Czernecki Spółka z o. o.
ul. Zagrody 20a, 30-318 Kraków
tel.: 12 260 98 10, e-mail: doradcy@doradcy.pl, www.doradcy.pl
Usługi księgowe i doradztwo podatkowe,
pomoc prawno-podatkowa oraz reprezentacja
Klienta przed aparatem skarbowym.
 

Źródło: Zespół doradców podatkowych Jacek Czernecki

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
MOPS umorzył koszty upomnienia. Czy wystawią PIT-11?

Ośrodek pomocy społecznej chciał wystawiać PIT-11 osobom, którym umorzył koszty upomnienia. Dyrektor KIS powiedział „stop“: w tym wypadku przychód w ogóle nie powstaje.

Korzystne połączenie spółek czasem wymaga ich... podziału. Paradoks reorganizacji po transakcji M&A (fuzje i przejęcia)

Intuicja podpowiada, że integracja przedsiębiorstw po transakcji M&A (z ang. mergers and acquisitions - fuzje i przejęcia) powinna prowadzić do ich połączenia. W praktyce skutecznym narzędziem integracji bywa jednak podział spółki. Pozwala uporządkować strukturę grupy i skupić określone części biznesu tam, gdzie będą najlepiej wykorzystywane. W jednym z projektów realizowanych dla przedsiębiorstw z branży logistycznej celem inwestora była integracja działalności nabywanej grupy ze strukturą istniejącą już po stronie kupującego. Z punktu widzenia biznesu chodziło o stworzenie jednolitego organizmu gospodarczego, uporządkowanie funkcji operacyjnych, eliminację dublujących się kompetencji oraz wykorzystanie efektu skali. Klient przez cały czas mówił o „połączeniu” obu organizacji. Co ciekawe, prawnym narzędziem wykorzystanym do realizacji tego celu nie było jednak połączenie spółek, lecz podział.

Spadek lub darowizna zgłoszone po terminie. Skarbówka szykuje e-wniosek. Co już wiadomo, a czego jeszcze nie?

Przeoczenie terminu na zgłoszenie darowizny lub spadku od najbliższej rodziny nie musi już oznaczać bezpowrotnej utraty prawa do całkowitego zwolnienia z podatku. Krajowa Administracja Skarbowa (KAS) zapowiedziała rewolucyjną zmianę w e-Urzędzie Skarbowym. Podatnicy zyskają możliwość elektronicznego składania wniosku o przywrócenie kluczowego terminu (WN-SD). Znamy już oficjalny harmonogram wdrożenia tej oraz wielu innych e-usług, które ułatwią życie milionom Polaków.

Łódź podnosi podatki na 2027 rok. Sprawdź, kto zapłaci teraz najwięcej

Rada Miejska w Łodzi bez dyskusji przegłosowała wyższe stawki podatków na przyszły rok. Zmiany oparte na wskaźnikach inflacji uderzą w konkretne grupy mieszkańców, a skarbnik miasta już wyliczył, o ile wzrosną roczne opłaty. Choć podwyżka dotknie wielu, jedna decyzja urzędników dotycząca wysokości stawek może mocno zaskoczyć.

REKLAMA

Radni Lublina już zdecydowali. Tyle w 2027 roku zapłacą właściciele nieruchomości

Podczas burzliwej sesji Rady Miasta Lublin zapadła bardzo istotna decyzja dotycząca portfeli mieszkańców. Głosami jednego klubu przeforsowano zmiany w opłatach lokalnych, które dotkną zarówno właścicieli małych mieszkań, jak i wielkich obiektów handlowych. Prezydent wprost tłumaczy, na co zostaną przeznaczone te pieniądze. Sprawdź, o ile dokładnie wzrosną Twoje rachunki i kto głosował przeciwko nowym stawkom.

Kwiaty na pogrzeb pracownika można wrzucić w koszty

Czy sfinansowanie ze środków obrotowych pracodawcy zakupu wieńca na pogrzeb pracownika przyczynia się do uzyskania przychodów przez pracodawcę? Na to pytanie musiał odpowiedzieć Dyrektor Krajowej Informacji Skarbowej. Poruszył też kwestię reprezentacji.

Zmiany w KSeF od 2027 r. Certyfikaty powiązane z NIP, przedłużenie ważności tokenów, identyfikatory zbiorcze do oznaczania płatności za więcej niż jedną fakturę. Nowelizacja rozporządzenia MFiG (projekt

W dniu 27 października 2026 r. na stronach Rządowego Centrum Legislacji został opublikowany projekt nowelizacji rozporządzenia w sprawie korzystania z Krajowego Systemu e- Faktur. Rozporządzenie to ma na celu przedłużenie możliwości stosowania tokenów przy uwierzytelnianiu w KSeF po 2026 roku i wprowadzenie nowych zasad dla tokenów wytwarzanych od 1 stycznia 2027 r. Ponadto zostaną wprowadzone nowe przepisy w zakresie pobierania i użytkowania certyfikatów KSeF ze względu na ich przeznaczenie. Będzie możliwe wytwarzanie certyfikatów KSeF powiązanych z numerem identyfikacji podatkowej (NIP). Pojawi się także nowe uprawnienie w KSeF dotyczące obsługi identyfikatora zbiorczego w zakresie płatności. Zmiany te mają wejść w życie od początku 2027 roku.

Podatki 2027: zmiany w PIT i ograniczenie ryczałtu. Kto i ile straci a kto zyska na zmianach w opodatkowaniu [obliczenia]

Ponad 150 tys. zł więcej obciążeń z tytułu PIT i składki zdrowotnej w przypadku przejścia z ryczałtu na podatek liniowy, 10 tys. zł dodatkowego podatku od najmu własnej spółce albo 20 tys. zł daniny solidarnościowej od dochodów z IP Box. Takie różnice pokazują uproszczone wyliczenia skutków zmian podatkowych wynikających z uchwalonej już przez Sejm 22 października 2026 r. ustawy o zmianie ustawy o podatku dochodowym od osób fizycznych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne . Jednocześnie nowe progi na skali pozwoliłyby części przedsiębiorców zaoszczędzić do 3600 zł PIT rocznie. Ostateczny bilans zależy od przyjętej formy opodatkowania, wysokości dochodów i kosztów prowadzenia działalności.

REKLAMA

Ważny komunikat KRUS: Zmienia się ostateczny termin płatności. Znamy stawki za IV kwartał!

Kasa Rolniczego Ubezpieczenia Społecznego wydała pilny komunikat dla rolników dotyczący składek za IV kwartał 2026 roku. Choć ustawowy termin upływa pod koniec października, w tym roku gospodarze zyskają dodatkowy czas na przelew ze względu na układ kalendarza. Mamy też dobrą wiadomość dla portfeli ubezpieczonych – wymiar opłat nie uległ zmianie. Sprawdź, do kiedy musisz uregulować należności, aby uniknąć odsetek, i jakiej wiadomości od KRUS możesz spodziewać się na swoim telefonie.

Nowe opłaty za małe paczki spoza UE. Od 1 listopada aż 4,6 mld przesyłek pod lupą

Od 1 listopada 2026 roku państwa członkowskie Unii Europejskiej zaczną pobierać nową opłatę manipulacyjną od małych przesyłek spoza wspólnoty. Komisja Europejska ustaliła ją na poziomie 2 euro za każdą pozycję w przesyłce. Nowa należność dołączy do obowiązującego od lipca cła w wysokości 3 euro, nakładanego na paczki o wartości nieprzekraczającej 150 euro, wysyłane bezpośrednio do konsumentów w UE. Skala zjawiska, w które uderzają nowe przepisy, jest ogromna – w 2024 roku na unijny rynek trafiło 4,6 mld małych paczek, a 91 proc. z nich pochodziło z Chin. Przewaga cenowa azjatyckich platform zaczyna się kurczyć, a walka o europejskiego klienta coraz wyraźniej przenosi się na jakość całego doświadczenia zakupowego.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA