

Tarcza PFR 1.0 - umorzone subwencje bez podatku


REKLAMA
REKLAMA
- Tarcza Finansowa PFR 1.0 - umorzenie subwencji a podatek
- Tarcza PFR 1.0. Umorzenie jest przychodem
- Tarcza PFR 1.0. Co z kosztami. Korygować czy nie?
- Skąd wzięły się wątpliwości
- Zostało mało czasu na zmiany
Tarcza Finansowa PFR 1.0 - umorzenie subwencji a podatek
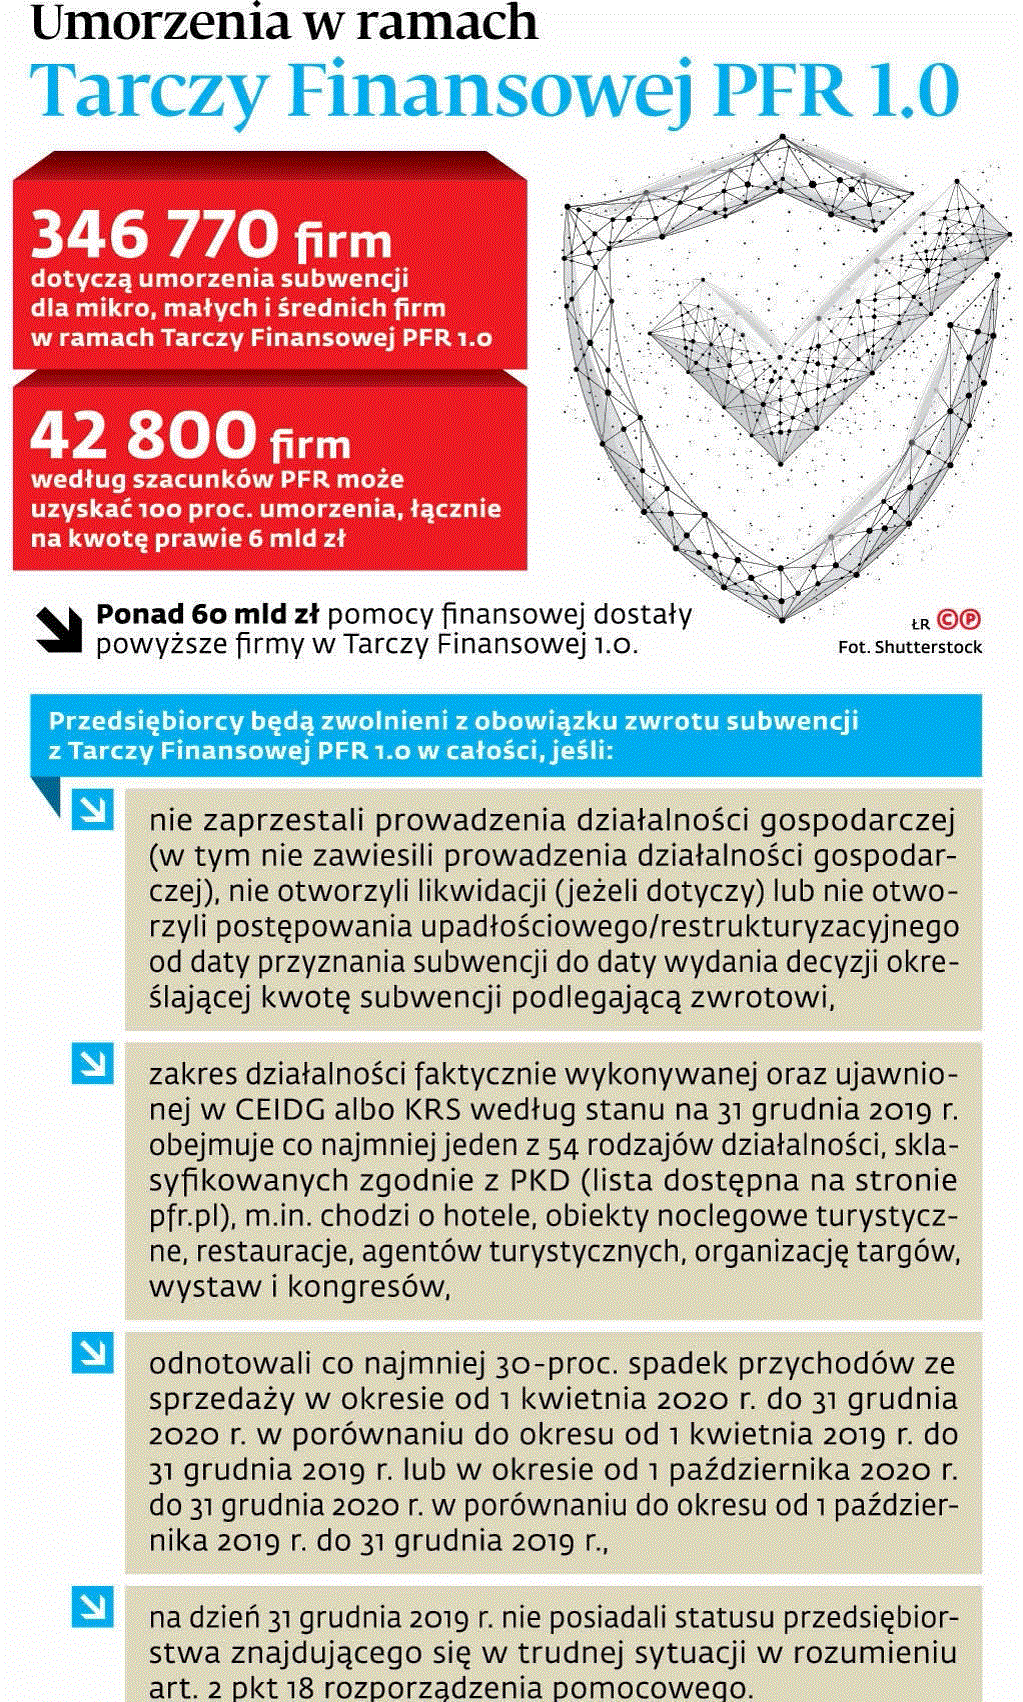
Przedsiębiorcy, którzy w zeszłym roku otrzymali subwencję finansową z Tarczy Finansowej PFR 1.0, lada chwila będą musieli ją rozliczyć. Zależy to od miesiąca, w którym firma otrzymała pomoc finansową z Polskiego Funduszu Rozwoju. W grę wchodzi umorzenie części lub całości środków. W praktyce przedsiębiorcy działający w branżach najbardziej dotkniętych skutkami pandemii COVID-19, którzy spełnią określone warunki (patrz infografika), będą w całości zwolnieni z obowiązku zwrotu subwencji.
REKLAMA
REKLAMA

Kolejną dobrą wiadomością jest to, że najprawdopodobniej od umorzonej kwoty nie trzeba będzie płacić podatku dochodowego – PIT lub CIT. Z aktualizacji programu konwergencji (APK) wysłanej przez rząd do Komisji Europejskiej wynika bowiem, że zostanie ona zwolniona z podatku. Eksperci wskazują, że tak samo rząd postąpił z mikropożyczkami – one również zostały umorzone, a następnie zwolnione z podatku.
Aby tak się stało również z subwencją z tarczy PFR, niezbędne są jednak zmiany w przepisach podatkowych. Aktualizacja programu konwergencji ich nie zastąpi. Zapytaliśmy resort finansów, kiedy mogą pojawić się takie regulacje, ale nie dostaliśmy jeszcze odpowiedzi. W praktyce ze zwolnieniem wiąże się również problem z korektą kosztów podatkowych.
Tarcza PFR 1.0. Umorzenie jest przychodem
Umorzenie subwencji otrzymanej w ramach Tarczy Finansowej 1.0 będzie dla beneficjentów przychodem – wyjaśniają Dominika Widła, doradca podatkowy, i Paweł Malewski, konsultant ds. prawa podatkowego, oboje z Kancelarii PragmatIQ. Od przychodu powinien więc zostać zapłacony podatek – PIT lub CIT. To było jasne już rok temu, gdy tarcza powstała.
REKLAMA
Potwierdzał to również Polski Fundusz Rozwoju. Wskazywał, że przychód powstanie w momencie umorzenia subwencji finansowej, zgodnie z art. 14 ust. 2 pkt 6 ustawy o PIT oraz art. 12 ust. 1 pkt 3 lit. a ustawy o CIT. Beneficjenci powinni rozpoznać przychód w momencie umorzenia, bo wtedy będą znane wartość subwencji podlegająca zwrotowi oraz wartość bezzwrotna subwencji stanowiąca definitywne przysporzenie beneficjenta.
Eksperci dodawali, że przychodem podatkowym są pieniądze, których beneficjent, czyli przedsiębiorca, po upływie 12 miesięcy i rozliczeniu subwencji nie będzie musiał zwracać.
Decyzja MF zawarta w aktualizacji programu konwergencji oznacza jednak, że od tego przychodu nie trzeba będzie płacić podatku, bo zostanie on z niego zwolniony.
Tarcza PFR 1.0. Co z kosztami. Korygować czy nie?
Pozostaje jeszcze kwestia kosztów uzyskania przychodów. Firmy zaliczały do nich wydatki sfinansowane środkami z tarczy 1.0. Przykładowo z pieniędzy otrzymanych z tarczy PFR wypłacały pensje pracownikom, opłacały rachunki, kupowały materiały niezbędne do kontynuowania działalności. W związku z tym, że otrzymane środki z pomocy zostaną umorzone, a następnie przychód zwolniony z podatku, pojawiają się wątpliwości, co z kosztami uzyskania przychodów, a mianowicie czy zwolnienie powoduje, że trzeba je korygować (wyrzucić wydatki z kosztów).

O to również zapytaliśmy Ministerstwo Finansów – na odpowiedź czekamy.
Eksperci podatkowi są zgodni, że firmy nie muszą korygować kosztów podatkowych.
– Stanowisko Ministerstwa Finansów z aktualizacji programu konwergencji o zwolnieniu umorzonych środków z tarczy z podatku jest dla przedsiębiorców najkorzystniejszym rozwiązaniem. Nie zapłacą oni bowiem podatku, a wydatki sfinansowane z subwencji nadal pozostaną kosztem uzyskania przychodu (nie będą wymagane żadne korekty w tym zakresie) – uważają Dominika Widła i Paweł Malewski.
Wskazują, że dokładnie w taki sposób nastąpiło rozliczenie mikropożyczek, które zostały umorzone, a następnie zwolnione z podatku na podstawie art. 15zzd ust. 10 tarczy antykryzysowej (ustawy covidowej).
Również Grzegorz Sprawka, starszy menedżer podatkowy w kancelarii DZP, zwraca uwagę na obecną praktykę organów podatkowych dotyczącą mikropożyczek udzielonych w ramach tarczy antykryzysowej. Ekspert przyznaje, że choć subwencja PFR jest innym instrumentem niż mikropożyczki, to podobnie jak one jest instrumentem zwrotnym.
– Tym samym ocena podatkowa nie powinna się tutaj różnić – uważa Sprawka. Słowem, zdaniem eksperta, również w przypadku umorzonej i zwolnionej z podatku subwencji z PFR nie trzeba korygować kosztów uzyskania przychodów.
– Inne podejście byłoby niezgodne ze stanowiskiem rządu wyrażonym w aktualizacji programu konwergencji – mówi Sprawka.
Tłumaczy, że skoro w programie tym wskazano, że umorzenie części subwencji PFR skutkować będzie faktycznym ubytkiem środków dla budżetu państwa, świadczy to o tym, że korekty kosztów nie trzeba będzie robić. Obowiązek korekty oznaczałby bowiem coś przeciwnego, niż wynika z APK – a więc że ubytku w budżecie państwa by nie było.
Zgadza się z tym Dariusz Gałązka, biegły rewident i partner w Grant Thornton. Również on przyznaje, że zapowiadane w aktualizacji programu konwergencji przez resort finansów zwolnienie z podatku dochodowego (PIT, CIT) umorzonych kwot w ramach tarczy PFR jest bardzo dobrą wiadomością dla przedsiębiorców.
– Aby jednak to zwolnienie było w pełni neutralne podatkowo, trzeba wprowadzić taki mechanizm, który spowoduje, że wydatki sfinansowane ze zwolnionego z podatku przychodu pozostaną w kosztach uzyskania przychodu – mówi Gałązka.
Aby więc zwolnienie było korzystne dla przedsiębiorców, nie może temu towarzyszyć obowiązek korekty kosztów.
Skąd wzięły się wątpliwości
Skutki podatkowe umorzenia subwencji z PFR (części lub całości) i jej zwolnienia z podatku zależeć będą więc ostatecznie od szczegółowych regulacji, jakie zaproponuje Ministerstwo Finansów. Grzegorz Sprawka przyznaje, że wątpliwości biorą się z obecnych przepisów dotyczących dotacji i subwencji. Gdyby zastosować je analogicznie do umorzenia i zwolnienia z podatku subwencji z PFR, można by dojść do wniosku, że podatnicy powinni wyłączyć z kosztów uzyskania przychodów wydatki sfinansowane z tej umorzonej części subwencji.
– Idąc tym tropem, organy podatkowe mogłyby argumentować, że w części, w jakiej dany wydatek został sfinansowany z umorzonej części subwencji PFR, nie został on faktycznie przez podatnika poniesiony i tym samym nie może stanowić kosztu uzyskania przychodów – wskazuje Sprawka.
Podkreśla jednak, że takie podejście byłoby niezgodne ze stanowiskiem rządu wyrażonym w aktualizacji programu konwergencji.
Zostało mało czasu na zmiany
Dominika Widła zwraca uwagę, że problemem jest też brak czasu na zmiany ustawowe, bo umorzenia subwencji z Polskiego Funduszu Rozwoju ruszają praktycznie w tych dniach. Ekspertka radzi, aby podatnicy wstrzymali się z zapłatą zaliczek na PIT lub CIT za miesiące, w których nastąpi umorzenie PFR, do ostatnich możliwych dni, w których upływa termin ich płatności.
– Miejmy nadzieję, do tego czasu ministerstwo podejmie ostateczne decyzje – mówi ekspertka.
Zwraca uwagę, że minister finansów może również w trybie ekspresowym wydać rozporządzenie o zaniechaniu poboru podatku od umorzonych kwot subwencji z tarczy PFR 1.0. Będzie ono miało podobne skutki do zwolnienia podatkowego.
Skutki podatkowe umorzenia subwencji z PFR i jej zwolnienia z podatku zależeć będą ostatecznie od szczegółowych regulacji, jakie zaproponuje Ministerstwo Finansów
Łukasz Zalewski
REKLAMA

REKLAMA

