
Ulga rehabilitacyjna: niepełnosprawność nie wystarczy. Jak fiskus weryfikuje wydatki na adaptację mieszkania?

REKLAMA
REKLAMA
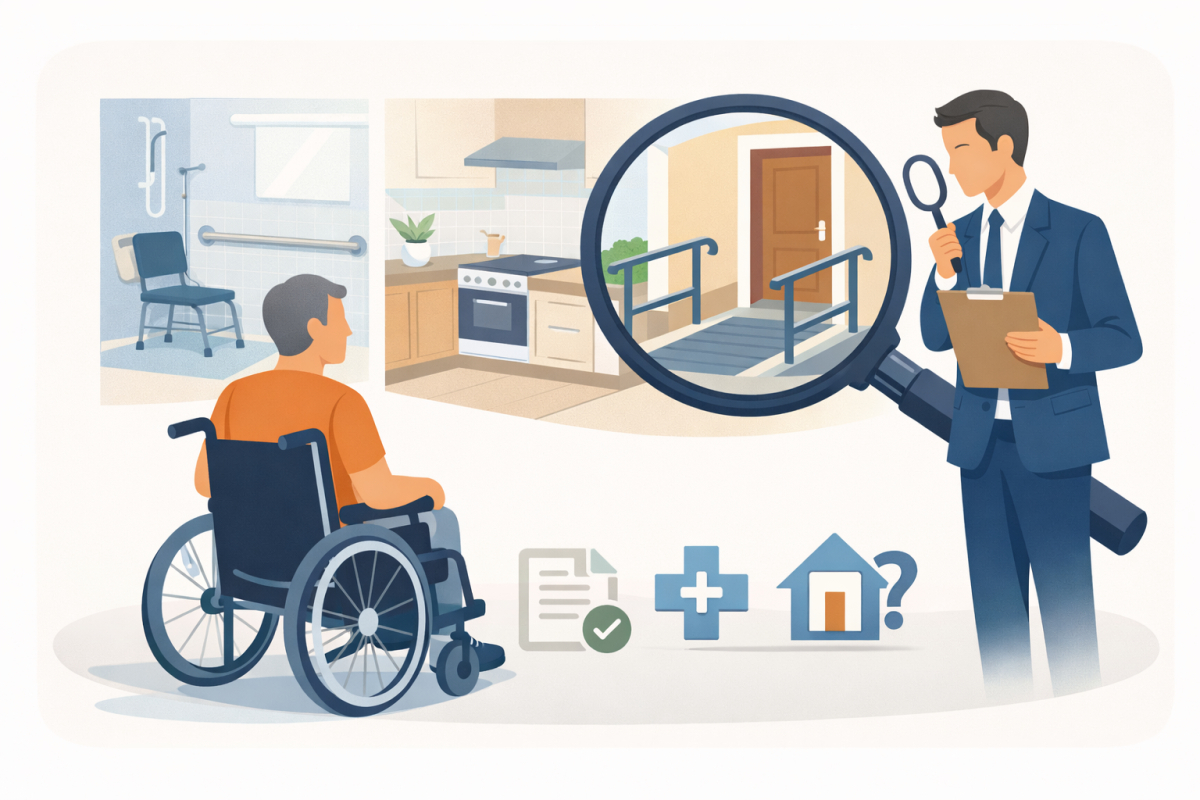
Najnowsze interpretacje indywidualne Dyrektora Krajowej Informacji Skarbowej (KIS) wskazują jednoznacznie w przypadku ulgi rehabilitacyjnej fiskus bada cel i funkcję poniesionego wydatku, a nie sam jego rodzaj. W praktyce osoba niepełnosprawna musi wykazać, że konkretny wydatek wynika bezpośrednio z jej ograniczeń zdrowotnych. Dotyczy to także wydatków na adaptację mieszkania do potrzeb niepełnosprawnego.
- Liczy się funkcjonalny związek wydatku z niepełnosprawnością
- Wymiana pieca węglowego: akceptacja fiskusa
- Panele antypoślizgowe i uchwyty: wystarczy ograniczenie ryzyka upadku
- Gdzie przebiega granica, co fiskus odrzuca
- Co musi udowodnić podatnik
- Interpretacja indywidualna jako polisa bezpieczeństwa
Liczy się funkcjonalny związek wydatku z niepełnosprawnością
Przepisy art. 26 ust. 1 pkt 6 oraz art. 26 ust. 7a pkt 1 updof umożliwiają odliczenie od dochodu wydatków poniesionych na adaptację i wyposażenie mieszkań oraz budynków mieszkalnych stosownie do potrzeb wynikających z niepełnosprawności. Warunek jest jeden, lecz kluczowy: adaptacja lub wyposażenie muszą ułatwiać osobie niepełnosprawnej egzystowanie w lokalu, z uwzględnieniem rodzaju orzeczonej niepełnosprawności.
REKLAMA
REKLAMA

Lekki stopień niepełnosprawności - choroby i schorzenia
Lekki stopień niepełnosprawności - choroby i schorzenia
Shutterstock
W interpretacjach indywidualnych organy podatkowe konsekwentnie podkreślają, że samo posiadanie orzeczenia o niepełnosprawności nie przesądza jeszcze o prawie do ulgi. Podatnik powinien wykazać, że konkretny wydatek odpowiada jego indywidualnym ograniczeniom zdrowotnym, realnie ułatwia codzienne funkcjonowanie i nie ma wyłącznie powszechnego lub estetycznego charakteru.
Wymiana pieca węglowego: akceptacja fiskusa
Dobrą ilustracją tej linii interpretacyjnej jest pismo Dyrektora KIS z 6 czerwca 2025 r. (sygn. 0112-KDIL2-1.4011.330.2025.3.MB), wydane na wniosek podatnika po ciężkim zawale serca. Organ podatkowy potwierdził, że zmiana ogrzewania węglowego na gazowe może być odliczona w ramach ulgi rehabilitacyjnej, i wyjaśnił:
MF
REKLAMA
„Ogrzewanie gazowe ułatwia Panu funkcjonowanie i wykonywanie podstawowych czynności życiowych, stosownie do Pana potrzeb wynikających z niepełnosprawności. Zatem wydatki te zostały poniesione na Pana cele rehabilitacyjne wskazane w art. 26 ust. 7a pkt 1 ustawy o podatku dochodowym od osób fizycznych.”
Fiskus wskazał, że uzasadnienie funkcjonalne ma charakter decydujący. Gdyby wymiana pieca była podyktowana wyłącznie awarią starego urządzenia lub względami technicznymi niezwiązanymi z niepełnosprawnością, prawo do ulgi mogłoby zostać zakwestionowane. W stanie faktycznym rozpatrywanej sprawy podatnik, ze względu na całkowity zakaz dźwigania, nie był w stanie obsługiwać pieca węglowego: nosić opału, narąbać drewna, wrzucać węgla ani wynosić popiołu. Wszystkie te czynności zostały mu bezwzględnie zakazane przez lekarzy.

Piec gazowy
Piec gazowy
Shutterstock
Panele antypoślizgowe i uchwyty: wystarczy ograniczenie ryzyka upadku
Organ podatkowy prezentuje zbliżone podejście w interpretacji z 11 września 2025 r. (sygn. 0113-KDIPT2-2.4011.756.2025.1.AKU), dotyczącej podatniczki z niepełnosprawnością narządu ruchu. KIS potwierdził możliwość odliczenia wydatków na panele antypoślizgowe w pokojach i kuchni oraz na płytki z uchwytami zainstalowanymi przy zlewie.
MF

poniesione przez Panią w 2025 r. wydatki na panele antypoślizgowe i płytki wraz z uchwytami do przytrzymania się, jako związane z dostosowaniem mieszkania do potrzeb wynikających z Pani niepełnosprawności, stanowią wydatki na adaptację mieszkania w myśl art. 26 ust. 7a pkt 1 ustawy o podatku dochodowym od osób fizycznych, przyczyniają się bowiem do ułatwienia wykonywania przez Panią codziennych czynności życiowych.

niepełnosprawni, świadczenie wspierające
niepełnosprawni, świadczenie wspierające
Shutterstock
Organ podkreślił, że elementy wyposażenia mieszkania nie muszą mieć specjalistycznego, indywidualnego charakteru wystarczy, że minimalizują ryzyko upadku i realnie ułatwiają wykonywanie codziennych czynności. Stanowisko to potwierdza wcześniejsze orzecznictwo sądów administracyjnych, w tym wyrok WSA we Wrocławiu z 29 czerwca 2011 r. (sygn. I SA/Wr 667/11).
Gdzie przebiega granica, co fiskus odrzuca
Organy podatkowe konsekwentnie odmawiają prawa do ulgi w przypadku wydatków na zagospodarowanie otoczenia budynku. W interpretacji z 16 lipca 2024 r. (sygn. 0112-KDIL2-1.4011.416.2024.2.KP) Dyrektor KIS zaakceptował odliczenie wydatków na wykonanie pochylni oraz montaż barierek przy wejściu do budynku, ale odmówił uznania kosztów utwardzenia terenu wokół domu, wykonania podjazdu z kostki brukowej i ciągów pieszych. Według organu elementy te mogą być dla osoby niepełnosprawnej pomocne, lecz nie mieszczą się w pojęciu adaptacji budynku mieszkalnego: dotyczą jego zewnętrznego otoczenia, poza zakresem art. 26 ust. 7a pkt 1 ustawy o PIT. Podobna granica pojawia się przy wydatkach o wyłącznie estetycznym przeznaczeniu: standardowa wymiana paneli podłogowych w salonie, przeprowadzona bez wyraźnego związku z niepełnosprawnością, nie da podstaw do ulgi, nawet jeśli podatnik formalnie legitymuje się orzeczeniem.

Co musi udowodnić podatnik
Z analizy interpretacji indywidualnych wyłania się spójny obraz wymogów dokumentacyjnych. Podatnik powinien wykazać trzy elementy:
– związek między rodzajem niepełnosprawności a charakterem wydatku,
– wpływ poniesionego kosztu na ułatwienie codziennego funkcjonowania,
– indywidualny kontekst zdrowotny uzasadniający konieczność adaptacji.
Niezbędne jest przy tym zgromadzenie faktur wystawionych na osobę niepełnosprawną lub podatnika ją utrzymującego. Warto sporządzić pisemne uzasadnienie wskazujące, w jaki sposób dany remont lub modernizacja ułatwia wykonywanie czynności życiowych.
Interpretacja indywidualna jako polisa bezpieczeństwa
Przy większych i potencjalnie spornych wydatkach: takich jak wymiana instalacji grzewczej czy kompleksowy remont mieszkania optymalnym rozwiązaniem pozostaje wystąpienie o interpretację indywidualną przed złożeniem zeznania podatkowego. Koszt tej procedury jest niski, a ochrona prawna znaczna: podatnik działający na podstawie uzyskanej interpretacji jest chroniony przed negatywnymi skutkami ewentualnej zmiany stanowiska organu.
Ulga rehabilitacyjna oferuje realnie szerokie możliwości odliczeń, ale nie działa automatycznie. Podatnik rozliczający w 2026 r. wydatki poniesione w 2025 r. powinien już na etapie przygotowania zeznania dysponować pełną dokumentacją potwierdzającą funkcjonalny związek kosztów z niepełnosprawnością. Różnica między ulgą a jej utratą często leży nie w rodzaju poniesionych wydatków, lecz w jakości ich uzasadnienia.
• art. 26 ust. 1 pkt 6 oraz art. 26 ust. 7a pkt 1 ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (j.t. Dz.U. z 2025 r. poz. 163; ze zm.).
Powołane interpretacje
• interpretacja indywidualna Dyrektora KIS z 6 czerwca 2025 r., sygn. 0112-KDIL2-1.4011.330.2025.3.MB
• interpretacja indywidualna Dyrektora KIS z 31 lipca 2025 r., sygn. 0112-KDSL1-2.4011.349.2025.2.PR
• interpretacja indywidualna Dyrektora KIS z 11 września 2025 r., sygn. 0113-KDIPT2-2.4011.756.2025.1.AKU



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

