REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Nowa ulga B+R od 2018 r. nie dla start-upów

Dziennik Gazeta Prawna
Największy polski dziennik prawno-gospodarczy
Nowa ulga B+R od 2018 r. nie dla start-upów /shutterstock.com
Shutterstock

REKLAMA

REKLAMA

Od 1 stycznia 2018 r. będą obowiązywały nowe limity ulgi B+R. Innowacyjne firmy startujące z biznesem (tzw. start-upy) nie skorzystają jednak z podatkowej preferencji. Natomiast centra badawczo-rozwojowe nie będą mogły się nią w pełni nacieszyć.

REKLAMA

REKLAMA

Pierwsze straciły na skutek poprawki dodanej na ostatnim etapie prac w Sejmie. Drugie, mimo działalności badawczo-rozwojowej, będą musiały pilnować ograniczeń w zaliczaniu do kosztów podatkowych wydatków na usługi niematerialne.

Zdaniem ekspertów zawiodła koordynacja działań dwóch resortów: Ministerstwa Nauki i Szkolnictwa Wyższego (które odpowiadało za zmiany w uldze B+R) oraz Ministerstwa Finansów (odpowiadającego za nowelizację ustawy o CIT).

Nie dla start-upów

Skierowany przez rząd do Sejmu projekt zmiany niektórych ustaw w celu poprawy otoczenia prawnego działalności innowacyjnej zakładał zwiększenie ulgi B+R. I faktycznie taki byłby efekt tej nowelizacji, gdyby na ostatniej prostej w Sejmie nie dodano zmiany w art. 18d ust. 1 ustawy o CIT (w projekcie przyjętym przez rząd jej nie było).

REKLAMA

Zgodnie z tym przepisem podatnik, który uzyskuje przychody inne niż zyski kapitałowe, będzie miał prawo do ulgi B+R, ale tylko w wysokości nie większej niż dochód z tytułu tych innych przychodów (innych niż zyski kapitałowe).

Dalszy ciąg materiału pod wideo

Z kolei inna uchwalona już przez Sejm nowelizacja (ustaw o PIT, CIT i ryczałcie ewidencjonowanym) wprowadza od 1 stycznia 2018 r. nowe źródło przychodów w CIT – zyski kapitałowe. Będą do nich zaliczane m.in. przychody z autorskich lub pokrewnych praw majątkowych, licencji, know-how i praw określonych w prawie własności przemysłowej.

– W zyskach kapitałowych będziemy więc mieć przychody m.in. z działalności innowacyjnej, związanej np. z rozwijaniem technologii oraz prawami majątkowymi – zwraca uwagę Grzegorz Kuś, starszy menedżer w dziale prawno- podatkowym PwC.

Co zatem wynika z zestawienia obu nowelizacji? – Chodzi o to, że podatnik, który nie uzyskuje żadnego innego przychodu niż zyski kapitałowe, w ogóle nie będzie miał prawa do ulgi B+R – wyjaśnia Grzegorz Kuś.

Jego zdaniem problemy będą więc miały start-upy nastawione na rozwój np. technologii. – Nie skorzystają z ulgi B+R ani w pierwszym okresie swojej działalności, bo wtedy ponoszą wyłącznie koszy, ani później. Jeśli bowiem start-up rozwinie już technologię i ją sprzeda, to zgodnie z nowelizacją CIT taki przychód będzie musiał zaliczyć do zysków kapitałowych. – To oznacza, że wydatków, które poniósł na rozwój technologii, nie będzie mógł odliczyć w ramach ulgi B+R, mimo że mają one charakter badawczo-rozwojowy – tłumaczy Grzegorz Kuś.

Dopiero jeśli start-up uzyska przychody inne niż zyski kapitałowe, nabędzie prawo do ulgi, ale też nie odliczy wszystkich wydatków, a jedynie do wysokości tych innych przychodów.

– Przepis nowelizacji rozszerzającej ulgę B+R nie został więc skonfrontowany z tym, co nowelizacja CIT uznaje za zyski kapitałowe – stwierdza Grzegorz Kuś.

CBR z limitem

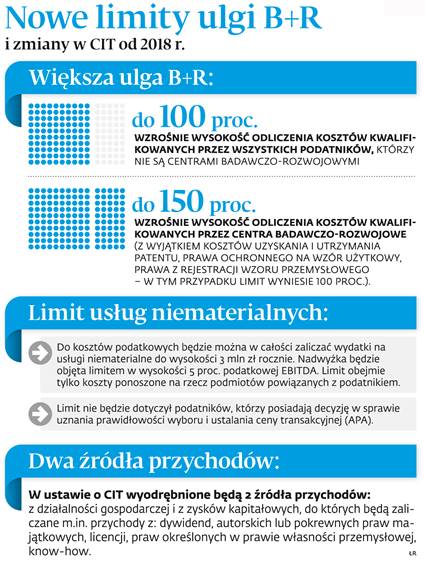
Problemy z nowymi przepisami mogą też mieć centra badawczo-rozwojowe. Z jednej strony od 1 stycznia 2018 r. dzięki uldze B+R będą one mogły odliczać w ramach ulgi dodatkowo 150 proc. wydatków kwalifikowanych. W sumie więc odliczą je 2,5-krotnie: raz na ogólnych zasadach, a kolejny raz (150 proc.) w ramach ulgi B+R.

Z drugiej jednak strony z powodu nowelizacji ustawy o CIT będą musiały stosować ograniczenie w zaliczaniu do kosztów podatkowych wydatków na usługi niematerialne nabywane od podmiotów powiązanych. Jeśli bowiem wydatki na usługi niematerialne przekroczą w ciągu roku 3 mln zł, to nadwyżkę będzie można ująć w podatkowych kosztach tylko do wysokości 5 proc. EBITDA.

– Wydaje się, że zbieg obu tych regulacji został przeoczony przez ustawodawcę. Zakładamy bowiem, że zamiarem nie było limitowanie prawa do ulgi B+R – mówi Adam Allen, doradca podatkowy i wspólnik w Thedy & Partners.

Wyjaśnia, że problem będzie dotyczył jedynie kosztów ekspertyz, opinii, usług doradczych oraz usług równorzędnych.

– Koszty tego typu usług są odliczane w ramach ulgi B+R. Jeśli będą nabywane od podmiotów powiązanych, będą podlegać limitowi przewidzianemu dla usług niematerialnych – wskazuje Katarzyna Charchut, radca prawny w Thedy & Partners.

Polecamy: Pakiet żółtych książek - Podatki 2018

Niekonsekwencję ustawodawcy wytyka także Honorata Ścisłowicz, doradca podatkowy i starszy menedżer w EY. – Z jednej strony zakłada on ograniczenie w zaliczaniu do kosztów usług niematerialnych nabywanych od podmiotów powiązanych, a z drugiej poprzez ulgę B+R zachęca pewien typ podmiotów – centra badawczo-rozwojowe – do odliczenia takich właśnie nabyć.

Zdaniem specjalistów najlepiej byłoby, aby ustawodawca usunął sprzeczności między nowelizacjami, uchwalając nowelizację do nowelizacji. Ewentualnie Ministerstwo Finansów powinno wydać interpretację ogólną wyjaśniającą, jak należy rozumieć uchwalone przepisy.

Obie nowelizacje czekają już tylko na podpis prezydenta. Mają zacząć obowiązywać od 1 stycznia 2018 r. ⒸⓅ
infoRgrafika

Łukasz Zalewski

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Prezydent Karol Nawrocki podpisał nową ustawę. Od 2027 roku zapłacimy więcej za noclegi, ale rewolucja dotyczy czegoś innego

Kancelaria Prezydenta poinformowała o podpisaniu kluczowych zmian w przepisach, które bezpośrednio uderzą w kieszenie osób podróżujących po Polsce. Nowelizacja drastycznie podnosi maksymalne stawki opłat doliczanych do rachunków za noclegi w hotelach, pensjonatach czy kwaterach prywatnych. Co kluczowe, rząd zdecydował się na całkowite zniesienie dotychczasowego, restrykcyjnego wymogu, który do tej pory blokował wielu gminom możliwość pobierania tych pieniędzy. Zmiany wejdą w życie od 1 stycznia 2027 roku, a zyskają na nich przedsiębiorcy, którzy wezmą na siebie nowy obowiązek. Nie wszyscy jednak będą musieli płacić.

Rząd idzie na wojnę z wyciekami danych Polaków. Te firmy czekają teraz masowe kontrole i milionowe kary

Ministerstwo Cyfryzacji zmienia strategię i wprowadza bezkompromisowe przepisy w odpowiedzi na kolejne cyberataki w Polsce. Wicepremier Krzysztof Gawkowski zapowiedział nie tylko drastyczne kary finansowe dla podmiotów, które zaniedbały procedury, ale także nową, bolesną dla wizerunku firm metodę dyscyplinowania. Na celowniku urzędników znalazły się przede wszystkim podmioty przetwarzające jeden konkretny rodzaj wrażliwych informacji. Oto co dokładnie czeka przedsiębiorców i jakie nowe prawa zyskają obywatele.

Kolejny wyrok korzystny dla pracowników. Koszty zakwaterowania nie stanowią przychodu, pracodawca nie musi pobierać zaliczki na podatek [NSA]

Czy każde świadczenie, które pracownik uzyskuje od pracodawcy stanowi przychód i trzeba je opodatkować? Odpowiedź na to pytanie wciąż dzieli podatników i organy podatkowe. Również sądy nie są w tym zakresie jednomyślne, jednak NSA pozostaje w wydawanych wyrokach konsekwentny. Potwierdza to jedno z najnowszych orzeczeń.

Polska ma kilka lat przewagi nad resztą świata. KSeF to rewolucja, której zachodnie firmy mogą nam zazdrościć

Podczas gdy polscy przedsiębiorcy narzekają na Krajowy System e-Faktur, globalny rynek patrzy na nas z podziwem. W Niemczech czy USA działy finansowe wciąż toną w manualnym przepisywaniu PDF-ów, a Unia Europejska wprowadzi wspólny standard dopiero za kilka lat. Polskie firmy zyskały unikalną szansę na całkowitą automatyzację biznesu – pod jednym warunkiem: muszą przestać traktować KSeF wyłącznie jako kolejny obowiązek wobec fiskusa.

REKLAMA

Nastroje księgowych w 2026 roku. INK - pierwszy rynkowy wskaźnik kondycji polskiej branży księgowej

Coraz większe wymogi sprawozdawcze, nadchodzące wdrożenia struktur JPK_CIT oraz utrzymujący się deficyt kadr wyznaczają aktualne tło operacyjne w polskiej księgowości. Zaprezentowany podczas konferencji „Cyfrowy Księgowy 3.0” syntetyczny Indeks Nastrojów Księgowych (INK) – opracowany przez firmę e-file we współpracy ze Stowarzyszeniem Księgowych w Polsce (SKwP) – wyniósł 38,3 pkt w 100-punktowej skali. Ogłoszony po raz pierwszy wskaźnik stanowi ustrukturyzowany punkt odniesienia dla oceny kondycji sektora finansowo-księgowego.

Rewolucja w VAT i koniec drogich kas fiskalnych. Ministerstwo szykuje darmową aplikację dla firm i automatyczne rozliczenia

Szykuje się gigantyczny przewrót w rozliczeniach podatkowych, który dotknie tysiące polskich przedsiębiorców. Resort finansów w ramach pakietu „Deregulacja 2.0” i projektu ustawy nr UD473 planuje wprowadzenie e-VAT-u, czyli automatycznego wypełniania deklaracji JPK_VAT przez fiskusa, oraz KeKR – darmowej aplikacji ministerstwa zastępującej tradycyjne kasy rejestrujące. Zmiany mają przynieść koniec z biurokracją i ogromne oszczędności, ale wymuszą też skrócenie terminów wystawiania faktur oraz wymianę starych urządzeń.

Koniec z drożyzną i absurdalnym podatkiem? Szykują się wielkie zmiany w sklepach z e-papierosami

Legalny rynek e-papierosów w Polsce niemal przestał istnieć, a ponad połowa sprzedaży przeniosła się do szarej strefy. Wszystko przez kontrowersyjną, 40-złotową akcyzę, która zamiast zasilić budżet, sparaliżowała uczciwych przedsiębiorców. Parlament przyjął już jednak nowelizację przepisów ratującą branżę – teraz losy cen i dostępności popularnych urządzeń zależą wyłącznie od decyzji prezydenta.

Co trzeci nowy przedsiębiorca zakładał firmę na papierze. Od 1 listopada zrobi to sam, bez urzędnika

Za nieco ponad 2 tygodnie, 1 listopada 2026 r., urzędy gmin przestaną przyjmować papierowe wnioski o założenie jednoosobowej działalności gospodarczej. Dla wielu osób to większa zmiana, niż się wydaje. Jeszcze w 2024 r. co trzeci wniosek o wpis nowej firmy do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG) trafiał do urzędu na papierze. Przy ok. 289 tys. takich wniosków rocznie to blisko 100 tys. osób, które od listopada muszą przesiąść się do internetu i samodzielnie przejść przez formularz, w którym zapadają pierwsze decyzje o podatkach, ZUS i VAT.

REKLAMA

Polskie prawo dyskryminuje podatników wystawiających faktury VAT. Surowe sankcje za błędy w fakturowaniu – transakcje bez faktury karane dużo łagodniej

Od co najmniej pięciu lat nasz ustawodawca postanowił obrzydzać fakturowanie a nawet dyskryminować podmioty wystawiające i otrzymujące te dokumenty. Kary za błędy w wystawianiu i posługiwaniu się fakturami VAT są drakońskie, a obroty bez faktury są karane dużo łagodniej. Największym zamachem na system fakturowania jest oczywiście KSeF – pisze profesor Witold Modzelewski.

Dofinansowanie firmy - kiedy jest szansą a kiedy zwiększa ryzyko biznesowe? Najważniejsze, by inwestycja tak finansowana miała sens

Dofinansowanie może pomóc firmie przyspieszyć rozwój, sfinansować inwestycję albo wejść na rynek, na który wcześniej nie było jej stać. Może też jednak stworzyć złudzenie, że przedsiębiorstwo może pozwolić sobie na wydatek, na który w rzeczywistości nie jest jeszcze gotowe. Samo pozyskanie pieniędzy nie oznacza bowiem, że projekt jest opłacalny. Z perspektywy finansowej ważniejsze od pytania „ile możemy dostać?” jest pytanie: co wydarzy się z firmą, jeśli te pieniądze rzeczywiście dostaniemy i zaczniemy je wydawać?

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA