
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Sprawozdania finansowe obowiązkowo w formie elektronicznej

Dziennik Gazeta Prawna
Największy polski dziennik prawno-gospodarczy
Sprawozdania finansowe obowiązkowo w formie elektronicznej

REKLAMA

REKLAMA

Ministerstwo Finansów chce wprowadzenia obowiązku sporządzania sprawozdań finansowych w postaci elektronicznej dla wszystkich podmiotów zobowiązanych do ich sporządzania. Podatnicy wpisani do rejestru przedsiębiorców Krajowego Rejestru Sądowego (np. spółki z o.o., spółki komandytowe, partnerskie i akcyjne) nie będą musieli składać sprawozdań finansowych w formie papierowej do urzędu skarbowego. KRS będzie przesyłał elektronicznie sprawozdania finansowe do Centralnego Rejestru Danych Podatkowych administrowanego przez Szefa Krajowej Administracji Skarbowej. Sprawozdania finansowe (ale też tylko w formie elektronicznej) będą składać fiskusowi (Szefowi KAS) jedynie osoby fizyczne wpisane do CEIDG, prowadzące księgi rachunkowe.

O tych planach legislacyjnych poinformował 15 września 2017 r. wiceminister finansów Paweł Cybulski w odpowiedzi na interpelację poselską nr 14879.

REKLAMA

REKLAMA

Nie oznacza to jednak, że firmom ubędzie pracy. Swoje pomysły na zmiany ma również minister obrony narodowej, o czym przypomniał wiceminister Cybulski. Do szefa MON dwa razy w roku miałyby trafiać informacje finansowe o niektórych przedsiębiorstwach z branż strategicznych. Chodzi w szczególności o sprawozdanie o przychodach, kosztach i wyniku finansowym oraz o nakładach na środki trwałe składane na druku F-01/I-01, który dziś trafia do Głównego Urzędu Statystycznego, chociaż w innych terminach. Takie zmiany przewiduje opublikowany już projekt ustawy o organizowaniu zadań przez przedsiębiorców i programie mobilizacji gospodarki.

Ważne szczegóły

– Pomysł, który przedstawiło Ministerstwo Finansów, jest bardzo atrakcyjny – uważa Maciej Czapiewski, biegły rewident, partner w HLB M2. Jego zdaniem może on znacząco poprawić obieg i dostępność danych sprawozdawczych przedsiębiorstw. – Co do zasady, przesyłanie danych elektronicznych jest tańsze niż papierowych, a ich dalsza dystrybucja do zainteresowanych odbiorców szybsza i łatwiejsza – podkreśla.

Zdaniem Macieja Czapiewskiego diabeł tkwi jednak w szczegółach. – Ważne będzie bowiem, w jaki sposób potwierdzana będzie autentyczność sprawozdań finansowych. Czy wymagany będzie kwalifikowany podpis elektroniczny wszystkich osób zobowiązanych do podpisania sprawozdania finansowego, czy przypadkiem nie będzie obowiązku stosowania wystandaryzowanych wzorów (co w mojej ocenie jest niewykonalne). Wreszcie, czy elektroniczne sprawozdania finansowe będą dostępne przy wykorzystaniu przeglądarek internetowych dla publiczności.

REKLAMA

– Jeśli spełniony będzie ten warunek, to jakościowo poprawi się dostępność danych finansowych uczestników obrotu gospodarczego – twierdzi ekspert. Podkreśla, że wprawdzie obecnie sprawozdania złożone w rejestrze sądowym są jawne, ale korzystanie z nich wymaga kłopotliwej wizyty w sądzie, a dostępne informatory internetowe zawierają jedynie skany głównych tabel sprawozdawczych (brak informacji dodatkowej, która jest ważnym źródłem danych).

Dalszy ciąg materiału pod wideo

Polecamy: Monitor Księgowego – prenumerata

Systemy informatyczne muszą podołać

Projektowane zmiany chwali też radca prawny i partner Tomasz Olkiewicz w MDDP Olkiewicz i Wspólnicy. – Sam resort finansów przyznał przecież, że w praktyce urzędy nie wykorzystują informacji zawartych w papierowych sprawozdaniach finansowych, które dziś do nich trafiają. Cyfryzacja tych dokumentów byłaby niewątpliwym ułatwieniem dla firm, bo wysłanie pliku w formacie XML jest łatwiejsze i tańsze niż drukowanie wielu egzemplarzy, które potem należy składać w kilku instytucjach jednocześnie – komentuje ekspert. Dodaje, że również fiskus będzie mógł łatwiej wykorzystać zgromadzone informacje dla własnych celów analitycznych.

– Niezmiernie ważne będzie jednak, aby za zmianami przepisów nadążyły proces unowocześnienia infrastruktury informatycznej i zapobieganie chociażby częstym awariom systemu KRS. Zwiększanie zakresu dokumentacji elektronicznej będzie miało sens, jeśli podołają temu systemy informatyczne – mówi Tomasz Olkiewicz. Izabela Wiewiórka, doradca podatkowy z kancelarii Wierzbowski Eversheds Sutherland, zwraca uwagę na inny problem. – O ile zmiany zakładane przez resort finansów faktycznie mogłyby odciążyć zarówno przedsiębiorców, jak i urzędników, to w poprzek im idą najnowsze propozycje MON – zauważa ekspertka.

Przypomina, że resort obrony zamiast czerpać dane z zasobów KRS, KAS czy GUS chce nałożyć na niektóre branże dodatkowe obowiązki w zakresie przesyłania półrocznych informacji finansowych na drukach F01/I-01. – Jeśli takie przepisy wejdą w życie, to będzie to krok wstecz w trwającym od kilku lat procesie elektronizacji i upraszczania obowiązków sprawozdawczych przedsiębiorstw. ⒸⓅ
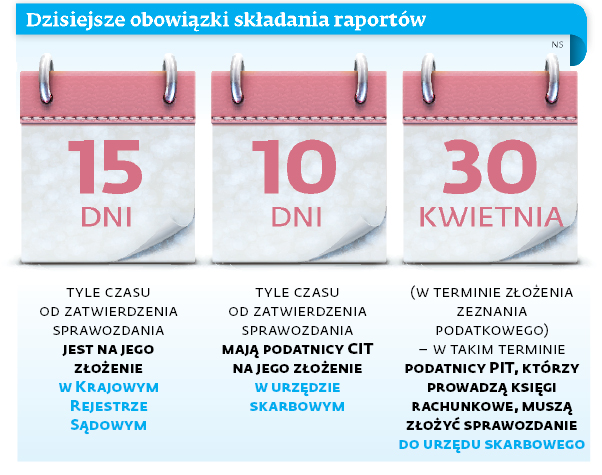
Dzisiejsze obowiązki składania raportów

Agnieszka Pokojska

Mariusz Szulc

dgp@infor.pl

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Działalność nierejestrowana 2027 – ile możesz zarobić bez zakładania firmy?

Od 1 stycznia 2027 r. wzrośnie limit przychodów uprawniający do prowadzenia działalności nierejestrowanej. W związku ze wzrostem minimalnego wynagrodzenia za pracę osoby fizyczne będą mogły osiągnąć w ciągu kwartału przychód do 11 137,50 zł bez obowiązku rejestracji działalności gospodarczej. Przekroczenie ustawowego limitu będzie skutkowało uznaniem wykonywanej aktywności za działalność gospodarczą i koniecznością dokonania wpisu do CEIDG w terminie 7 dni.

Fundacja rodzinna wynajmuje mieszkania. W jakim wypadku od 2027 r. straci zwolnienie z CIT?

Jeżeli prezydent podpisze nowelizację, od 2027 r. sam najem mieszkań nie odbierze fundacji rodzinnej zwolnienia z CIT. Liczyć się będzie, komu fundacja wynajmuje lokal i czy po drodze stoi operator.

Firma zamknięta, obowiązki zostają – jak prawidłowo rozliczyć VAT na koniec

Podatnicy, którzy zdecydują się na likwidację działalności gospodarczej, muszą złożyć deklarację VAT za ostatni okres jej prowadzenia oraz zgłoszenie VAT-Z. Niektórzy z nich muszą również sporządzić spis z natury. Przedstawiamy krok po kroku, jak należy wykonać te czynności.

Odszkodowanie zamiast pomocy z ARiMR. Czy rolnik zapłaci podatek? Skarbówka odpowiada

Spółka uprawiająca zboża i rośliny oleiste nie dostała z ARiMR pomocy za straty wywołane napływem płodów rolnych z Ukrainy, choć sąd uznał odmowę za wadliwą. Agencja chce teraz wypłacić tę samą kwotę jako odszkodowanie z ugody. Dyrektor KIS uznał, że odszkodowanie pełni tę samą funkcję co pomoc i tak jak ona jest przychodem z działalności rolniczej, do którego nie stosuje się ustawy o CIT.

REKLAMA

Zlecenie z własnym pracownikiem. Płatnicy wciąż nieprawidłowo stosują złożone wnioski i oświadczenia podatkowe

Pracodawcy często decydują się na podjęcie ze swoimi pracownikami dodatkowej współpracy, np. na podstawie umów cywilnoprawnych. I choć takie postępowanie jest w pełni dopuszczalne, to jednak w praktyce może rodzić pewne trudności, np. związane ze stosowaniem wniosków i oświadczeń podatkowych.

Czy „automatyczne zaczytanie” faktury ustrukturyzowanej do ksiąg może być czynem zabronionym? Problem z fakturami „zerującymi”

Ponoć największą zaletą KSeF-u jest „automatyczne zaczytywanie” do ksiąg, w tym zwłaszcza ewidencji zakupu, otrzymywanych wirtualnie faktur ustrukturyzowanych: nie musimy tego robić – wyręcza nas oprogramowanie. Biorąc jednak pod uwagę, że możemy na co dzień otrzymywać w ten sposób faktury fałszywe albo zwyczajnie błędne, względnie wystawione po raz drugi (lub trzeci, również czwarty i piąty), rodzi się pytanie o skutki prawne owego „zaczytywania”.

Plan postępowań o udzielenie zamówień publicznych – aktualizacja, publikacja i zasady Pzp

Plan postępowań o udzielenie zamówień publicznych to jeden z podstawowych dokumentów organizujących zakupy w sektorze publicznym. Dla wielu jednostek to nie tylko formalność, ale realne narzędzie planowania, które wpływa na przejrzystość działań, komunikację z rynkiem i zgodność z Prawem zamówień publicznych. Jeśli chcesz wiedzieć, kto musi sporządzić plan postępowań, co powinien on zawierać, gdzie należy go opublikować i kiedy konieczna jest aktualizacja planu postępowań, poniżej znajdziesz praktyczne i uporządkowane wyjaśnienie najważniejszych zasad.

Przedłużenie terminu związania ofertą a wadium – okres związania ofertą w zamówieniach publicznych

Przedłużenie terminu związania ofertą, wadium oraz okres związania ofertą to jedne z najważniejszych kwestii praktycznych w postępowaniu o udzielenie zamówienia publicznego. To właśnie na styku tych trzech elementów najczęściej pojawiają się błędy skutkujące odrzuceniem oferty albo utratą realnej szansy na uzyskanie zamówienia. W aktualnych przepisach wykonawca musi bardzo uważnie pilnować nie tylko samego terminu związania ofertą, lecz także tego, czy wadium obejmuje cały wymagany okres i czy zostało skutecznie przedłużone.

REKLAMA

90% firm nigdy nie zmieniło dostawcy energii elektrycznej. 4 punkty, które warto sprawdzić w umowie

Z szacunków opartych na danych Urzędu Regulacji Energetyki wynika, że co najmniej 9 na 10 odbiorców biznesowych w Polsce nigdy nie zmieniło sprzedawcy energii elektrycznej. Tymczasem zbliżający się koniec roku to dobry moment, aby sprawdzić warunki firmowych kontraktów na kolejny okres. Szczególnej uwagi wymagają data zakończenia umowy, termin jej wypowiedzenia i zasady automatycznego przedłużenia. Przeoczenie tych zapisów może ograniczyć przedsiębiorcy możliwość wyboru innej oferty w dogodnym terminie.

Kawa z INFORLEX: JPK CIT i nowe obowiązki raportowania. Jak zmieni się praca księgowych i biur rachunkowych w 2027 roku?

Nowe obowiązki związane z JPK CIT, postępująca automatyzacja księgowości i coraz większa rola technologii zmieniają sposób pracy księgowych oraz biur rachunkowych. Jak przygotować się do nowych wymagań, usprawnić codzienne procesy i wykorzystać cyfryzację do rozwoju usług księgowych? O tym będzie mowa 19 listopada 2026 r. o godz. 9:00 podczas bezpłatnego spotkania online z cyklu Kawa z INFORLEX. JPK CIT – nowe obowiązki dla księgowych i biur rachunkowych.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA