
Dyrektywa UE o płacy minimalnej od jesieni 2024 r. także w Polsce. Co się zmieni? O ile wzrośnie najniższa krajowa?

REKLAMA
REKLAMA
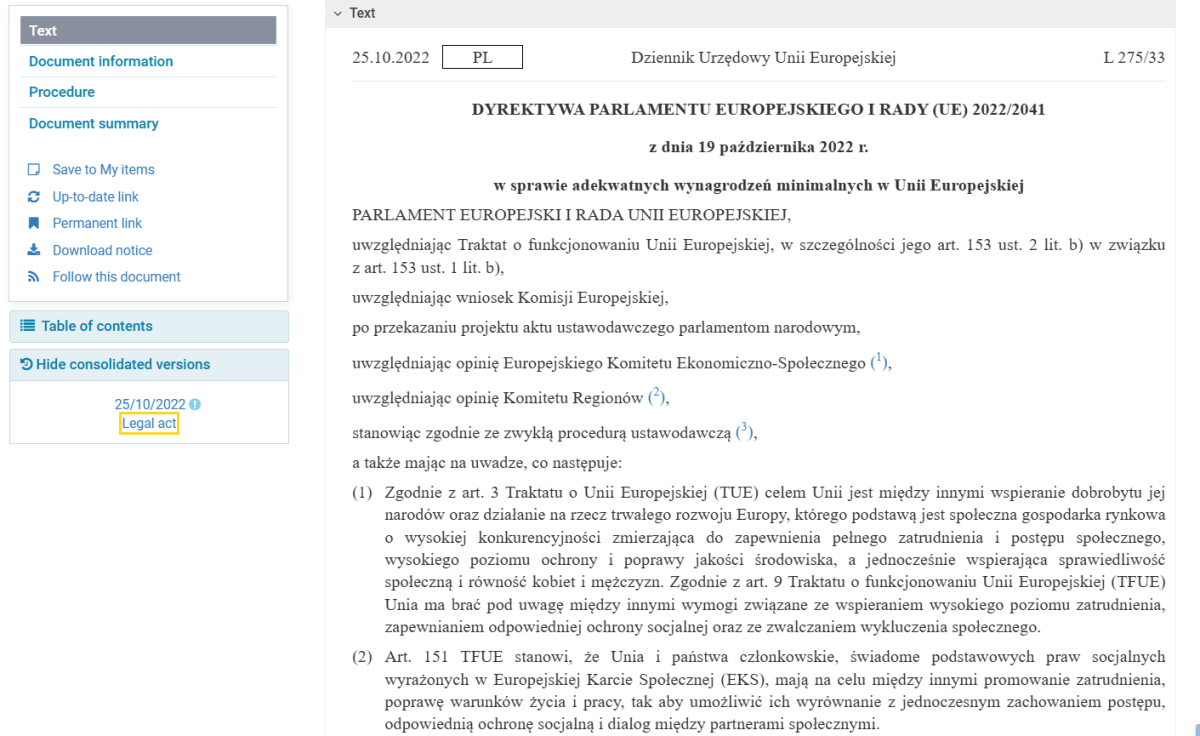
Dyrektywa Parlamentu Europejskiego i Rady (UE) 2022/2041 z 19 października 2022 r. w sprawie adekwatnych wynagrodzeń minimalnych w Unii Europejskiej ma być wdrożona do prawa krajowego wszystkich państw UE (w tym oczywiście Polski) do 15 listopada 2024 r. Przepisy tej dyrektywy będą stosowane od 15 listopada 2024 r. Czy to oznacza, że minimalne wynagrodzenie za pracę (zwane też płacą minimalną i najniższą krajową) wzrośnie w Polsce? O ile? Od kiedy?
- Kogo obejmie dyrektywa o płacy minimalnej?
- Jaka ma być europejska płaca minimalna?
- Co się zmieni w Polsce po wdrożeniu Dyrektywy o płacy minimalnej?
Kogo obejmie dyrektywa o płacy minimalnej?
Zgodnie z art. 2 tej dyrektywy ma ona zastosowanie do pracowników w UE związanych umową o pracę lub pozostających w stosunku pracy określonym przez ustawę, umowy zbiorowe lub praktykę obowiązujące w poszczególnych państwach członkowskich, przy uwzględnieniu orzecznictwa Trybunału Sprawiedliwości.
Preambuła dyrektywy precyzuje, że przepisy te dotyczą zarówno pracowników sektora prywatnego, jak i publicznego, a także pracowników pracujących w domu, pracowników na żądanie, pracowników wykonujących pracę przerywaną, pracowników w systemie bonów usługowych, osób pracujących za pośrednictwem platform internetowych, stażystów, praktykantów i innych pracowników zatrudnionych na warunkach niestandardowych, a także osób fikcyjnie samozatrudnionych i pracowników nierejestrowanych. Osoby faktycznie samozatrudnione nie są objęte zakresem stosowania niniejszej dyrektywy, gdyż nie spełniają ww. kryteriów.
REKLAMA
REKLAMA

Jaka ma być europejska płaca minimalna?
Państwa członkowskie UE, w których obowiązują ustawowe wynagrodzenia minimalne (tak jak Polska), będą miały na podstawie art. 5 dyrektywy ustanowić niezbędne procedury ustalania i aktualizowania ustawowych wynagrodzeń minimalnych.
Podstawą takiego ustalania i aktualizowania mają być kryteria, które mają przyczynić się do adekwatności wynagrodzeń w celu osiągnięcia godnego poziomu życia, zmniejszenia ubóstwa pracujących, a także wspierania spójności społecznej i pozytywnej konwergencji społecznej oraz zmniejszenia luki płacowej między kobietami a mężczyznami.
Państwa członkowskie muszą określić te kryteria zgodnie ze swoimi praktykami krajowymi, w odpowiednim prawie krajowym, w drodze decyzji swoich właściwych organów lub w drodze porozumień trójstronnych.
Te kryteria krajowe muszą objąć co najmniej następujące elementy:
a) siła nabywcza ustawowych wynagrodzeń minimalnych, z uwzględnieniem kosztów utrzymania;
b)ogólny poziom wynagrodzeń i ich rozkład;
c) stopa wzrostu wynagrodzeń;
d) długoterminowe krajowe poziomy produktywności i ich zmiany.
Państwa członkowskie mogą dodatkowo stosować automatyczny mechanizm indeksacji ustawowych wynagrodzeń minimalnych na podstawie jakichkolwiek odpowiednich kryteriów oraz zgodnie z prawem krajowym i praktykami krajowymi, pod warunkiem że stosowanie tego mechanizmu nie będzie prowadziło do obniżenia ustawowego wynagrodzenia minimalnego.
REKLAMA
Dyrektywa zobowiązuje państwa członkowskie – aby do oceny adekwatności ustawowych wynagrodzeń minimalnych, wykorzystywały orientacyjne wartości referencyjne. W tym celu mogą one – jak wskazuje Dyrektywa w art. 5 ust. 4 - stosować orientacyjne wartości referencyjne powszechnie stosowane na poziomie międzynarodowym, takie jak 60 % mediany wynagrodzeń brutto i 50 % przeciętnego wynagrodzenia brutto lub orientacyjne wartości referencyjne stosowane na poziomie krajowym.
Ponadto Dyrektywa zobowiązuje państwa członkowskie, aby co najmniej raz na dwa lata (a w przypadku państw członkowskich stosujących mechanizm automatycznej indeksacji - co najmniej raz na cztery lata), dokonywano regularnej i terminowej aktualizacji ustawowych wynagrodzeń minimalnych.
Co się zmieni w Polsce po wdrożeniu Dyrektywy o płacy minimalnej?
Chyba na razie niewiele. Aktualnie płaca minimalna wynosi 4242 zł brutto i wzrośnie od 1 lipca 2024 r. do 4300 zł brutto. To ok. 50% przeciętnego wynagrodzenia.
Pod koniec maja 2024 r. Ministerstwo Rodziny, Pracy i Polityki Społecznej poinformowało, że trwają prace legislacyjne nad wdrożeniem ww. Dyrektywy. Projekt polskiej ustawy wdrażającej Dyrektywę będzie określał wartość referencyjną, do osiągnięcia której należy perspektywicznie dążyć i do której będzie porównywane minimalne wynagrodzenie. Ministerstwo Rodziny, Pracy i Polityki Społecznej skłania się, aby orientacyjna wartość referencyjna określona była jako 60 proc. przeciętnego wynagrodzenia.
Ale resort pracy w stanowisku przesłanym PAPzaznacza, że wybór danej wartości referencyjnej i jej poziomu nie oznacza, że minimalne wynagrodzenie musi być jej równe.
Przeciętne wynagrodzenie w w pierwszym kwartale 2024 r. wyniosło 8147,38 zł brutto. Tak wynika z komunikatu Prezesa Głównego Urzędu Statystycznego z dnia 13 maja 2024 r. 60% tej kwoty to 4800,43 zł. To sporo więcej niż obecna wysokość minimalnego wynagrodzenia, które od 1 stycznia 2024 r. wynosi 4242 zł a od 1 lipca 2024 r. wynosić będzie 4300 zł brutto. Zmiany mają wejść w życie nie wcześniej niż w 2026 roku. Biorąc pod uwagę możliwy wzrost przeciętnego wynagrodzenia jest bardzo prawdopodobne, że w 2026 roku płaca minimalna zostanie ustalona na poziomie przekraczającym 5000 zł brutto.
Jednocześnie MRPiPS poinformowało, że minimalne wynagrodzenie za pracę oraz minimalna stawka godzinowa na 2025 rok będą ustalane wg dotychczasowych zasad, zgodnie z przepisami ustawy z dnia 10 października 2002 r. o minimalnym wynagrodzeniu za pracę.
Szefowa MRPiPS Agnieszka Dziemianowicz-Bąk w dniu 5 czerwca 2024 r. w Lublinie na konferencji prasowej była pytana, czy projekt Lewicy o wzroście płacy minimalnej już upadł w związku z doniesieniami o spięciu na linii resort - premier Donald Tusk. Odpowiedziała, że dyrektywa o minimalnych, adekwatnych wynagrodzeniach w Unii Europejskiej musi zostać wprowadzona do jesieni tego roku. „I nic nie wskazuje na to, aby miało tutaj dojść do jakiegoś opóźnienia. W tej chwili dyskutujemy o szczegółach zapisów tej ustawy w odpowiednich gremiach, także w Komitecie Ekonomicznym Rady Ministrów” – przekazała.
Podkreśliła, że nie ma sporu, co do konieczności wdrażania przepisów unijnych. „Nie ma także i nigdy nie było sporu co do tego, na jakich zasadach będzie wprowadzona płaca minimalna w 2025 r. To się odbędzie na podstawie obowiązujących przepisów – na podstawie obecnej ustawy, zgodnie z obowiązującymi procedurami” – sprecyzowała Dziemianowicz-Bąk.

Zgodnie z zapisami unijnej dyrektywy w sprawie adekwatnych wynagrodzeń minimalnych w Unii Europejskiej państwa członkowskie są zobowiązane do dokonywania oceny adekwatności minimalnego wynagrodzenia. W tym celu muszą wybrać jedną lub kilka "orientacyjnych wartości referencyjnych". Przykładowo może to być np. 60 proc. mediany wynagrodzeń, 50 proc. przeciętnego wynagrodzenia (na poziomie międzynarodowym lub na poziomie krajowym
Podstawa prawna: Dyrektywa Parlamentu Europejskiego i Rady (UE) 2022/2041 z dnia 19 października 2022 r. w sprawie adekwatnych wynagrodzeń minimalnych w Unii Europejskiej - https://eur-lex.europa.eu/legal-content/PL/TXT/?uri=celex%3A32022L2041

REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

