

Automatyczna, miedzynarodowa wymiana informacji podatkowych

REKLAMA
REKLAMA
- Wymiana informacji podatkowych - informacje ogólne
- FATCA
- CRS I IMPLEMENTACJA DYREKTYW UE
- PROJEKT USTAWY O WYMIANIE INFORMACJI PODATKOWYCH Z INNYMI PAŃSTWAMI
- OBOWIĄZKI INSTYTUCJI FINANSOWYCH
- CRS – oficjalna wersja wzoru dokumentu elektronicznego dla formularza CRS-1
- FATCA – oficjalna wersja wzoru dokumentu elektronicznego dla formularza FAT-1(2)
Wymiana informacji podatkowych - informacje ogólne
REKLAMA
REKLAMA

CEL i GENEZA: Zwalczanie oszustw podatkowych i uchylania się od opodatkowania
W ostatnich latach zarówno na poziomie Unii Europejskiej, jak i na całym świecie przybyło wyzwań związanych z oszustwami podatkowymi oraz uchylaniem się od opodatkowania o charakterze transgranicznym. W odpowiedzi na pojawiające się nowe wyzwania związane z tymi zjawiskami społeczność międzynarodowa podjęła szerokie działania ukierunkowane na wytworzenie skutecznych narzędzi prawnych i technicznych służących przeciwdziałaniu oszustwom podatkowym i uchylaniu się od opodatkowania.
REKLAMA
Zasadniczym celem prac prowadzonych na szczeblu międzynarodowym było stworzenie jednolitego standardu wymiany informacji podatkowych, który stanowić będzie efektywne narzędzie służące do walki z oszustwami podatkowymi i uchylaniem się od opodatkowania oraz przysłuży się zwiększeniu transparentności podatkowej.
Sprawdź: INFORLEX SUPERPREMIUM
Geneza automatycznej wymiany informacji podatkowych
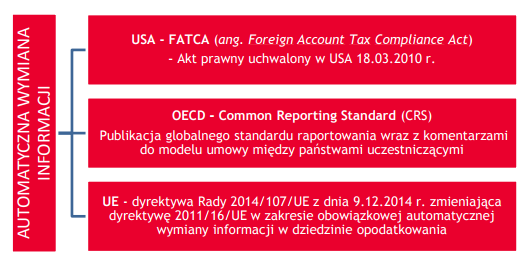

Uchwalenie ustawy FATCA w 2010 r. jako części pakietu antykryzysowego, stanowiło podstawę, w oparciu o którą OECD opracowała i opublikowała globalny standard raportowania wraz z komentarzami do modelu umowy między państwami uczestniczącymi oraz procedurami informatycznymi na potrzeby wdrożenia globalnego standardu.
Cały pakiet dotyczący CRS został zatwierdzony przez ministrów finansów i prezesów banków centralnych grupy G-20 we wrześniu 2014 r. Niemal równolegle rozpoczęto prace w Unii Europejskiej zmierzające do tego samego celu – stworzenia standardu automatycznej wymiany informacji podatkowych z państwami członkowskimi UE. Ich efektem było przyjęcie dyrektywy 2014/107/UE z dnia 9 grudnia 2014 r. zmieniającej dyrektywę 2011/16/UE w zakresie obowiązkowej automatycznej wymiany informacji w dziedzinie opodatkowania. Zawarte w niej zapisy bazują na rozwiązaniach opracowanych przez OECD w ramach procedury Common Reporting Standard.
Zasadniczym celem przy projektowaniu dyrektywy było bowiem zapewnienie pełnej zgodności wymiany informacji w Unii ze zmianami na szczeblu międzynarodowym. Ustawodawca unijny miał na względzie zminimalizowanie kosztów i obciążeń administracyjnych związanych z obsługą systemu wymiany informacji zarówno po stronie administracji podatkowych, jak i podmiotów gospodarczych.
ISTOTA: Obowiązek dostarczenia przez instytucje finansowe do administracji podatkowej informacji o rachunkach ich klientów

Istotą wypracowanego na szczeblu międzynarodowym mechanizmu jest stworzenie efektywnych narzędzi prawnych, organizacyjnych i technicznych umożliwiających pozyskiwanie od instytucji finansowych określonych informacji dotyczących rachunków finansowych prowadzonych na rzecz nierezydentów oraz ich wymiana pomiędzy poszczególnymi współpracującymi państwami. W efekcie tych rozwiązań polskie instytucje finansowe zostaną zobligowane do identyfikowania, zbierania, przetwarzania i przekazywania do krajowej administracji podatkowej informacji o rachunkach finansowych posiadanych przez nierezydentów. Na zasadzie wzajemności polska administracja skarbowa otrzyma natomiast dane o rachunkach finansowych posiadanych przez polskich rezydentów poza granicami kraju.
MECHANIZM FUNKCJONOWANIA
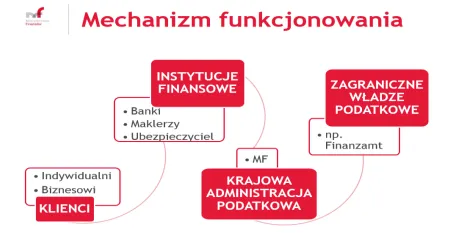
W pierwszej fazie informacje o rachunkach prowadzonych na rzecz nierezydentów będą gromadzone przez instytucje finansowe. Raportująca instytucja finansowa dokona weryfikacji rachunków finansowych oraz identyfikacji rachunków objętych obowiązkiem raportowania, czyli tzw. rachunków raportowanych.
Następnie informacje te instytucje przekażą w formie raportu do własnej administracji podatkowej. W dalszej kolejności informacje te zostaną przekazane zagranicznej władzy podatkowej właściwej ze względu na rezydencję posiadacza rachunku.
Pozyskane w tym trybie informacje będą mogły zostać użyte przez krajowe organy skarbowe w ramach procedur ukierunkowanych na walkę z uchylaniem się od opodatkowania, w tym w szczególności postępowań w sprawie opodatkowania przychodów nieznajdujących pokrycia w ujawnionych źródłach lub pochodzących ze źródeł nieujawnionych.
FATCA
Polska zakończyła prace związane z wdrożeniem umowy międzynarodowej z Rządem Stanów Zjednoczonych Ameryki w sprawie poprawy wypełniania międzynarodowych obowiązków podatkowych oraz wdrożenia ustawodawstwa FATCA.
W celu wprowadzenia regulacji umożliwiających pełne wykonanie Umowy FATCA uchwalona została ustawa z dnia 9 października 2015 r. o wykonywaniu Umowy między Rządem Rzeczpospolitej Polskiej a Rządem Stanów Zjednoczonych Ameryki w sprawie poprawy wypełniania międzynarodowych obowiązków podatkowych oraz wdrożenia ustawodawstwa FATCA.
- tekst ustawy o wykonaniu FATCA w języku polskim (plik pdf 1,4 MB)
- tekst umowy FATCA w języku polskim (plik pdf.5,91 MB)
- tekst umowy FATCA w języku angielskim (plik pdf.4,99 MB)
Rozporządzenia wykonawcze do Ustawy FATCA
- rozporządzenie Ministra Finansów z dnia 21 grudnia 2015 r. w sprawie upoważnienia do wykonywania niektórych czynności związanych z wymianą informacji w dziedzinie opodatkowania, o których mowa w Umowie FATCA (plik pdf 0,67 MB)
- rozporządzenie Ministra Finansów z dnia 30 grudnia 2015 r. w sprawie upoważnienia do przeprowadzania kontroli wykonywania obowiązków związanych z informowaniem o amerykańskich rachunkach raportowanych (plik pdf 0,68 MB)
- rozporządzenie Ministra Finansów z dnia 29 stycznia 2016 r. w sprawie szczegółowych warunków stosowania procedur sprawdzających oraz przypadków, w których możliwy jest wybór określonych sposobów postępowania na podstawie Umowy FATCA (plik pdf 0,68 MB)
- rozporządzenie Ministra Finansów z dnia 20 kwietnia 2016 r. w sprawie określenia wzoru, formatu i trybu przekazywania informacji o amerykańskich rachunkach raportowanych (plik pdf 0,83 MB)
FATCA określa m.in. zakres obowiązków raportujących polskich instytucji finansowych, jak banki, domy maklerskie, TFI, zakłady ubezpieczeń, czy tzw. podmioty inwestujące, w zakresie identyfikowania amerykańskich rachunków raportowanych.
Raportujące polskie instytucje finansowe są zobowiązane do składania informacji wykorzystując specjalnie do tego opracowany formularz (FAT-1) INFORMACJE O AMERYKAŃSKICH RACHUNKACH RAPORTOWANYCH. Jest on przekazywany w formie dokumentu elektronicznego.
Pliki do pobrania:
CRS I IMPLEMENTACJA DYREKTYW UE
Polska prowadzi prace związane z implementacją Dyrektywy Rady 2014/107/UE z dnia 9 grudnia 2014 r. zmieniającej Dyrektywę 2011/16/UE w zakresie obowiązkowej automatycznej wymiany informacji w dziedzinie opodatkowania (Dz. Urz. UE L 359, Tom 57 z 16.12.2014, s. 1-30), umożliwiającej wymianę informacji na szczeblu unijnym oraz opracowanego przez OECD Common Reporting Standard, zapewniającego analogiczne rozwiązanie również na szczeblu pozauinijnym.
Dodatkowe informacje w języku angielskim znależć na stronie OECD
PROJEKT USTAWY O WYMIANIE INFORMACJI PODATKOWYCH Z INNYMI PAŃSTWAMI
Wdrożenie opracowanej przez OECD procedury Common Reporting Standard oraz implementacja bazujących na tych rozwiązaniach dyrektywy Rady 2014/107/UE z dnia 9 grudnia 2014 r. przewidziane zostało w projekcie ustawy o wymianie informacji podatkowych z innymi państwami (UC17).
Przebieg procesu legislacyjnego można śledzić na bieżąco stronie Biuletynu Informacji Publicznej Rządowego Centrum Legislacji w zakładce „Rządowy proces legislacyjny".
Common Reporting Standard- nowy projekt ustawy (plik pdf 0,53 MB)
Projektowana ustawa o wymianie informacji podatkowych z innymi państwami przewiduje ponadto implementację dwóch dyrektyw unijnych dotyczących współpracy administracyjnej w zakresie wymiany:
- interpretacji podatkowych informacji,
- porozumień w sprawach ustalania cen transakcyjnych,
- opinii zabezpieczających w sprawie zastosowania klauzuli przeciwko unikaniu opodatkowania
- informacji o jednostkach wchodzących w skład grupy podatkowej.
OBOWIĄZKI INSTYTUCJI FINANSOWYCH
- Weryfikacja rachunków finansowych.
- Identyfikacja rachunków finansowych objętych obowiązkiem raportowania.
- Rejestrowanie czynności podejmowanych w ramach wykonywania obowiązków.
- Gromadzenie wszelkiej wymaganej dokumentacji, w tym w szczególności oświadczeń posiadaczy rachunków oraz dowodów w postaci dokumentów.
- Przekazanie za pomocą środków komunikacji elektronicznej informacji o rachunkach raportowanych.
Więcej informacji w języku angielskim znaleźć można:
Automatic Exchange Portal OECD
Standard for Automatic Exchange of Financial Account Information in Tax Matters
CRS – oficjalna wersja wzoru dokumentu elektronicznego dla formularza CRS-1
Ministerstwo Finansów uprzejmie informuje, że oficjalna wersja wzoru dokumentu elektronicznego CRS-1 jest zamieszczona w środowisku produkcyjnym systemu e-Deklaracje oraz opublikowana w Centralnym Repozytorium Wzorów Dokumentów Elektronicznych ePUAP (http://epuap.gov.pl/wps/portal/strefa-urzednika/inne-systemy/crwde- wzór nr 2017/07/12/4274): CRS-1(1) INFORMACJE O RACHUNKACH RAPORTOWANYCH I NIEUDOKUMENTOWANYCH.
Informujemy ponadto, że od dnia 27.07.2017 r. produkcyjna Bramka systemu e-Deklaracje umożliwia przyjmowanie dokumentów CRS-1.
Powyższy wzór dokumentu jest ostateczną wersją, służącą polskim instytucjom finansowym do przekazywania informacji o rachunkach raportowanych oraz rachunkach nieudokumentowanych, o których mowa w ustawie z dnia 9 marca 2017 r. o wymianie informacji podatkowych z innymi państwami.
Ministerstwo Finansów informuje ponadto, że przedmiotowy formularz jest zamieszczony w środowisku testów zewnętrznych systemu e-Deklaracje. Zachęcamy do przeprowadzenia testów przed przesłaniem do Ministerstwa Finansów informacji o rachunkach raportowanych i nieudokumentowanych. Przypominamy, że w środowisku testowym nie można używać danych produkcyjnych.
Pliki do pobrania:
Ostateczna wersja CRS-1 (plik XSD, 35 KB)
Dokument z opisem elementów wzoru CRS-1 (plik DOC, 780 KB)
FATCA – oficjalna wersja wzoru dokumentu elektronicznego dla formularza FAT-1(2)
Ministerstwo Finansów uprzejmie informuje, że oficjalna wersja wzoru dokumentu elektronicznego FAT-1(2) jest zamieszczona w środowisku produkcyjnym systemu e-Deklaracje oraz opublikowana w Centralnym Repozytorium Wzorów Dokumentów Elektronicznych ePUAP (https://epuap.gov.pl/wps/portal/strefa-urzednika/inne-systemy/crwde - wzór nr 2017/06/05/4179).
Informujemy ponadto, że od dnia 19.06.2017 r. produkcyjna Bramka systemu e-Deklaracje umożliwia przyjmowanie dokumentów FAT-1(2).
Powyższy wzór dokumentu jest ostateczną wersją, służącą polskim instytucjom finansowym do składania informacji o amerykańskich rachunkach raportowanych za 2016 rok.
Ministerstwo Finansów informuje ponadto, że przedmiotowy formularz jest zamieszczony w środowisku testów zewnętrznych systemu e-Deklaracje. Zachęcamy do przeprowadzenia testów przed przesłaniem do Ministerstwa Finansów informacji o amerykańskich rachunkach raportowanych. Przypominamy, że w środowisku testowym nie można używać danych produkcyjnych.
W razie konieczności dokonania przez instytucje finansowe korekt lub uzupełnienia danych dotyczących roku 2015 należy je składać na dotychczasowym formularzu FAT-1(1).
Pliki do pobrania:
Ostateczna wersja FAT-1(2) (plik XSD, 33 KB)
Dokument z opisem elementów wzoru FAT-1(2) (plik DOC, 388 KB)
CBC – wersja robocza formularza CBC-P (formularz nie jest dostępny do testowania)
Ministerstwo Finansów udostępnia wersję roboczą formularza CBC-P służącego jednostkom wchodzącym w skład grupy podmiotów do składania powiadomienia, o którym mowa w art. 86 ust. 1 ustawy z dnia 9 marca 2017 r. o wymianie informacji podatkowych z innymi państwami.
Udostępniony formularz nie został jeszcze umieszczony w środowisku testów zewnętrznych e-deklaracji. Stosowna informacja w zakresie jego dostępności w środowisku testowym zostanie przekazana odrębnym komunikatem.
Pliki do pobrania:
Schemat roboczej wersji CBC-P (plik XSD, 14 KB)
Dokument z opisem elementów wzoru CBC-P (plik DOC, 120 KB)


REKLAMA

REKLAMA

