

Sprzedaż leków podlegających refundacji w księgach rachunkowych


REKLAMA
REKLAMA
Polecamy: Przewodnik po zmianach w ustawie o rachunkowości 2015/2016 (PDF)
REKLAMA
REKLAMA

Jednym z instrumentów kształtujących politykę lekową państwa jest refundacja. Pacjent ma możliwość nabycia produktów (leków, środków spożywczych specjalnego przeznaczenia żywieniowego oraz wyrobów medycznych), których cały lub częściowy koszt pokrywa Narodowy Fundusz Zdrowia. Obowiązuje przy tym wykaz refundowanych leków, środków spożywczych specjalnego przeznaczenia żywieniowego oraz wyrobów medycznych stworzony przez Ministerstwo Zdrowia.
Ewidencja
Apteki wydające bezpłatnie lub za częściową odpłatnością leki przedstawiają podmiotowi zobowiązanemu do finansowania świadczeń opieki zdrowotnej ze środków publicznych (NFZ) zbiorcze zestawienie realizowanych recept podlegających refundacji nie częściej niż co 14 dni. NFZ po przeprowadzeniu analizy przedstawionych przez aptekę zbiorczych zestawień recept i informacji dokonuje refundacji nie później niż 15 dni od dnia otrzymania zestawienia. Dla celów bilansowych przychodem ze sprzedaży apteki jest cała wartość sprzedanych leków i wyrobów medycznych refundowanych i nierefundowanych. Wynika to z zasady memoriału określonej w ustawie o rachunkowości, która nakazuje ujmować w księgach rachunkowych wszystkie osiągnięte przychody niezależnie od terminu ich zapłaty. Przychód z tytułu refundacji należy ujmować na ogólnych zasadach, tj. na koncie Sprzedaż towarów, w miesiącu, w którym miała miejsce sprzedaż refundowanych leków i artykułów medycznych na podstawie raportu fiskalnego (np. miesięcznego).
Pełnokrwista postać księgowego, czyli wiedza, praktyka i etyka
REKLAMA
CIT i PIT
W świetle ustaw o podatku dochodowym (tj. ustawy o CIT oraz ustawy o PIT) przychodem z działalności gospodarczej są kwoty należne, choćby nie zostały faktycznie otrzymane, po wyłączeniu wartości zwróconych towarów, udzielonych bonifikat i skont oraz po pomniejszeniu o VAT. Apteki uzyskują przychód ze sprzedaży w momencie wydania leków i wyrobów medycznych. Przychodem tym są faktycznie osiągnięte utargi dzienne ze sprzedaży. Natomiast przychodem podatkowym z tytułu refundacji jest otrzymana kwota w dniu jej wpływu na rachunek bankowy jednostki. Dlatego data powstania przychodu w tym przypadku to moment wydania towaru dla części opłaconej przez nabywców oraz moment otrzymania kwoty – dla części refundowanej ze środków NFZ. Jest to zgodne z indywidualną interpretacją dyrektora Izby Skarbowej w Katowicach z 26 października 2012 r., nr IBPBI/1/415-1282/12/BK, który stwierdził, że „niezależnie od momentu zbycia podlegających refundacji leków, środków spożywczych czy wyrobów medycznych przez Wnioskodawcę, przychód z tego tytułu w części refundowanej przez NFZ powstaje, zgodnie z zasadą wynikającą z art. 14 ust. 2 pkt 2 ustawy o PIT, a więc w dacie otrzymania tej refundacji”.
Ewidencjonując przychody dla celów bilansowych, zgodnie z zasadą memoriału należałoby więc kwotę należnej refundacji za dany miesiąc ująć w ewidencji analitycznej prowadzonej do konta Sprzedaż towarów na odrębnym koncie, tj. jako przychód niepodlegający opodatkowaniu w momencie jego zaksięgowania. Po otrzymaniu refundacji z NFZ trzeba będzie dokonać przeksięgowania wartości netto refundacji na właściwe konto służące do ewidencji przychodów podlegających opodatkowaniu podatkiem dochodowym. W ewidencji analitycznej prowadzonej do konta Sprzedaż towarów można wyodrębnić następujące konta analityczne:
● konto Sprzedaż towarów - przychód podlegający opodatkowaniu,
● konto Sprzedaż towarów - przychód niepodlegający opodatkowaniu.
Taki sposób ewidencji zapewni prawidłowe ustalenie podstawy opodatkowania i zaliczki na podatek dochodowy. W celu prawidłowego udokumentowania refundacji przedsiębiorca może wystawić dokument wewnętrzny, na którym opodatkuje otrzymany przychód.
VAT
Zgodnie z ustawą o VAT podstawą opodatkowania jest obrót, tj. kwota należna z tytułu sprzedaży pomniejszona o kwotę należnego podatku. Kwota należna obejmuje całość świadczenia należnego od nabywcy. Obrót zwiększa się o otrzymane dotacje, subwencje i inne dopłaty o podobnym charakterze mające bezpośredni wpływ na cenę towarów, pomniejszone o kwotę należnego podatku. Zgodnie z ogólną zasadą obowiązek podatkowy powstaje z chwilą wydania towarów. Jednak dla dotacji, subwencji i innych dopłat obowiązek podatkowy powstaje z chwilą uznania rachunku bankowego podatnika. U podatnika prowadzącego aptekę podstawą opodatkowania w danym miesiącu będzie:
● wartość netto osiągniętego obrotu (wartość netto ceny rzeczywiście zapłaconej przez klientów),
● kwota refundacji w miesiącu, w którym wpłynęła na rachunek bankowy podatnika. ©?
Polecamy produkt: Biuletyn VAT
PRZYKŁAD
Rozliczenie
W październiku 2015 r. apteka sprzedała leki na podstawie raportu fiskalnego w kwocie 10 320 zł brutto (4000 zł netto i VAT w stawce 23 proc. 920 zł oraz 5000 zł i VAT w stawce 8 proc. 400 zł), w tym objęte refundacją NFZ w wysokości 1230 zł (w tym VAT 230 zł). Apteka otrzymała refundację w listopadzie br.
Rozliczenie podatkowe od sprzedaży leków przedstawia się następująco:
Październik 2015 r.
● wartość brutto sprzedaży: 9090 zł;
● wartość należnego VAT: 400 zł (w stawce VAT 8 proc.) oraz 690 zł (w stawce VAT 23 proc.);
● podstawa opodatkowania (wartość netto): 9090 zł – (400 zł + 690 zł) = 8000 zł.
Zatem w deklaracji VAT składanej za październik 2015 r. apteka powinna wykazać wartość sprzedaży netto – 8000 zł i VAT w stawce 8 proc. 400 zł oraz VAT w stawce 23 proc. 690 zł.
Listopad 2015 r.
● wartość brutto otrzymanej refundacji 1230 zł,
● wartość należnego VAT 230 zł;
● podstawa opodatkowania (wartość netto) 1000 zł.
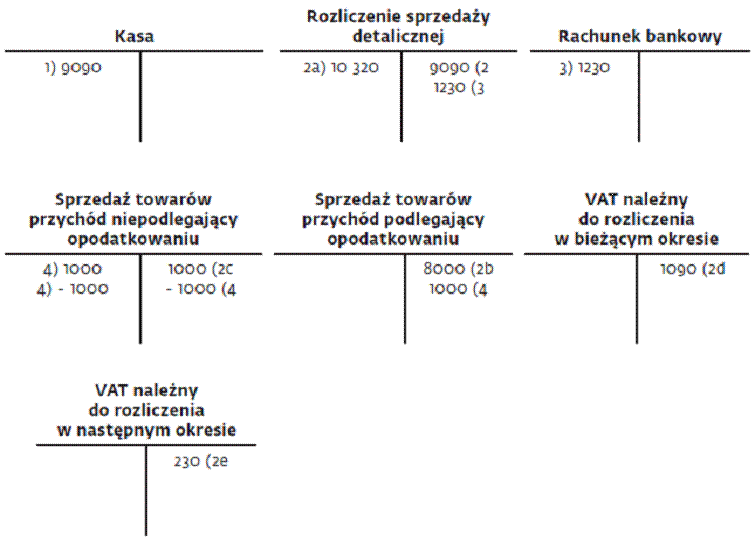
Objaśnienia:
1. KP – utarg w gotówce kwota 9090 zł: strona Wn konto 10 „Kasa” oraz Ma konto 13-9 „Rozliczenie sprzedaży detalicznej”;
2. PK – księgowanie raportu fiskalnego:
a) kwota 10 320 zł: strona Wn konto 13-9 „Rozliczenie sprzedaży detalicznej”;
b) kwota netto 8000 zł: strona Ma konto 73-0-1 „Sprzedaż towarów - przychód podlegający opodatkowaniu”;
c) kwota netto 1000 zł: strona Ma konto 73-0-2 „Sprzedaż towarów - przychód niepodlegający opodatkowaniu”;
d) kwota VAT do rozliczenia w październiku 2015 r., tj. 1090 zł: strona Ma konto 22-2-1 „VAT należny do rozliczenia w bieżącym okresie”;
e) kwota VAT do rozliczenia w listopadzie 2015 r. tj. 230 zł: strona Ma konto 22-2-2 „VAT należny do rozliczenia w następnym okresie”;
3. WB – wpływ refundacji na rachunek bankowy kwota 1230 zł: strona Wn konto 13-0 „Rachunek bankowy” oraz strona Ma konto 13-9 „Rozliczenie sprzedaży detalicznej”;
4. PK - przeksięgowanie sprzedaży towarów - przychód niepodlegający opodatkowaniu w październiku 2015 r. kwota 1000 zł : strona Wn konto 73-0-2 „Sprzedaż towarów - przychód niepodlegający opodatkowaniu” oraz strona Ma konto 73-0-1 „Sprzedaż towarów - przychód podlegający opodatkowaniu” oraz zapis techniczny kwota 1000 zł ze znakiem minus: strona Wn konto 73-0-2 „Sprzedaż towarów - przychód niepodlegający opodatkowaniu” i strona Ma konto 73-0-2 „Sprzedaż towarów - przychód niepodlegający opodatkowaniu”.
Halina Zabrocka
specjalistka z zakresu rachunkowości
Podstawa prawna:
- Ustawa z 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2013 r. poz. 330 ze zm.).
- Ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. z 2011 r. nr 74, poz. 397 ze zm.).
Podyskutuj o tym na naszym FORUM
Dołącz do nas na Facebooku!


REKLAMA

REKLAMA

