Ze względu na wejście w życie nowych przepisów RODO zmieniliśmy sposób
logowania do produktu i sklepu internetowego, w taki sposób aby chronić dane
osobowe zgodnie z najwyższymi standardami.
Prosimy o zmianę dotychczasowego loginu na taki, który będzie adresem
e-mail.
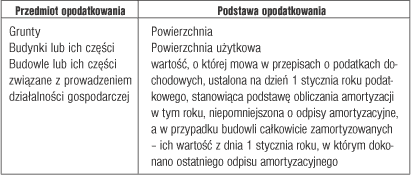
Podstawę opodatkowania dla budowli lub ich części związanych z prowadzeniem działalności gospodarczej stanowi wartość, o której mowa w przepisach o podatkach dochodowych. Co do zasady, mowa tu o wartości ustalonej na dzień 1 stycznia roku podatkowego, stanowiącej podstawę obliczania amortyzacji w tym roku, niepomniejszonej o odpisy amortyzacyjne.
ETAP 1
Określ przedmiot opodatkowania
Opodatkowaniu podatkiem od nieruchomości podlegają nieruchomości lub obiekty budowlane:
– grunty,
– budynki lub ich części,
– budowle lub ich części związane z prowadzeniem działalności gospodarczej.
Jeżeli nieruchomość lub obiekt budowlany przeznaczony jest na prowadzenie działalności gospodarczej, wówczas należy liczyć się z tym, że stawka podatku będzie wyższa niż w przypadku nieruchomości, które nie są używane na prowadzenie działalności. Inaczej również określa się w tych przypadkach podstawę opodatkowania podatkiem od nieruchomości.
Podatnicy zapłacą podatek zarówno od gruntów, jak i budynków, budowli związanych z prowadzeniem działalności gospodarczej. Chodzi tu o nieruchomości lub obiekty budowlane znajdujące się w posiadaniu przedsiębiorcy lub innego podmiotu prowadzącego działalność gospodarczą. Ustawa przewiduje jednak, że opodatkowaniu w tej grupie nie będą podlegać budynki mieszkalne.
ETAP 2
Ustal, kiedy powstaje obowiązek podatkowy
Zgodnie z art. 4 ust. 1 pkt 3 ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych (t.j. Dz.U. z 2002 r. nr. 9, poz. 84 z późn. zm.), podstawę opodatkowania dla budowli lub ich części związanych z prowadzeniem działalności gospodarczej stanowi wartość, o której jest mowa w przepisach o podatkach dochodowych. Chodzi tu o wartość ustaloną na dzień 1 stycznia roku podatkowego, stanowiącą podstawę obliczenia amortyzacji w tym roku, niepomniejszoną o odpisy amortyzacyjne. Natomiast w przypadku budowli całkowicie zamortyzowanych podstawę opodatkowania stanowi ich wartość z dnia 1 stycznia roku, w którym dokonano ostatniego odpisu amortyzacyjnego.
Ustalając wartość budowli lub ich części związanych z prowadzeniem działalności gospodarczej, należy odwołać się do przepisów dotyczących amortyzacji zawartych w ustawie z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. z 2000 r. nr 54, poz. 654 z późn. zm.) lub w ustawie z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. z 2000 r. nr 14, poz. 176 z późn. zm.).
Nietrudno więc zauważyć, że w przypadku budowli lub ich części związanych z prowadzeniem działalności gospodarczej, podstawę opodatkowania stanowi nie powierzchnia, lecz wartość tego budynku.
Obowiązek zapłaty podatku od nieruchomości może powstać również w trakcie roku podatkowego. Ustawodawca przewidział również, jak należy ustalić podstawę opodatkowania w takich przypadkach. Otóż, zgodnie z art. 4 ust. 3 ustawy o podatkach i opłatach lokalnych, jeżeli obowiązek podatkowy w zakresie podatku od nieruchomości od budowli związanych z prowadzoną działalnością gospodarczą powstał w ciągu roku podatkowego, podstawą opodatkowania jest wartość stanowiąca podstawę obliczania amortyzacji na dzień powstania obowiązku podatkowego.
ETAP 3
Określ wartość przedmiotu opodatkowania
Jeżeli od budowli lub ich części nie dokonuje się odpisów amortyzacyjnych – podstawę opodatkowania stanowi ich wartość rynkowa określona przez podatnika. W tych przypadkach podatnik określa wartość rynkową także w przypadku ulepszenia oraz aktualizacji wyceny środków trwałych, o których mowa w przepisach o podatkach dochodowych.
Jeżeli podatnik nie określił wartości budowli lub podał wartość nieodpowiadającą wartości rynkowej, organ podatkowy powoła biegłego, który ustali tę wartość. W przypadku gdy podatnik nie określił wartości budowli lub wartość ustalona przez biegłego jest wyższa co najmniej o 33 proc. od wartości określonej przez podatnika, koszty ustalenia wartości przez biegłego ponosi podatnik.
Wartość części budowli położonych w danej gminie, w przypadku budowli usytuowanych na obszarze dwóch lub więcej gmin, określa się proporcjonalnie do długości odcinka budowli położonego na terenie danej gminy.
Jeżeli natomiast budowla związana z prowadzoną działalnością gospodarczą jest przedmiotem umowy leasingu i odpisów amortyzacyjnych dokonuje korzystający, to w przypadku jej przejęcia przez właściciela do celów określenia podstawy opodatkowania przyjmuje się wartość początkową przed zawarciem pierwszej umowy leasingu. Mowa tu o wartości zaktualizowanej i powiększonej o dokonane ulepszenia oraz niepomniejszonej o spłatę wartości początkowej.
Agnieszka Witkiewicz
PODSTAWA PRAWNA
• Ustawa z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych (t.j. Dz.U. z 2002 nr 9, poz. 84 z późn. zm.).
• Ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. z 2000 r. nr 54, poz. 654 z późn. zm.).
ORZECZNICTWO
Jak obliczyć podstawę
Artykuł 4 ust. 1 pkt 2 ustawy o podatkach i opłatach lokalnych może być interpretowany w ten sposób, iż na wysokość podstawy opodatkowania budowli podatkiem od nieruchomości nie mają wpływu odpisy amortyzacyjne, ale podstawa winna być zaktualizowana o wskaźnik przeliczeniowy środka trwałego (budowli) – wyrok NSA z 22 listopada 2001 r. (I SA/Gd 501/99, niepublikowany)
Czy można uwzględnić odpisy
Przy ustalaniu podstawy opodatkowania podatkiem od nieruchomości wyłączona jest możliwość uwzględnienia dokonanych odpisów amortyzacyjnych (chociażby były one całkowicie zamortyzowane) – wyrok NSA z 15 marca 2001 r. (I SA/Gd 2061/98, niepublikowany)
Czy podstawą może być wartość historyczna
Podstawą opodatkowania budowli podatkiem od nieruchomości jest jej zaktualizowana wartość według wymogów określonych w aktach prawnych dotyczących amortyzacji środków trwałych, a nie ich wartość historyczna, pierwotna – wyrok NSA z 4 listopada 1999 r. (III SA 90/99, niepublikowany)
Wartość brutto czy netto
Podstawę opodatkowania podatkiem od nieruchomości stanowi dla budowli ich wartość początkowa brutto, a więc wartość nabycia lub wytworzenia – zgodnie z przepisem art. 31 ust. 1 ustawy z 1994 r. o rachunkowości – nie pomniejszona o kwotę odpisów amortyzacyjnych (umorzeniowych) dokonywanych od tychże środków trwałych – wyrok NSA z 26 czerwca 1998 r. (I SA/Gd 1474/96, niepublikowany)
Czy można wliczyć koszty przebudowy
Wartością początkową budowli dla celów opodatkowania podatkiem od nieruchomości jest ich cena nabycia lub koszty poniesione na ich wytworzenie, przebudowę, rozbudowę i modernizację.
Dla budowli wykonanych przed dniem wejścia w życie ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych podstawa ich opodatkowania, o której mowa w art. 4 ust. 1 pkt 2 ustawy, może być ustalona w wysokości ich wartości zaktualizowanej, obliczonej w oparciu o przepisy o uznawaniu składników majątkowych za środki trwałe, zasad i stawek ich amortyzacji oraz zasad wyceny środków trwałych – wyrok NSA z 19 marca 1997 r. (I SA/Wr 1834/96, niepublikowany)
Od czego zależy wysokość podatku
Wysokość podatku od nieruchomości nie jest uzależniona od uzyskiwania z niej dochodu. Co do zasady, podstawę opodatkowania w odniesieniu do gruntów stanowi ich powierzchnia użytkowa, a stawka podatku od gruntów uzależniona jest tylko od tego, czy grunty te związane są z prowadzeniem działalności gospodarczej innej niż rolnicza lub leśna czy też są gruntami pozostałymi. Przy czym stawka podatku od gruntów związanych z prowadzeniem działalności gospodarczej jest 10-krotnie wyższa od stawki dla gruntów pozostałych – wyrok NSA z 17 czerwca 1994 r. (SA/Gd 1412/93, niepublikowany).
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji
kliknij tutaj.
Potwierdź zapis
Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.