

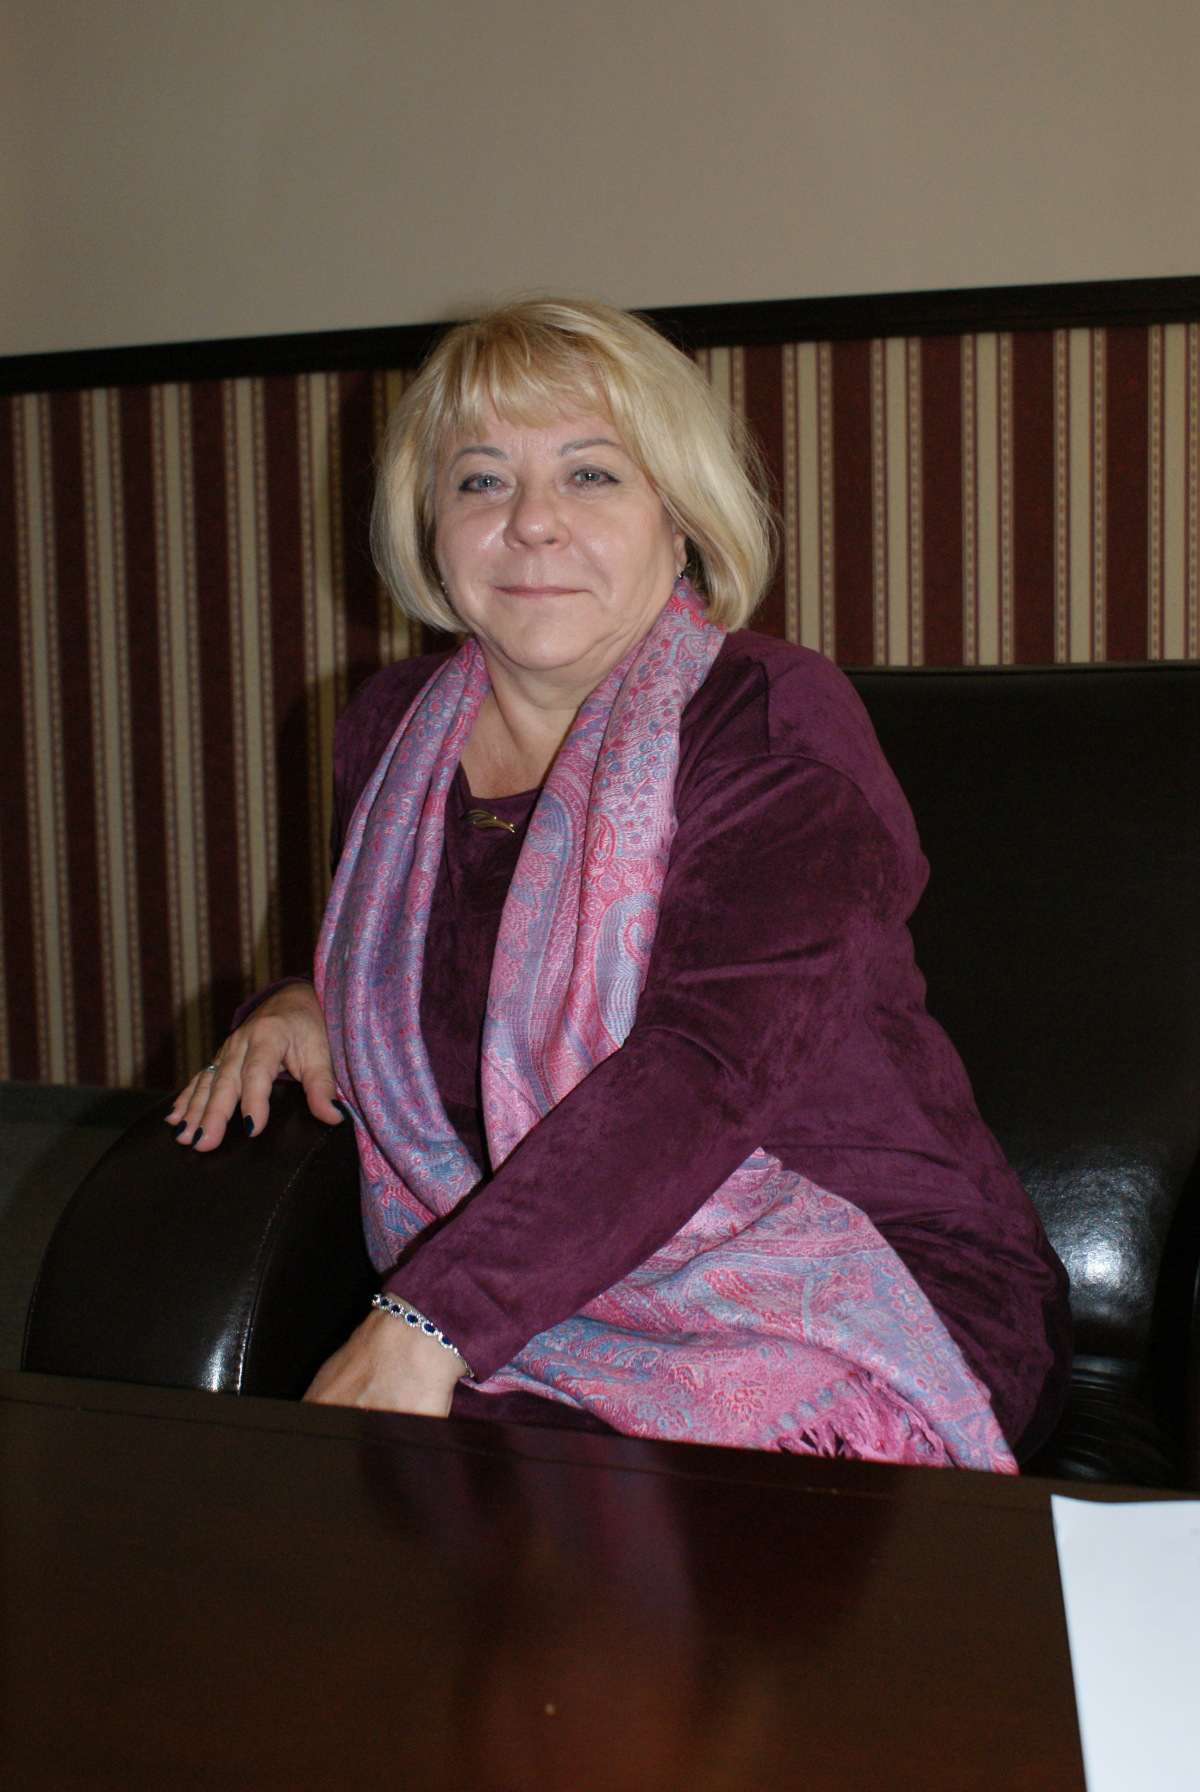
W Polsce mieliśmy nawet "lunaparki VAT-owskie" - rozmowa z prof. Glumińską-Pawlic
REKLAMA
REKLAMA
"Tutaj ten proceder miał sprzyjające warunki do rozwoju, zatem tutaj się skoncentrował (...) Tymczasem nasz kraj nie był do tego zupełnie przygotowany – ani od strony obowiązujących przepisów, ani od strony procedur stosowanych przez pracowników służb skarbowych" - podkreśliła prof. Jadwiga Glumińska-Pawlic z Uniwersytetu Śląskiego, przewodnicząca Krajowej Rady Doradców Podatkowych.
REKLAMA
REKLAMA

Pytana, czy należy zatem powołać sejmową komisję śledczą ds. wyłudzeń VAT, odpowiedziała: "Nie jestem zwolenniczką poszukiwania za wszelką cenę osób odpowiedzialnych, bo tak naprawdę tych odpowiedzialnych na pewno było wielu, a jedną z przyczyn skutecznych wyłudzeń podatku był z pewnością brak wiedzy i doświadczenia, a także umiejętności w tworzeniu prawa, pozwalającego skutecznie zwalczać przestępstwa podatkowe".
REKLAMA
"Moim zdaniem będzie to znowu takie spektakularne +polowanie na czarownice+" - oceniła Glumińska-Pawlic w rozmowie z PAP podczas konferencji "Oszustwa w VAT. Wyzwania dla doradców podatkowych" zorganizowanej w ostatnich dniach na Wydziale Prawa i Administracji UMK w Toruniu przez Krajową Izbę Doradców Podatkowych.
PAP: W ciągu minionych niemal dwóch lat nowych rządów dużo się zmieniło w prawie i praktyce organów państwa, jeśli chodzi o wyłudzenia VAT, m.in. wprowadzono Jednolity Plik Kontrolny czy pakiet paliwowy, jak Pani ocenia te zmiany?
Jadwiga Glumińska-Pawlic: Myślę, że zmiany idą w dobrym kierunku. Dobrym kierunkiem jest także to, że bardzo wiele tych projektów aktów prawnych i nowych rozwiązań, które są wprowadzane w życie, jest z nami, jako doradcami podatkowymi, konsultowanych. Przedstawiciele Ministerstwa Finansów uznali, że jesteśmy tym środowiskiem, które dysponuje dużą wiedzą i chce współpracować, stąd też i my obserwujemy chęć współpracy z drugiej strony. Aktualnie kontakty z MF są na bardzo dobrym poziomie, czego dowodzi również obecność przedstawicieli organów skarbowych na naszej toruńskiej konferencji. To krok w bardzo dobrą stronę i myślę, że chociaż na razie jeszcze między nami nie istnieje duże wzajemne zaufanie, to jednak przełamujemy granice. Za każdym razem podkreślamy, że jesteśmy strażnikami budżetu, że my nikomu nie pomagamy w łamaniu prawa, nie uczestniczymy w żadnych przestępstwach, nie nakłaniamy do tego naszych klientów, a jedynie doradzamy podatnikom, jak korzystać z istniejących możliwości przewidzianych w przepisach prawa.

Do tej pory żaden z doradców podatkowych nie miał spektakularnej sprawy, w której wykazywano by właśnie złą wiarę, działanie na szkodę budżetu państwa, czy wręcz podżeganie klienta do tego, by uczestniczył w różnych nieprawidłowych działaniach, które mogą być na granicy prawa, czy nawet być działaniami przestępczymi, naruszającymi prawo.
PAP: A z czego, Pani zdaniem, wynika to, że skala wyłudzeń VAT w czasie poprzednich rządów tak istotnie wzrosła?

J.G-P.: Karuzele VAT-owskie to nie jest polski wynalazek. Pierwsze „karuzele” zaczęły rozkręcać się w Europie Zachodniej - we Francji i Wielkiej Brytanii, a następnie zaczęły przesuwać się w naszą stronę. Czasem żartuję, że u nas pojawiły się już nawet "lunaparki VAT-owskie", bo tutaj ten proceder miał sprzyjające warunki do rozwoju, zatem tutaj się skoncentrował, tutaj pojawiły się nowe możliwości. Dodatkowo Polska jest wschodnią granicą UE, więc napływa do nas przestępczość ze Wschodu – przemyt alkoholu, papierosów itd.
Tymczasem nasz kraj nie był do tego zupełnie przygotowany – ani od strony obowiązujących przepisów, ani od strony procedur stosowanych przez pracowników służb skarbowych. Nie były do tego także przygotowane organy państwa powołane do zwalczania tego rodzaju przestępczości. W naszej konferencji "Oszustwa VAT. Wyzwania dla doradców podatkowych" uczestniczyli liczni przedstawiciele prokuratury. Oznacza to, że także ci, którzy bezpośrednio ścigają przestępstwa zdają sobie sprawę z tego, że ich wiedza jeszcze nie jest na takim poziomie, który byłby wystarczający do zwalczania przestępczości i należy skorzystać z naszej wiedzy. Udział prokuratorów w panelach i dyskusji pozwolił nam na wymianę doświadczeń, ale stanowił także dla nas przestrogę przed przypadkowym wplątaniem siebie i swoich klientów w różnego rodzaju „wehikuły” podatkowe.
Podkreślić także należy, że do nowej sytuacji na naszym rynku nieprzygotowani byli również podatnicy – dziś już wiemy, że mamy ofiary, które "wpadły w sieć" i jako jedyne zostały "na placu boju" z wyrokami w sprawach karnych skarbowych i karnych, bo organizatorzy przestępczego procederu nie zostali zidentyfikowani, a jeśli nawet – to już dawno zdążyli się "ewakuować".
PAP: Czy podatnicy - ofiary karuzel - to ci, którzy nieświadomie uczestniczyli w przestępstwach?
J.G-P.: Trudno ocenić, czy do końca nieświadomie. Dwa lata temu wspólnie z istniejącym jeszcze wówczas urzędem kontroli skarbowej, policją, prokuraturą zorganizowaliśmy w kilku ośrodkach akademickich, w tym na Uniwersytecie Śląskim konferencję "Nie daj się zrobić w słupa". Celem tego przedsięwzięcia była działalność edukacyjna, wyjaśnianie, zwłaszcza studentom, by nie dali się skusić propozycjom typu: "Zacznij z nami współpracę, zostaniesz prezesem firmy, którą dla ciebie zarejestrujemy, dostaniesz pieczątkę i będziesz wystawiał faktury, za co otrzymasz, powiedzmy 500 zł miesięcznie". Ktoś mógł nie zdawać sobie sprawy z tego, jak daleko posunięty jest ten proceder. Ale powinien być świadomy tego, że tak naprawdę pieniądze dostaje za nic, a jeśli podpisuje jakieś dokumenty, to powinien zastanowić się, czy wystawiając „pustą” fakturę na, powiedzmy 100 tys. zł, a nie ma ani towaru, ani pieniędzy, to czy tak powinien robić.
PAP: A jakie wyzwanie oszustwa w VAT stanowią dla doradców podatkowych?
J.G-K.: Doradcy podatkowi na pewno nie powinni i nie uczestniczą w tych różnych „karuzelach” i procederach, które mają na celu uszczuplenie należności budżetowych i działanie na szkodę państwa. Wyzwaniem dla nas powinno być organizowanie różnych szkoleń, spotkań, konferencji, wymiana doświadczeń, po to, żeby ustrzec nas przed wplątaniem się w różnego rodzaju działania, które także dla nas też mogą mieć daleko idące konsekwencje. I z drugiej strony – żeby mieć wiedzę i pełną świadomość zagrożeń, którą powinniśmy przekazywać swoim klientom, że owszem korzystamy z tego wszystkiego, na co pozwalają przepisy, ale dalej nie możemy się posunąć, a poczynione oszczędności podatkowe nie mogą być związane z tym, że klientowi zostanie postawiony zarzut, że jednak uczestniczył w procederze, w którym uczestniczyć nie powinien.
PAP: Czy za słuszny uważa Pani zatem postulat powołania sejmowej komisji śledczej ds. wyłudzeń VAT?
J.G-P.: Moim zdaniem będzie to znowu takie spektakularne "polowanie na czarownice". Wątpię, czy członkowie takiej komisji posiadaliby pełną wiedzę o wykorzystywanych przez świat przestępczy mechanizmach rynkowych. Tak jak powiedziałam, przyczyn „ubytków” w podatku VAT może być naprawdę wiele i bałabym się poszukiwania konkretnych osób odpowiedzialnych za ten stan rzeczy. Przecież wiele działo się na naszych oczach, ale byliśmy do tego zupełnie nieprzygotowani i nie posiadaliśmy stosownej wiedzy. Jako doradcy podatkowi wielokrotnie jednak zwracaliśmy uwagę na pewne nieprawidłowości. Chcieliśmy współpracować z władzami, organami skarbowymi, żeby wskazywać miejsca, w których mogą występować nieprawidłowości.
Natomiast ja nie jestem zwolenniczką poszukiwania za wszelką cenę osób odpowiedzialnych, bo tak naprawdę tych odpowiedzialnych na pewno było wielu, a jedną z przyczyn skutecznych wyłudzeń podatku był z pewnością brak wiedzy i doświadczenia, a także umiejętności w tworzeniu prawa, pozwalającego skutecznie zwalczać przestępstwa podatkowe. Nawet bardzo dobrze przygotowany akt prawny, jeśli wpada w tryby sejmowe, czasami wychodzi z nich w zupełnie innej postaci, tym bardziej, że ustawa o VAT podlega harmonizacji z prawem UE. Ponadto znaczna liczba aktów wykonawczych do ustawy powoduje, że bardzo trudno jest się zorientować w obowiązującym stanie prawnym. Podkreślić także trzeba, że te wszystkie okoliczności powodowały, że doświadczony przestępca był zawsze o krok przed organami ściągania.
Rozmawiała Sonia Sobczyk (PAP)
autor: Sonia Sobczyk
edytor: Dorota Skrobisz
son/ skr/


REKLAMA

REKLAMA

