REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
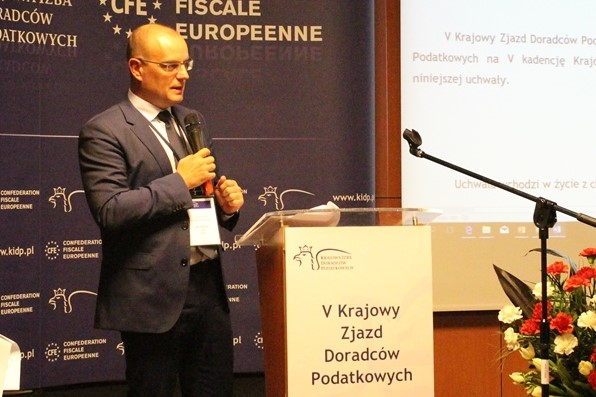
prof. Adam Mariański, przewodniczący Krajowej Rady Doradców Podatkowych

REKLAMA

REKLAMA

Doradcy podatkowi z całej Polski wybrali skład Krajowej Rady Doradców Podatkowych V kadencji (na lata 2018-2021). Nową Radę tworzy 38 członków, a jej przewodniczącym został prof. dr hab. Adam Mariański.

REKLAMA

REKLAMA

Rada V kadencji

Skład nowej Rady na kolejną kadencję (V kadencję) został wybrany podczas V Krajowego Zjazdu Doradców Podatkowych, który odbył się w dniach 12-14 stycznia 2018 r. w Warszawie. Wyboru dokonali delegaci, którzy przybyli z całej Polski, tj. z 16 Oddziałów Regionalnych Krajowej Izby Doradców Podatkowych.

W porównaniu do poprzedniej kadencji, skład Rady został zwiększony z 34 do 38 osób. Przewodniczącym Krajowej Rady Doradców Podatkowych na kolejne cztery lata został prof. Adam Mariański. W poprzedniej kadencji stanowisko przewodniczącego sprawowała prof. Jadwiga Glumińska-Pawlic.

Skład Krajowej Rady Doradców Podatkowych V kadencji przedstawia się następująco:

REKLAMA

Dalszy ciąg materiału pod wideo

Imię

Nazwisko

Nr wpisu

Region

Adam

Mariański

11500

Przewodniczący KRDP

Jacek

Bajson

02223

mazowieckie

Andrzej Tomasz

Bator

10845

świętokrzyskie

Danuta

Bącler

02423

dolnośląskie

Iwona

Biernat-Baran

12273

małopolskie

Piotr Jan

Brozowski

03637

kujawsko-pomorskie

Krzysztof

Buczek

05144

podkarpackie

Marcin Tomasz

Cichocki

11584

warmińsko-mazurskie

Mariusz

Cieśla

03490

śląskie

Walerian

Goryniak

00890

wielkopolskie

Iga

Huk

05221

dolnośląskie

Ewa

Jakubczyk

02745

pomorskie

Mariusz

Jelonek

06338

małopolskie

Bartosz

Kubista

12474

śląskie

Stanisław

Kutniewski

06294

pomorskie

Andrzej

Ladziński

10051

mazowieckie

Michał

Laskowski

11626

podlaskie

Anna

Leszczyńska

02492

łódzkie

Alicja

Marciniak

04382

dolnośląskie

Andrzej

Marczak

02222

mazowieckie

Adam

Mariański

11500

łódzkie

Rafał

Mikołajewski

11534

kujawsko-pomorskie

Anna

Misiak

11028

mazowieckie

Jolanta

Nikolaj

01931

śląskie

Iwona

Nowaczyk

07905

zachodniopomorskie

Piotr

Orzeł

09891

lubelskie

Katarzyna

Pawłowska

11638

wielkopolskie

Roman

Pitucha

02597

lubelskie

Piotr

Przybyła

06697

podkarpackie

Tomasz

Rolewicz

10440

mazowieckie

Mieczysław

Sałatyński

07549

opolskie

Mateusz

Stańczyk

11653

mazowieckie

Ewa

Stolarczyk

11051

warmińsko-mazurskie

Radomir Maria

Szaraniec

11138

małopolskie

Zbigniew Maciej

Szymik

08239

śląskie

Ewa

Szypowicz

02774

wielkopolskie

Joanna Katarzyna

Świerzyńska

10781

mazowieckie

Krystyna Józefa

Ziółkowska

01114

zachodniopomorskie

Tomasz Jacek

Ziółkowski

00625

lubuskie

Przewodniczącym Krajowej Rady Doradców Podatkowych V kadencji jest więc obecnie prof. Adam Mariański - doktor habilitowany nauk prawnych, profesor nadzwyczajny w Katedrze Prawa Podatkowego na Wydziale Prawa i Administracji Uniwersytetu Łódzkiego; doradca podatkowy, partner zarządzający w Mariański Group, współpracownik Centrum Dokumentacji i Studiów Podatkowych. Członek zarządu polskiego oddziału Międzynarodowego Stowarzyszenia Podatkowego (ang. International Fiscal Association), członek Europejskiego Stowarzyszenia Profesorów Prawa Podatkowego (ang. European Association of Tax Law Professors) oraz Rady Programowej "Przeglądu Podatkowego". Autor i współautor ponad dwustu publikacji z dziedziny prawa podatkowego, w tym monografii, artykułów, glos, opinii oraz kilku praktycznych komentarzy. Zajmuje się głównie prawem finansowym, zarówno w zakresie doradztwa podatkowego, jak i postępowań administracyjnych. Specjalizuje się przede wszystkim w zagadnieniach podatku dochodowego od osób prawnych, odpowiedzialności osób trzecich, sukcesji podatkowej, kontroli i postępowania podatkowe, ochrony praw jednostki w prawie podatkowym. Prowadzi szkolenia zarówno dla doradców podatkowych, jak i pracowników organów podatkowych. Wielokrotnie doradzał organizacjom samorządowym, w tym także władzom lokalnym. Aktywnie uczestniczy w procedurach legislacyjnych dotyczących prawa podatkowego.

Polecamy wywiad z prof. Adamem Mariańskim: Perspektywy dla zawodu doradcy podatkowego są wyśmienite

Wyjaśnijmy, że Krajowy Zjazd Doradców Podatkowych jest jednym z organów Krajowej Izby Doradców Podatkowych. Zjazd zwoływany jest przez Krajową Radę Doradców Podatkowych i odbywa się co 4 lata. Natomiast Krajowa Rada Doradców Podatkowych jest organem, który kieruje działalnością samorządu zawodowego. Wśród statutowych zadań Rady jest m.in. reprezentowanie Izby i współpraca z organami władzy, administracji państwowej i samorządowej, instytucjami naukowymi, organizacjami gospodarczymi i społecznymi oraz międzynarodowymi organizacjami zawodowymi, a także podejmowanie działań w celu propagowania pozytywnego wizerunku korporacji i zawodu doradcy podatkowego.

Program działań na lata 2018-2021

Podczas V Zjazdu doradcy podatkowi przyjął także uchwały wyznaczające kierunki działania samorządu na kolejne 4 lata.

Jednym z najważniejszych celów V Zjazdu było określenie roli i zadań samorządu zawodowego w latach 2018-2021, zawartych w uchwale programowej, która obejmuje przede wszystkim wszelkie możliwe działania mające na celu ochronę i umocnienie obowiązku zachowania tajemnicy zawodowej doradcy podatkowego jako atrybutu zawodu zaufania publicznego a także wzmocnienie zawodu doradcy podatkowego oraz umocnienie jego wizerunku jako zawodu zaufania publicznego, promocję zawodu umożliwiającej zwiększenie potencjału rynkowego doradców podatkowych.

W programie działania zapisano także m.in. opiniowanie aktów prawnych dotyczących prawa podatkowego oraz innych przepisów dotyczących prowadzenia działalności gospodarczej, rozwój doradztwa podatkowego, działania zmierzające do zmiany ustawy o doradztwie podatkowym, działania zmierzające do zmiany struktury organizacyjnej samorządu doradców podatkowych, w szczególności utworzenia okręgowych izb doradców podatkowych posiadających osobowość prawną.

W uchwale w sprawie tajemnicy zawodowej wskazano, że obowiązek zachowania tajemnicy zawodowej jest fundamentalną zasadą wykonywana zawodu doradcy podatkowego i istotą instytucji zawodu zaufania publicznego. Prawidłowe wykonywanie zawodu doradcy podatkowego wymaga pełnego zaufania pomiędzy doradcą podatkowym a jego Klientem. Gwarancją istnienia tego zaufania jest bezwzględny obowiązek zachowania w poufności zarówno wszelkich informacji uzyskanych od Klienta przez doradcę podatkowego w toku wykonywania obowiązków zawodowych, jak i treści porad udzielanych Klientowi przez doradcę. Jakiekolwiek próby osłabienia instytucji tajemnicy zawodowej doradców podatkowych, czy rozszerzanie wyjątków od obowiązku jej bezwzględnego zachowania, oznaczałby istotne i niedopuszczalne osłabienie pozycji obywatela w relacjach z organami Państwa.

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Zmiany KSeF 2027: przelewy na nowych zasadach, koniec paragonów z NIP-em i najmniejsze firmy objęte obowiązkiem e-fakturowania

Obowiązkowy KSeF miał swoje wielkie wejście w 2026 roku. Kto jednak uznał, że najważniejsze zmiany są już za nami, może się zdziwić. Od stycznia 2027 roku przedsiębiorców czekają kolejne nowe obowiązki. Zmieni się sposób opłacania faktur, znikną niektóre dotychczasowe uproszczenia, a obowiązek korzystania z KSeF obejmie również najmniejsze firmy, które dotąd mogły korzystać z okresu przejściowego. Jest też dobra wiadomość – Ministerstwo Finansów chce dać przedsiębiorcom więcej czasu na naukę bez ryzyka kar za błędy związane z KSeF.

Zmiany w ulgach podatkowych PIT od 2027 r. Co można zrobić do końca 2026 r., żeby nie stracić odliczeń (ulga dla krwiodawców, ulga internetowa i ulga na ekspansję)

Sejm i Senat przyjęły ustawę, która od 2027 r. podwaja ulgę dla honorowych dawców krwi oraz likwiduje ulgę na internet i ulgę na ekspansję. Teraz czeka ona na podpis prezydenta. Nowe zasady obejmą dochody od 1 stycznia 2027 r., ale część spraw warto załatwić jeszcze w tym roku. Kto nigdy nie odliczał ulgi na internet, może ją zacząć ostatni raz w zeznaniu za 2026 r. Wtedy zachowa prawo do odliczenia także za 2027 r. Przed końcem roku warto więc sprawdzić, na kogo są wystawione faktury za internet. Krwiodawcy powinni z kolei poprosić o zaświadczenie o oddanej krwi, bo krew oddaną w 2026 r. rozliczą jeszcze po 130 zł za litr. Eksperci podatkowi wyjaśniają, co dokładnie się zmienia i ile na tym realnie zyskają lub stracą podatnicy.

Koniec anonimowych przesyłek z e-commerce. Od 1 listopada 2026 r. nowe obowiązki w zgłoszeniach celnych

Od 1 listopada 2026 r. przedsiębiorcy uczestniczący w transgranicznym handlu elektronicznym muszą przekazywać organom celnym dodatkowe dane umożliwiające jednoznaczną identyfikację importowanych produktów. Nowe wymagania dotyczą identyfikatorów produktów (PID – Product Identifiers) i mają zwiększyć skuteczność kontroli towarów sprzedawanych na odległość odbiorcom w Unii Europejskiej. Zmiana oznacza, że tradycyjny opis towaru i jego klasyfikacja taryfowa nie będą już wystarczające do spełnienia wszystkich obowiązków informacyjnych w objętych nią zgłoszeniach celnych.

Kontrola po odprawie – dlaczego problem może zacząć się dopiero po zwolnieniu towaru?

Zwolnienie towaru do obrotu nie oznacza, że organy celne ostatecznie zaakceptowały prawidłowość zgłoszenia celnego. Dla przedsiębiorcy odprawa jest zazwyczaj zakończeniem określonego procesu, jednak z perspektywy organów celnych sprawa może pozostawać otwarta jeszcze przez kilka kolejnych lat. Kontrola przeprowadzona po zwolnieniu towarów może ujawnić błędy w klasyfikacji taryfowej, wartości celnej czy pochodzeniu towarów, prowadząc do konieczności zapłaty dodatkowych należności. Co istotne, nieprawidłowości mogą dotyczyć nie jednej, lecz nawet kilkuset operacji importowych.

REKLAMA

Rabaty na studia podyplomowe. Czy skarbówka widzi w nich przychód?

Absolwenci, rodzeństwo i uczestnicy programów dla zdolnych płacą za studia podyplomowe mniej. Czy to przychód i czy uczelnia musi wystawić PIT-11? Dyrektor KIS przeanalizował trzy rodzaje uczelnianych rabatów i ich skutki podatkowe.

USA po wyborach połówkowych: ryzyka dla firm z Polski i UE. W jakim stanie jest amerykańska gospodarka?

Wyniki wyborów połówkowych w USA i wynikły z tego polityczny pat nie zatrzyma amerykańskiej gospodarki, ale zwiększy ryzyko zatorów w Kongresie. Dla europejskich eksporterów nie oznacza to ani handlowej odwilży, ani konieczności odwrotu z rynku USA. O powodzeniu sprzedaży coraz częściej zdecydują wybór branży i kontrahenta oraz realne perspektywy projektu, na którym opiera się zamówienie - uważają analitycy Allianz Trade.

Dotacja z UE to nie od razu pieniądze na koncie. O czym przedsiębiorca musi wiedzieć, zanim ruszy z projektem

Milion złotych przyznanej dotacji nie oznacza miliona złotych dostępnego na firmowym koncie. Przedsiębiorstwa realizujące inwestycje z dofinansowaniem unijnym mogą stanąć przed wyzwaniem, którego nie widać w samym budżecie projektu: koniecznością sfinansowania wydatków przed otrzymaniem refundacji. Do tego dochodzą koszty nieobjęte wsparciem, ryzyko opóźnień oraz obowiązki związane z rozliczeniem inwestycji. Dlatego o powodzeniu projektu decyduje nie tylko wysokość dotacji, ale przede wszystkim odpowiednie zaplanowanie finansowania, płynności i przyszłych korzyści biznesowych.

Od 2027 r. obowiązkowe kody PKD 2025. Kto musi je zaktualizować i dlaczego nie warto czekać na automatyczne przekształcenie w CEIDG i KRS?

ZUS przypomina, że w aktualnym stanie prawnym przedsiębiorcy mogą posługiwać się starymi kodami PKD 2007, jak i nowymi PKD 2025. Jednak okres przejściowy kończy się niedługo - 31 grudnia 2026 r. Od 1 stycznia 2027 r. jedyną obowiązującą klasyfikacją będzie PKD 2025. Przedsiębiorcy, których wpisy nadal zawierają stare kody, mogą samodzielnie dostosować je do nowej klasyfikacji. Zmiana jest bezpłatna, a wniosek najlepiej złożyć już dziś i nie czekać na automatyczne przekształcenie w systemach CEIDG i KRS.

REKLAMA

CIT, JPK CIT i ZUS. Nowe obszary tematyczne Asystentów AI w INFORLEX pomogą odpowiedzieć na trudne pytania

Jak prawidłowo rozliczyć składki ZUS? Jak zastosować przepisy CIT? Który znacznik JPK CIT przypisać do konkretnego konta księgowego? To tylko niektóre pytania, na które pomagają odpowiadać nowi Asystenci AI w INFORLEX. Narzędzie rozwija się o kolejne obszary wiedzy, łącząc możliwości sztucznej inteligencji ze sprawdzonymi źródłami i nadzorem doświadczonych ekspertów. Sprawdź, co potrafi INFORLEX z Asystentem AI. Testuj bezpłatnie przez 5 dni.

Skarbówka szykuje rewolucję w kontaktach z podatnikami. Chodzi o nagrywanie rozmów

Rząd oficjalnie zapowiedział głębokie zmiany w funkcjonowaniu Krajowej Administracji Skarbowej. W wykazie prac legislacyjnych pojawił się nowy projekt, który ma całkowicie zmienić sposób, w jaki załatwiamy sprawy urzędowe i jak komunikujemy się z fiskusem. Chociaż urzędnicy obiecują ułatwienia i nowoczesne narzędzia cyfrowe, to jeden z wprowadzanych przepisów budzi szczególne emocje – urzędy zyskają zupełnie nowe uprawnienie podczas każdej rozmowy.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA