
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Jaka jest odpowiedzialność agencji celnej?

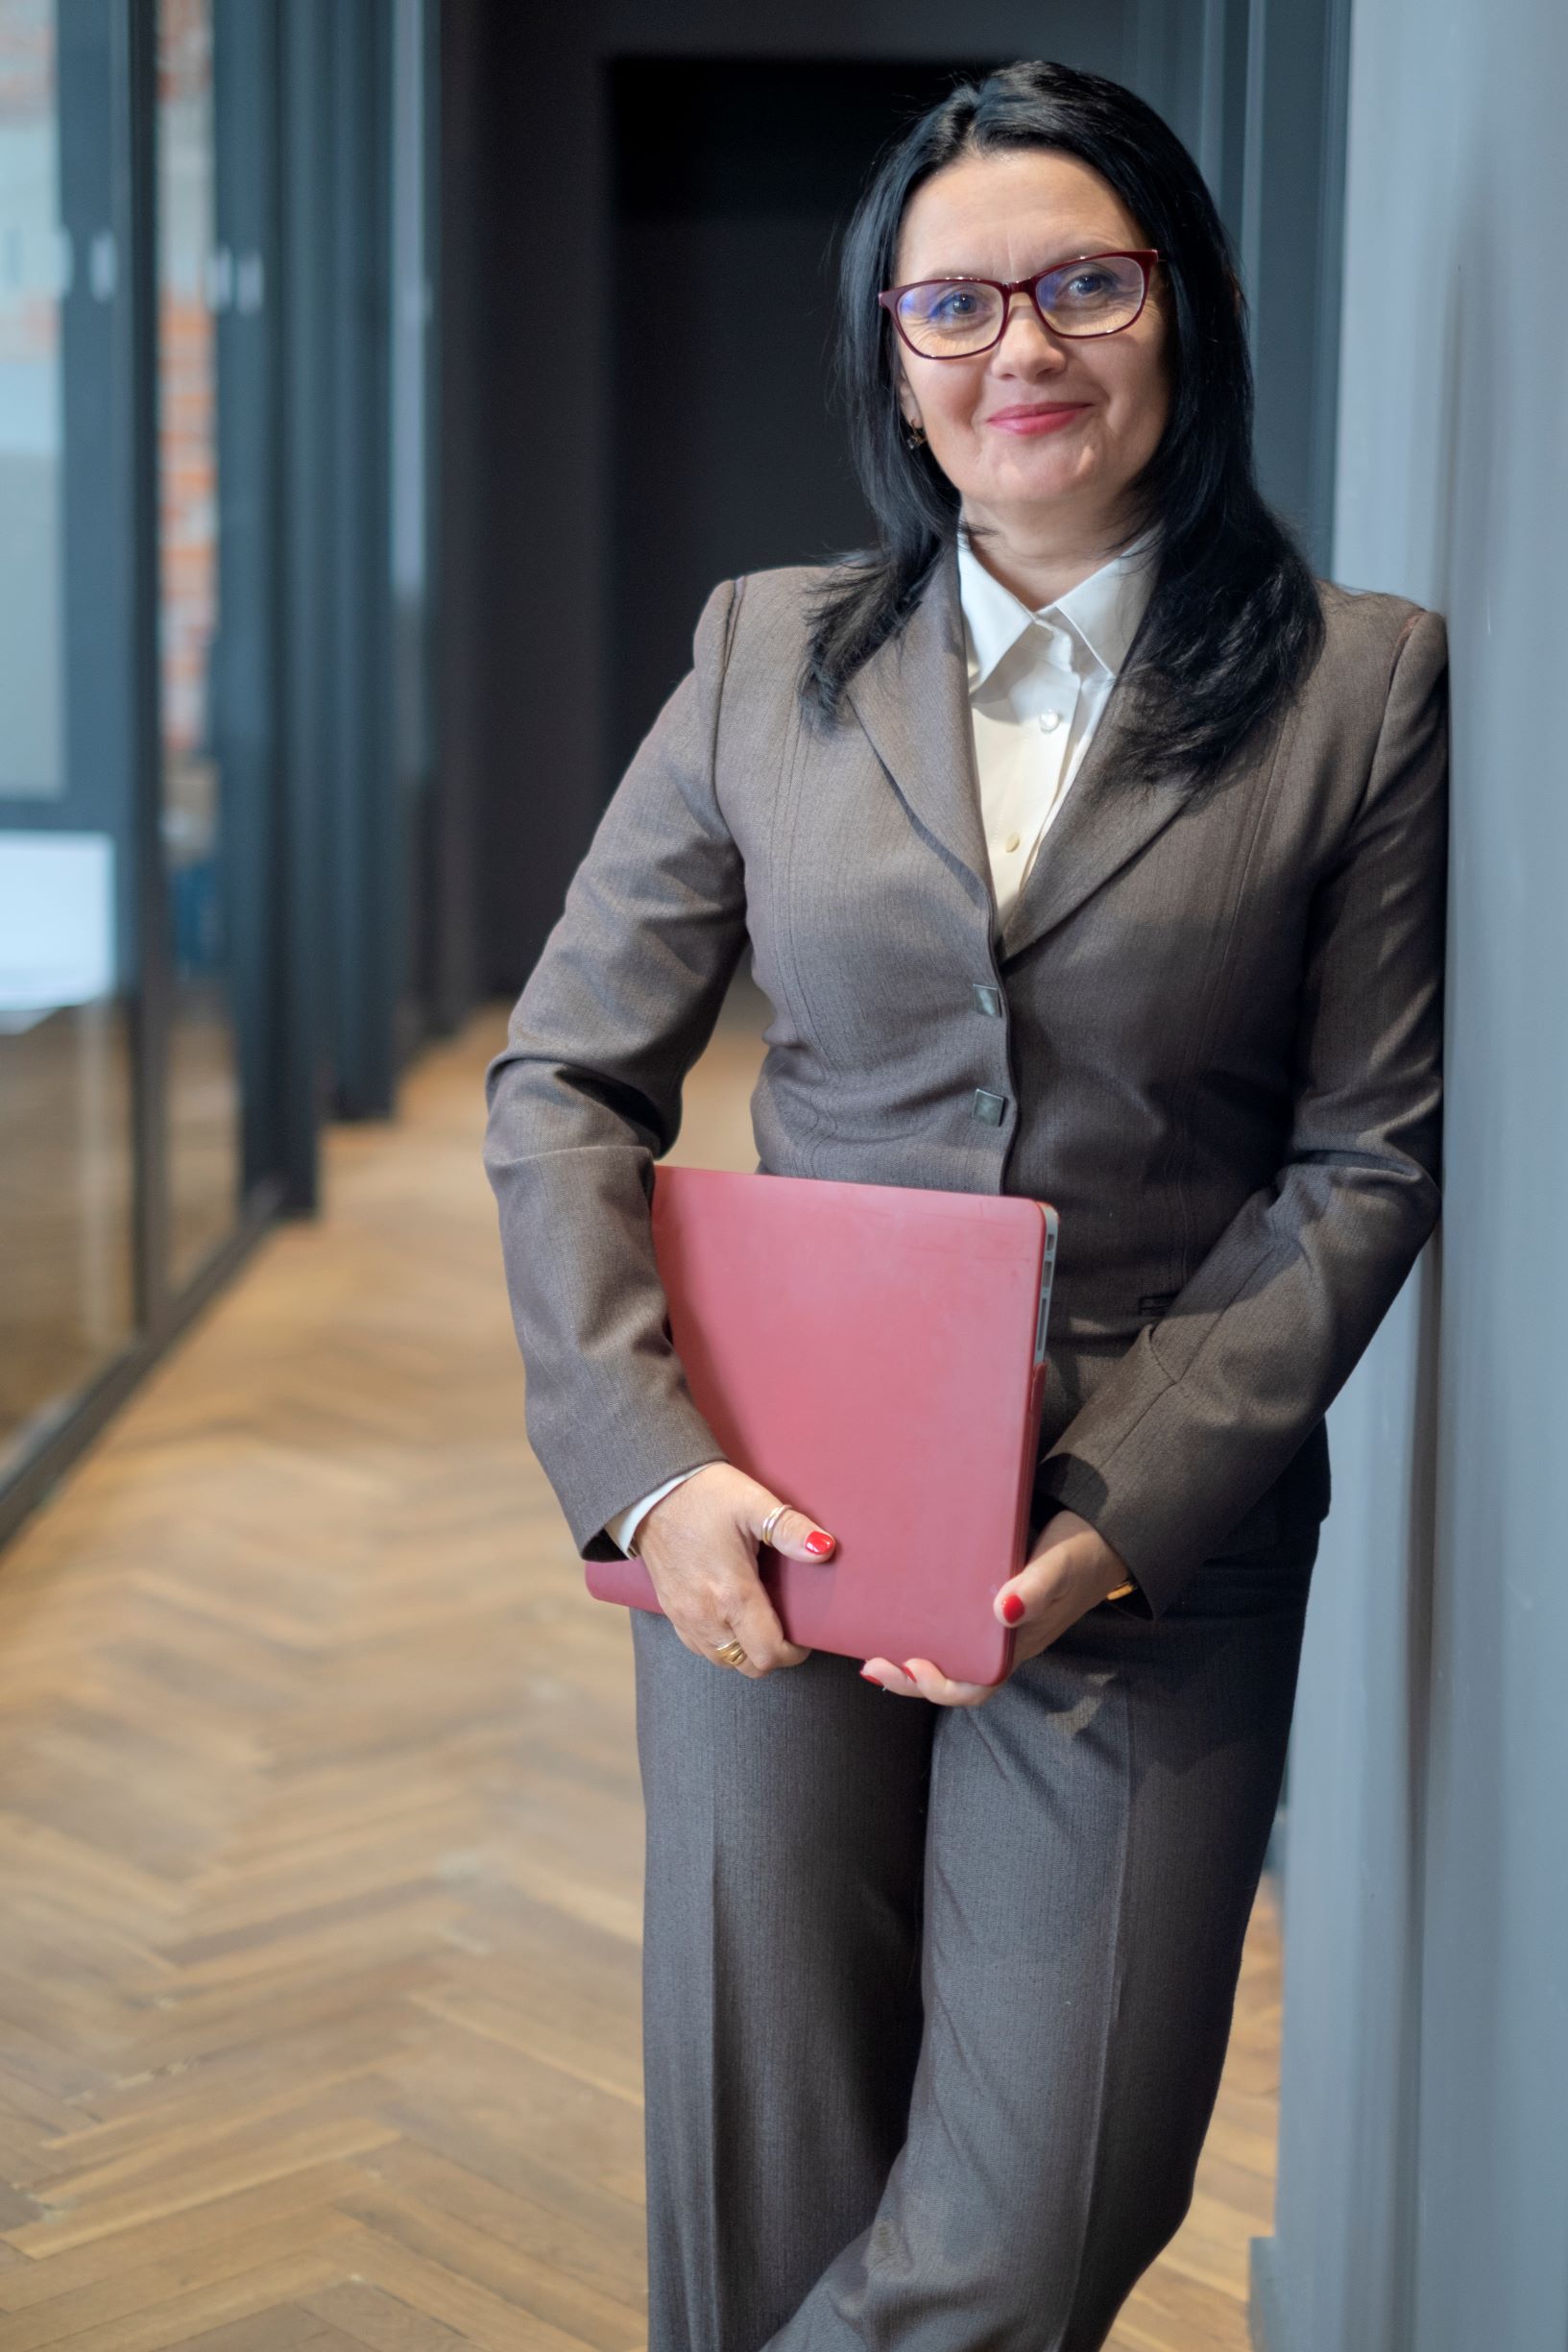
dr Izabella Tymińska
Zajmuje się doradztwem z zakresu przepisów prawa celnego, importem i eksportem towarów i usług, analizą finansowo-ekonomiczną kontraktów międzynarodowych.
Jaka jest odpowiedzialność agencji celnej?

REKLAMA

REKLAMA

Odpowiedzialność agencji celnej - ekspert celny ostrzega. Polscy przedsiębiorcy, którzy dokonują obrotu towarowego z zagranicą są obowiązani zgłosić towar do procedury celnej. Najczęściej są do tego przygotowani - mają wybranego pośrednika (agencję celną), który dokona za nich formalności przed organami celno-skarbowymi. Pytanie tylko, czy zawsze wiedzą jaki rodzaj współpracy podjąć i czy… nie jest im on narzucany?

Odpowiedzialność agencji celnej

Każda osoba ma prawo ustanowić osobę do reprezentowania jej interesów przed organami celnymi. Prawo celne pozwala wybrać rodzaj reprezentacji. Mamy tu dwie możliwości: reprezentację pośrednią (w swoim imieniu na cudzą rzecz) oraz bezpośrednią (w cudzym imieniu na cudzą rzecz).

REKLAMA

REKLAMA

To Ty przedsiębiorco decydujesz o sposobie reprezentowania Ciebie i Twoich interesów przed organami celnymi. Niestety, bardzo często zdarza się, iż podmioty które mają reprezentować przedsiębiorców przed organami celnymi narzucają im sposób reprezentacji. Wynika to z błędnie przyjętej interpretacji, iż w przedstawicielstwie bezpośrednim agencja celna (agent celny) nie ponosi odpowiedzialności. Każdy przedstawiciel ustanowiony jako reprezentant osoby, która podejmuje się wykonania zlecenia za wynagrodzeniem, podlega odpowiedzialności z kodeksu cywilnego. Po pierwsze każdy podmiot gospodarczy wykonujący czynności w zakresie swojej merytorycznej wiedzy ponosi odpowiedzialność odszkodowawczą przed zleceniodawcą. Po drugie należy pamiętać o regulacjach przepisów celnych, gdzie każdą osobę, która wiedziała lub powinna była wiedzieć, można pociągnąć do odpowiedzialności dłużnika (cła). Oznacza to, że nie do końca prawidłowo interpretowane są przepisy ustanawiające reprezentację bezpośrednią.

Zadania agenta celnego

W zakresie reprezentacji agent celny (pracujący w agencji celnej) podejmuje się wszystkich czynności, które prowadzą do dokonania prawidłowego zgłoszenia celnego. Słowo „wszystkich” jest słowem ogólnym, więc należy się przyjrzeć czynnościom jakie wchodzą w ten zakres. Zacznijmy od podstawowej informacji, że do procedury celnej należy zgłosić towar, który fizycznie znalazł się na terenie UE, więc rewizja wstępna czy pobranie próbek i zbadanie prawidłowości towaru do deklarowanej informacji na dokumentach towarzyszących przesyłce, to podstawowe elementy które eliminują błędy w zgłoszeniach celnych. Kolejne niemniej istotne są elementy, które służą ustaleniu wysokości danin publiczno-prawnych. Zaliczamy do nich pochodzenie towaru, wartość celną oraz taryfikację. Agent celny ma narzędzia do prawidłowego ustalenia tych tak ważnych elementów. Powinien mieć także wiedze, bowiem otrzymując licencję agenta celnego należy znać, np. kiedy i jak stosuje się: pochodzenie towaru i ewentualnie preferencje, ogólne reguły interpretacji nomenklatury scalonej, czy którą z metod ustalania wartości celnej należy zastosować. W końcu właśnie za tę wiedzę przedsiębiorcy płacą agencji wynagrodzenie.

Przedsiębiorco, pamiętaj: przed budżetem państwa to Ty zawsze odpowiadasz. Pamiętaj jednak także, że agencja celna wraz z Tobą będzie ponosiła tą odpowiedzialność, jak również że zawsze przed Tobą agencja celna odpowiada z przepisów kodeksu cywilnego.

REKLAMA

dr Izabella Tymińska, ekspert celny
Dalszy ciąg materiału pod wideo

dr Izabella Tymińska, ekspert celny
Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Księgowość
Działalność nierejestrowana 2027 – ile możesz zarobić bez zakładania firmy?

Od 1 stycznia 2027 r. wzrośnie limit przychodów uprawniający do prowadzenia działalności nierejestrowanej. W związku ze wzrostem minimalnego wynagrodzenia za pracę osoby fizyczne będą mogły osiągnąć w ciągu kwartału przychód do 11 137,50 zł bez obowiązku rejestracji działalności gospodarczej. Przekroczenie ustawowego limitu będzie skutkowało uznaniem wykonywanej aktywności za działalność gospodarczą i koniecznością dokonania wpisu do CEIDG w terminie 7 dni.

Fundacja rodzinna wynajmuje mieszkania. W jakim wypadku od 2027 r. straci zwolnienie z CIT?

Jeżeli prezydent podpisze nowelizację, od 2027 r. sam najem mieszkań nie odbierze fundacji rodzinnej zwolnienia z CIT. Liczyć się będzie, komu fundacja wynajmuje lokal i czy po drodze stoi operator.

Firma zamknięta, obowiązki zostają – jak prawidłowo rozliczyć VAT na koniec

Podatnicy, którzy zdecydują się na likwidację działalności gospodarczej, muszą złożyć deklarację VAT za ostatni okres jej prowadzenia oraz zgłoszenie VAT-Z. Niektórzy z nich muszą również sporządzić spis z natury. Przedstawiamy krok po kroku, jak należy wykonać te czynności.

Odszkodowanie zamiast pomocy z ARiMR. Czy rolnik zapłaci podatek? Skarbówka odpowiada

Spółka uprawiająca zboża i rośliny oleiste nie dostała z ARiMR pomocy za straty wywołane napływem płodów rolnych z Ukrainy, choć sąd uznał odmowę za wadliwą. Agencja chce teraz wypłacić tę samą kwotę jako odszkodowanie z ugody. Dyrektor KIS uznał, że odszkodowanie pełni tę samą funkcję co pomoc i tak jak ona jest przychodem z działalności rolniczej, do którego nie stosuje się ustawy o CIT.

REKLAMA

Zlecenie z własnym pracownikiem. Płatnicy wciąż nieprawidłowo stosują złożone wnioski i oświadczenia podatkowe

Pracodawcy często decydują się na podjęcie ze swoimi pracownikami dodatkowej współpracy, np. na podstawie umów cywilnoprawnych. I choć takie postępowanie jest w pełni dopuszczalne, to jednak w praktyce może rodzić pewne trudności, np. związane ze stosowaniem wniosków i oświadczeń podatkowych.

Czy „automatyczne zaczytanie” faktury ustrukturyzowanej do ksiąg może być czynem zabronionym? Problem z fakturami „zerującymi”

Ponoć największą zaletą KSeF-u jest „automatyczne zaczytywanie” do ksiąg, w tym zwłaszcza ewidencji zakupu, otrzymywanych wirtualnie faktur ustrukturyzowanych: nie musimy tego robić – wyręcza nas oprogramowanie. Biorąc jednak pod uwagę, że możemy na co dzień otrzymywać w ten sposób faktury fałszywe albo zwyczajnie błędne, względnie wystawione po raz drugi (lub trzeci, również czwarty i piąty), rodzi się pytanie o skutki prawne owego „zaczytywania”.

Plan postępowań o udzielenie zamówień publicznych – aktualizacja, publikacja i zasady Pzp

Plan postępowań o udzielenie zamówień publicznych to jeden z podstawowych dokumentów organizujących zakupy w sektorze publicznym. Dla wielu jednostek to nie tylko formalność, ale realne narzędzie planowania, które wpływa na przejrzystość działań, komunikację z rynkiem i zgodność z Prawem zamówień publicznych. Jeśli chcesz wiedzieć, kto musi sporządzić plan postępowań, co powinien on zawierać, gdzie należy go opublikować i kiedy konieczna jest aktualizacja planu postępowań, poniżej znajdziesz praktyczne i uporządkowane wyjaśnienie najważniejszych zasad.

Przedłużenie terminu związania ofertą a wadium – okres związania ofertą w zamówieniach publicznych

Przedłużenie terminu związania ofertą, wadium oraz okres związania ofertą to jedne z najważniejszych kwestii praktycznych w postępowaniu o udzielenie zamówienia publicznego. To właśnie na styku tych trzech elementów najczęściej pojawiają się błędy skutkujące odrzuceniem oferty albo utratą realnej szansy na uzyskanie zamówienia. W aktualnych przepisach wykonawca musi bardzo uważnie pilnować nie tylko samego terminu związania ofertą, lecz także tego, czy wadium obejmuje cały wymagany okres i czy zostało skutecznie przedłużone.

REKLAMA

90% firm nigdy nie zmieniło dostawcy energii elektrycznej. 4 punkty, które warto sprawdzić w umowie

Z szacunków opartych na danych Urzędu Regulacji Energetyki wynika, że co najmniej 9 na 10 odbiorców biznesowych w Polsce nigdy nie zmieniło sprzedawcy energii elektrycznej. Tymczasem zbliżający się koniec roku to dobry moment, aby sprawdzić warunki firmowych kontraktów na kolejny okres. Szczególnej uwagi wymagają data zakończenia umowy, termin jej wypowiedzenia i zasady automatycznego przedłużenia. Przeoczenie tych zapisów może ograniczyć przedsiębiorcy możliwość wyboru innej oferty w dogodnym terminie.

Kawa z INFORLEX: JPK CIT i nowe obowiązki raportowania. Jak zmieni się praca księgowych i biur rachunkowych w 2027 roku?

Nowe obowiązki związane z JPK CIT, postępująca automatyzacja księgowości i coraz większa rola technologii zmieniają sposób pracy księgowych oraz biur rachunkowych. Jak przygotować się do nowych wymagań, usprawnić codzienne procesy i wykorzystać cyfryzację do rozwoju usług księgowych? O tym będzie mowa 19 listopada 2026 r. o godz. 9:00 podczas bezpłatnego spotkania online z cyklu Kawa z INFORLEX. JPK CIT – nowe obowiązki dla księgowych i biur rachunkowych.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
