
Umowa podatkowa i mediacja w nowej Ordynacji podatkowej

REKLAMA
REKLAMA
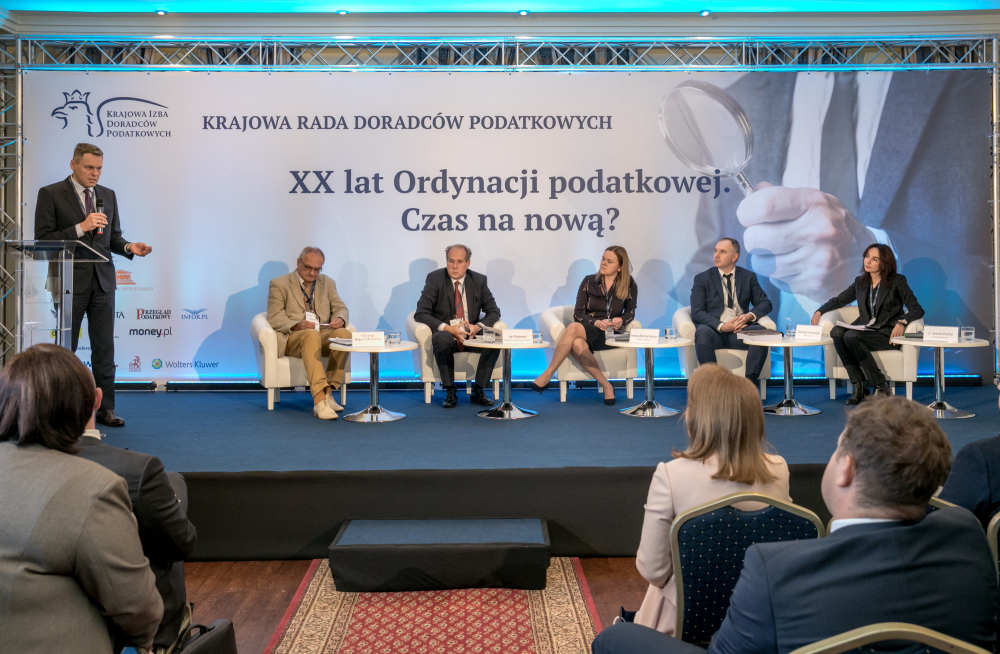
Panel „Niewładcze/alternatywne metody załatwiania sporów – krok w dobrym kierunku” prowadziła prof. dr hab. Hanna Litwińczuk, a w dyskusji uczestniczyli: dr Hanna Filipczyk – doradca podatkowy i członek Komisji Kodyfikacyjnej Ogólnego Prawa Podatkowego, prof. dr hab. Wojciech Morawski oraz Włodzimierz Gurba – sędzia WSA w Warszawie członek Komisji Kodyfikacyjnej Ogólnego Prawa Podatkowego.
REKLAMA
REKLAMA

Na wstępie prof. Litwińczuk przypomniała, że niewładcze, alternatywne formy załatwiania sporów podatników z organami podatkowymi, które zostały przewidziane w projekcie nowej Ordynacji podatkowej to umowa podatkowa (rozdział 10 projektu – art. 380-382) i mediacja (rozdział 11 projektu – art. 383-3893). Tego typu instytucje prawne są także od pewnego czasu rekomendowane przez OECD.
Polecamy: Komplet podatki 2019
Polecamy: Monitor Księgowego – prenumerata
REKLAMA
Umowa podatkowa
Projekt nowej Ordynacji podatkowej przewiduje, że organ podatkowy i strona (postępowania podatkowego) mogą zawrzeć umowę podatkową. Umowa podatkowa zostaje zawarta za zgodą lub na wniosek strony.
Dr Filipczyk podkreśliła, że umowa podatkowa może (ale nie musi) polegać na wzajemnych ustępstwach. Może więc polegać albo na kompromisie albo na przyjęciu jednego ze stanowisk.
Umowa podatkowa musi zostać zawarta w granicach prawa.
Projekt nowej Ordynacji podatkowej zawiera niewyczerpujący katalog możliwych pól uzgodnień, które mogą być przedmiotem umowy podatkowej. Umowa podatkowa może więc być zawarta np.:

1) w przypadku wątpliwości co do stanu faktycznego w sprawie, w tym wtedy, gdy ich usunięcie w postępowaniu wiązałoby się z nadmiernymi trudnościami lub kosztami niewspółmiernymi do rezultatu;
2) w przedmiocie charakteru albo wartości transakcji, czynności lub zdarzenia;
3) w przedmiocie zastosowania ulg w spłacie podatków, w szczególności rodzaju ulgi, którą należy zastosować, oraz sposobu jej zastosowania;
4) co do poszczególnych zagadnień wynikających w toku postępowania podatkowego;
5) gdy przepis szczególny tak stanowi.
Zdaniem dr Filipczyk na szczególną uwagę zasługuje możliwość zawarcia umowy podatkowej co do szczegółowego problemu wynikłego w toku postępowania podatkowego. Czyli umowa podatkowa nie musi zmierzać do załatwienia sprawy podatkowej w całości ale np. dotyczyć zakresu postępowania dowodowego.
Umowa podatkowa może być zawarta w postępowaniu podatkowym, kontroli podatkowej, w trakcie czynności sprawdzających, a także w toku mediacji (wtedy koszty mediatora dzieli się po połowie między strony umowy).
Zaprojektowany art. 380. § 4 nowej Ordynacji podatkowej wyraźnie stanowi, że umowa podatkowa nie może polegać na ustaleniach, w tym wzajemnych ustępstwach, dotyczących bezpośrednio wysokości wymiaru podatku, odsetek, czy zaległości podatkowych.
Wykluczone więc są zdaniem dr Filipczyk targi odnośnie wysokości podatku bowiem umowa musi dotyczyć rozstrzygnięcia ad meritum.
Przed zawarciem umowy podatkowej organ podatkowy może zwrócić się do Szefa Krajowej Administracji Skarbowej o opinię w sprawie zasadności zawarcia tej umowy.
Co do zasady umowa podatkowa ma wiązać organ podatkowy odnośnie rozstrzygnięcia sprawy w decyzji.
Zdaniem dr Filipczyk nie ma przeszkód normatywnych, a w szczególności konstytucyjnych dla konsensualnych metod rozstrzygania sporów podatników z administracją podatkową (takich jak umowa podatkowa i mediacja). Bowiem te metody dotyczą jedynie procedur (są jedynie kolejną możliwością rozwiązywania problemów zaistniałych w toku procedur podatkowych) i nie wpływają na materialnoprawne obowiązki podatników i ponoszone przez nich ciężary podatkowe.
Dr Filipczyk zauważyła, że już teraz (choć rzadko) są w sprawach podatkowych zawierane umowy o charakterze ugód procesowych. Po wejściu w życie omawianych przepisów liczba tego typu umów z pewnością powinna istotnie rosnąć.
Zdaniem dr Filipczyk mimo braku przeszkód prawnych dla ww. konsensualnych metod można dostrzec przeszkody organizacyjno-mentalnościowe (głównie po stronie administracji podatkowej). Organy podatkowe nie mają bowiem doświadczeń w zakresie stosowania tego typu metod zatem dla upowszechnienia umowy podatkowej i mediacji z pewnością jest konieczne przychylne stanowisko Ministra Finansów i Szefa KAS.
Stosowanie (i rekomendowanie przez MF) umowy podatkowej i mediacji może zdaniem dr Filipczyk służyć przełamywaniu kryzysu nieufności między podatnikami i organami podatkowymi.
Dr Filipczyk stwierdziła, że w Wielkiej Brytanii funkcjonuje dokument programowy wydawany przez tamtejszą administrację podatkową określający filozofię i strategię prowadzenia sporów i zawierania ugód z podatnikami. Dokument ten zawiera zalecenia i rekomendacje dla organów podatkowych w tym zakresie. Zdaniem dr Filipczyk tego typu dokument przydałby się także w Polsce, także w kontekście upowszechniania umów podatkowych i mediacji. Dokument taki mógłby np. dawać organom podatkowym wskazówki w jakich kategoriach spraw i problemów konsensualne metody mogłyby być stosowane, a w jakich nie. Przykładowo rekomendacja dla umów podatkowych mogłaby dotyczyć sporów, których wynik w sądzie administracyjnym jest dla organów podatkowych niepewny.
Profesor Morawski wyraził co do zasady lekki sceptycyzm co do możliwości szerszego stosowania niewładczych form rozstrzygania sporów podatkowych. Jego zdaniem organy podatkowe będą obawiały się stosować np. umowę podatkową by nie narazić się na zarzuty wewnętrznych kontroli co do efektywnego egzekwowania zobowiązań podatkowych.
Jednak zdaniem prof. Morawskiego jest ogromny potencjał dla umów podatkowych w zakresie ulg w zapłacie podatków.
Sędzia Gurba stwierdził, że jest umiarkowanym optymistą odnośnie możliwości i chęci wdrożenia tych konsensualnych instytucji po stronie organów podatkowych. Pojawienie się konkretnych przepisów normujących umowę podatkową i mediację pozwoli z pewnością na upowszechnienie się tych konsensualnych form rozwiązywania sporów. Urzędnicy z pewnością będą musieli przejść szkolenia z tych nowych przepisów, a w toku nabywania wiedzy o nowych przepisach zniknie część obaw związanych z ich stosowaniem.
Zdaniem sędziego Gurby początki z pewnością będą trudne, a jako przykład wskazał nieufne podchodzenie do nowych przepisów przez organy podatkowe w początkowej fazie wdrażania e-deklaracji. W 2008 roku złożono nieco ponad 100 tys. e-deklaracji. A w 2017 roku wpłynęło do systemu e-Deklaracje ponad 68 mln dokumentów. W 2018 roku wg stanu na 24 października wpłynęło już ponad 69 mln dokumentów elektronicznych.
- Każda sprawa, w której dochodzi do szacowania podstawy opodatkowania nadaje się jak najbardziej do umowy podatkowej – powiedział sędzia Gurba.
Jego zdaniem także każde postępowanie w zakresie dochodów z nieujawnionych źródeł także może być przedmiotem umowy podatkowej. Dziś jest to z reguły bardzo żmudne i długotrwałe postępowanie.
Także sprawy dotyczące opodatkowania VAT handlu internetowego zdaniem sędziego Gurby mogą być przedmiotem umów podatkowych. Obecnie w opinii Gurby, organ podatkowy wykonuje w tych sprawach benedyktyńską pracę dopasowując przez długie miesiące a nawet lata każdy przelew (na podstawie danych uzyskanych z banku) do informacji o transakcjach z portalu aukcyjnego (sięgając nawet do komentarzy kupujących). Podobnie żmudną pracę wykonuje podatnik, by podważać ustalenia organu. Być może w tych sprawach umowa podatkowa pozwoli na usprawnienie działań obu stron.
Mediacja
Zgodnie z projektem nowej Ordynacji podatkowej mediacja może być prowadzona w przypadkach, w których może być zawarta umowa podatkowa.
Organ podatkowy może skierować sprawę do mediacji na wniosek lub za zgodą strony. Mediacja jest dobrowolna dla organu podatkowego i strony.
Mediacja jest jawna wyłącznie dla organu podatkowego, strony i mediatora.
Mediację prowadzi mediator wpisany na listę mediatorów, prowadzoną przez Szefa Krajowej Administracji Skarbowej. Mediatorem jest także Rzecznik Praw Podatnika.
Wskutek mediacji może dojść także do zawarcia umowy podatkowej.
Zdaniem sędziego Gurby przykład mediacji przed sądami administracyjnymi (gdzie od 2 lat nie było skutecznej mediacji) nie jest zachęcający dla mediacji w postępowaniu podatkowym, którą proponuje projekt nowej Ordynacji podatkowej.
Jednak zdaniem Gurby warto mediować, gdy spór nie jest już zaawansowany, zaogniony (jak w przypadku sporu przed sądem administracyjnym). Na wcześniejszych etapach sprawy podatkowej skłonność do mediacji powinna być większa po obu stronach.
Projekt ustawy - Ordynacja podatkowa – aktualnie w trakcie uzgodnień międzyresortowych i konsultacji publicznych
Konferencja „XX lat Ordynacji podatkowej. Czas na nową?” – zapis wideo



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

