
Rozliczanie rabatów - podatki i rachunkowość


REKLAMA
REKLAMA
- Rabaty, upusty, skonta, bonifikaty, premie
- Ujęcie w księgach rachunkowych
- Podatkowe skutki rabatów
- Z uproszczeniami
Rabaty, upusty, skonta, bonifikaty, premie
Udzielanie rabatów, skont czy upustów jest powszechnie stosowanym narzędziem związanym ze wspieraniem sprzedaży. Korzystając z tej metody, należy mieć na uwadze konsekwencje bilansowe i podatkowe. Należy też zwrócić uwagę, czym jest, a czym nie jest rabat. Będzie to bowiem miało wpływ na prawidłowość rozliczenia.
REKLAMA
REKLAMA

W przepisach prawa bilansowego i podatkowego, bo je należy mieć na uwadze przy prawidłowym rozliczaniu tego typu zdarzeń, pojęcia „bonifikata” i „skonto” oraz „premia” nie są zdefiniowane. Należy się więc kierować ich powszechnym znaczeniem.
Bonifikata to „zniżka, odstępstwo od ustalonej ceny towaru, zwłaszcza jako forma odszkodowania za poniesioną stratę albo w celach reklamowych: opust, rabat”. Przez bonifikatę należy więc rozumieć pomniejszenie ustalonej uprzednio ceny towaru lub usługi. Bonifikata jest udzielana wtedy, gdy wystąpią okoliczności uzasadniające obniżenie ustalonej wcześniej ceny, których nie można było przewidzieć w momencie zawierania umowy sprzedaży (np. udzielenie długoletnim kontrahentom bonifikaty wyrażonej procentowo lub kwotowo w stosunku do określonej wartości zakupów w przeciągu jakiegoś ustalonego czasu). Z kolei wtedy, gdy okoliczności wpływające na zmniejszenie ceny są znane stronom przed zawarciem umowy sprzedaży, to powinny znaleźć odzwierciedlenie w cenie określonej w tej umowie.
Rabat jest to zniżka, ustępstwo procentowe od ustalonych cen towaru, głównie na rzecz nabywców płacących gotówką, kupujących dużą ilość towaru jednorazowo lub w określonym czasie. W świetle powyższego rabat finansowy polega na pomniejszeniu ustalonej wcześniej ceny towaru lub usługi.
REKLAMA
Możemy mieć też do czynienia z dwojakiego rodzaju premią:
1) jako formą rabatu lub
2) jako wynagrodzeniem za świadczoną usługę.
Pierwsza z nich jest premią pieniężną wypłacaną za osiągnięcie określonego pułapu obrotów lub za dokonywanie terminowych płatności i należy ją traktować jak rabat. Taka premia jest powiązana z konkretnymi dostawami, jej wysokość jest uzależniona od wysokości obrotu dokonanego przez nabywcę w danym okresie rozliczeniowym, a pomiędzy stronami zawarta jest umowa, która określa, jakie działania, w jakim okresie i z jaką częstotliwością mają zostać podjęte przez świadczącego w celu zwiększenia sprzedaży.
Druga z nich jest premią stanowiącą wynagrodzenie za usługę. Może mieć ona charakter wynagrodzenia za świadczenie usług przez nabywcę na rzecz sprzedawcy, np. za eksponowanie towaru sprzedawcy klientom bądź niedokonywanie zakupów podobnych towarów u innych podmiotów.
W świetle powyższego należy zauważyć, że rabaty oraz bonifikaty mogą mieć związek z konkretną jedną transakcją lub większą ich liczbą. Z kolei premie mają zwykle bardziej ogólny charakter, chyba że też dotyczą konkretnych dostaw.
Polecamy: Ustawa o rachunkowości z komentarzem do zmian (książka)
Autorzy: prof. dr hab. Irena Olchowicz, dr Agnieszka Tłaczała, dr Wanda Wojas, Ewa Sobińska, Katarzyna Kędziora, Justyna Beata Zakrzewska, dr Gyöngyvér Takáts
Ujęcie w księgach rachunkowych
W księgach rachunkowych obowiązuje zasada memoriału i współmierności przychodów i kosztów przy ujmowaniu zdarzeń gospodarczych. Oznacza to, że obowiązkiem służb finansowo-księgowych jest ujęcie transakcji niezależnie od momentu ich pieniężnego rozliczenia, jeśli istnieje związek zdarzenia z danym okresem sprawozdawczym. Reguła ta odnosi się także do zdarzeń po dniu bilansowym, czyli takich operacji gospodarczych, które miały miejsce już po dacie bilansowej, ale merytorycznie powiązane są z poprzednim rokiem. W praktyce jednak kierujemy się także zasadą istotności. Oznacza to przypisywanie do poprzedniego roku przede wszystkim tych zdarzeń, o których jednostka mogła się dowiedzieć przed sporządzeniem sprawozdania finansowego lub późniejszych, o ile ich wpływ na zrozumienie sytuacji finansowej, majątkowej i wyniku jednostki jest znaczący.
Oboma tymi zasadami trzeba się kierować, analizując problem rozliczenia rocznych rabatów w księgach rachunkowych.
Rabat roczny (może być określany też jako premia roczna) udzielany jest po zakończeniu roku, ale ma związek z działalnością prowadzoną w poprzednim okresie sprawozdawczym. Jest więc przykładem zdarzenia po dniu bilansowym. Należy go zatem zasadniczo przypisać do ksiąg rachunkowych okresu, którego dotyczy, bez względu na to, czy został udzielony w związku z konkretnymi dostawami, czy też ma ogólny charakter. [przykłady 1 i 2]
PRZYKŁAD 1 - Między kontrahentami
Spółka produkcyjna sprzedała w grudniu 2015 r. towary za 80 000 zł netto kontrahentowi. Ta sprzedaż spowodowała, że odbiorca przekroczył pułap sprzedaży uprawniający go do rabatu rocznego. W związku z tym w marcu następnego roku, po podsumowaniu rozliczeń między kontrahentami, wystawiono mu fakturę korygującą dotyczącą dostaw grudniowych na 12 300 zł (10 000 zł + 2300 zł VAT). Spółka wystawiająca fakturę ujmie ją jako zmniejszenie przychodów za 2015 r. Ujęto ją stornem czerwonym pod datą 31 grudnia 2015 r., mimo że data wystawienia faktury to 14 marca 2016 r. Księgowanie było następujące:
• strona Wn konta Rozrachunki z odbiorcami kwota [12 300 zł];
• strona Ma konta VAT należny do rozliczenia w marcu 2016 r. kwota [2300 zł];
• strona Ma konta Przychody ze sprzedaży kwota [10 000 zł].
PRZYKŁAD 2 - Umowa o kompensacie
Spółka handlowa Alfa udziela swoim odbiorcom premii związanych ze sprzedażą w 2015 r. Przesyła odbiorcom informację o wartości premii rocznej i oni na tej podstawie do końca marca wystawiają faktury. Spółka Alfa otrzymała od Wertok fakturę dokumentującą premię na kwotę 14 760 zł (12 000 zł + 2760 zł VAT). Strony mają umowę o kompensacie wzajemnych rozrachunków. Alfa ujmie fakturę pod datą 31 grudnia 2015 r.:
• strona Wn konta Usługi obce kwota 12 000 zł;
• strona Wn konta VAT naliczony do rozliczenia w marcu 2016 r. kwota 2760 zł;
• strona Ma konta Rozrachunki z odbiorcami kwota 14 760 zł.
A następnie rozliczy w układzie kalkulacyjnym:
• strona Wn konta Koszty sprzedaży kwota 12 000 zł;
• strona Ma konta Rozliczenie kosztów kwota 12 000 zł.
Czasem się zdarza, że jednostki mogą dokonać ostatecznego rozliczenia z kontrahentami dopiero po zakończeniu prac nad sprawozdaniem finansowym. Może to np. wynikać z tego, że do ostatecznej wysokości premii należy wziąć pod uwagę dokonane do końca marca płatności i rzeczywiste zwroty. W takiej sytuacji należy w księgach rachunkowych, aby zachować zasadę współmierności, oszacować wartość premii (rabatu) i zaksięgować ją na ostatni dzień 2015 roku.
W zależności od trybu postępowania uzgodnionego przez kontrahentów, a także od tego, czy jednostka udzielająca rabatu jest producentem czy pośrednikiem, możliwe są dwa rozwiązania:
1) zaksięgowanie rezerwy na rabat (premii) jako kosztu, [przykład 3]
2) zaksięgowanie rezerwy na rabat (premii) jako zmniejszenia przychodów. [przykład 4]
PRZYKŁAD 3 - Wynagrodzenie za współpracę
Spółka udziela odbiorcom rocznych rabatów w kwietniu kolejnego roku. Są one w istocie wynagrodzeniem za współpracę. Oszacowano, że za 2015 rok ich wartość wyniesie 290 000 zł i ujęto je pod datą 31 grudnia 2015 r.:
• strona Wn konta Koszty sprzedaży kwota 290 000 zł;
• strona Ma konta Rozliczenia międzyokresowe bierne kosztów kwota 290 000 zł.
W bilansie na koniec 2015 roku wartość rozliczeń międzyokresowych biernych dotyczących tego zobowiązania będzie ujmowana jako zobowiązania z tytułu dostaw i usług.
PRZYKŁAD 4 - Sprzedaż w poprzednim roku
Spółka Wessa udziela ok. 10 kwietnia rabatów związanych ze sprzedażą w poprzednim roku. Rabaty te są przypisywane do konkretnych (ostatnich) dostaw. Oszacowano, że wartość takich rabatów wyniesie 168 000 zł i ujęto je pod datą 31 grudnia 2015 r. zapisem:
• strona Wn konta Przychody ze sprzedaży kwota 168 000 zł;
• strona Ma konta Rozliczenia międzyokresowe bierne kosztów kwota 168 000 zł.
Monitor Księgowego – prenumerata
Podatkowe skutki rabatów
Zauważyć należy, że rozliczenie w rachunkowości będzie odmienne niż rozliczenie w podatku dochodowym od osób prawnych. Zgodnie bowiem z przepisami obowiązującymi od 1 stycznia 2016 r. (art. 14 ust. 1m ustawy o PIT i art. 12 ust. 3j ustawy o CIT) korekty przychodów są ujmowane w dacie zdarzenia powodującego korektę, czyli np. wystawienia faktury zmniejszającej przychód, a nie zdarzenia pierwotnego. Wyjątkiem jest sytuacja, gdy korekta jest spowodowana błędem rachunkowym lub inną oczywistą pomyłką. Jednak to nie dotyczy sytuacji związanych z udzielaniem premii.
Oznacza to, że premia (rabat) za 2015 rok udzielona w 2016 roku w księgach rachunkowych na potrzeby sprawozdawczości będzie ujęta w 2015 roku, a skoryguje rozliczenia podatkowe w 2016 roku.
Dla jednostek, które nie ustalają odroczonego podatku dochodowego, ta rozbieżność czasowa będzie powodowała jedynie konieczność bardziej wnikliwego sprawdzenia rozliczeń finansowych. Natomiast w przypadku jednostek ustalających odroczony podatek dochodowy inny moment ujęcia tych zdarzeń spowoduje konieczność rozpoznania aktywów z tytułu odroczonego podatku dochodowego. [przykład 5]
PRZYKŁAD 5 - Odroczony podatek
Spółka akcyjna niebędąca jednostką mikro ani małą w rozumieniu ustawy o rachunkowości przyznała kontrahentom rabaty za 2015 rok w kwocie 530 000 zł + 121 900 zł VAT. Rozpoznano różnice przejściowe na należnościach w kwocie 530 000 zł i utworzono aktywa z tytułu odroczonego podatku dochodowego w wysokości 100 700 zł (530 000 zł × 19 proc.).
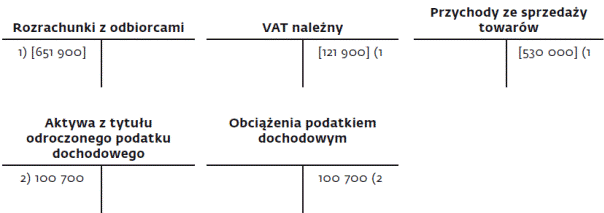
Objaśnienia:
1. Ujęcie faktur korygujących sprzedaż w związku z udzielonymi rabatami – storno czerwone pod datą 31 grudnia 2015 r.:
• strona Wn konta Rozrachunki z odbiorcami kwota [651 900 zł];
• strona Ma konta VAT należny do rozliczenia w marcu 2016 r. kwota [121 900 zł];
• strona Ma konta Przychody ze sprzedaży towarów kwota [530 000 zł.
2. Ujęcie aktywów z tytułu odroczonego podatku dochodowego kwota 100 700 zł: strona Wn konta Aktywa z tytułu odroczonego podatku dochodowego, strona Ma konta Obciążenia podatkiem dochodowym za 2015 r.
Z uproszczeniami
Zdarzyć się może, że rabaty i premie związane z poprzednim rokiem są nieistotne z punktu widzenia działalności jednostki. Może to dotyczyć tych, które zostały udzielone zarówno przed sporządzeniem, jak i już po sporządzeniu sprawozdania finansowego. Wtedy można, kierując się zasadą istotności, zastosować uproszczenie polegające na ujęciu ich w księgach rachunkowych 2016 roku, tj. roku, w którym zostały przyznane. W takiej sytuacji i rozliczenie księgowe, i podatkowe będą dokonane w tym samym momencie i nawet w jednostkach ustalających odroczony podatek dochodowy nie powstaną różnice przejściowe.
Wybierając to rozwiązanie, należy rozważyć, czy nie wpłynie ono negatywnie na zrozumienie sytuacji finansowej i majątkowej jednostki. [przykład 6]
PRZYKŁAD 6 - Zdarzenie nieistotne
Spółka Astor udzieliła w marcu 2016 r. kontrahentowi rabatu za sprzedaż w 2015 r. Spółka rzadko udziela takich rabatów, zatem jego wartość 7380 zł (6000 zł + 1380 zł VAT) jest zupełnie nieznacząca dla rozmiarów działalności spółki. Z racji tego, że jest to zdarzenie nieistotne, ujęto je pod datą udzielenia rabatu 14 marca 2016 r.:
• strona Wn konta Rozrachunki z odbiorcami kwota [7380 zł];
• strona Ma konta VAT należny kwota [1380 zł];
• strona Ma Przychody ze sprzedaży towarów kwota [6000 zł].
dr Katarzyna Trzpioła
Katedra Finansów i Rachunkowości UW
Podstawa prawna:
Ustawa z 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2013 r. poz. 330 ze zm.).
Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2012 r. poz. 361 ze zm.).
Ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz.U. z 2014 r. poz. 851 ze zm.).


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

