

Nowy standard MSSF 16 Leasing to rewolucja w sprawozdaniach finansowych


REKLAMA
REKLAMA
Nowy standard MSSF 16 Leasing powstał jako efekt współpracy Rady Międzynarodowych Standardów Rachunkowości i Amerykańskiej Rady Standardów Rachunkowości Finansowej. Celem współpracy było wypracowanie standardu, który zniwelowałby różnice, jakie występują w ujęciu księgowym leasingu operacyjnego oraz finansowego. Problem ten występuje zarówno w obszarze Międzynarodowych Standardów Sprawozdawczości Finansowej (MSSF), jak i w obszarze standardów rachunkowych obowiązujących w Stanach Zjednoczonych (US GAAP).
REKLAMA
REKLAMA

MSSF 16 zastąpi obowiązujący do tej pory Międzynarodowy Standard Rachunkowości 17 dotyczący Leasingu (MSR 17 Leasing), a zmiany, jakie wprowadza, w istotny sposób wpłyną na sprawozdania finansowe leasingobiorców – podmiotów stosujących MSSF. Na podstawie nowego standardu MSSF 16 praktycznie każdy leasing (również operacyjny) będzie miał charakter leasingu finansowego, co w konsekwencji prowadzi do konieczności ujęcia właściwych aktywów i zobowiązań w bilansie spółki (do tej pory leasing operacyjny był traktowany jako element pozabilansowy, a jedyny wpływ takiej umowy był odzwierciedlony w rachunku wyników – koszt raty leasingowej).
Zakres
Zakres nowego standardu MSSF 16 nie odbiega znacząco od nadal obowiązującego MSR 17. Nowy standard dotyczy więc praktycznie wszystkich umów leasingu, w tym umowy podnajmu aktywów stanowiących przedmiot leasingu, z wyjątkiem pozycji, które zostały uregulowane przez inne standardy typu: umowa leasingowa dotycząca poszukiwania lub wykorzystywania minerałów, ropy naftowej, gazu ziemnego oraz podobnych nieodnawialnych zasobów, umów wchodzących w zakres KIMSF 12 – usługi koncesjonowane, licencji dotyczących własności intelektualnej (MSSF 15), aktywów biologicznych (MSR 41 Rolnictwo) oraz aktywów niematerialnych, np. licencje filmowe (MSR 38 Aktywa niematerialne).
Jednym z głównych elementów nowego standardu jest wprowadzenie rozróżnienia pomiędzy umową leasingu a umową o świadczenie usług. Kluczowych kryterium, jakie ma odróżniać te umowy, jest zdolność klienta – aktywnej strony umowy, do sprawowania kontroli nad określonym składnikiem aktywów będących przedmiotem leasingu. Zgodnie z definicją leasing to umowa, na podstawie której leasingobiorca kontroluje i ma prawo do użytkowania zdefiniowanego składnika aktywów, przez określony czasu w zamian za wynagrodzenie płacone leasingodawcy. [przykład 1]
REKLAMA
Nowy standard wprowadza schemat, który ma ułatwić użytkownikom analizę specyficznej umowy pod kątem, czy zawiera ona element leasingu czy jest też umową o świadczenie usług. [patrz schemat]
Jakie są skutki w VAT przekazania samochodu wykupionego z leasingu na cele prywatne
Definicja leasingu przedstawiona w nowym standardzie wywodzi się z koncepcji kontroli. Aby kontrolować dany składnik aktywów leasingobiorca musi mieć nie tylko prawo do zasadniczo wszystkich korzyści ekonomicznych wynikających z jego użytkowania w danym okresie, ale równocześnie mieć możliwość decydowania o wykorzystaniu tego konkretnego składnika aktywów. Definicja ta jest spójna z koncepcją kontroli przedstawioną w MSSF 10 Skonsolidowane sprawozdania finansowe i w MSSF 15 Przychody z umów z klientami oraz propozycjami RMSR dotyczącymi kontroli, przedstawionymi w projekcie założeń koncepcyjnych.

W celu uproszczenia rachunkowości leasingu standard wprowadza pojęcie umowy krótkoterminowej i leasingu aktywów niskowartościowych. W przypadku umów krótkoterminowych (brak możliwości zakupu aktywa po okresie leasingu, a okres jest równy 12 miesiącom lub krótszy) standard pozwala na ujęcie kwot związanych z leasingiem prosto w koszty operacyjne – najczęściej metodą liniową, a więc podobnie jak w przypadku stosowanych obecnie zasad dla leasingu operacyjnego.
Prawo do użytkowania składnika aktywów
Przeprowadzając wycenę prawa do korzystania ze składnika aktywów, leasingobiorca powinien uwzględnić następujące elementy:
● kwotę początkowej wyceny zobowiązania z tytułu leasingu,
● płatności leasingowe na rzecz leasingodawcy uiszczone w dniu rozpoczęcia leasingu lub wcześniej, pomniejszone o otrzymane zachęty (tzw. leaseincentives),
● początkowe koszty bezpośrednie poniesione przez leasingobiorcę,
● szacunkowe koszty leasingobiorcy z tytułu demontażu, usunięcia składnika aktywów (jeżeli dotyczą).
W celu określenia wartości aktywa, jakie ma zostać ujęte w bilansie, jednostka wycenia prawo do korzystania ze zdefiniowanego składnika aktywów, stosując model kosztowy lub model przeszacowania (określony w MSR 16 Rzeczowe aktywa trwałe). Niemniej standard wymaga, aby prawo do korzystania ze składnika aktywów stanowiące nieruchomość inwestycyjną było wyceniane w wartości godziwej, jeżeli taki model jest stosowany przez spółkę zgodnie z MSR 40 Nieruchomości inwestycyjne.
Zobowiązanie
Spółka wycenia zobowiązanie z tytułu leasingu w wartości bieżących płatności leasingowych zdyskontowanych przy użyciu stopy zawartej w umowie leasingu (w przypadku braku możliwości określenia spółka powinna określić krańcową stopę procentową). Płatności leasingowe obejmują:
● opłaty stałe (w tym opłaty zasadniczo stałe) pomniejszone o zachęty oferowane przez leasingodawcę,
● zmienne opłaty leasingowe (zależne od indeksu lub stopy referencyjnej),
● kwoty, które leasingobiorca spodziewa się zapłacić w ramach gwarancji wartości końcowej,
● cenę realizacji możliwości zakupu, jeżeli leasingobiorca ma uzasadnioną pewność, że z tej możliwości skorzysta, oraz
● kary z tytułu wypowiedzenia umowy leasingu, jeżeli okres leasingu uwzględnia możliwość wypowiedzenia umowy przez leasingobiorcę.
Tabela w uproszczony sposób przedstawia pozycje, jakie powstaną w przypadku ujęcia umowy leasingu zgodnie z nowym standardem (również w przypadku umów wcześniej klasyfikowanych jako leasing operacyjny).
Rachunkowość spółek w branży budowlanej zgodnie z MSSF 15 od 1 stycznia 2018 r.
Jak widać z przeprowadzonej analizy w przykładzie 2, wpływ netto na rachunek wyników jest taki sam pod MSR 17 oraz MSSF 16, niemniej warte podkreślenia jest to, że zmienia się rozkład w czasie w porównaniu z rozliczeniem zgodnym z MSR 17 – w przypadku zastosowania MSSF 16 większe obciążenie występuje w pierwszych latach, po czym stopniowo maleje. Dodatkowo w przypadku zastosowania nowego standardu zmieni się prezentacja właściwych kwot w rachunku wyników oraz pojawią się dodatkowe pozycje bilansowe. Płatności leasingowe zgodnie z MSR 17 są prezentowane jako element kosztów operacyjnych, natomiast zgodnie z nowym standardem spółki muszą oddzielnie rozpoznać element amortyzacji prawa do użytkowania aktywa oraz element kosztu odsetkowego dotyczącego umowy leasingu.
Podsumowanie
Uwzględniając charakter nowego standardu, wpływ na sprawozdania finansowe wielu spółek, które wybrały formę finansowania w formie leasingu (samochodów, maszyn, powierzchni komercyjnych i nieruchomości, urządzeń technicznych itp.), będzie istotny, gdyż elementy, które do tej pory nie były uwzględnione w bilansie, będą musiały być tam odpowiednio odzwierciedlone. Istotne zmiany na poziomie struktury bilansu oraz prezentacji na poziomie rachunku zysków i strat wpływają oczywiście na kluczowe wskaźniki, jakie są raportowane do użytkowników wewnętrznych (dane zarządcze), jak i zewnętrznych (instytucje finansujące, inwestorzy kapitałowi) i mogą również wpłynąć na obowiązujące spółkę kowenanty finansowe (np. oczekiwany poziom EBITDA). W wielu przypadkach może się pojawić konieczność renegocjacji istniejących umów kredytowych i obowiązujących spółkę wskaźników.
MSSF 16 w rewolucyjny sposób wprowadza wiele zmian, które w istotny sposób rzutują nie tylko na samą rachunkowość spółek, ale mogą również wpływać na ich strategie biznesowe. Nowy standard wejdzie w życie 1 stycznia 2019 r. (dozwolone jest oczywiście jego wcześniejsze dobrowolne zastosowanie przez spółki pod warunkiem równoległego zastosowania MSSF 15 Przychody z umów z klientami). Ze względu na szeroki charakter zmian horyzont czasowy dotyczący wejścia w życie jest nadal dość odległy. Niemniej pozostały czas należy wykorzystać na analizę wpływu i właściwe dostosowanie sytuacji poszczególnych podmiotów, by uniknąć nieprzyjemnej niespodzianki 1 stycznia 2019 r.
Na co zwrócić uwagę przed podpisaniem umowy leasingu
Na co zwrócić uwagę
Wprowadzenie nowego MSSF 16 niesie ze sobą wiele istotnych zmian, które należy rozważyć. Są to:
● Struktura sprawozdania finansowego: dotychczasowa struktura bilansu i rachunku zysków i strat może ulec istotnej zmianie poprzez konieczność ujęcia aktywów i zobowiązań, które do tej pory miały charakter leasingu operacyjnego.
● Dodatkowe dane: w celu oszacowania zmian, które będą musiały być odzwierciedlone w sprawozdaniach finansowych, niezbędne może być ponowne przeanalizowanie istniejących umów, jak również pozyskanie dodatkowych danych, które nie są na ten moment dostępne w krótkim okresie czasu.
● Zmiany systemowe: w przypadku niektórych podmiotów (zwłaszcza wynajmujących nieruchomości oraz powierzchnie komercyjne) kluczowe może być dostosowanie istniejących systemów zarządczych i struktur organizacyjnych w celu efektywnego przekształcenia i pozyskania niezbędnych informacji, które wpływają na sprawozdania finansowe.
● Strategia biznesowa: strukturalne zmiany na poziomie bilansu oraz rachunku zysków i strat mogą wpłynąć na obowiązujące spółkę kowenanty (np. poziom EBITDA), kluczowe wskaźniki kapitałowe będące podstawą opłat wewnątrzgrupowych (tzw. management fees) czy też realizowanych przez kierownictwo podmiotów strategii biznesowych.
Z punktu widzenia powyższych kwestii, na obecnym etapie kluczowe dla podmiotów, na które wpłynie nowy standard, są przede wszystkim:
● gruntowna analiza zmian, jakie MSSF 16 może mieć na spółkę (analiza polityki rachunkowości, obowiązujących umów, dostępnych danych oraz możliwości systemowych) i identyfikacja obszarów, które muszą zostać odpowiednio zmodyfikowane,
● wprowadzenie zmian systemowych (zmiany w zakresie systemów IT, polityki rachunkowości, modyfikacja istniejących umów, np. renegocjacja wskaźników finansowych, zmiana podstawy opłat managementowych itd.),
● modyfikacja i dostosowanie strategii biznesowych (np. dostosowanie obowiązujących wzorców umów leasingu, rewizja strategii refinansowania).
Rola biegłego rewidenta w poprawie jakości sprawozdania finansowego
Tabela: Ujęcia umowy leasingu zgodnie z nowym standardem
|
Bilans |
Rachunek zysków i strat |
Rachunek przepływów pieniężnych |
|
Aktywa: prawo do korzystania ze składnika aktywów |
Amortyzacja prawa do korzystania ze składnika aktywów |
Płatności pieniężne związane z odsetkami od zobowiązania z tytułu leasingu, prezentowane tak samo jak inne płatności z tytułu odsetek (działalność finansowa albo operacyjna) |
|
Pasywa: zobowiązanie z tytułu leasingu |
Koszty odsetek od zobowiązania z tytułu leasingu |
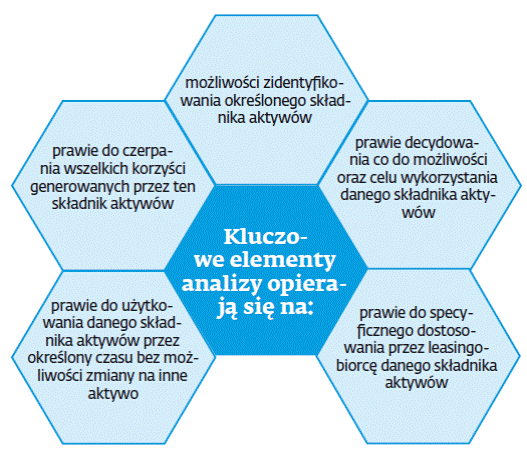
Kluczowe elementy analizy opierają się na:
PRZYKŁAD 1
Warunki do spełnienia
Spółka podpisała 3-letnią umowę z operatorem hali widowiskowej dotyczącą możliwości sprzedaży swoich towarów i usług w okresie, kiedy w hali odbywają się wydarzenia sportowe. Umowa określa, że spółka może wykorzystać zewnętrzną przestrzeń w pobliżu kilku określonych wejść na halę. Operator ma prawo zmienić i za każdym razem zdefiniować inną lokalizację (koszty zmiany ponosi spółka, ale są one minimalne). Spółka używa mobilnego punktu sprzedaży, który może być wykorzystany w wielu miejscach w pobliżu hali. Czy powyższa umowa spełnia standardy leasingu finansowego według nowego MSSF 16?
Umowa nie spełnia charakteru leasingu według nowego MSSF ze względu na brak zdefiniowanego aktywa, które leasingobiorca kontroluje. Jeżeli dostawca posiada znaczące prawo do zmiany składnika aktywów na inny substytut w okresie użytkowania, to nie uznaje się go za składnik zdefiniowany. Umowa dotyczy nieokreślonej powierzchni w okolicy budynku i może zostać każdorazowo zmieniona przez operatora, a faktyczne aktywo (mobilny punkt sprzedaży) jest w kontroli leasingobiorcy.
PRZYKŁAD 2
Porównanie dwóch standardów
Spółka leasinguje flotę standardowych naczep – chłodni, które po okresie leasingu są zwracane do leasingodawcy (brak opcji przedłużenia lub wykupu aktywa). Wartość początkową jednej naczepy określono na poziomie 179 225 zł, a jej wartość rezydualną po okresie leasingu (4 lata) na poziomie 70 840 zł, przy czym leasingobiorca nie jest zobowiązany do zapłacenia żadnych kwot z tytułu gwarancji wartości rezydualnej. Umowa leasingu wymaga miesięcznych płatności na poziomie 3340 zł (rocznie 40 080 zł). Część właściwa opłaty leasingowej wynosi 33 360 zł, a część serwisowa 6720 zł. Bieżąca łączna wartość zobowiązania z tytułu leasingu wynosi 120 960 zł (zdyskontowana łączna wartość oczekiwanych przepływów z tytułu umowy leasingu 33 360 zł x 4 lata – efekt dyskonta).
Poniższe tabele przedstawiają modelowe ujęcia analizowanej umowy leasingu (założenie, że jest to forma leasingu operacyjnego) zgodnie z obowiązującym MSR 17 oraz MSSF 16. Pierwsze ujęcie jest na dzień 31 grudnia 2019 r. i leasing jest rozliczany przez następne cztery lata.
|
MSSF 16 |
2019 |
2020 |
2021 |
2022 |
2023 |
Suma |
|
Bilans (31/12/XX) |
||||||
|
Prawo do użytkowania aktywa |
120 960 |
90 720 |
60 480 |
30 240 |
0 |
- |
|
Zobowiązanie z tytułu leasingu |
– 120 960 |
– 92 900 |
– 63 435 |
– 32 490 |
0 |
- |
|
Rachunek zysków i strat (01/01–31/12) |
||||||
|
Koszty operacyjne (opłata serwisowa) |
– |
– 6720 |
– 6720 |
– 6720 |
– 6720 |
- 26 880 |
|
Amortyzacja (amortyzacja prawa do użytkowania) |
– |
– 30 240 |
– 30 240 |
– 30 240 |
– 30 240 |
- 120 960 |
|
Koszt finansowy (część odsetkowa) |
– |
– 5415 |
– 3985 |
– 2480 |
– 600 |
- 12 480 |
|
Razem |
– |
– 42 375 |
– 40 945 |
– 39 440 |
– 37 560 |
- 160 320 |
|
MSR 17 |
2019 |
2020 |
2021 |
2022 |
2023 |
Suma |
|
Bilans (31/12/XX) |
||||||
|
Prawo do użytkowania aktywa |
0 |
0 |
0 |
0 |
0 |
- |
|
Zobowiązanie z tytułu leasingu |
0 |
0 |
0 |
0 |
0 |
- |
|
Rachunek zysków i strat (01/01–31/12) |
||||||
|
Koszty operacyjne (rata leasingowa) |
– |
– 40 080 |
– 40 080 |
– 40 080 |
– 40 080 |
- 160 320 |
|
Amortyzacja (amortyzacja prawa do użytkowania) |
– |
0 |
0 |
0 |
0 |
0 |
|
Koszt finansowy (część odsetkowa) |
– |
0 |
0 |
0 |
0 |
0 |
|
Razem |
– |
– 40 080 |
– 40 080 |
– 40 080 |
– 40 080 |
- 160 320 |
Łukasz Michorowski
dyrektor w dziale Audytu Deloitte, biegły rewident, zespół nieruchomości i budownictwa


REKLAMA

REKLAMA

