REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Sprawozdania finansowe za 2018 rok w formacie JPK

Dziennik Gazeta Prawna
Największy polski dziennik prawno-gospodarczy
Sprawozdania finansowe za 2018 rok w formacie JPK

REKLAMA

REKLAMA

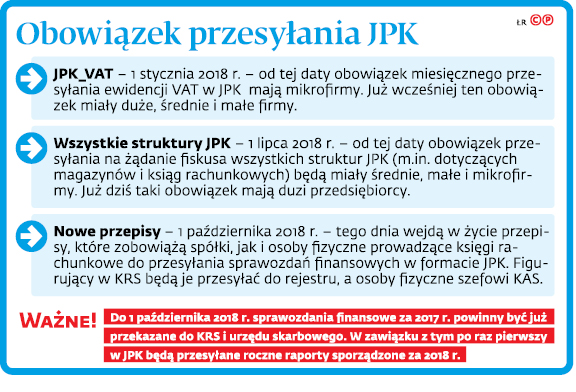
Już w 2019 roku sprawozdania finansowe za 2018 roku mają być przesyłane do Krajowego Rejestru Sądowego elektronicznie w formacie jednolitego pliku kontrolnego (JPK). KRS prześle sprawozdania do Centralnego Rejestru Danych Podatkowych więc spółki i inne podmioty wpisane do KRS nie będą musiały przesyłać sprawozdań do urzędów skarbowych.

Zmiany wynikają z nowelizacji ustawy o Krajowym Rejestrze Sądowym (KRS) i innych ustaw, którą w zeszłym tygodniu przyjął Senat. Została ona już skierowana do podpisu prezydenta. Zmieniona zostanie też ustawa o rachunkowości (Dz.U. z 2017 r. poz. 2342 ze zm.).

REKLAMA

REKLAMA

Nowe przepisy wprowadzą generalny obowiązek (na wszystkie jednostki) sporządzania sprawozdań finansowych w formie elektronicznej i popisywania kwalifikowanym podpisem lub zaufanym profilem ePUAP. Nieco inne będą też zasady przesyłania sprawozdań do KRS. Mają one być przekazywane tylko w formie elektronicznej – jednolitego pliku kontrolnego. Dokładną strukturę pliku określi (podobnie jak w przypadku innych JPK, np. dotyczących ewidencji VAT) minister finansów.

KRS po zamieszczeniu sprawozdań w repozytorium przekaże je do Centralnego Rejestru Danych Podatkowych. Oznacza to, że spółki i inne podmioty wpisane do KRS nie będą już musiały przesyłać raportów do urzędów skarbowych. Nadal do skarbówek trafiać mają roczne raporty wszystkich, którzy nie figurują w rejestrze. Odbędzie się to jednak nieco inną drogą – będą one przesyłane do szefa Krajowej Administracji Skarbowej, a nie jak obecnie do urzędów skarbowych. Poza tym również mają mieć formę jednolitego pliku.

Przepisy wejdą w życie 1 października 2018 r. To oznacza, że będą już dotyczyć sprawozdań finansowych za 2018 r.

REKLAMA

Polecamy: INFORLEX Księgowość

Dalszy ciąg materiału pod wideo

Polecamy: Monitor Księgowego – prenumerata

Niebezpieczna struktura

Dariusz Gałązka, biegły rewident, partner w Grant Thornton, ocenia zmiany pozytywnie. – Przekazywanie danych w formie papierowej jest anachroniczne i generuje wysokie koszty zarówno po stronie przedsiębiorców, jak i organów, które je otrzymują – twierdzi. Podkreśla jednak, że najważniejsze jest stworzenie właściwej struktury JPK.

– Pomimo przyjętych standardów sprawozdania finansowe podmiotów mogą się różnić co do prezentacji aktywów i pasywów, danych w rachunku zysków i strat, a przede wszystkim dodatkowych informacji i objaśnień – przypomina ekspert. Jeżeli minister finansów nie uwzględni tych różnic, to informacje z raportów mogą być zniekształcone, a ich czytelnicy poczują się wprowadzeni w błąd. Gałązka podkreśla też, że JPK nie może odbiegać od sprawozdania sporządzonego przez podmioty gospodarcze i zatwierdzonego przez organy do tego powołane. – Nie wyobrażam sobie narzucenia nowych standardów w zakresie raportów– komentuje.

Ekspert podkreśla też, że zmiany będą obciążeniem finansowym dla przedsiębiorców, bo trzeba będzie dostosować do nich systemy informatyczne. – Aby koszty były niższe, przy konstruowaniu JPK dla sprawozdań należałoby wykorzystać struktury stworzone dla innych obszarów – radzi partner w Grant Thornton.

Przymuszanie

Nowelizacja wprowadza jeszcze jedną istotną zmianę w ordynacji podatkowej (art. 274a par. 1). Umożliwi ona fiskusowi pytanie o przyczyny niezłożenia sprawozdania finansowego lub wezwanie do złożenia dokumentów. Jeżeli podatnik się do tego nie zastosuje, organ będzie mógł nałożyć na niego karę porządkową w wysokości 2800 zł. I to wielokrotnie.

W uzasadnieniu do projektu Ministerstwo Sprawiedliwości wyjaśnia, że tym samym wypełnia istniejącą lukę. Dotychczas to sąd rejestrowy, po zawiadomieniu przez organ, musiał przymuszać do złożenia sprawozdań. Teraz będzie to mógł zrobić sam fiskus. Ponadto nadal będzie on miał prawo ukarać firmę za niezłożenie sprawozdania grzywną (na podstawie kodeksu karnego skarbowego).

Wykreślenie po staremu

Nowelizacja nie zmienia natomiast przepisów ustawy o rachunkowości w zakresie kar za niezłożenie sprawozdania do KRS. Wciąż będzie za to grozić grzywna lub pozbawienie wolności.

Po staremu zostaną też przepisy umożliwiające sądom wykreślanie z rejestru podmiotów bez przeprowadzania postępowania rejestrowego. Jest to możliwe m.in., gdy spółka nie złoży sprawozdania za dwa lata. Przepis ten nie został zmieniony, mimo że według niektórych ekspertów nie zdaje egzaminu. Zanim bowiem sąd sięgnie po ostateczne rozwiązanie, przez dwa lata musi prowadzić postępowanie przymuszające. Specjaliści uważają, że potrzebne jest bardziej restrykcyjne rozwiązanie. Jeżeli spółka nie wywiąże się z ciążącego na niej obowiązku, KRS powinien jej o tym przypomnieć, ale tylko raz. Gdy to nie odniesie skutku, to po siedmiu dniach taki podmiot należałoby definitywnie wykreślić. ⒸⓅ
Agnieszka Pokojska

agnieszka.pokojska@infor.pl

Etap legislacyjny

Ustawa o zmianie ustawy o Krajowym Rejestrze Sądowym oraz niektórych innych ustaw – skierowana do podpisu prezydenta

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Hala nie była budynkiem. Gmina i tak chce podatku od nieruchomości

Stalowa hala pokryta plandeką stoi na betonowych blokach, które leżą luzem na kostce brukowej. Prezydent Stalowej Woli uznał, że nie jest budynkiem, bo nie jest trwale związana z gruntem. W tej samej interpretacji stwierdził jednak, że jest trwale związanym z gruntem przekryciem namiotowym i podlega podatkowi jako budowla. Jak tę samą cechę jednego obiektu można ocenić na dwa przeciwne sposoby?

VAT w 2027 r. Co obejmie solidarna odpowiedzialność?

Odpowiedzialność solidarna nabywcy za zaległości podatkowe sprzedawcy obejmie także wybrane usługi niematerialne, w tym doradcze, zarządcze i rachunkowo-księgowe. Nowe przepisy będą mieć zastosowanie do usług, dla których obowiązek podatkowy powstanie od dnia 1 stycznia 2027 r. Podatnik nie poniesie współodpowiedzialności jeśli zapłaci za taką usługę z zastosowaniem mechanizmu podzielonej płatności.

Wyższe stawki ZUS w 2027 r. po przekroczeniu limitu Małego ZUS Plus

Pełny ZUS za styczeń 2027 r. może wynieść 2052,15 zł. To o 125,39 zł miesięcznie więcej niż w 2026 r., co w skali roku oznacza wzrost o 1504,68 zł. Znacznie większą zmianę mogą odczuć osoby, które w 2027 r. stracą prawo do Małego ZUS Plus i będą musiały przejść na pełne składki. O utracie ulgi może przesądzić nawet niewielkie przekroczenie limitu przychodów w 2026 r.

Kupiona innowacja to nie B+R. Kiedy projekty AI dają prawo do ulgi badawczo-rozwojowej? Jak udokumentować projekt AI na wypadek kontroli?

Coraz więcej przedsiębiorców inwestuje w sztuczną inteligencję i liczy, że koszty tych projektów rozliczy w ramach ulgi badawczo-rozwojowej. Organy podatkowe i Naczelny Sąd Administracyjny stawiają jednak wyraźną granicę: integracja gotowego modelu AI czy wdrożenie rynkowego systemu – nawet najbardziej zaawansowanego i „samouczącego się” – to nie działalność B+R. Ulga przysługuje dopiero temu, kto sam tworzy nową technologię i ponosi realne ryzyko badawcze. Wyjaśniamy, jak wygląda „podwójny test” fiskusa, co mówi Podręcznik Frascati i orzecznictwo NSA, które koszty w projektach IT są kwalifikowane, a które stanowią pułapkę – oraz jak udokumentować prace, by obronić odliczenie w razie kontroli.

REKLAMA

Agenci AI w biurze rachunkowym: po KSeF księgowi odzyskują czas na doradztwo

Ponad 70 proc. faktur z KSeF obsłużonych automatycznie już w pierwszym miesiącu – to wynik biura rachunkowego, które wdrożyło Agentów AI w systemie Comarch ERP Optima. Algorytmy przejęły sprawdzanie dokumentów, kategoryzację i dekretację, ograniczając rolę księgowego do zatwierdzenia gotowej operacji. Jak bardzo się to opłaca? Można to policzyć.

Rodzic, dziecko i KSeF – kto wystawia fakturę za wynajem nieruchomości małoletniego?

Czy małoletni wynajmujący garaż firmie może być czynnym podatnikiem VAT? Czyje dane i NIP powinny zawierać faktury za wynajem garażu przez małoletniego podatnika VAT?

Działalność nierejestrowana 2027 – ile możesz zarobić bez zakładania firmy?

Od 1 stycznia 2027 r. wzrośnie limit przychodów uprawniający do prowadzenia działalności nierejestrowanej. W związku ze wzrostem minimalnego wynagrodzenia za pracę osoby fizyczne będą mogły osiągnąć w ciągu kwartału przychód do 11 137,50 zł bez obowiązku rejestracji działalności gospodarczej. Przekroczenie ustawowego limitu będzie skutkowało uznaniem wykonywanej aktywności za działalność gospodarczą i koniecznością dokonania wpisu do CEIDG w terminie 7 dni.

Fundacja rodzinna wynajmuje mieszkania. W jakim wypadku od 2027 r. straci zwolnienie z CIT?

Jeżeli prezydent podpisze nowelizację, od 2027 r. sam najem mieszkań nie odbierze fundacji rodzinnej zwolnienia z CIT. Liczyć się będzie, komu fundacja wynajmuje lokal i czy po drodze stoi operator.

REKLAMA

Firma zamknięta, obowiązki zostają – jak prawidłowo rozliczyć VAT na koniec

Podatnicy, którzy zdecydują się na likwidację działalności gospodarczej, muszą złożyć deklarację VAT za ostatni okres jej prowadzenia oraz zgłoszenie VAT-Z. Niektórzy z nich muszą również sporządzić spis z natury. Przedstawiamy krok po kroku, jak należy wykonać te czynności.

Odszkodowanie zamiast pomocy z ARiMR. Czy rolnik zapłaci podatek? Skarbówka odpowiada

Spółka uprawiająca zboża i rośliny oleiste nie dostała z ARiMR pomocy za straty wywołane napływem płodów rolnych z Ukrainy, choć sąd uznał odmowę za wadliwą. Agencja chce teraz wypłacić tę samą kwotę jako odszkodowanie z ugody. Dyrektor KIS uznał, że odszkodowanie pełni tę samą funkcję co pomoc i tak jak ona jest przychodem z działalności rolniczej, do którego nie stosuje się ustawy o CIT.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA