REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Przedsiębiorcy podchodzą sceptycznie do split payment

EY
Firma EY jest światowym liderem rynku usług profesjonalnych obejmujących usługi audytorskie, doradztwo podatkowe, doradztwo biznesowe i doradztwo transakcyjne.
Przedsiębiorcy podchodzą sceptycznie do split payment /shutterstock.com
Shutterstock

REKLAMA

REKLAMA

Wdrożenie mechanizmu podzielonej płatności (split payment) zostało przyjęte przez polskich przedsiębiorców z dystansem i ostrożnością – tak wynika z najnowszego raportu firmy doradczej EY pt. „Split payment oczami przedsiębiorców”. Podzielona płatność postrzegana jest głównie przez pryzmat ograniczeń, jakie ze sobą niesie. Większość podatników obawia się zamrożenia znacznych ilości ich środków finansowych na rachunku VAT.

Przedsiębiorcy o split payment

Od 1 lipca 2018 r. przy opłacaniu faktur zakupowych można wykorzystywać mechanizm podzielonej płatności (MPP, split payment). Firma doradcza EY sprawdziła, w jaki sposób przedsiębiorcy oceniają mechanizm podzielonej płatności, czy zamierzają z niego korzystać, jak wpłynie on na ich pozycję finansową i wreszcie, jakie kroki podjęto, aby przygotować się do zmiany.

REKLAMA

REKLAMA

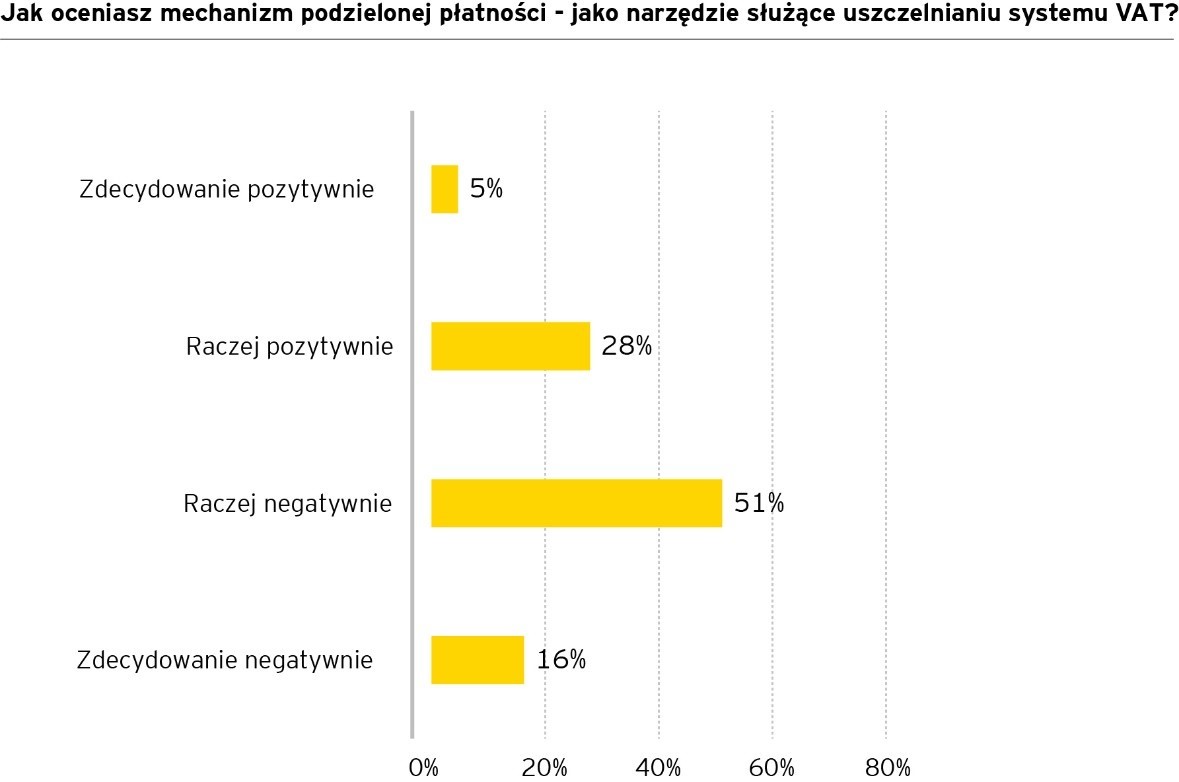
Przeprowadzone badanie wykazało, że mechanizm podzielonej płatności, jako forma uszczelnienia systemu VAT, oceniany jest na razie z dużą rezerwą. Ponad 2/3 respondentów nie ocenia tego instrumentu korzystnie.

Polecamy: Jak stosować split payment
REKLAMA

Dalszy ciąg materiału pod wideo

- Instrument ukierunkowany na przeciwdziałanie szarej strefie budził ogromne emocje już na wiele miesięcy przed jego wdrożeniem. Głośno komentowano jego zalety, ograniczenia, możliwości zastosowania, wreszcie wskazywano na obciążenie podatników związane z przygotowaniem technicznym i księgowym.  Wyniki naszego badania wskazują raczej na obawę przed wdrożeniem tego rozwiązania, choć, a może właśnie dlatego, że w Europie polskie rozwiązanie postrzegane jest jako pionierskie. Najpewniej podatnikom potrzeba czasu, aby z używaniem split paymentu się oswoić i zweryfikować jego realny wpływ na prowadzony biznes – mówi Tomasz Wagner, Doradca podatkowy i Starszy menedżer w Dziale Doradztwa Podatkowego EY.

Firmy z dystansem podchodzą do wdrożenia podzielonej płatności

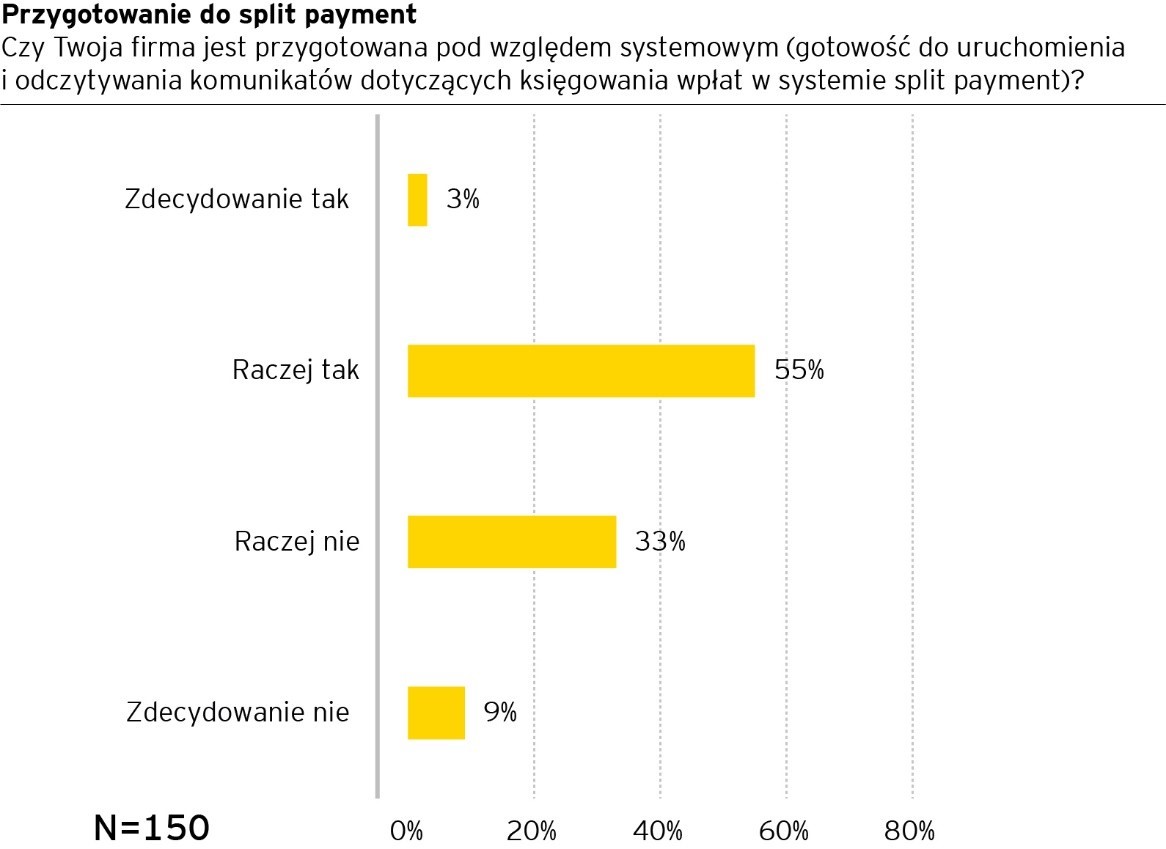
Ponad połowa respondentów jest przekonana, że ich firma jest przygotowania do MPP pod kątem funkcjonalności systemu księgowego czy przeszkolenia własnego personelu. Duża część respondentów udzieliła jednak niejednoznacznej odpowiedzi w tym zakresie, co prawdopodobnie wynika z ograniczonej świadomości zasad funkcjonowania split paymentu jako rozwiązania nowego w podatkach. Stan ten będzie się najpewniej zmieniać wraz z upływem czasu. Pomimo przygotowania swoich firm do MPP pod względem systemowym, z badania wynika jednocześnie, że 70 % przedsiębiorców nie jest  zainteresowanych wdrożeniem tej formy płatności.

- Z badania EY wynika, że bardzo duży odsetek przedsiębiorców jest niepewny co do wchodzących w życie nowych rozwiązań. Jedynie 3% badanych firm jest „zdecydowanie przygotowana” do stosowania metody split payment. Z pewnością wskaźniki te będą rosły z upływem czasu – warto docenić starania Ministerstwa Finansów, które w różnych formach zaczęło przybliżać i tłumaczyć podatnikom nowy mechanizm. Wielu podatników decyduje się również na organizację szkoleń i warsztatów dla firm pozwalających na poznanie MPP od strony teoretycznej i praktycznej – mówi Tomasz Wagner, Doradca podatkowy i Starszy menedżer w Dziale Doradztwa Podatkowego EY.


Podatnicy obawiają się blokady środków na rachunku VAT

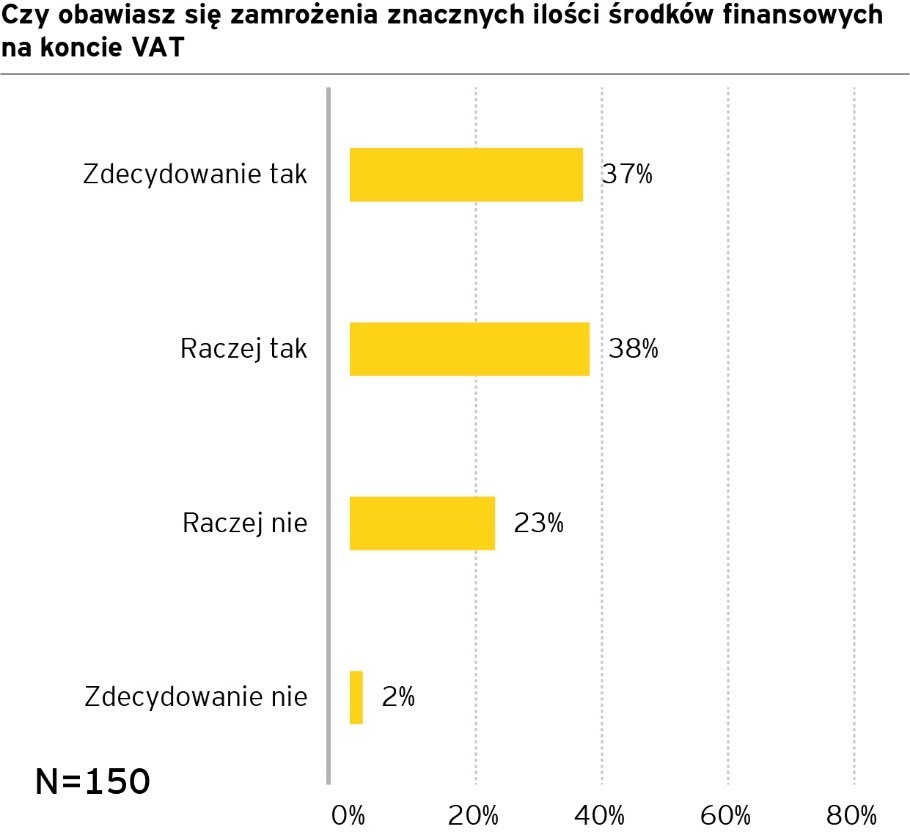
Z badania EY wynika, że ponad 85% podatników nie przewiduje, że dzięki wykorzystaniu split payment, szybciej otrzyma zwrot podatku. Z uwagi na istotne ograniczenia możliwości dysponowania środkami zgromadzonymi na rachunku VAT, aż 75% badanych podmiotów rozpoznaje zagrożenie zamrożenia znacznych ilości środków na tym rachunku. Pomimo zawarcia w przepisach o VAT pewnych zachęt do stosowania MPP, stosunkowo niewiele podmiotów, bo tylko 35%, deklaruje, że MPP zwiększy ich komfort odliczenia VAT.
- Zaniepokojenie ograniczeniem dostępu do gotówki jest reakcją naturalną. Warto w tym kontekście pomyśleć o możliwościach zagospodarowania środków na rachunku VAT. Uważne zaplanowanie sposobu wykorzystania tych środków dla celów dozwolonych w ustawie pozwoli na zminimalizowanie negatywnego wpływu na wskaźnik firmowych przepływów pieniężnych – dodaje Tomasz Wagner, Doradca podatkowy i Starszy menedżer w Dziale Doradztwa Podatkowego EY.

O raporcie:

Raport pt. „Split payment oczami przedsiębiorców” powstał na podstawie badania przeprowadzonego przez firmę CubeResearch na zlecenie EY. Badanie zostało zrealizowane w okresie czerwiec-lipiec 2018 r. na reprezentatywnej próbie 150 osób, które mają wpływ na finanse i księgowość firmy.
Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Rodzic, dziecko i KSeF – kto wystawia fakturę za wynajem nieruchomości małoletniego?

Czy małoletni wynajmujący garaż firmie może być czynnym podatnikiem VAT? Czyje dane i NIP powinny zawierać faktury za wynajem garażu przez małoletniego podatnika VAT?

Działalność nierejestrowana 2027 – ile możesz zarobić bez zakładania firmy?

Od 1 stycznia 2027 r. wzrośnie limit przychodów uprawniający do prowadzenia działalności nierejestrowanej. W związku ze wzrostem minimalnego wynagrodzenia za pracę osoby fizyczne będą mogły osiągnąć w ciągu kwartału przychód do 11 137,50 zł bez obowiązku rejestracji działalności gospodarczej. Przekroczenie ustawowego limitu będzie skutkowało uznaniem wykonywanej aktywności za działalność gospodarczą i koniecznością dokonania wpisu do CEIDG w terminie 7 dni.

Fundacja rodzinna wynajmuje mieszkania. W jakim wypadku od 2027 r. straci zwolnienie z CIT?

Jeżeli prezydent podpisze nowelizację, od 2027 r. sam najem mieszkań nie odbierze fundacji rodzinnej zwolnienia z CIT. Liczyć się będzie, komu fundacja wynajmuje lokal i czy po drodze stoi operator.

Firma zamknięta, obowiązki zostają – jak prawidłowo rozliczyć VAT na koniec

Podatnicy, którzy zdecydują się na likwidację działalności gospodarczej, muszą złożyć deklarację VAT za ostatni okres jej prowadzenia oraz zgłoszenie VAT-Z. Niektórzy z nich muszą również sporządzić spis z natury. Przedstawiamy krok po kroku, jak należy wykonać te czynności.

REKLAMA

Odszkodowanie zamiast pomocy z ARiMR. Czy rolnik zapłaci podatek? Skarbówka odpowiada

Spółka uprawiająca zboża i rośliny oleiste nie dostała z ARiMR pomocy za straty wywołane napływem płodów rolnych z Ukrainy, choć sąd uznał odmowę za wadliwą. Agencja chce teraz wypłacić tę samą kwotę jako odszkodowanie z ugody. Dyrektor KIS uznał, że odszkodowanie pełni tę samą funkcję co pomoc i tak jak ona jest przychodem z działalności rolniczej, do którego nie stosuje się ustawy o CIT.

Dodatkowa umowa z własnym pracownikiem. Płatnicy wciąż nieprawidłowo stosują złożone wnioski i oświadczenia podatkowe

Pracodawcy często decydują się na podjęcie ze swoimi pracownikami dodatkowej współpracy, np. na podstawie umów cywilnoprawnych. I choć takie postępowanie jest w pełni dopuszczalne, to jednak w praktyce może rodzić pewne trudności, np. związane ze stosowaniem wniosków i oświadczeń podatkowych.

Czy „automatyczne zaczytanie” faktury ustrukturyzowanej do ksiąg może być czynem zabronionym? Problem z fakturami „zerującymi”

Ponoć największą zaletą KSeF-u jest „automatyczne zaczytywanie” do ksiąg, w tym zwłaszcza ewidencji zakupu, otrzymywanych wirtualnie faktur ustrukturyzowanych: nie musimy tego robić – wyręcza nas oprogramowanie. Biorąc jednak pod uwagę, że możemy na co dzień otrzymywać w ten sposób faktury fałszywe albo zwyczajnie błędne, względnie wystawione po raz drugi (lub trzeci, również czwarty i piąty), rodzi się pytanie o skutki prawne owego „zaczytywania”.

Plan postępowań o udzielenie zamówień publicznych – aktualizacja, publikacja i zasady Pzp

Plan postępowań o udzielenie zamówień publicznych to jeden z podstawowych dokumentów organizujących zakupy w sektorze publicznym. Dla wielu jednostek to nie tylko formalność, ale realne narzędzie planowania, które wpływa na przejrzystość działań, komunikację z rynkiem i zgodność z Prawem zamówień publicznych. Jeśli chcesz wiedzieć, kto musi sporządzić plan postępowań, co powinien on zawierać, gdzie należy go opublikować i kiedy konieczna jest aktualizacja planu postępowań, poniżej znajdziesz praktyczne i uporządkowane wyjaśnienie najważniejszych zasad.

REKLAMA

Przedłużenie terminu związania ofertą a wadium – okres związania ofertą w zamówieniach publicznych

Przedłużenie terminu związania ofertą, wadium oraz okres związania ofertą to jedne z najważniejszych kwestii praktycznych w postępowaniu o udzielenie zamówienia publicznego. To właśnie na styku tych trzech elementów najczęściej pojawiają się błędy skutkujące odrzuceniem oferty albo utratą realnej szansy na uzyskanie zamówienia. W aktualnych przepisach wykonawca musi bardzo uważnie pilnować nie tylko samego terminu związania ofertą, lecz także tego, czy wadium obejmuje cały wymagany okres i czy zostało skutecznie przedłużone.

90% firm nigdy nie zmieniło dostawcy energii elektrycznej. 4 punkty, które warto sprawdzić w umowie

Z szacunków opartych na danych Urzędu Regulacji Energetyki wynika, że co najmniej 9 na 10 odbiorców biznesowych w Polsce nigdy nie zmieniło sprzedawcy energii elektrycznej. Tymczasem zbliżający się koniec roku to dobry moment, aby sprawdzić warunki firmowych kontraktów na kolejny okres. Szczególnej uwagi wymagają data zakończenia umowy, termin jej wypowiedzenia i zasady automatycznego przedłużenia. Przeoczenie tych zapisów może ograniczyć przedsiębiorcy możliwość wyboru innej oferty w dogodnym terminie.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA