
Zasady ujmowania kosztów zakupu


REKLAMA
REKLAMA
Ustawa o rachunkowości w art. 28 ust. 11 pkt 1 nakazuje zapasy zakupionych rzeczowych składników aktywów obrotowych na dzień nabycia lub powstania ująć w księgach rachunkowych według cen nabycia lub kosztów wytworzenia. Zgodnie z art. 28 ust. 1 pkt 6 tej ustawy rzeczowe składniki aktywów obrotowych wyceniamy na dzień bilansowy w cenie nabycia lub koszcie wytworzenia, ale nie wyższych od cen ich sprzedaży netto na dzień bilansowy.
REKLAMA
REKLAMA

Pojęcie ceny nabycia zostało zdefiniowane w art. 28 ust. 2 tej ustawy. Zgodnie z nim cena nabycia obejmuje:
● cenę zakupu, tj. kwotę należną sprzedającemu, bez podlegających odliczeniu podatku od towarów i usług oraz podatku akcyzowego, a w przypadku importu powiększoną o obciążenia o charakterze publicznoprawnym, oraz
● koszty bezpośrednio związane z zakupem i przystosowaniem składnika aktywów do stanu zdatnego do używania lub wprowadzenia do obrotu, łącznie z kosztami transportu, załadunku, wyładunku, składowania lub wprowadzenia do obrotu.
REKLAMA
Kaucję gwarancyjną w bilansie zalicza się do aktywów obrotowych
Cena zakupu jest obniżana o rabaty, upusty, inne podobne zmniejszenia i odzyski.
Jeżeli nie jest możliwe ustalenie ceny nabycia składnika aktywów, a w szczególności przyjętego nieodpłatnie, w tym w drodze darowizny, jego wyceny dokonuje się według ceny sprzedaży takiego samego lub podobnego przedmiotu.
Wybór stosowanego sposobu
Z pytania wynika, że sprzedający na fakturze za zakupione materiały ujął również koszty bezpośrednio związane z zakupem i przystosowaniem składnika aktywów do stanu zdatnego do używania lub wprowadzenia do obrotu, w tym w szczególności koszty transportu, jak też załadunku, wyładunku, składowania i koszty ubezpieczenia materiałów. Koszty zakupu powiększają wartość materiałów, które w dniu ujęcia w ewidencji księgowej muszą być wykazane w cenie nabycia.

W polityce rachunkowości należy wskazać sposób ewidencji i rozliczenia kosztów zakupu. Ustawa o rachunkowości zawiera stosowne rozwiązania w kwestii ujęcia początkowego materiałów w ewidencji. W polityce rachunkowości spółka może zapisać rozwiązanie:
● zgodnie z art. 28 ust. 1 pkt 6 ustawy rzeczowe składniki aktywów obrotowych (w tym materiały i towary) wycenia się nie rzadziej niż na dzień bilansowy według cen nabycia (tj. według cen zakupu powiększonych o koszty zakupu), nie wyższych od cen ich sprzedaży netto,
● zgodnie z art. 34 ust. 1 pkt 1 ustawy wyceny zapasów materiałów i towarów dokonuje się według cen zakupu (zamiast cen nabycia), jeżeli nie zniekształca to aktywów oraz wyniku finansowego.
Dofinansowanie do wypoczynku w księgach rachunkowych
W zależności od przyjętego w polityce rozwiązania wskazanego powyżej spółka w różny sposób będzie rozliczała koszty zakupu:
● przy wyborze rozwiązania zgodnego z art. 28 ust. 1 pkt 6 koszty zakupu będą rozliczane w czasie równomiernie na stan końcowy materiałów i towarów oraz na ich zużycie (sprzedaż),
● przy wyborze rozwiązania zgodnego z art. 34 ust. 1 pkt 1 koszty zakupu będą rozliczane w całości na zużyte materiały czy towary i nie będą aktywowane w wartości zapasu materiałów. W drugim przypadku rezygnuje się z pozostawienia odpowiedniej części kosztów zakupu.
Wskazanie kont
W następnym etapie spółka musi określić, jakie będzie stosowała zasady ewidencji kosztów zakupu i ich rozliczenia, w szczególności wskazując konta księgowe służące do rozliczania kosztów zakupu materiałów.
Spółka może stosować:
● ujęcie kosztów zakupu od razu w cenie nabycia i wykazanie w dokumencie PZ powiększonej ceny,
● ujęcie kosztów zakupu na koncie 641 „Rozliczenie międzyokresowe kosztów zakupu”, lub stosować ewidencję analityczną do konta głównego „Rozliczenie międzyokresowe kosztów”,
● ujęcie kosztów zakupu na koncie zespołu 5, np. 520 „Koszty zakupu”, na którym wykażemy całe poniesione w okresie sprawozdawczym koszty zakupu podlegające rozliczeniu wprost w ciężar kosztów.
Dokonując wyboru ewidencji materiałów lub towarów w rzeczywistych cenach zakupu, spółka musi wskazać sposób rozliczenia kosztów zakupu:
● jednorazowo – w miesiącu poniesienia,
● stopniowo, za pośrednictwem konta 640 (641).
Różnicę w ujęciu kosztów zakupu i ich wpływ na wartość zapasu materiałów i kosztów ilustruje przykład. ©?
Koszty zakupu
Wśród kosztów zakupu wyróżniamy:
● koszty transportu obejmujące koszty przewoźników, spedytorów,
● koszty składowania, załadunków, przeładunków, wyładunków itp.,
● koszty przewozów wykonanych we własnym zakresie przy użyciu własnych środków transportu,
● wynagrodzenia wraz z narzutem kosztów związanych z ubezpieczeniem społecznym, Funduszem Pracy i Funduszem Gwarantowanych Świadczeń Pracowniczych wypłacane za czynności sortowania, załadunek, przeładunek, wyładunek zakupionych materiałów,
Błędy w księgach nie muszą oznaczać umyślności
● koszty paliwa, opakowań, opłat za opakowania wypożyczone itp.,
● koszty badań i ekspertyz wykonanych na nabywanych składnikach (materiałach, towarach itp.),
● koszty związane z ich ubezpieczeniem w transporcie itp.,
● inne pozycje kosztów.
Tabela. Zestawienie wartości po zaksięgowaniu wariantów
|
Pozycja |
Wariant 1 |
Wariant 2 |
Wariant 3 |
|
Stan końcowy konta 310 Materiały |
232 000 |
200 000 |
200 000 |
|
Stan końcowy kosztów zakupu |
0,00 |
0,00 |
32 000 |
|
Wartość bilansowa materiałów |
232 000 |
200 000 |
232 000 |
|
Wartość kosztów działalności podstawowej |
174 000 |
190 000 |
174 000 |
|
Wartość kosztów zarządu |
58 000 |
63 333 |
58 000 |
|
Wartość sprzedanych materiałów w cenie nabycia |
116 000 |
126 667 |
116 000 |
PRZYKŁAD
Materiały
Spółka w grudniu 2015 r. zakupiła materiały podstawowe. Dodatkowo poniosła koszty związane z transportem zakupionych materiałów i ich ubezpieczeniem. W grudniu spółka część zakupionych materiałów przekazała do zużycia w wydziale podstawowym i zarządzie. Część materiałów sprzedała odbiorcy zewnętrznemu. Rozchód materiałów dokonywany jest metodą FiFo. Dla uproszczenia w grudniu stan początkowy materiałów wynosi 0 zł. Stan rachunku bankowego wynosi 200 000 zł. Ewidencja kosztów prowadzona jest w układzie rodzajowym i według typów działalności.
Spółka może wybrać warianty ewidencji kosztów zakupu:
Wariant 1 – materiały są przyjmowane do magazynu w rzeczywistej cenie nabycia,
Wariant 2 – materiały są przyjmowane do magazynu w rzeczywistej cenie zakupu, a koszty zakupu będą rozliczane w całości na zużyte materiały (art. 34 ust. 1 pkt 1),
Wariant 3 – materiały są przyjmowane do magazynu w rzeczywistej cenie zakupu, a koszty zakupu będą rozliczane w czasie równomiernie na stan końcowy materiałów i towarów oraz na ich zużycie (sprzedaż) (art. 28 ust. 1 pkt 6).
Operacje gospodarcze wspólne dla wszystkich wariantów:
1. Faktura za zakupione materiały w cenie zakupu:
a) kwota netto – 10 000 szt. x 50 zł = 500 000 zł;
b) kwota VAT – 115 000 zł;
c) kwota brutto – 615 000 zł.
2. Faktura za transport zakupionych materiałów:
a) kwota netto – 60 000 zł;
b) kwota VAT – 13 800 zł;
c) kwota brutto – 73 800 zł.
3. WB – opłacenie polisy za ubezpieczenie materiałów w transporcie – 20 000 zł.
WARIANT 1
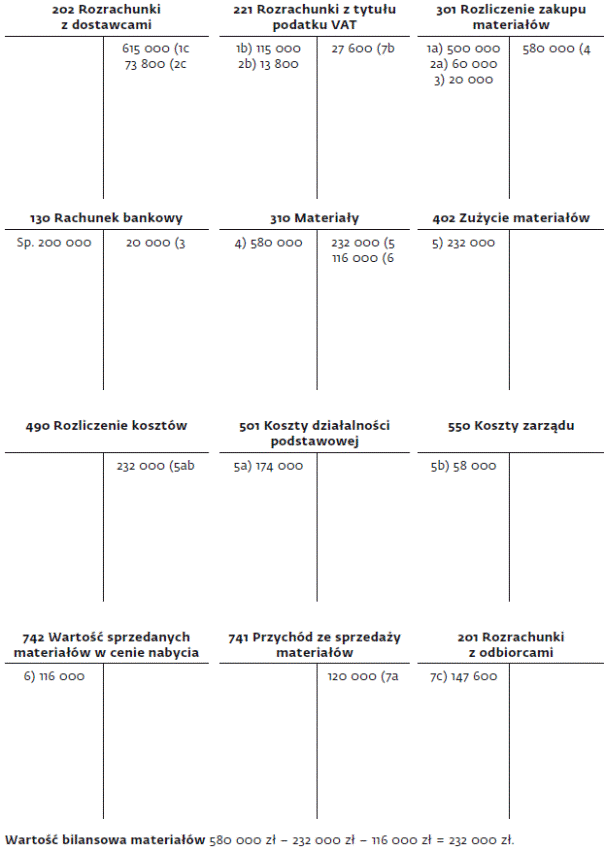
Materiały są przyjmowane do magazynu w rzeczywistej cenie nabycia lub...
Operacje gospodarcze cd.:
4. PZ – przyjęcie materiałów do magazynu w cenie nabycia 10 000 szt. x 58 zł = 580 000 zł.
5. RW – rozchód materiałów do zużycia w komórkach:
a) działalności podstawowej – 3000 szt. x 58 zł = 174 000 zł;
b) zarządu – 1000 szt. x 58 zł = 58 000 zł.
6. WZ – wydanie sprzedanych materiałów – 2000 szt. x 58 zł = 116 000 zł.
7. Faktura za sprzedane materiały:
a) netto – 2000 szt. x 60 zł = 120 000 zł;
b) VAT – 27 600 zł;
c) brutto – 147 600 zł.
Księgowanie 1
Księgowanie 2
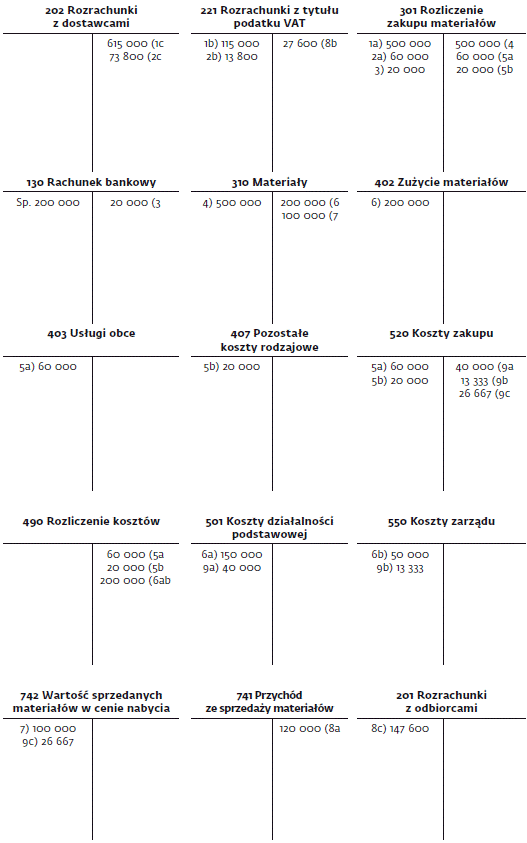
Obliczenia do operacji 9: rozliczenie kosztów zakupu w całości na zużyte i sprzedane materiały
WN kz = (KZ p + KZo) : ?Mri
WN kz = 80 000 zł : 300 000 = 0,2666666
KZri = WN kz x Mri
KZ zużyte materiały w działalności podstawowej = 150 000 x 0,2666666 =40 000
KZ zużyte materiały w zarządzie = 50 000 x 0,26667 = 13 333
KZ sprzedane materiały = 100 000 x 0,266666 = 26 666,66 zaokrąglamy do 26 667
Objaśnienia do symboli:
WN kz – wskaźnik narzutu na koszty zakupu
KZ p – stan początkowy kosztów zakupu
KZo – wartość kosztów zakupu poniesionych w okresie
?Mri – suma i-tych rozchodów materiałów
KZri – Koszty zakupu przypadające na i-ty rozchód materiałów
Wartość bilansowa materiałów 500 000 zł – 200 000 zł– 100 000 zł = 200 000 zł.
WARIANT 3
Materiały są przyjmowane do magazynu w rzeczywistej cenie zakupu, a koszty zakupu będą rozliczane w czasie równomiernie na stan końcowy materiałów i towarów oraz na ich zużycie (art. 28 ust. 1 pkt 6)
4. PZ – przyjęcie materiałów do magazynu w cenie w cenie zakupu 10 000 szt. x 50 zł = 500 000 zł.
5. PK przeniesienie kosztów zakupu:
a) transportu – 60 000 zł;
b) ubezpieczenia – 20 000 zł.
6. RW – rozchód materiałów do zużycia w komórkach:
a) działalności podstawowej - 3000 szt. x 50 zł = 150 000 zł;
b) zarządu – 1000 szt. x 50 zł = 50 000 zł.
7. WZ wydanie sprzedanych materiałów – 2000 szt.
8. Faktura za sprzedane materiały:
a) kwota netto – 2000 szt. x 60 zł = 120 000 zł;
b) kwota VAT – 27 600 zł;
c) kwota brutto – 147 600 zł.
9. Rozliczenie kosztów zakupu w części na zużyte i sprzedane materiały, a w części na zapas materiałów:
a) na produkcję;
b) na zarząd;
c) na materiały sprzedane.
Księgowanie 3
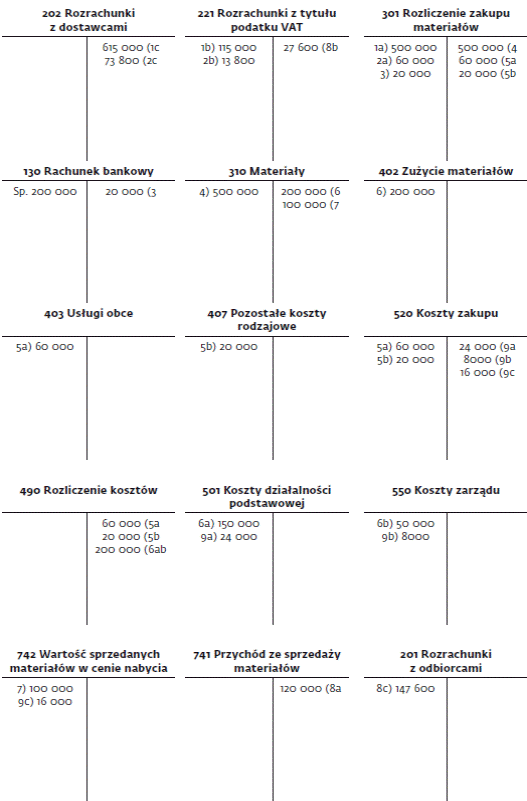
Obliczenia do operacji 9: rozliczenie kosztów zakupu w całości na zużyte i sprzedane materiały
WN kz = (KZ p + KZo) : (Mzk + ?Mri)
WN kz = 80 000 zł / (200 000 + 300 000) = 0,16
KZri = WN kz x Mri
KZ zużyte materiały w działalności podstawowej = 150 000 x 0,16 = 24 000
KZ zużyte materiały w zarządzie = 50 000 x 0,16 = 8000
KZ sprzedane materiały = 100 000 x 0,16 = 16 000
Objaśnienia do symboli:
WN kz – wskaźnik narzutu na koszty zakupu
KZ p – stan początkowy kosztów zakupu
KZo – wartość kosztów zakupu poniesionych w okresie
Mzk – wartość zapasu materiałów
?Mri – suma i-tych rozchodów materiałów
KZri – Koszty zakupu przypadające na i-ty rozchód materiałów
Wartość bilansowa materiałów 500 000 zł – 200 000 zł – 100 000 zł + 32 000 zł = 232 000 zł.
WARIANT 2
...są przyjmowane w rzeczywistej cenie zakupu, a koszty zakupu będą rozliczane w całości na zużyte materiały (art. 34 ust. 1 pkt 1)
Operacje gospodarcze cd.:
4. PZ – przyjęcie materiałów do magazynu w cenie w cenie zakupu 10 000 szt. x 50 zł = 500 000 zł.
5. PK – przeniesienie kosztów zakupu:
a) transportu – 60 000 zł;
b) ubezpieczenia – 20 000 zł.
6. RW – rozchód materiałów do zużycia w komórkach:
a) działalności podstawowej – 3000 szt. x 50 zł = 150 000 zł;
b) zarządu – 1000 szt. x 50 zł = 50 000 zł.
7. WZ – wydanie sprzedanych materiałów – 2000 szt. x 50 zł = 100 000 zł.
8. Faktura za sprzedane materiały:
a) kwota netto – 2000 szt. x 60 zł = 120 000 zł;
b) kwota VAT – 27 600 zł;
c) kwota brutto – 147 600 zł.
9. Rozliczenie kosztów zakupu w całości na zużyte i sprzedane materiały:
a) na produkcje;
b) na zarząd;
c) na materiały sprzedane.
Celina Rzeźnicka
specjalistka z zakresu rachunkowości
Podstawa prawna:
- Art. 28 ust. 11 pkt 1, art. 28 ust. 2, art. 34 ust. 1 ustawy z 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2013 r. poz. 330 ze zm.).



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

