REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.
Anna Nowak, praktykantka w Kancelarii Radców Prawnych Lubasz & Wspólnicy. Studentka jednolitych studiów magisterskich na kierunku Prawo na Wydziale Prawa i Administracji Uniwersytetu Łódzkiego.

REKLAMA

REKLAMA

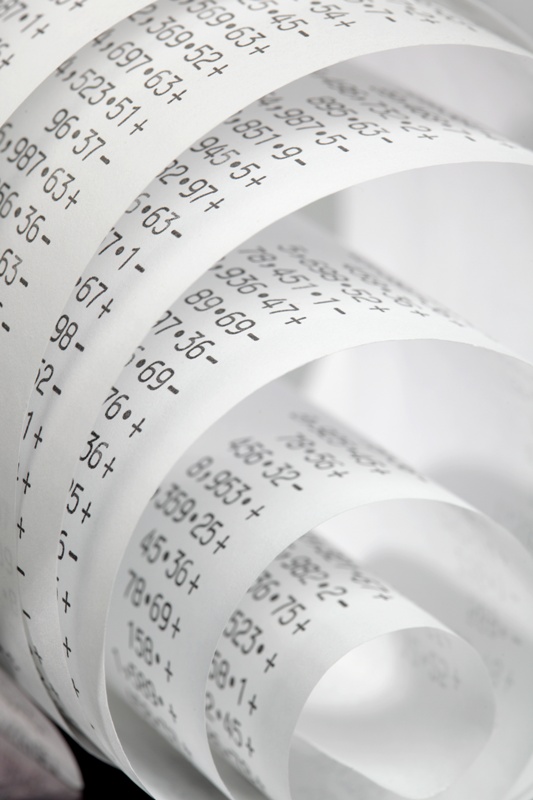
Liczba wydawanych w Polsce corocznie paragonów papierowych może ulec znacznemu uszczupleniu za sprawą projektowanych przepisów dotyczących e-paragonów. Nie należy obawiać się całkowitego wyłączenia z obrotu paragonów papierowych, bowiem e-paragon otrzymamy na razie wyłącznie na naszą własną prośbę.

Nowe rozwiązania w walce z szarą strefą

Pierwszą barierę na drodze ku nowoczesności już pokonaliśmy, bowiem rozpoczęła się wymiana starych kas rejestrujących na takie, z możliwością wystawiania elektronicznych paragonów. Znowelizowano w tym celu ustawę o podatku od towarów i usług oraz wydano nowe rozporządzenie w sprawie kas rejestrujących. Zasadniczym celem wprowadzanych zmian jest uszczelnienie systemu podatkowego poprzez kontrolę w czasie rzeczywistym informacji o sprzedaży.

REKLAMA

REKLAMA

Według założeń kasa online będzie stale połączona z Centralnym Repozytorium Kas, w którym znajdą się wszystkie dane ze sprzedaży zarejestrowanej na kasie fiskalnej u danego przedsiębiorcy. Rozwiewając wszelkie wątpliwości – kasa online nie będzie przesyłała danych, za pomocą których możliwe będzie zidentyfikowanie nabywcy, nawet jeśli on poda podczas dokonywania transakcji swój numer NIP lub PESEL. Informacje te zostaną zanonimizowane. Warto też dodać, że wraz z wprowadzeniem Centralnego Repozytorium Kas dobiega końca era tzw. kas dwurolkowych i uciążliwego obowiązku przechowywania kopii paragonów fiskalnych do ewentualnej kontroli podatkowej.

Polecamy: Najnowsze zmiany w VAT. Sprawdź!

Polecamy: Praktyczny przewodnik po zmianach w VAT. Sprawdź!

REKLAMA

Polecamy: AKADEMIA VAT z Radosławem Kowalskim (od 30 sierpnia do 10 września) – Cykl 3 webinariów: 8 wybranych zmian w VAT - praktyczny przegląd dla księgowych, Split payment, Biała lista podatników VAT

Dalszy ciąg materiału pod wideo

Kto musi wymienić kasę fiskalną?

Obowiązek wymiany kas został podzielony na kilka etapów obejmujących w pierwszej kolejności najbardziej newralgiczne pod względem nieprawidłowości podatkowych rodzaje działalności gospodarczej. Od 1 stycznia 2020 roku kasy online winny być w posiadaniu podatników świadczących usługi związane ze sprzedażą paliw oraz usługi naprawy pojazdów i wulkanizacji. Z dniem 1 lipca 2020 roku staną się obowiązkowe dla usług gastronomicznych, usług związanych z krótkotrwałym zakwaterowaniem oraz sprzedaż węgla. Następni w kolejce (od 1 stycznia 2021 roku) są podatnicy świadczący usługi kosmetyczne, fryzjerskie, budowlane, prawnicze, medyczne oraz usługi fitness.

Pokłosiem wprowadzenia kas online będzie w najbliższej przyszłości możliwość wydawania klientom tzw. e-paragonów, czyli dowodu zakupu w formie elektronicznej, zawierającego te same informacje co jego papierowy odpowiednik.

Rozwiązania, z których możemy korzystać już dziś

Przepis art. 106b ust. 3 ustawy o VAT stanowi, że nabywca może wyrazić żądanie wystawienia faktury niezależnie od faktu czy prowadzi działalność gospodarczą, przy czym na przesłanie tej faktury drogą elektroniczną nabywca musi wyrazić chociażby dorozumianą zgodę (zgodnie z art 106n ust. 1 ustawy o VAT). Z tych przepisów korzystają niektóre sklepy internetowe umieszczając w swoich regulaminach postanowienie o tym, że akceptacja regulaminu sklepu stanowi zarówno żądanie wystawienia faktury, jak i zgodę, by przybrała ona postać elektroniczną w rozumieniu przepisów ustawy o podatku od towarów i usług.

Tzw. e-faktura jest wtedy przesyłana na podany przez nas adres e-mail lub dostępna po zalogowaniu na stronę danego sklepu. Należy uczynić tutaj wyraźne zastrzeżenie, że jeżeli nabywcą jest konsument, to sklep internetowy nie jest zwolniony z obowiązku wydrukowania paragonu fiskalnego i jego przechowywania. Doktryna oraz indywidualne interpretacje podatkowe (m.in. Interpretacja indywidualna z 5 lipca 2016 r., sygn. ILPP2/4512-1-332/16-2/MR - Dyrektor Izby Skarbowej w Poznaniu) potwierdzają praktykę wystawiania konsumentom jedynie e-faktur jako zgodną z przepisami o podatku VAT, natomiast nie zmienia to faktu, że nie ma ona zbyt szerokiego spektrum zastosowania. Dlatego w tym zakresie należy liczyć na projektowane regulacje dotyczące e-paragonów.

Polecamy: Biuletyn VAT

Polecamy: VAT 2019. Komentarz

Jak to będzie działać?

Musimy jednak uzbroić się w cierpliwość. Prace nad systemem trwają równolegle w Inkubatorze Innowacji Visy oraz Ministerstwie Przedsiębiorczości i Technologii. Rozważane były różne możliwości, począwszy od konieczności podania przy kasie swojego adres e-mail lub numer telefonu , na który miałby zostać wysłany e-paragon, kończąc nawet na koncepcji informowania w tym celu sprzedawcy o naszym numerze PESEL.

Propozycje te były nie tylko niepraktyczne, ale w głównej mierze budziły wątpliwości ekspertów co do bezpieczeństwa danych osobowych. Ostatecznie najbardziej prawdopodobnym rozwiązaniem wydaje się być przesyłanie paragonu elektronicznego na nasze aplikacje bankowe. Podobne rozwiązanie funkcjonuje już zresztą w Wielkiej Brytanii. Bank Monzo i start-up Flux stworzyły aplikację, w której można gromadzić swoje paragony, a dodatkowo korzystać z określonych promocji i programów lojalnościowych.

Możliwości i zagrożenia

Z jednej strony takie rozwiązanie ułatwi konsumentom skorzystanie ze swoich praw w przypadku wyblakłego lub zgubionego paragonu, a z drugiej strony może nieść ze sobą duże ryzyko wykorzystania naszych danych osobowych. Codzienne zakupy są dla innych podmiotów kopalnią wiedzy o naszej sytuacji materialnej, życiowej, o naszych gustach i preferencjach. Poprzez zapisanie w aplikacji e-paragonu udostępnimy naszym bankom bazę wielu cennych z ich punktu widzenia informacji (gdzie kupujemy, z jaką częstotliwością, co i za ile). Banki z pewnością będą chciały te dane wykorzystać w dobrej wierze - by personalizować dla nas oferty, kategoryzować w aplikacjach nasze wydatki i pomagać nam w zarządzaniu domowym budżetem.

O ile będą to robiły za naszą zgodą – będzie to dopuszczalne. Niestety drugą stroną medalu jest ryzyko przekazania tych informacji podmiotom zewnętrznym. Wszystko zależy w tym momencie od kształtu projektowanych przepisów i tego, w jaki sposób banki mogłyby dane z e-paragonów wykorzystywać i komu je udostępniać. W ostatecznym rozrachunku najważniejsze będzie to, czy Polacy uznają e-paragony za bezpieczne rozwiązanie. Jeśli ustawodawca stanie na wysokości zadania, nie będziemy musieli dokonywać wyboru między wygodą, a ochroną prywatności.

Anna Nowak, praktykantka w Kancelarii Radców Prawnych Lubasz & Wspólnicy,
studentka jednolitych studiów magisterskich na kierunku Prawo na Wydziale Prawa i Administracji Uniwersytetu Łódzkiego

Papierowe paragony odejdą do lamusa

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Zakup leków można odliczyć w PIT. Kto może to zrobić i w jaki sposób?

Wielu podatników wciąż o tym nie wie, że może odzyskać nawet kilkaset złotych rocznie, odliczając w rocznym zeznaniu podatkowym PIT wydatki poniesione na leki. Umożliwia to ulga rehabilitacyjna, z której skorzystać mogą nie tylko osoby z niepełnosprawnością, ale również ich opiekunowie. Co ważne, obecne zasady rozliczania ulgi będą obowiązywać także w 2026 roku.

Rezerwy na świadczenia pracownicze – tablice trwania życia 2025 a wycena aktuarialna rezerw

Rezerwy aktuarialne na świadczenia pracownicze zależą m.in. od dekrementu śmiertelności w populacji. Jak budowany jest model śmiertelności w aktuarialnej wycenie rezerw pracowniczych? Jak zmienią się rezerwy pośmiertne oraz rezerwy na ZFŚS po publikacji przez GUS najnowszych tablic trwania życia (TTŻ 2025)? Czy śmiertelność wpływa na pozostałe rezerwy na świadczenia pracownicze (jubileuszowe, emerytalne, rentowe itd.)?

Podatki seniorów na celowniku. Nadchodzi zmiana, która uderzy w budżet państwa

Starzenie się polskiego społeczeństwa wywoła w finansach publicznych znacznie głębszą wyrwę niż w innych rozwiniętych krajach – ostrzega Polski Instytut Ekonomiczny. Choć seniorów będzie przybywać, ich emerytury oraz posiadane mieszkania nie zrekompensują państwu gigantycznego ubytku w podatkach. Ekonomiści wskazują jednak na jedną grupę starszych Polaków, od której będzie zależeć stabilność całego systemu.

VAT w eksporcie i imporcie po nowemu – ważne uproszczenia i nowe zasady rozliczeń

Dwie nowelizacje ustawy o VAT wprowadzają istotne zmiany w rozliczaniu międzynarodowego obrotu towarowego. Przepisy wchodzą w życie etapami od listopada 2026 r., a w znacznej części od 1 stycznia 2027 r. – dotyczą przede wszystkim dokumentowania eksportu, rozliczania VAT importowego oraz stosowania uproszczeń celnych. Ich celem jest ograniczenie obowiązków administracyjnych i dostosowanie regulacji podatkowych do praktyki handlu międzynarodowego.

REKLAMA

KSeF tworzy nową fakturę, ale czy również nową transakcję? Niebezpieczna luka między prawem a systemem

Krajowy System e-Faktur miał uprościć dokumentowanie transakcji gospodarczych i zwiększyć bezpieczeństwo rozliczeń podatkowych. Tymczasem jedno z przyjętych rozwiązań może prowadzić do poważnych problemów interpretacyjnych, szczególnie podczas kontroli podatkowych i celno-skarbowych. Chodzi o sytuację, w której przedsiębiorca wystawi fakturę na niewłaściwego nabywcę. Zamiast umożliwić poprawienie błędnych danych, KSeF wymaga wyzerowania pierwotnej faktury i wystawienia zupełnie nowej. Powstaje zatem zasadnicze pytanie: dlaczego błąd w identyfikacji kontrahenta ma być usuwany poprzez wystawienie dokumentu, który w obrocie gospodarczym może zostać odczytany jako potwierdzenie kolejnej transakcji?

Zmiany w PIT, CIT, ryczałcie od 2027 r. Prezydent Nawrocki do 27 listopada ma czas na decyzję. Przedsiębiorcy powinni przeliczyć dwa warianty

Prezydent RP Karol Nawrocki ma czas do piątku 27 listopada, by zdecydować o ustawie, która łączy niższy PIT dla osób z dochodem powyżej 120 tys. zł z niższym limitem ryczałtu i wyższym CIT dla największych firm. Decyzja obejmie cały pakiet. Monika Piątkowska, doradca podatkowy w e-pity, radzi przeliczyć 2027 r. w obu wariantach. Ryczałtowcy blisko nowego limitu nie mogą czekać do lutego: jeśli ustawa wejdzie w życie, o ich prawie do ryczałtu zdecyduje przychód z 2026 r.

JPK CIT po pierwszym raportowaniu. Firmy już wiedzą, gdzie pojawiają się największe problemy

Pierwsze raportowanie JPK CIT jest już za nami. Dla firm objętych nowym obowiązkiem był to nie tylko test systemów księgowych i podatkowych, ale także organizacji procesów i jakości danych. Pierwsze doświadczenia pokazują, że o sprawnym wdrożeniu decyduje nie samo wygenerowanie pliku, lecz współpraca wielu zespołów, właściwe określenie źródeł danych oraz ich spójność z innymi obowiązkami raportowymi.

Darowizna pieniężna od brata bez podatku? Skarbówka potwierdza te zasady

Otrzymałaś pieniądze od brata i chcesz uniknąć podatku? Skarbówka właśnie potwierdziła, kiedy darowizna środków pieniężnych może być całkowicie zwolniona z podatku. Zobacz, jak prawidłowo udokumentować przelew i złożyć SD-Z2, żeby nie przepłacać!

REKLAMA

Hala nie była budynkiem. Gmina i tak chce podatku od nieruchomości

Stalowa hala pokryta plandeką stoi na betonowych blokach, które leżą luzem na kostce brukowej. Prezydent Stalowej Woli uznał, że nie jest budynkiem, bo nie jest trwale związana z gruntem. W tej samej interpretacji stwierdził jednak, że jest trwale związanym z gruntem przekryciem namiotowym i podlega podatkowi jako budowla. Jak tę samą cechę jednego obiektu można ocenić na dwa przeciwne sposoby?

VAT w 2027 r. Co obejmie solidarna odpowiedzialność?

Odpowiedzialność solidarna nabywcy za zaległości podatkowe sprzedawcy obejmie także wybrane usługi niematerialne, w tym doradcze, zarządcze i rachunkowo-księgowe. Nowe przepisy będą mieć zastosowanie do usług, dla których obowiązek podatkowy powstanie od dnia 1 stycznia 2027 r. Podatnik nie poniesie współodpowiedzialności jeśli zapłaci za taką usługę z zastosowaniem mechanizmu podzielonej płatności.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA