

Stawka VAT na wykonanie trwałej zabudowy meblowej w mieszkaniu - nowa interpretacja ogólna Ministra Finansów
REKLAMA
REKLAMA
- Interpretacja ogólna Ministra Finansów z 27 maja 2020 r. nr PT3.8101.2.2020 w sprawie opodatkowania właściwą stawką VAT świadczenia polegającego na wykonaniu trwałej zabudowy meblowej w obiektach budownictwa objętego społecznym programem mieszkaniowym
- 1. Opis zagadnienia, w związku z którym jest dokonywana interpretacja przepisów prawa podatkowego.
- 2. Wyjaśnienie zakresu oraz sposobu stosowania interpretowanych przepisów prawa podatkowego do opisanego zagadnienia wraz z uzasadnieniem prawnym.
Interpretacja ogólna Ministra Finansów z 27 maja 2020 r. nr PT3.8101.2.2020
w sprawie opodatkowania właściwą stawką VAT świadczenia polegającego na wykonaniu trwałej zabudowy meblowej w obiektach budownictwa objętego społecznym programem mieszkaniowym
Działając na podstawie art. 14a § 1 pkt 1 oraz art. 14da ustawy z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa (Dz. U. z 2019 r. poz. 900, z późn. zm. - dalej: „Ordynacja podatkowa”), uwzględniając orzecznictwo sądów administracyjnych, w celu zapewnienia jednolitego stosowania przepisów prawa podatkowego przez organy podatkowe w zakresie opodatkowania właściwą stawką podatku od towarów i usług świadczenia polegającego na wykonaniu trwałej zabudowy meblowej w obiektach budownictwa objętego społecznym programem mieszkaniowym, zmieniam interpretację ogólną z dnia 31 marca 2014 r. w sprawie opodatkowania właściwą stawką podatku od towarów i usług świadczenia polegającego na wykonaniu trwałej zabudowy meblowej w obiektach budownictwa objętego społecznym programem mieszkaniowym nr PT10/033/5/133/WLI/14/RD 30577 (Dz. Urz. MF z 2014 r. poz. 13), dalej: „zmieniana interpretacja ogólna” oraz przekazuję następujące wyjaśnienia.
REKLAMA
REKLAMA

Polecamy: VAT 2020. Komentarz
Polecamy: Biuletyn VAT
1. Opis zagadnienia, w związku z którym jest dokonywana interpretacja przepisów prawa podatkowego.
Niniejsza interpretacja dotyczy opodatkowania właściwą stawką podatku od towarów i usług świadczenia polegającego na wykonaniu trwałej zabudowy meblowej w obiektach budownictwa objętego społecznym programem mieszkaniowym.
REKLAMA
Na wykonanie trwałej zabudowy meblowej składa się szereg czynności począwszy od jej zaprojektowania aż po jej montaż w obiekcie budowlanym lub jego części (lokalu). Niniejsza interpretacja dotyczy przypadków, w których wskazane czynności, na potrzeby podatku od towarów i usług, stanowią integralne elementy jednego świadczenia kompleksowego (złożonego) polegającego na wykonaniu trwałej zabudowy meblowej (elementem dominującym / głównym tego świadczenia będzie usługa). Przedmiotowa interpretacja nie odnosi się do kwestii klasyfikacji świadczeń złożonych/ kompleksowych.
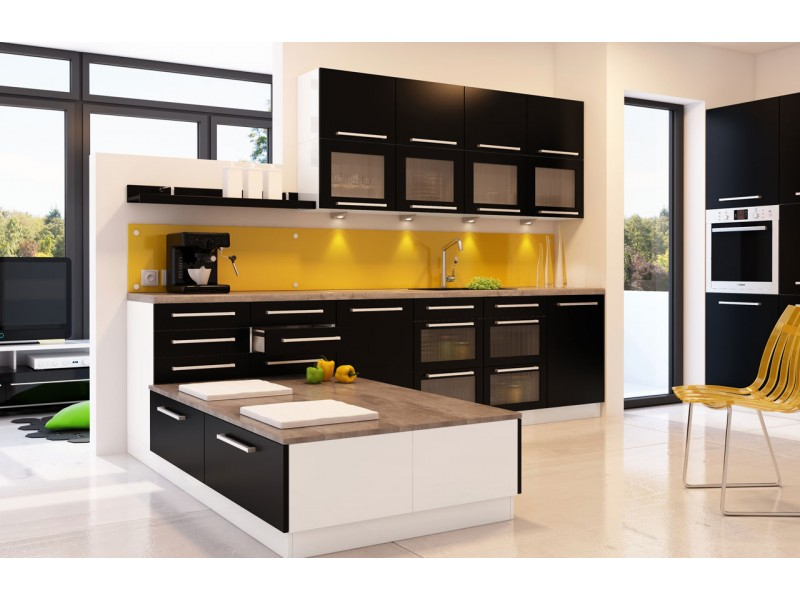
Elementy trwałej zabudowy meblowej mocowane są do ścian, sufitu, podłogi lub schodów za pomocą (przykładowo): kotew, haków, kołków, śrub, listew montażowych, wkrętów, metalowych profili, klejów, specjalnie wykonanych konstrukcji stalowych. Zdarza się również wykonanie trwałej zabudowy meblowej z wykorzystaniem cegieł klinkierowych lub płyt gipsowo-kartonowych oraz w zależności od potrzeb i uwarunkowań technicznych pomieszczenia stosuje się często uszczelnienie lub zespojenie za pomocą klejów, akrylu, silikonu lub innych podobnych substancji.
Cechą charakterystyczną trwałej zabudowy meblowej jest takie dopasowanie jej elementów, które uwzględnia indywidualne i niepowtarzalne cechy elementów konstrukcyjnych budynku, w którym następuje montaż. Montaż komponentów meblowych następuje więc z bezpośrednim wykorzystaniem elementów konstrukcyjnych obiektu budowlanego, lub jego części (lokalu), tj. ściany, podłogi, stropu, dachu lub schodów.
W praktyce pojawiają się wątpliwości, jak trwałe musi być powiązanie zabudowy meblowej z elementami konstrukcyjnymi obiektu budowlanego lub jego części (lokalu), przy założeniu, że obiekt ten lub jego część jest zaliczany do obiektów budownictwa objętego społecznym programem mieszkaniowym /W świetle przesłanek, o których mowa w art. 41 ust. 12a oraz z uwzględnieniem ust. 12b ustawy o VAT. Dalej w projekcie, rozumiane zarówno jako: „obiekt budowlany lub jego części (lokale) objęte społecznym programem mieszkaniowym” jak też jako: „obiekt budowlany lub jego części (lokale)”./, aby uznać, że mamy do czynienia ze świadczeniem usługi (montażem trwałej zabudowy meblowej) stanowiącej modernizację w rozumieniu art. 41 ust. 12 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz. U. z 2020 r., poz. 106, z późn.zm. - dalej: „ustawa o VAT”), której świadczenie na podstawie tego przepisu korzysta z 8% stawki podatku VAT.

Mając na uwadze orzecznictwo sądów administracyjnych (zob. wyroki NSA: I FSK 1362/17 z 18.12.2019 r., I FSK 792/19 z 3.07.2019 r., I FSK 204/17 z 8.01.2019 r., I FSK 464/16 z 16.01.2018 r., I FSK 40/16 z 11.10.2017 r., I FSK 1276/15 z 10.05.2017 r.), ukształtowane po wydaniu zmienianej interpretacji ogólnej, w którym wskazuje się, że za zbyt daleko idące należy uznać twierdzenie, zgodnie z którym o trwałym charakterze połączenia zabudowy meblowej z elementami konstrukcyjnymi budynku można mówić wyłącznie wtedy, gdy zabudowa meblowa jest zamontowana w sposób ingerujący w substancję budynku uniemożliwiający demontaż takiej zabudowy bez uszkodzenia jej komponentów lub elementów konstrukcyjnych budynku, należy wskazać co następuje.
2. Wyjaśnienie zakresu oraz sposobu stosowania interpretowanych przepisów prawa podatkowego do opisanego zagadnienia wraz z uzasadnieniem prawnym.
Na podstawie art. 41 ust. 1 ustawy o VAT, stawka podatku od towarów i usług wynosi 22%, z zastrzeżeniem ust. 2-12c, art. 83, art. 119 ust. 7, art. 120 ust. 2 i 3, art. 122 i art. 129 ust. 1.
Jednocześnie należy zaznaczyć, że na podstawie art. 146aa ust. 1 pkt 1 ustawy o VAT, w okresie od dnia 1 stycznia 2019 r. do końca roku następującego po roku, dla którego wartość relacji, o której mowa w art. 38a pkt 4 ustawy z dnia 27 sierpnia 2009 r. o finansach publicznych, jest nie większa niż 43% oraz wartość, o której mowa w art. 112aa ust. 5 tej ustawy, jest nie mniejsza niż - 6%, stawka podatku, o której mowa w art. 41 ust. 1 i 13, art. 109 ust. 2 i art. 110, wynosi 23%.
W świetle art. 41 ust. 2 ustawy o VAT dla towarów i usług wymienionych w załączniku nr 3 do ustawy, innych niż klasyfikowane według Polskiej Klasyfikacji Wyrobów i Usług w grupowaniu usługi związane z wyżywieniem (PKWIU 56), stawka podatku wynosi 7%, z zastrzeżeniem art. 114 ust. 1.

Jednocześnie, na mocy art. 7 ust. 2 ustawy z 9 sierpnia 2019 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw (Dz. U. poz. 1751, z późn. zm.), która weszła w życie z dniem 1 listopada 2019 r., do 31 marca 2020 r. stosuje się przepis art. 41 ust. 2 ustawy o VAT w poprzednim brzmieniu, zgodnie z którym dla towarów i usług wymienionych w załączniku nr 3 do ustawy, stawka podatku wynosi 7%, z zastrzeżeniem ust. 12 i art. 114 ust. 1.
Dodatkowo na mocy art. 63 ustawy z dnia 31 marca 2020 r. o zmianie ustawy o szczególnych rozwiązaniach związanych z zapobieganiem, przeciwdziałaniem i zwalczaniem Covid-19, innych chorób zakaźnych oraz wywołanych nimi sytuacji kryzysowych oraz niektórych innych ustaw ( z. U. z 2020 r., poz. 568 - dalej „ustawa Covid-19”), przepis art. 41 ust. 2 ustawy o VAT w poprzednim brzmieniu stosuje się do dnia 30 czerwca 2020 r.
W myśl art. 146aa ust. 1 pkt 2 ustawy, w okresie od dnia 1 stycznia 2019 r. do końca roku następującego po roku, dla którego wartość relacji, o której mowa w art. 38a pkt 4 ustawy z dnia 27 sierpnia 2009 r. o finansach publicznych, jest nie większa niż 43% oraz wartość, o której mowa w art. 112aa ust. 5 tej ustawy, jest nie mniejsza niż - 6%, stawka podatku, o której mowa w art. 41 ust. 2, art. 120 ust. 2 i 3 oraz tytule załącznika nr 3 do ustawy, wynosi 8%.
Podstawę do zastosowania stawki podatku VAT w wysokości 8% do czynności polegających na wykonaniu trwałej zabudowy meblowej z uprzednio nabytych komponentów, wykonywanych w obiektach budowlanych zaliczonych do budownictwa objętego społecznym programem mieszkaniowym przewiduje przepis art. 41 ust. 12 ustawy o VAT.
W świetle art. 41 ust. 12 ustawy o VAT stawkę podatku o której mowa w ust. 2 stosuje się do:
1) dostawy, budowy, remontu, modernizacji, termomodernizacji, przebudowy lub robót konserwacyjnych dotyczących obiektów budowlanych lub ich części zaliczonych do budownictwa objętego społecznym programem mieszkaniowym;
2) robót konserwacyjnych dotyczących:
a) obiektów budownictwa mieszkaniowego lub ich części, z wyłączeniem lokali użytkowych,
b) lokali mieszkalnych w budynkach niemieszkalnych sklasyfikowanych w Polskiej Klasyfikacji Obiektów Budowlanych w dziale 12 – w zakresie w jakim wymienione roboty nie są objęte tą stawką na podstawie pkt 1.
Jednocześnie, na mocy art. 7 ust. 2 ustawy z 9 sierpnia 2019 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw, która weszła w życie z dniem 1 listopada 2019 r., do 31 marca 2020 r. stosuje się przepis art. 41 ust. 12 w poprzednim brzmieniu, zgodnie z którym stawkę podatku, o której mowa w art. 41 ust. 2, stosuje się do dostawy, budowy, remontu, modernizacji, termomodernizacji lub przebudowy obiektów budownictwa lub ich części zaliczonych do budownictwa objętego społecznym programem mieszkaniowym.
Dodatkowo na mocy art. 63 ustawy Covid-19 przepis art. 41 ust. 12 w poprzednim brzmieniu stosuje się do dnia 30 czerwca 2020 r.
Zgodnie z art. 41 ust. 12a ustawy o VAT przez budownictwo objęte społecznym programem mieszkaniowym rozumie się obiekty budownictwa mieszkaniowego (budynki mieszkalne stałego zamieszkania sklasyfikowane w Polskiej Klasyfikacji Obiektów Budowlanych w dziale 11) lub ich części, z wyłączeniem lokali użytkowych, oraz lokale mieszkalne w budynkach niemieszkalnych sklasyfikowanych w PKOB w dziale 12, oraz obiekty sklasyfikowane w Polskiej Klasyfikacji Obiektów Budowlanych w klasie ex 1264 – wyłącznie budynki instytucji ochrony zdrowia świadczących usługi zakwaterowania z opieką lekarską i pielęgniarską, zwłaszcza dla ludzi starszych i niepełnosprawnych, a także mikroinstalację, o której mowa w art. 2 pkt 19 ustawy z dnia 20 lutego 2015 r. o odnawialnych źródłach energii (Dz. U. z 2018 r. poz. 2389, z późn. zm.), funkcjonalnie z nimi związaną, z zastrzeżeniem ust. 12b.
Do budownictwa objętego społecznym programem mieszkaniowym nie zalicza się budynków mieszkalnych jednorodzinnych, których powierzchnia użytkowa przekracza 300 m2 oraz lokali mieszkalnych, których powierzchnia użytkowa przekracza 150 m2 (zob. art. 42 ust. 12b ustawy o VAT).
W celu ustalenia prawidłowej stawki podatku od towarów i usług do czynności polegających na wykonaniu trwałej zabudowy meblowej należy przede wszystkim zbadać, czy czynności te można zakwalifikować jako usługę modernizacji obiektu budowlanego lub jego części (lokalu) objętego społecznym programem mieszkaniowym, czy też w istocie czynności te sprowadzają się do dokonania dostawy towaru w rozumieniu art. 7 ust. 1 ustawy o VAT. W zależności od dokonanej kwalifikacji zastosowanie będzie miała stawka podatku VAT w wysokości 8% albo 23% (art. 41 ust. 1 i 2 ustawy o VAT).
Zgodnie z podjętą w dniu 24 czerwca 2013 r. przez Naczelny Sąd Administracyjny w składzie siedmiu sędziów uchwałą sygn. akt I FPS 2/13, czynności polegające na zaprojektowaniu, dopasowaniu oraz trwałym montażu komponentów meblowych w obiekcie budowlanym lub jego części (lokalu) objętym społecznym programem mieszkaniowym mieszczą się w pojęciu modernizacji obiektów budowlanych lub ich części, jeżeli następuje to z wykorzystaniem w sposób istotny elementów obiektu budowlanego/lokalu. Konstrukcyjne połączenie tych komponentów i elementów obiektu budowlanego lub jego części (lokalu) tworzy trwałą zabudowę spełniającą jako całość określoną funkcję użytkową.
Na podstawie podjętej uchwały NSA wykształciła się linia orzecznicza dotycząca czynności wykonywania trwałej zabudowy meblowej, przykładowo można wskazać na następujące orzeczenia Naczelnego Sądu Administracyjnego: I FSK 1362/17 z 18.12.2019 r., I FSK 792/19 z 3.07.2019 r., I FSK 204/17 z 8.01.2019 r., I FSK 464/16 z 16.01.2018 r., I FSK 40/16 z 11.10.2017 r., I FSK 1276/15 z 10.05.2017 r. Z tej linii orzeczniczej wynika, że dla uznania czynności wykonania trwałej zabudowy meblowej za usługę modernizacji obiektu budowlanego lub jego części (lokalu) objętego społecznym programem mieszkaniowym objętą stawką VAT w wysokości 8%, konieczne jest wystąpienie, łącznie, określonych przesłanek, w szczególności:
- wykonane na wymiar do konkretnego obiektu budowlanego lub jego części (lokalu) i trwale powiązane z jego elementami konstrukcyjnymi komponenty meblowe nie funkcjonują w obrocie tak jak ma to miejsce w przypadku mebli „wolnostojących”; dlatego też nie można ich utożsamiać z dostawą towarów w postaci gotowych mebli, które nie mają żadnego trwałego związku z obiektem budowlanym lub jego częścią;
- zabudowa meblowa w istotnym stopniu wykorzystuje elementy konstrukcyjne obiektu budowlanego (ścian, podłogi czy sufitu). Elementy te wyznaczają zakres konstrukcyjny mebla (elementy konstrukcyjne obiektu budowlanego lub jego części (lokalu) pełnią rolę elementów mebla);
- o użytkowych walorach wykonywanej zabudowy meblowej decyduje trwałe połączenie wykonywanych na zlecenie części zabudowy z elementami konstrukcyjnymi obiektu budowlanego lub jego części (ściany podłoga, sufit) w sposób uniemożliwiający jej przesunięcie w inne miejsce (trwała zabudowa spełniająca jako całość określoną funkcję użytkową), a same te części, bez trwałego ich przymocowania do elementów konstrukcyjnych budynku (ścian, podłogi, sufitu) nie spełniają pod względem użytkowym przymiotu mebla.
Określając zatem, czy do zabudowy meblowej wykonanej w obiekcie budowlanym lub jego części (lokalu) może mieć zastosowanie stawka VAT w wysokości 8% należy przede wszystkim badać stopień konstrukcyjnego połączenia komponentów meblowych i elementów konstrukcyjnych tego obiektu budowlanego lub jego części (lokalu).
Nie chodzi tutaj o badanie powiązania elementów zabudowy meblowej z konstrukcyjnymi – w rozumieniu techniki budowlanej – elementami obiektu budowlanego lub jego części (lokalu), ale o tak silne powiązanie konstrukcyjne komponentów meblowych i elementów tego obiektu budowlanego lub jego części (lokalu), że powstaje trwała zabudowa spełniająca jako całość określoną funkcję użytkową.
Dla całościowej oceny charakteru świadczenia nie ma również znaczenia, czy komponenty meblowe np. korpusy mebli są ze sobą zespolone i ewentualnie jak silne jest to zespolenie, gdyż istotne na potrzeby uznania ich za „modernizację” w VAT jest dopiero odpowiednio trwałe połączenie tych komponentów meblowych z elementami konstrukcyjnymi obiektu budowlanego lub jego części (lokalu).
Podsumowując, w sytuacji, gdy o użytkowych walorach wykonanej zabudowy meblowej decyduje trwałe połączenie wykonanych na indywidualne zlecenie elementów zabudowy z elementami konstrukcyjnymi obiektu budowlanego lub jego części (lokalu) /Zamontowanie komponentów zabudowy jedynie w konkretnym pomieszczeniu i w ściśle określonej konfiguracji./ w sposób uniemożliwiający jej przesunięcie w inne miejsce /Te okoliczności zasadniczo powodują, że zabudowa ma cechę trwałości i stanowi trwałą zabudowę spełniającą jako całość określoną funkcję użytkową./, natomiast po demontażu zabudowa ta jest niezdatna do użytku, ze względu na to, że same jej elementy (bez występującego przed demontażem trwałego ich przymocowania do elementów konstrukcyjnych obiektu budowlanego lub jego części – lokalu), nie spełniają pod względem użytkowym przymiotu mebla – wystąpi kompleksowe świadczenie, w którym elementem dominującym jest usługa w zakresie modernizacji obiektu budowlanego.
Wykonywana w powiązaniu z usługą modernizacji obiektu budowlanego lub jego części (lokalu) dostawa towarów (komponentów meblowych) będzie miała zasadniczo charakter pomocniczy.
W takich przypadkach usługa modernizacji realizowana w obiektach budowlanych lub ich częściach (lokalach) zaliczonych do budownictwa objętego społecznym programem mieszkaniowym będzie opodatkowana stawką VAT w wysokości 8%.
Przykładowo stawka podatku VAT w wysokości 8% mogłaby mieć zastosowanie w przypadku wykonania „na zamówienie” szafy wnękowej na wymiar w dedykowanej do tego celu wnęce, z płyt meblowych dociętych na konkretny wymiar (np. laminowanych, MDF, HDF, OSB), w sytuacji, w której montaż następuje za pomocą kołków i wkrętów, a szafa funkcjonuje w oparciu o elementy konstrukcyjne obiektu budowlanego lub jego części (lokalu), z wykorzystaniem tylnej i bocznych ścian wnęki jako ścian montowanego mebla. Po demontażu szafa jest niezdatna do użytku, nie pełni funkcjonalnej roli mebla ze względu na to, że wykorzystanie elementów obiektu budowlanego lub jego części (lokalu) tj. ścian, podłogi i sufitu wyznaczało zakres konstrukcyjny szafy, pełniąc rolę elementów tego mebla.
Jednocześnie zaznaczyć należy, że nie stanowi modernizacji, o której mowa w art. 41 ust. 12 ustawy o VAT i nie podlega opodatkowaniu stawką VAT w wysokości 8% świadczenie polegające na wykonaniu zabudowy meblowej w obiektach budowlanych lub ich częściach (lokalach) jeżeli, zamontowane meble mogą stać się przedmiotem powtórnego montażu w innym dowolnym miejscu, tj. mogą pełnić dalej użytkową funkcję mebla ze względu na brak istotnego powiązania z elementami konstrukcyjnymi obiektu budowlanego lub jego części (lokalu).
Stawka VAT w wysokości 8% przykładowo nie znajdzie zastosowania do wykonania zabudowy meblowej (mebli) w obiektach budowlanych lub ich częściach (lokalach), która została przytwierdzona do ścian budynku za pomocą haków mocujących ale ich związek z elementami konstrukcyjnymi danego obiektu budowlanego lub jego części (lokalu) nie pozostaje na tyle istotny, aby uznać je za modernizację. Są to meble samodzielne, które bez elementów konstrukcyjnych budynku mogą nadal pełnić funkcję mebla. W takiej sytuacji elementem dominującym w opisanym świadczeniu jest dostawa towaru – mebla, a ewentualne usługi z tym związane, jak np. zaprojektowanie czy montaż mebla/mebli stanowią czynności pomocnicze wobec tej dostawy.
Mając na uwadze powyższe, a w szczególności bogactwo możliwych gospodarczo sytuacji w omawianym zakresie należy wskazać, że rozstrzygnięcie podejmowane co do wysokości opodatkowania trwałej zabudowy meblowej w świetle przepisów ustawy o VAT wymaga każdorazowo szczegółowej i obiektywnej analizy stanu faktycznego konkretnej sprawy.
Z upoważnienia Ministra Finansów interpretację podpisał Jan Sarnowski, Podsekretarz Stanu w Ministerstwie Finansów.


REKLAMA

REKLAMA

