Ze względu na wejście w życie nowych przepisów RODO zmieniliśmy sposób
logowania do produktu i sklepu internetowego, w taki sposób aby chronić dane
osobowe zgodnie z najwyższymi standardami.
Prosimy o zmianę dotychczasowego loginu na taki, który będzie adresem
e-mail.
Jak potwierdzić prawidłowość symbolu PKWiU? Kiedy trzeba podawać klasyfikację towaru na fakturze? Które towary i usługi są opodatkowane stawką obniżoną? Kiedy przepisy przewidują zwolnienie od VAT? Czy od opinii klasyfikacyjnej można się odwołać? W jaki sposób sporządzić wniosek do GUS?
Pierwszym krokiem podczas ustalania stawki VAT jest przyporządkowanie towaru lub usługi według Polskiej Klasyfikacji Towarów i Usług. Należy pamiętać, że dla celów VAT nadal stosuje się starą nomenklaturę z 1997 roku. Drugą czynnością powinno być sprawdzenie opisu towarzyszącego symbolom PKWiU. Mają one duże znaczenie dla ostatecznego ustalenia stawki VAT. Jeżeli natkniemy się na symbol ex 02.11, oznacza to, że chodzi tu tylko o niektóre towary czy usługi z klasy 02.11. W tym przypadku należy uważnie przeczytać definicję towaru lub usługi w danym akcie prawnym. Dokonując interpretacji, stosujemy pomocniczo w kolejności definicje zawarte: w ustawie o VAT, w rozporządzeniach wykonawczych do VAT, w innych aktach prawnych i w ostateczności definicje słownikowe. Kolejnym etapem powinno być ustalenie odpowiedniej stawki. W tym celu należy z uwagą przeanalizować ustawę o VAT i przepisy wykonawcze, zwracając szczególną uwagę na symbole PKWiU w nich zawarte. Jeżeli określony towar czy usługa nie została wymieniona jako korzystająca z preferencyjnej stawki czy zwolnienia, trzeba zastosować stawkę 22 proc. W wielu przypadkach podatnicy mają jednak wątpliwości, czy prawidłowo zaklasyfikowali oferowane przez nich towary lub usługi. W takiej sytuacji warto wystąpić o opinię do Głównego Urzędu Statystycznego w Łodzi. Wniosek można złożyć osobiście lub przesłać pocztą. Istnieje możliwość jego przesłania także za pośrednictwem poczty elektronicznej. Za przygotowanie informacji dotyczących obowiązujących standardów klasyfikacyjnych Ośrodek Standardów Klasyfikacyjnych pobiera opłatę. Wynosi ona 50 zł + 22 proc. VAT, czyli w sumie 61 zł.
Warto wiedzieć, że informacje nie są udzielane telefonicznie. Ponadto uzyskanie opinii przez telefon czy ustnie nie będzie żadnym argumentem w sporze z urzędem skarbowym. Tylko opinia na piśmie może stać się kluczowym dowodem, który pozwoli przekonać organ podatkowy, że zastosowanie stawki było właściwe.
Informacje są wydawane w ciągu 30 dni od daty wpływu wniosku do służb statystyki publicznej. Tylko w sprawach skomplikowanych, wymagających dodatkowych wyjaśnień, termin ten może wydłużyć się maksymalnie do 60 dni.
Trzeba pamiętać, że wydana informacja co do zasady nie ma charakteru wiążącego. Oznacza to, że organy podatkowe mogą, ale nie muszą jej zastosować. Uzyskanie opinii może mieć jednak duże znaczenie nie tylko jako dowód dla ustalenia stawki, ale przede wszystkim może poświadczyć, że podatnik dochował należytej staranności w prowadzonej działalności gospodarczej. Na koniec trzeba wskazać, że opinie nie są decyzjami administracyjnymi. Niemniej jednak podatnik ma możliwość zakwestionowania wydanej przez ośrodek klasyfikacji. W tym celu należy sporządzić pismo – wniosek o ponowne wydanie opinii. W nim należy przedstawić wszelkie argumenty przemawiające za zmianą klasyfikacji. Wniosek należy złożyć lub przesłać do ośrodka w Łodzi, który wydał pierwszą opinię. Za jego pośrednictwem zostanie on przesłany do prezesa GUS.
Każdy podatnik VAT musi sam zdecydować, jaką stawkę podatku powinien zastosować na swoje wyroby i usługi. Trzeba pamiętać, że dla celów VAT nadal stosuje się PKWiU z marca 1997 roku. Dobrym sposobem na zyskanie dodatkowego potwierdzenia co do wyboru stawki jest uzyskanie opinii klasyfikacyjnej GUS.
Jakie towary są opodatkowane obniżoną stawką
W Polsce tak jak w większości krajów nie obowiązuje jedna stawka podatku. Dla przeciętnego podatnika sprawa może okazać się dość skomplikowana, bo co prawda mamy jedną stawkę podstawową, ale ustawodawca przewidział stawki preferencyjne oraz zwolnienia. Obowiązującą stawką podstawową jest 22 proc.
Stawki preferencyjne to:
• 7 proc. VAT – stosuje się przede wszystkim w stosunku do towarów i usług wymienionych w załączniku nr 3 do ustawy o VAT; rozdziale 4 i 15 oraz w załączniku nr 1 do rozporządzenia z dnia 27 kwietnia 2004 r. w sprawie wykonania niektórych przepisów ustawy o podatku od towarów i usług (Dz.U. nr 97, poz. 970 z późn. zm.); również jako stawka przejściowa do 31 grudnia 2007 r. od usług remontowo-budowlanych, dostawy obiektów budowlanych oraz usług gastronomicznych,
• 3 proc. VAT – przede wszystkim towary i usługi związane z rolnictwem (produkty rolne) wymienione w załączniku nr 6 do ustawy o VAT (okres przejściowy do 30 kwietnia 2008 r.), usługi wykonywane przez taksówkarzy, którzy wybrali zryczałtowaną stawkę VAT,
• 0 proc. VAT – przede wszystkim w eksporcie, wewnątrz- wspólnotowej dostawie towarów; towary i usługi wymienione w art. 83 ustawy o VAT oraz załączniku nr 8 do ustawy o VAT, towary i usługi wymienione w rozdziale 5 i 15 rozporządzenia z dnia 27 kwietnia 2004 r. w sprawie wykonania niektórych przepisów ustawy o podatku od towarów i usług (Dz.U. nr 97, poz. 970 z późn. zm.).
Ustawodawca przewidział także szereg zwolnień od VAT, które przede wszystkim zostały określone w:
• rozdziale 2 i 3 działu VIII ustawy o VAT
• załączniku 4 i 7 do ustawy o VAT
• w rozdziale 6 rozporządzenia w sprawie wykonania niektórych przepisów ustawy o VAT.
Jak samodzielnie ustalić stawkę
Przede wszystkim trzeba pamiętać, że zastosowanie obniżonych stawek VAT czy też zwolnienia możliwe jest tylko i wyłącznie wtedy, gdy stanowi o tym przepis. W pierwszej kolejności w celu ustalenia prawidłowej stawki należy przejrzeć ustawę o VAT oraz przepisy wykonawcze.
Jeżeli towar lub usługa nie zostały wymienione jako podlegające preferencyjnej stawce czy zwolnieniu, oznacza to, że będzie objęty 22 proc. stawką VAT, jeżeli jest to czynność opodatkowana.
Bardzo istotnym aktem prawnym pomocnym dla ustalenia poprawnej stawki jest rozporządzenie Rady Ministrów z dnia 6 kwietnia 2004 r. w sprawie Polskiej Klasyfikacji Wyrobów i Usług (PKWiU) (Dz.U. nr 89, poz. 844 z późn. zm.). Jednak zgodnie z treścią tego rozporządzenia do celów:
• podatku od towarów i usług,
• poboru akcyzy i obowiązku oznaczania znakami akcyzy na terytorium Rzeczypospolitej Polskiej,
• opodatkowania podatkiem dochodowym od osób prawnych,
• podatkiem dochodowym od osób fizycznych,
• zryczałtowanym podatkiem dochodowym w formie ryczałtu od przychodów ewidencjonowanych oraz karty podatkowej,
– nadal stosuje się PKWiU z rozporządzenia Rady Ministrów z dnia 18 marca 1997 r. w sprawie Polskiej Klasyfikacji Wyrobów i Usług (PKWiU) (Dz.U. nr 42, poz. 264 z późn. zm.). Ostatecznym terminem stosowania starej klasyfikacji jest 31 grudnia 2006 roku.
Trzeba pamiętać, że towary i usługi będące przedmiotem czynności opodatkowanych, niewymienione w klasyfikacjach wydanych na podstawie przepisów o statystyce publicznej, czyli PKWiU, podlegają opodatkowaniu stawką w wysokości 22 proc. Wyjątek stanowią towary i usługi, dla których w ustawie lub przepisach wykonawczych określono inną stawkę.
Kiedy warto wystąpić o zaklasyfikowanie towaru
Ustawa o VAT, tak jak i sam mechanizm opodatkowania VAT, jest skomplikowana. Wiele sformułowań jest niejasnych i nieprecyzyjnych. To może nastręczyć wątpliwości co do właściwej klasyfikacji towarów i usług. Jest na to jednak rada. Podatnik może wystąpić o opinię klasyfikacyjną. Organem, do którego należy się zwrócić, jest Ośrodek Standardów Klasyfikacyjnych Urzędu Statystycznego w Łodzi.
Do zadań prezesa Głównego Urzędu Statystycznego należy:
• zbieranie, gromadzenie i opracowywanie danych statystycznych oraz ich analizowanie,
• przeprowadzanie spisów powszechnych,
• przechowywanie danych statystycznych,
• opracowywanie standardowych klasyfikacji, nomenklatur i definicji podstawowych kategorii, ustalanie wzajemnych relacji między nimi oraz ich interpretacja.
Do ośrodka należy wykonywanie zadań ogólnopaństwowych w zakresie:
• wydawania informacji w zakresie podstawowych standardów klasyfikacyjnych na wniosek zainteresowanych podmiotów z terenu całego kraju,
• występowania o wydanie interpretacji standardów klasyfikacyjnych w formie komunikatów przez prezesa GUS oraz wnioskowanie zmian i uzupełnień do podstawowych klasyfikacji i nomenklatur,
• przygotowania projektów podstawowych standardów klasyfikacyjnych.
Podstawą działania Ośrodka Standardów Klasyfikacyjnych w tym zakresie jest art. 40 ust. 1 ustawy z dnia 29 czerwca 1995 r. o statystyce publicznej (Dz.U. nr 88, poz. 439 z późn. zm.). Zgodnie z jego treścią prezes Głównego Urzędu Statystycznego, w porozumieniu z właściwymi naczelnymi organami administracji państwowej, opracowuje podstawowe do określenia przebiegu i opisu procesów gospodarczych i społecznych standardowe klasyfikacje i nomenklatury, wzajemne relacje między nimi oraz ich interpretacje. Ośrodek wydaje informacje do obowiązujących standardów klasyfikacyjnych w zakresie klasyfikacji, jakie wynikają z powyższego przepisu. Są to:
• POLSKA KLASYFIKACJA DZIAŁALNOŚCI – PKD (wprowadzona rozporządzeniem Rady Ministrów z dnia 20 stycznia 2004 r. – Dz.U. nr 33, poz. 289 z późn. zm.).
• POLSKA KLASYFIKACJA WYROBÓW I USŁUG – PKWiU (wprowadzona rozporządzeniem Rady Ministrów z dnia 6 kwietnia 2004 r. – Dz.U. nr 89, poz. 844 z późn. zm.). UWAGA! Dla celów podatkowych nadal stosuje się Polską Klasyfikację Wyrobów i Usług (PKWiU) z 1997 roku.
• NOMENKLATURA TARYFOWA I STATYSTYCZNA – CN (określona przepisami rozporządzenia Komisji (WE) nr 1719/2005 z dnia 27 października 2005 r. zmieniającego załącznik I do rozporządzenia Rady (EWG) nr 2658/87 w sprawie nomenklatury taryfowej i statystycznej oraz w sprawie Wspólnej Taryfy Celnej (Dz.Urz. UE L 286 z 28 października 2005 r.).
• KLASYFIKACJA ŚRODKÓW TRWAŁYCH – KŚT (wprowadzona rozporządzeniem Rady Ministrów z dnia 30 grudnia 1999 r. – Dz.U. nr 112, poz. 1317 z późn. zm.).
• POLSKA KLASYFIKACJA OBIEKTÓW BUDOWLANYCH – PKOB (wprowadzona rozporządzeniem Rady Ministrów z dnia 30 grudnia 1999 r. – Dz.U. nr 112, poz. 1316 z późn. zm.).
Co do zasady każdy podatnik sam klasyfikuje prowadzoną przez siebie działalność, swoje produkty (wyroby i usługi), towary, środki trwałe i obiekty budowlane. Posługuje się przy tym zasadami określonymi w poszczególnych klasyfikacjach i nomenklaturach. Jednak w przypadku trudności w ustaleniu właściwego grupowania warto zwrócić się o pomoc do urzędu statystycznego. Zwłaszcza że z uwagi na zakres nomenklatur i klasyfikacji można z tej drogi skorzystać nie tylko w sprawach opodatkowania VAT, ale również w sprawach amortyzacji środków trwałych czy ceł.
WAŻNE ADRESY
Adres, na który należy przesyłać wnioski:
Ośrodek Standardów Klasyfikacyjnych Urzędu Statystycznego w Łodzi,
ul. Suwalska 29,
93-176 Łódź,
tel. 042 683 92 70,
fax 042 683 90 10
e-mail: r.hes@stat.gov.pl
SekretariatUSLDZ@stat.gov.pl
www.stat.gov.pl
WAŻNE
Zmiany w klasyfikacjach statystycznych oraz w kluczach powiązań między tymi klasyfikacjami wprowadzone po dniu wejścia w życie nowej ustawy o VAT nie powodują zmian w opodatkowaniu podatkiem, jeżeli nie zostały określone w ustawie.
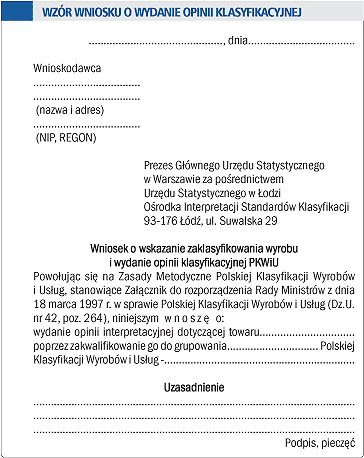
Jak sporządzić wniosek o zaklasyfikowanie towaru
W celu uzyskania opinii interpretacyjnej trzeba sporządzić pismo. Informacje nie są udzielane telefonicznie. Ponadto uzyskanie opinii przez telefon czy ustnie nie będzie żadnym argumentem w sporze z urzędem skarbowym. Tylko opinia na piśmie może stać się kluczowym dowodem, który pozwoli przekonać organ podatkowy, że zastosowanie stawki było właściwe. W celu uzyskania opinii podatnik powinien sporządzić proste pismo w celu wskazania zaklasyfikowania:
• rodzaju prowadzonej działalności,
• wyrobu,
• usługi,
• towaru,
• środka trwałego lub obiektu budowlanego.
W związku z tym należy w nim wnioskować o wydanie informacji do Ośrodka Standardów Klasyfikacyjnych. Wniosek można przesłać do Ośrodka Urzędu Statystycznego w Łodzi pocztą, jak również złożyć osobiście. Wniosek można przesłać również pocztą elektroniczną czy nawet faksem. Niestety, w tych dwóch ostatnich przypadkach trudniej będzie potwierdzić czy pismo dotarło do urzędu.
Trzeba pamiętać, że za przygotowanie informacji dotyczących obowiązujących standardów klasyfikacyjnych Ośrodek Standardów Klasyfikacyjnych pobiera opłatę. Jest to warunek niezbędny wydania informacji. Opłata za jeden symbol klasyfikacyjny wynosi 50 zł + 22 proc. VAT, czyli w sumie 61 zł.
Informacje są wydawane w ciągu 30 dni od daty wpływu wniosku do służb statystyki publicznej. Tylko w sprawach skomplikowanych, wymagających dodatkowych wyjaśnień, termin ten może wydłużyć się maksymalnie do 60 dni.
Niestety, trzeba pamiętać, że wydana informacja co do zasady nie ma charakteru wiążącego, co oznacza, że organy podatkowe mogą, ale nie muszą jej zastosować. Uzyskanie opinii może mieć jednak duże znaczenie nie tylko jako dowód dla ustalenia stawki, ale przede wszystkim tego, że podatnik dochował należytej staranności w prowadzonej działalności gospodarczej. Na koniec trzeba wskazać, że opinie nie stanowią też decyzji administracyjnej. Niemniej jednak podatnik ma możliwość zakwestionowania wydanej przez ośrodek klasyfikacji. W tym celu należy sporządzić pismo – wniosek o ponowne wydanie opinii. W nim należy przedstawić wszelkie argumenty przemawiające za zmianą klasyfikacji. Wniosek należy złożyć lub przesłać do ośrodka w Łodzi, który wydał pierwszą opinię. Za jego pośrednictwem zostanie on przesłany do prezesa Głównego Urzędu Statystycznego.
Jak ustalić stawkę VAT – 4 kroki
• 1 Zaklasyfikuj towar
Zaklasyfikuj towar lub usługę według PKWiU. Pamiętaj, że dla celów VAT nadal obowiązuje stara nomenklatura PKWiU z 1997 roku.
• 2 Sprawdź opis
Sprawdź opis towarzyszący symbolom PKWiU. Ma on duże znaczenie dla ostatecznego ustalenia stawki VAT. Dla przykładu w przypadku symbolu 02.11 mowa jest o wszystkich towarach czy usługach z klasy 02.11. W przypadku grupowań bardziej szczegółowych symbol jest bardziej rozbudowany (np. kategoria 02.11.2, podkategoria 02.11.20 itd.). Jeżeli natkniemy się na symbol ex 02.11 oznacza, że chodzi tylko o niektóre towary czy usługi z klasy 02.11. W tym przypadku należy uważnie przeczytać definicję towaru lub usługi w danym akcie prawnym. Dokonując interpretacji, stosujemy pomocniczo w kolejności definicje zawarte: w ustawie o VAT, w rozporządzeniach wykonawczych do VAT, w innych aktach prawnych i w ostateczności definicje słownikowe.
• 3 Ustal stawkę
Jeżeli już udało się ustalić symbol PKWiU, należy z uwagą przeanalizować ustawę o VAT i przepisy wykonawcze zwracając szczególną uwagę na symbole PKWiU w nich zawarte. Jeżeli określony towar czy usługa nie zostały wymienione jako korzystające z preferencyjnej stawki czy zwolnienia, trzeba zastosować stawkę 22 proc.
• 4 W przypadku wątpliwości wystąp do GUS
Jeżeli chcesz mieć dodatkową pewność, czy ustalona przez ciebie stawka VAT jest poprawna, możesz wystąpić o opinię klasyfikacyjną do GUS.
Aleksandra Tarka
Gazeta Prawna Nr 61/2006 [Dodatek: Księgowość i Podatki] z dnia 2006-03-27
W przypadku wątpliwości co do zakwalifikowania danej usługi lub towaru do konkretnego grupowania PKWiU (np. dla potrzeb określenia właściwej stawki VAT) sugerowałabym wystąpienie przez podatnika do urzędu statystycznego z wnioskiem o wydanie opinii klasyfikacyjnej (obecnie wydawaniem takich opinii zajmuje się Ośrodek Interpretacji Standardów Klasyfikacyjnych Urzędu Statystycznego w Łodzi). Jednakże nawet w przypadku przedstawienia organowi podatkowemu uzyskanej od urzędu statystycznego opinii klasyfikacyjnej może się zdarzyć, że organ podatkowy uzna ją za niewłaściwą w konkretnej sytuacji i sam wystąpi do urzędu statystycznego z prośbą o klasyfikację, przedstawiając własny opis stanu faktycznego. Dlatego też, w celu uniknięcia ewentualnych sporów z władzami skarbowymi, po uzyskaniu opinii urzędu statystycznego warto wystąpić do właściwego dla spółki urzędu skarbowego z wnioskiem o wiążącą interpretację co do sposobu i zakresu zastosowania prawa podatkowego na podstawie art. 14a Ordynacji podatkowej w celu potwierdzenia prawidłowości określonego traktowania transakcji dla potrzeb VAT. Taka wiążąca interpretacja pożądana jest zwłaszcza w celu potwierdzenia prawidłowości zastosowania stawek obniżonych w sytuacji, gdy ustawa nie powołuje symbolu PKWiU dla określenia zakresu usług objętych niższymi stawkami (np. obowiązująca w okresie przejściowym stawka 7 proc. dla robót budowlano-montażowych związanych z budownictwem mieszkaniowym i infrastrukturą towarzyszącą).
Ryzyko podatkowe dla podatnika dokonującego dostawy pojawia się w przypadku nieuprawnionego zastosowania preferencyjnej stawki VAT (innej niż 22 proc.), zwolnienia z VAT lub potraktowania transakcji jako niepodlegającej VAT. Natomiast w sytuacji zastosowania stawki wyższej niż wymagana przepisami oraz opodatkowania podatkiem VAT czynności zwolnionej z podatku lub niepodlegającej VAT, podatnik ma obowiązek zadeklarowania wykazanej na fakturze kwoty podatku VAT w deklaracji. Należy jednak pamiętać, że w przypadku wystawienia faktury z podatkiem VAT, gdy sprzedaż nie podlega opodatkowaniu lub jest zwolniona z VAT, nabywca ma prawo do odliczenia podatku VAT z takiej faktury, jeżeli kwota podatku została uregulowana dostawcy (stanowi o tym art. 88 ust. 3a pkt 2 ustawy o VAT).
Wśród błędów pojawia się wykazywanie w deklaracji VAT sprzedaży ze stawką 0 proc. lub zwolnieniem w odniesieniu do czynności, które ze względu na specyficzne regulacje dotyczące miejsca świadczenia usług nie podlegają w Polsce opodatkowaniu VAT. Wówczas należy wystawić fakturę bez podatku VAT i czynność taka powinna zostać ujęta w poz. 21 deklaracji VAT-7. Taka nieprawidłowość może pośrednio wpływać na wysokość zobowiązania podatkowego w przypadku rozliczania podatku naliczonego przy zastosowaniu współczynnika struktury sprzedaży.
Znaczenie opinii klasyfikacyjnych urzędu statystycznego dla potrzeb określenia zasad opodatkowania podatkiem VAT poszczególnych towarów i usług od początku obowiązywania VAT w Polsce (1993 rok) budzi wiele kontrowersji. Konstrukcja przepisów ustawy o VAT (wraz z załącznikami) powoduje, że w znacznym stopniu o zakresie opodatkowania VAT towarów i usług (nie tylko w zakresie stawek) decydują klasyfikacje statystyczne. Zgodnie z art. 8 ust. 3 ustawy o VAT usługi wymienione w klasyfikacjach wydanych na podstawie przepisów o statystyce publicznej są identyfikowane za pomocą tych klasyfikacji. Jest to niewątpliwie zbyt szerokie sformułowanie nakładające w zasadzie obowiązek odwołania się do klasyfikacji statystycznej w przypadku każdej usługi, jeśli tylko jest ona w klasyfikacji wymieniona. Przepis ten powinien co najwyżej odnosić się do klasyfikacji statystycznych dla potrzeb określenia preferencyjnej stawki VAT mającej zastosowanie w przypadku usług sklasyfikowanych w określonym grupowaniu PKWiU. Obowiązująca obecnie ustawa o VAT powołuje symbole klasyfikacji statystycznej nie tylko w zakresie stawek, ale również np. w przepisach dotyczących określenia miejsca świadczenia usług. Powoduje to poważne wątpliwości, co do zgodności takich zapisów z Konstytucją RP, zgodnie z którą określenie przedmiotu opodatkowania i stawek może nastąpić wyłącznie w drodze ustawy. W praktyce bowiem okazuje się, że sposób traktowania danej transakcji uzależniony jest od jej zaklasyfikowania w opinii urzędu statystycznego. Ponadto uzależnienie zasad opodatkowania pewnych rodzajów usług od klasyfikacji statycznych w zakresie miejsca świadczenia usług (w art. 27) prowadzi wprost do niezgodności z regulacjami szóstej dyrektywy Rady UE. W pewnych przypadkach nasza ustawa zawęża zakres stosowania danej regulacji, np. dotyczącej tzw. usług niematerialnych opodatkowanych w kraju nabywcy, co może prowadzić do podwójnego opodatkowania danej usługi świadczonej przez polski podmiot na rzecz zagranicznego kontrahenta (np. w odniesieniu do usług inżynierskich w okresie od 1 maja do 18 października 2004 r., co zostało potwierdzone w wyroku WSA z 12 października 2005 r., sygn. III SA/Wa 2219/05). Są też sytuacje, gdy wskutek powołania symbolu PKWiU w ustawie o VAT rozszerzony został zakres usług opodatkowanych w kraju nabywcy w stosunku do regulacji unijnych (np. dla usług stacji diagnostycznych), co z kolei może prowadzić do braku opodatkowania tego rodzaju usług, gdyż zgodnie z przepisami unijnymi powinny być one opodatkowane w kraju siedziby usługodawcy. Powyższe niedociągnięcia legislacyjne powodują, że opinie klasyfikacyjne wydawane przez urząd statystyczny w praktyce odgrywają bardzo istotną rolę. Opinie te nie są wprawdzie wiążące ani dla organów podatkowych, ani dla podatnika, jednak jest to jeden z dowodów w postępowaniu dotyczącym ewentualnego wymiaru VAT i jak każdy dowód podlegają swobodnej ocenie organu podatkowego, a w razie skargi – ocenie sądu administracyjnego (tak w wyroku NSA w Warszawie z 25 marca 2004 r., sygn. III SA 2864/02). W praktyce postępowanie w oparciu o uzyskaną przez podatnika opinię klasyfikacyjną urzędu statystycznego jest w większości akceptowane przez organy podatkowe. Jak wspomniałam, nie jest ona bezwzględnie obowiązująca dla potrzeb określenia zasad opodatkowania VAT, jednak zalecane jest stosowanie się do takiej opinii, gdyż stanowi ona istotny dowód w postępowaniu.
REKLAMA
Przepisy nie przewidują trybu odwołania się od opinii klasyfikacyjnych urzędu statystycznego, jednak podatnik może wystąpić o zmianę takiej opinii, jeśli uzna, że nie odpowiada ona stanowi faktycznemu w danej sytuacji. We wniosku o wydanie opinii należy precyzyjnie przedstawić opis usług/towarów będących przedmiotem zapytania, jak również stanowisko spółki co do ich przyporządkowania do określonego grupowania PKWiU. Powołanie się w przypadku sporu z organami podatkowymi na opinię klasyfikacyjną wydaną dla innego podmiotu nie będzie uznane przez władze skarbowe, które mogą podnieść zarzut, iż została ona wydana w odmiennym stanie faktycznym.
Dalszy ciąg materiału pod wideo
- ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz.U. Nr 54, poz. 535)
- rozporządzenie Ministra Finansów z dnia 27 kwietnia 2004 r. w sprawie wykonania niektórych przepisów ustawy o podatku od towarów i usług (Dz.U. Nr 97, poz. 970 z późn. zm.)
- rozporządzenie Rady Ministrów z dnia 6 kwietnia 2004 r. w sprawie Polskiej Klasyfikacji Wyrobów i Usług (PKWiU) (Dz.U. Nr 89, poz. 844 z późn. zm.).
- ustawa z dnia 29 czerwca 1995 r. o statystyce publicznej (Dz.U. Nr 88, poz. 439 z późn. zm.)
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji
kliknij tutaj.
Potwierdź zapis
Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.