

Jak ująć w księgach rachunkowych usługi w toku na koniec roku obrotowego


REKLAMA
REKLAMA
Przewodnik po zmianach w ustawie o rachunkowości 2015/2016 (PDF)
REKLAMA
REKLAMA

Sposób ujęcia w księgach rachunkowych niezakończonych na dzień bilansowy usług zależy od charakteru oraz okresu ich realizacji. Jeżeli w trakcie świadczenia usług przypada dzień bilansowy, często przypisanie kosztów do osiągniętych przychodów nie jest możliwe. Stosowanym w tej sytuacji rozwiązaniem zapewniającym współmierność jest przypisanie przychodów do okresu na podstawie stopnia zaawansowania usługi. Pomiar stopnia zaawansowania jest konfrontowany z planowanymi kosztami lub przychodami całkowitymi, czyli z wielkościami budżetowanymi. Niezakończone na dzień bilansowy usługi o okresie realizacji dłuższym niż sześć miesięcy podlegają szczególnym zasadom ustalania przychodów i kosztów. Na dzień bilansowy usługa powinna być rozliczana tak jak produkcja w toku. Jednak zdarza się, że nawet w sytuacji, gdy umowa jest zawarta na okres krótszy niż sześć miesięcy, jednostki rozliczają ją jako umowę długoterminową. Takie podejście będzie prawidłowe tylko pod warunkiem, że jest to odpowiednio uzasadnione, np. koniecznością realizacji zasady zapewnienia prawdziwego i rzetelnego obrazu sytuacji finansowej i majątkowej jednostki. Ponieważ z pytania nie wynika charakter oraz czas wykonywania przedmiotowych usług, przedstawimy dwie możliwe sytuacje.
Małe jednostki mogą sporządzać uproszczone sprawozdania finansowe już za rok 2015
Czas realizacji umowy krótszy niż sześć miesięcy...
W sytuacji gdy usługi informatyczne wykonywane przez spółkę mają okres realizacji krótszy niż sześć miesięcy, koszty poniesione ujmuje się bieżąco jako Wn konto 50 „Koszty działalności usługowej” (w analityce: nazwa projektu), które są zaliczane do kosztów wytworzenia (np. Wn konto 50, Ma konto 30, 21, 23, 31). Wskazane jest, aby w sytuacji niezakończenia usługi do dnia bilansowego spółka bieżąco wystawiała faktury VAT za już wykonane usługi. W takich przypadkach należy do każdego zlecenia usługi już wykonanej rozliczyć koszty w okresie zakończenia usługi, nie później niż do dnia bilansowego, wykazując je w sprawozdaniu finansowym za bieżący rok obrotowy. Natomiast koszty usług niezakończonych (i niezafakturowanych) na dzień bilansowy wykazuje się jako usługi w toku w aktywach bilansu: na dzień bilansowy – Wn konto 60 „Produkty gotowe i półprodukty”, Ma konto 50 „Koszty działalności usługowej”. Natomiast na początek roku stan produkcji w toku przenosi się zapisem odwrotnym, po koszcie wytworzenia. Po wykonaniu i odebraniu przez zleceniodawcę zakończonych prac ujmuje się sprzedaż usług oraz koszt ich wykonania: Wn konto 20 „Rozrachunki z odbiorcami” oraz Ma konto 70-0 „Sprzedaż usług” i równolegle Wn konto 70-1 „Koszt sprzedanych usług” oraz Ma konto 50 „Koszty działalności usługowej”.
REKLAMA
...i dłuższy
Usługi informatyczne, których okres realizacji jest dłuższy niż sześć miesięcy, powinny być rozliczane z zastosowaniem postanowień art. 34a–34d ustawy o rachunkowości. Wykonawca niezakończonej na dzień bilansowy usługi ustala przychód z wykonania niezakończonej usługi proporcjonalnie do stopnia zaawansowania niezakończonych na ten dzień usług, natomiast koszt ich wytworzenia wykazuje jako koszt osiągnięcia tego przychodu. Wynik finansowy za bieżący rok obrotowy uwzględnia przychody z wykonania w tym okresie pewnego etapu usług i przypadające na nie koszty wytworzenia tych usług.
Rok obrotowy inny niż kalendarzowy a sprawozdanie finansowe
Przychody z wykonania niezakończonej usługi ustala się proporcjonalnie do stopnia jej zaawansowania. Można to zmierzyć za pomocą metody koszt plus, gdzie przychodem z niezakończonej usługi długoterminowej są rzeczywiście poniesione koszty wytworzenia odpowiadające wykonanej części usługi i narzut zysku (procentowy i kwotowy). Cena ryczałtowa może być natomiast stosowana, jeżeli przychód z wykonania niezakończonych usług objętych umowami długoterminowymi ustala się w wysokości takiej części umownej aktualnej ceny za całą usługę, jaka odpowiada stopniowi zaawansowania usługi wykonanej na dzień bilansowy. Jeżeli nie występują warunki umożliwiające ujęcie w przychodach zysku, wówczas przychód z tej usługi ustala się w wysokości tej części kosztów wytworzenia, których pokrycie w przyszłości przez zamawiającego jest prawdopodobne.
Księgowanie tak ustalonego przychodu jest następujące: nadwyżka przychodu ustalonego na dzień bilansowy na podstawie stopnia zaawansowania usługi nad kwotę objętą dotychczas wystawionymi fakturami cząstkowymi Wn konto 65 „Pozostałe rozliczenia międzyokresowe” oraz Ma konto 70-0 „Sprzedaż usług”.
Polecamy: Monitor Księgowego – prenumerata
Wykazywanie przychodów z niezakończonej na dzień bilansowy usługi objętej długotrwałą umową powoduje konieczność wykazywania także kosztów współmiernych do tych przychodów. Ewidencję kosztów należy prowadzić na koncie 50 z odpowiednią analityką, według poszczególnych projektów, którym przyporządkowuje się rzeczywiste koszty wytworzenia usługi, tj. koszty bezpośrednie oraz uzasadnioną część kosztów pośrednich. Koszty wytworzenia ustala się w zależności od sposobu ustalenia przychodów dotyczących danej umowy, np. ogół kosztów wytworzenia rzeczywiście poniesionych, część aktualnych całkowitych kosztów umowy, jaka odpowiada stopniowi zaawansowania usługi mierzonego za pomocą cen. Księgowanie kosztu wytworzenia usługi będzie następujące: rozliczenie kosztów bieżących usług Wn konto 58 „Rozliczenie kosztów działalności”, Ma konto 50 „Koszty działalności usługowej”. Przeniesienie kosztu wytworzenia usług w proporcji do stopnia zaawansowania usługi projektowej: Wn konto 70-1 „Koszt sprzedanych usług”, Ma konto 58 „Rozliczenie kosztów działalności”.
Natomiast na dzień bilansowy na koncie 58 ustala się różnicę pomiędzy rzeczywistym kosztem wytworzenia a kosztami liczonymi w proporcji do stopnia zaawansowania usługi projektowej. Różnicę tę ujmuje się w księgach rachunkowych odpowiednio na koncie 64 „Rozliczenia międzyokresowe kosztów”.
Ustawa o rachunkowości wymaga, aby rzeczowe składniki aktywów obrotowych, w tym także produkcja (usługi) w toku, były inwentaryzowane drogą spisu z natury. Generalnie powinny być one zinwentaryzowane na ostatni dzień każdego roku obrotowego. ©?
PRZYKŁAD
Projekt informatyczny
Spółka z o.o. wykonuje projekt informatyczny, który zostanie zakończony w następnym roku obrotowym. Do dnia bilansowego zostały poniesione koszty wynagrodzeń personelu bezpośrednio zaangażowanego w realizację projektu w wysokości 22 000 zł. Usługa zostanie zrealizowana w okresie krótszym niż sześć miesięcy. Na koniec roku spółka wystawiła fakturę VAT w wysokości 27 060 zł (w tym 5060 zł VAT).
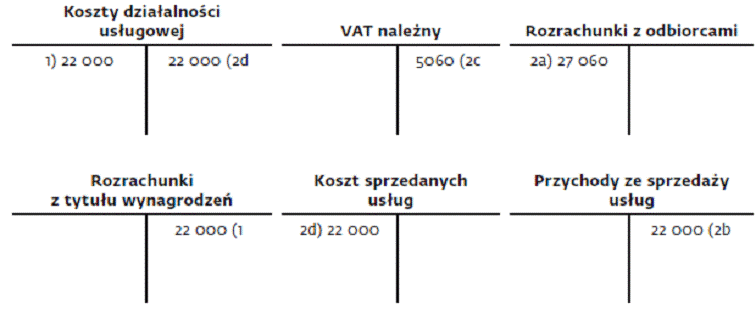
Objaśnienia:
W księgach 2015 r.
1. PK – zaksięgowanie kosztów wynagrodzeń kwota 22 000 zł: strona Wn konta Koszty działalności usługowej (w analityce: tytuł projektu) oraz Ma konto Rozrachunki z tytułu wynagrodzeń.
2. FV za częściowe wykonanie usługi:
a) kwota brutto 27 060 zł: strona Wn konto Rozrachunki z odbiorcami;
b) kwota netto 22 000 zł: strona Ma konto Przychody ze sprzedaży usług;
c) kwota VAT 5060 zł: strona Ma konto VAT należny;
d) oraz równolegle kwota 22 000 zł: strona Wn konto Koszt sprzedanych usług oraz strona Ma konto Koszty działalności usługowej.
Halina Zabrocka
specjalistka z zakresu rachunkowości
Podstawa prawna:
- Ustawa z 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2013 r. poz. 330 ze zm.).

REKLAMA

REKLAMA

