REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Ekspert celny ostrzega: uważaj na faktury od spedytora!

dr Izabella Tymińska
Zajmuje się doradztwem z zakresu przepisów prawa celnego, importem i eksportem towarów i usług, analizą finansowo-ekonomiczną kontraktów międzynarodowych.
Faktura od spedytora - co warto wiedzieć?
Shutterstock

REKLAMA

REKLAMA

Każdy importer powinien bacznie przyglądać się fakturom od spedytora, by nie dopuścić do podwójnego opodatkowania, albo wręcz do zanegowania kosztów przez kontrolę podatkową. Spedytorom wydaje się bowiem, że mogą wystawiać faktury za fracht, a to błąd. Innym często spotykanym problemem jest zgłoszenie celne dokonywane na podstawie oświadczenia spedytora o kosztach transportu.

Przedsiębiorcy niestety bardzo często nie rozróżniają roli spedytora i roli przewoźnika. Ba, nawet sami spedytorzy mają problem z diagnozą usług, jakie mogą świadczyć dla swoich klientów. Kodeks cywilny  precyzuje dokładnie czynności należące do obu tych grup przedsiębiorstw i tak, co do zasady, spedytor zajmuje się organizacją transportu i za te czynności ma prawo otrzymać wynagrodzenie. Natomiast z całą pewnością do  zakresu wykonywanych przez niego usług nie zalicza się przewozu towaru.

REKLAMA

REKLAMA

Za co spedytor może wystawić fakturę?

Zatem spedytor nie ma prawa zarabiać na frachcie i tym samym fakturować klienta kwotą wyższą niż ta, którą sam został obciążony przez przewoźnika za transport, czyli nie ma prawa wystawiać faktury z marżą nie podając źródła pochodzenia tego kosztu, tj. numeru faktury przewoźnika. Ma tylko prawo wystawić refakturę kosztów transportu.

Dlaczego spedytor najczęściej nie ma uprawnień do wystawiania faktury za fracht? Bo nie jest przewoźnikiem. Przewoźnik towarów to licencjonowany zawód i aby go wykonywać, należy posiadać pozwolenia, licencje i określone ubezpieczenie. W przypadku kiedy spedytor, nie mając uprawnień do świadczenia usługi „transporty i fracht”, wystawi za taką usługę fakturę, to kontrola podatkowa ma prawo „wyjąć” czyli usunąć taką fakturę z kosztów podatkowych podatnika (odbiorcy usługi).

REKLAMA
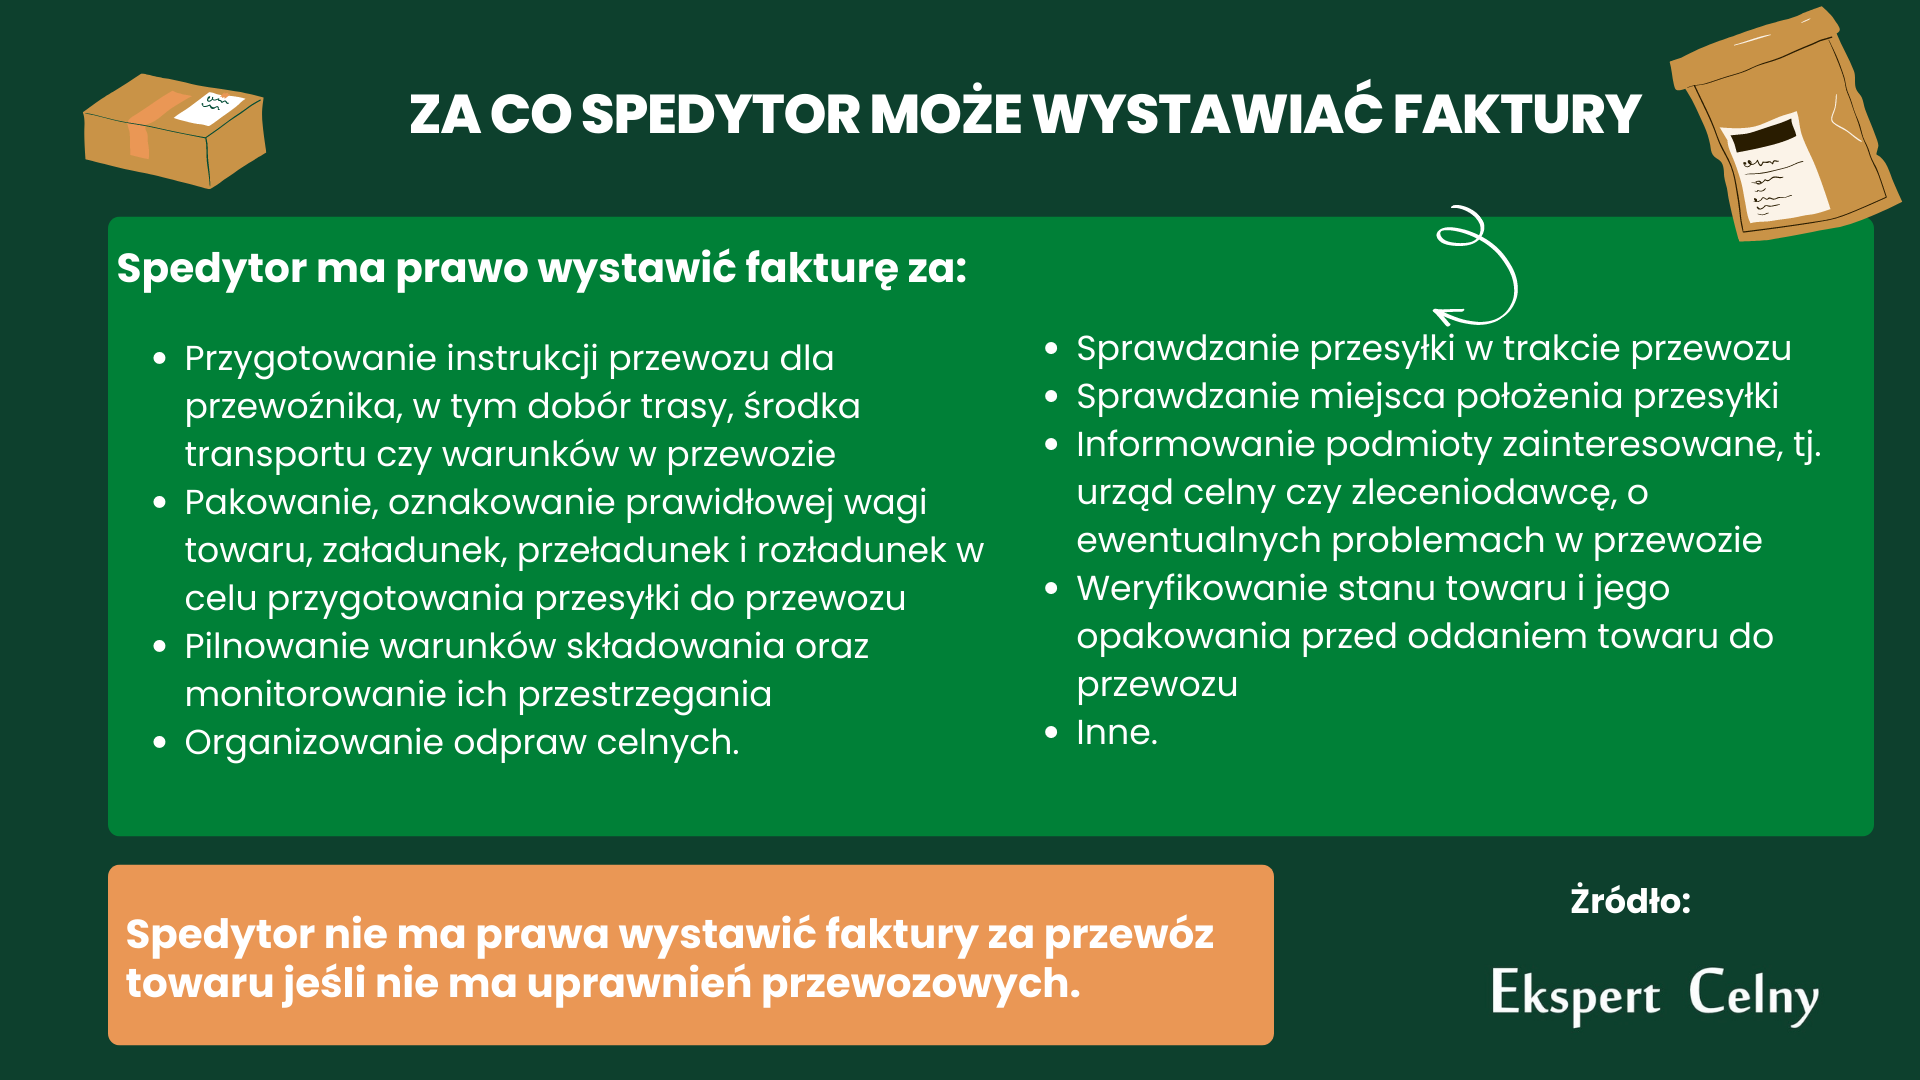
Za co spedytor może wystawić fakturę?

INFOR

Dalszy ciąg materiału pod wideo

Podwójne opodatkowanie importera

Ale to nie koniec problemów importera. Źle wystawiona faktura przez spedytora powoduje kolejne implikacje. Jeżeli numer faktury przewoźnika nie znajdzie się w zgłoszeniu celnym, a przewoźnik nie otrzyma potwierdzenia zapłaty podatku VAT od wartości swojej usługi, to nie ma on prawa wystawić zleceniodawcy faktury ze stawką 0% VAT. Do potwierdzenia takiego należy Poświadczone Zgłoszenie Celne (ZC299). Zatem przewoźnik dbając o swój interes podatkowy („Nie uszczuplaj budżetu państwa”) zostaje bez wyjścia i wystawia fakturę za usługę przewozu z 23% VAT. Wówczas spedytor wystawiając swoją fakturę, w której co do zasady pojawia się fracht, narzuca marżę na kwotę brutto zamiast  przedstawić zlecającemu rzeczywistą kwotę netto kosztów przewozu. I tak oto nieświadomy importer zostaje podwójnie opodatkowany!

Oświadczenia o kosztach transportu

Kolejny problem jaki spotykamy na rynku spedycyjnym, to zgłoszenia celne na podstawie oświadczeń o kosztach transportu, a nie na podstawie wystawionej faktury. Tu niestety jest problem legislacyjny, polegający na wystawianiu faktur po wykonaniu usługi a nie w trakcie, a często odprawa celna dokonywana jest w trakcie przewozu. Oznacza to, że towar po odprawie celnej będzie transportowany do miejsca przeznaczenia dalej przez tego samego przewoźnika, czyli że usługa cały czas jest w trakcie  wykonywania. Oświadczenie dałoby się obronić w organach kontrolnych podczas kontroli podatkowej pod warunkiem, że będzie powiązane z wystawioną przez przewoźnika finalną fakturą za fracht  i co równie ważne - na identyczną kwotę. Dlatego należy na oświadczeniu wpisać dane, które pojawią się na fakturze, takie jak numer zlecenia, trasa, numery środka przewozu. Jeżeli oświadczenie nie będzie powiązane z fakturą za wykonaną usługę, to podmiot gospodarczy zgłaszający towar do procedury celnej będzie miał dodatkowy problem, polegający na niemożliwości odliczenia podatku VAT ze zgłoszenia celnego, bo w tym zgłoszeniu celnym będą błędy wpływające na wartość celną towaru, a w konsekwencji na należności celno - podatkowe.

Co należy do obowiązków spedytora?

Tabela. Obowiązki spedytora

Czynności za które spedytor ma prawo wystawić zleceniodawcy fakturę:

Czynności za które spedytor nie ma prawa wystawić zleceniodawcy faktury:

  • Przygotowanie instrukcji przewozu dla przewoźnika, w tym dobór trasy, środka transportu czy warunków w przewozie
  • Pakowanie, oznakowanie prawidłowej wagi towaru, załadunek, przeładunek i rozładunek w celu przygotowania przesyłki do przewozu
  • Pilnowanie warunków składowania oraz monitorowanie ich przestrzegania,
  • Organizowanie odpraw celnych,
  • Sprawdzanie przesyłki w trakcie samego przewozu,
  • Sprawdzanie miejsca położenia przesyłki,
  • Informowanie podmioty zainteresowane, tj. urząd celny czy zleceniodawcę, o ewentualnych problemach w przewozie
  • Weryfikowanie stanu towaru i jego opakowania przed oddaniem towaru do przewozu
  • Inne.

  • Przewóz towaru*

* Jeśli spedytor nie ma uprawnień przewozowych.

Podsumowanie

Skoro istnieje prawo uniemożliwiające podwójne opodatkowanie transakcji, to spedytor ma obowiązek ustalić zasady prawidłowego fakturowania swoich transakcji, aby nie doprowadzać do występowania podatku VAT na fakturze transportowej (przewoźnik) oraz w zgłoszeniu celnym. W transporcie międzynarodowym koszt transportu musi bowiem być opodatkowany w zgłoszeniach celnych. Jest to tzw. korekta do wartości celnej towaru i stosuje się ją, jeżeli wartość towaru tego kosztu w sobie nie zawiera. Oznacza to, że należy doliczyć wartość transportu z faktury usługowej wystawionej na rzecz przedsiębiorstwa dla którego była świadczona usługa.

Usługa transportowa powinna zatem być opodatkowana tylko raz, w zgłoszeniu celnym. Zatem każdy w łańcuchu dostaw powinien dokładnie wiedzieć, jakie obowiązki ciążą na danym podmiocie gospodarczym, jakie usługi może wykonywać w ramach prowadzonej przez siebie działalności i tylko za takie wystawiać faktury sprzedaży.

dr Izabella Tymińska, ekspert ds. ceł, prawa celnego, handlu zagranicznego

Źródło: Źródło zewnętrzne

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Zakup i sprzedaż opodatkowane VAT-MARŻĄ w ewidencji JPK_V7X

Procedura VAT-marża pozwala opodatkować nie całą kwotę uzyskaną ze sprzedaży, lecz marżę stanowiącą różnicę między kwotą sprzedaży a kwotą nabycia towaru, pomniejszoną o VAT należny. W przypadku podatników handlujących samochodami używanymi, sprzętem elektronicznym, meblami, dziełami sztuki czy przedmiotami kolekcjonerskimi prawidłowe rozliczenie nie kończy się jednak na właściwym wyliczeniu marży. Równie istotne jest prawidłowe wykazanie transakcji w JPK_V7X.

GUS ujawnił pełne dane o zarobkach Polaków. Oto ile naprawdę zarabiamy

7 695,00 zł brutto – dokładnie tyle wynosiła mediana wynagrodzeń w gospodarce narodowej w kwietniu 2026 roku, co oznacza, że połowa pracujących w Polsce zarabiała powyżej, a połowa poniżej tej kwoty. Najnowszy raport GUS, przygotowany po raz pierwszy według nowej klasyfikacji PKD 2025, przynosi szczegółowy obraz naszych portfeli: pokazuje realną przewagę zarobków w wielkich korporacjach, głębokie dysproporcje płacowe ze względu na płeć oraz nietypowy fenomen w budownictwie, gdzie to kobiety dyktują warunki finansowe.

Fundacja rodzinna: skuteczne narzędzie czy iluzja bezpieczeństwa właściciela firmy? Fundacja na pokolenia, przepisy na kilka lat?

Wokół fundacji rodzinnych powstało w Polsce wiele oczekiwań. Dla jednych są symbolem dojrzałego właścicielstwa, dla innych niemal synonimem dobrze zaplanowanej sukcesji. I właśnie tutaj zaczyna się niebezpieczne uproszczenie. Fundacja rodzinna nie jest sukcesją, ale jednym z narzędzi, które mogą wspierać proces sukcesyjny, pod warunkiem, że odpowiada na rzeczywiste potrzeby konkretnej rodziny biznesowej. Może uporządkować własność, ograniczyć ryzyko rozdrobnienia majątku, określić zasady świadczeń oraz stworzyć ramy zarządzania aktywami po śmierci fundatora. Nie odpowie jednak na kluczowe pytania związane ze zmianą pokoleniową: kto ma przejąć odpowiedzialność za firmę, czy kolejne pokolenie rzeczywiście tego chce i jest do tego przygotowane, jak powinna zmienić się rola nestora, czy rodzina potrafi wspólnie podejmować decyzje oraz czy przedsiębiorstwo w ogóle powinno pozostać w rękach następnej generacji. A jeżeli właściciel i jego rodzina nie rozstrzygnęli tych kwestii, utworzenie fundacji ich nie rozwiąże, jedynie nada im nowy kontekst prawny i organizacyjny. Fundacja rodzinna pozwala chronić majątek przed podziałem, lecz nie zastąpi rozmowy między bliskimi. Wskazanie beneficjentów nie czyni z nich automatycznie odpowiedzialnych właścicieli, a zachowanie ciągłości własności nie oznacza jeszcze, że kolejne pokolenia będą potrafiły rozwijać firmę i rodzinne dziedzictwo.

Zmiany czasu w biznesie – jakie skutki dla logistyki, transportu, handlu. Czas skończyć z archaicznym zwyczajem

Aktualnie zmiana czasu z zimowego na letni (i odwrotnie) obowiązuje w około 50 krajach, w tym w całej Unii Europejskiej. Lepsze wykorzystanie światła słonecznego nadal stanowi koronny argument przemawiający za utrzymaniem tego stanu rzeczy, mimo uzasadnionych podejrzeń, że „odejmowanie” i „dodawanie” godziny dnia dwa razy w ciągu roku negatywnie wpływa na organizm. Ekonomiczne, w tym logistyczne, skutki zmiany czasu to materiał na obszerne opracowanie. Ten temat komentuje dr Piotr Sosnowski z Katedry Logistyki na Wydziale Zarządzania Uniwersytetu Łódzkiego.

REKLAMA

Szef KAS: Ciężko wyliczyć ile zyskał budżet na wdrożeniu KSeF; musimy korzystać z AI bo podatnicy już to robią. Powstaje Jednolity System Podatkowy

Musimy korzystać ze sztucznej inteligencji, ponieważ podatnicy, a zwłaszcza ich pełnomocnicy profesjonalni już z niej korzystają – powiedział PAP Szef Krajowej Administracji Skarbowej i wiceminister finansów Marcin Łoboda w rozmowie z Polską Agencją Prasową. Minister Łoboda poinformował też o prowadzonych w Ministerstwie Finansów pracach nad informatyzacją Krajowej Administracji Skarbowej, tworzeniem Jednolitego Systemu Podatkowego dla organów KAS,

Rewolucja w Ordynacji podatkowej. Skarbówka odpuści drobne kwoty, ale to dopiero początek dużych zmian dla podatników

Ministerstwo Finansów szykuje potężny pakiet deregulacyjny, który ma diametralnie zmienić relacje na linii urzędnik–podatnik. W projekcie nowej ustawy znalazł się zapis, na który Polacy czekali od lat: skarbówka nie będzie już ścigać za groszowe zaległości. Zmienią się też kluczowe terminy na odwołania, a kontrole zyskają sztywne ramy czasowe. Sprawdź, co dokładnie i od kiedy zmieni się w przepisach.

Rażąco niska cena oferty w zamówieniach publicznych – jak ją ocenić, wyjaśnić i badać także przy umowie ramowej

Rażąco niska cena to jeden z najważniejszych tematów w zamówieniach publicznych, ponieważ wpływa jednocześnie na wynik przetargu, bezpieczeństwo realizacji umowy i uczciwą konkurencję. W praktyce problem nie dotyczy wyłącznie klasycznego postępowania zakupowego, lecz także takich sytuacji jak umowa ramowa, postępowanie wykonawcze czy ponowne badanie ceny na dalszym etapie zamówienia. W tym artykule wyjaśniamy, czym jest rażąco niska cena oferty, kiedy zamawiający powinien żądać wyjaśnień, jak wykonawca powinien przygotować kalkulację oraz czy badanie ceny trzeba powtarzać przy zamówieniach udzielanych na podstawie umowy ramowej.

Koniec z remontami bez rachunku? Rząd bierze się za polskie budowy

Ponad 32% Polaków płaci fachowcom bez żadnego dokumentu, co generuje miliardowe straty dla budżetu. Ministerstwo Finansów szykuje radykalne zmiany w przepisach, które uderzą w szarą strefę w budowlance. Zmiany dotkną nie tylko firmy, ale i zwykłych konsumentów.

REKLAMA

KSeF i split payment. Organ skarbowy wyjaśnił, kiedy można oznaczyć fakturę jako MPP

Przedsiębiorcy korzystający z KSeF mają wątpliwości, czy oznaczenie „mechanizm podzielonej płatności” można stosować także wtedy, gdy przepisy tego nie wymagają. Dyrektor KIS wydał właśnie interpretację, z której wynika, że takie oznaczenie jest dopuszczalne również przy fakturach nieobjętych obowiązkowym split payment.

Brak kar za błędy w KSeF w 2026 r. i 2027 r. nie oznacza braku sankcji za nieprawidłowe rozliczenia VAT

Przedsiębiorcy mają dostać więcej czasu na opanowanie zasad korzystania z Krajowego Systemu e-Faktur. 16 września 2026 r. Ministerstwo Finansów zapowiedziało, że chce przedłużyć odroczenie kar za naruszenia związane ze stosowaniem KSeF do końca 2027 r. To istotna wiadomość dla firm, które dopiero wdrażają nowe zasady wystawiania e-faktur. Na razie jest to jednak jedynie zapowiedź: aby zaczęła obowiązywać, potrzebna jest nowelizacja ustawy. Ale nawet jeżeli te przepisy wejdą w życie nie będzie to oznaczać braku obowiązku stosowania KSeF. - Obowiązek korzystania z systemu pozostaje, podobnie jak obowiązek prawidłowego rozliczania podatków. Brak kary za samo niewłaściwe wystawienie faktury nie oznacza więc braku konsekwencji, jeśli błędy przełożą się na nieprawidłowe rozliczenia – pisze Magdalena Kubiak, samodzielna księgowa w CashDirector S.A.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA