
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

In dubio pro tributario – teoria a praktyka

Kancelaria Prawna Skarbiec
Kancelaria Prawna Skarbiec świadczy doradztwo prawne z zakresu prawa podatkowego, gospodarczego, cywilnego i karnego.
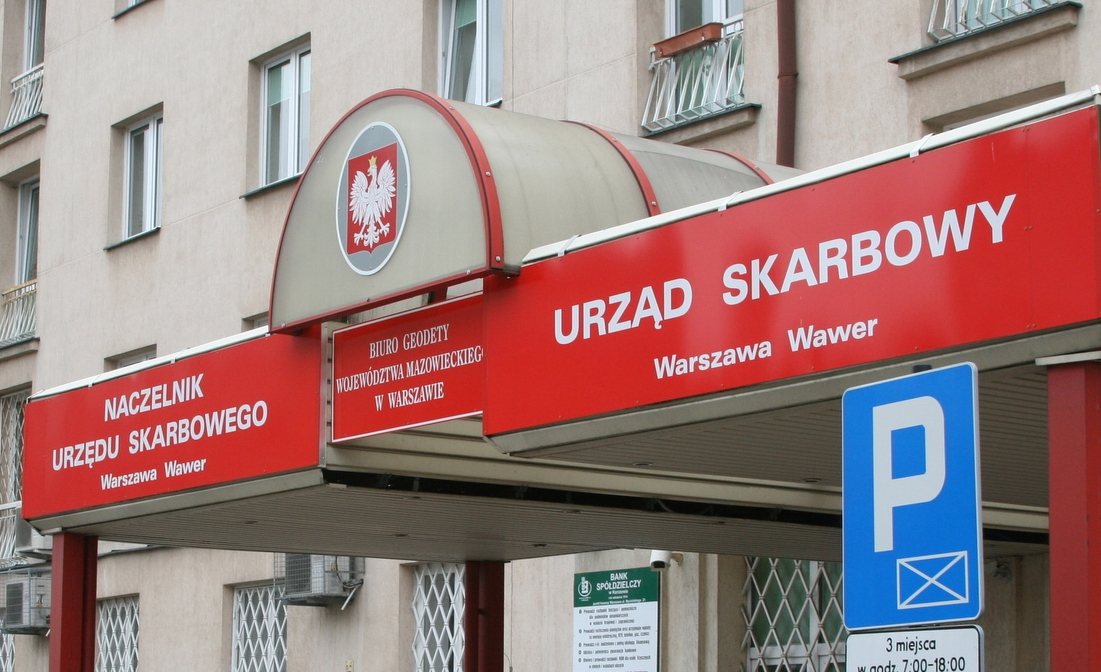
In dubio pro tributario – teoria a praktyka /fot. Fotolia

REKLAMA

REKLAMA

Wprowadzona w ubiegłym roku klauzula „in dubio pro tributario” miała stanowić dodatkową wskazówkę interpretacyjną dotyczącą tego, w jaki sposób należy rozstrzygać wątpliwości powstające w procesie wykładni podatkowej normy prawnej. Klauzula ta w praktyce pozostaje jednak martwa z powodu niekompetencji urzędników.

REKLAMA

REKLAMA

Regulacje prawa podatkowego silnie ingerują w sferę praw i wolności obywatelskich, a zatem szczególnie istotne jest, aby stanowione były w jasny i zrozumiały sposób. Jednak w praktyce okazuje się, że są to skomplikowane i obszerne regulacje, a określenie swoich uprawnień i obowiązków staje się dla podatników nie lada wyzwaniem.

Ostatecznie i tak prawidłowość wszystkich czynności weryfikują urzędnicy, którzy chronią interes skarbu państwa. Remedium na rozwiązanie tego problemu miała stanowić wprowadzona 1 stycznia 2016 r. zasada rozstrzygania wątpliwości na korzyść podatników, która została wyrażona w art. 2a Ordynacji podatkowej. Zgodnie z nią „niedające się usunąć wątpliwości co do treści przepisów prawa podatkowego rozstrzyga się na korzyść podatnika”. Oznacza to, że jeżeli po zastosowaniu metod wykładni językowej, systemowej i funkcjonalnej przepis prawa podatkowego nadal budziłby wątpliwości, to niedające się usunąć wątpliwości interpretacyjne należałoby rozstrzygać na korzyść podatnika.

Zakres klauzuli in dubio pro tributario

W interpretacji ogólnej Minister Finansów wyjaśnia, że zasada in dubio pro tributario ma zastosowanie tylko w przypadku wystąpienia wątpliwości co do treści przepisów prawa podatkowego, a nie w odniesieniu do ustaleń dotyczących stanu faktycznego. Adresatem normy wyrażonej w analizowanym przepisie jest organ podatkowy rozstrzygający sprawę, a także podatnicy oraz inne podmioty obciążone obowiązkami wynikającymi z przepisów prawa podatkowego (tj. płatnicy, inkasenci czy też osoby trzecie odpowiedzialne za cudze zobowiązania podatkowe).

REKLAMA

Sformułowanie „korzyść podatnika” należy rozumieć jako optymalne dla podatnika rozwiązanie prawne spośród tych, które ukształtowały się w trakcie wykładni danego przepisu. Rozumienie tego pojęcia odnosi się tylko do konkretnej sprawy, a zatem nie ma charakteru obiektywnego. To, jakie rozwiązanie jest korzystniejsze dla podatnika, może wskazać sam podatnik np. dokonując rozliczenia w postaci deklaracji podatkowej albo prezentując swoje stanowisko w toku postępowania podatkowego.

Dalszy ciąg materiału pod wideo

Gdy treść przepisu nie budzi żadnych wątpliwości na tle konkretnej sprawy bądź też przepis budzi pewne wątpliwości, ale da się je usunąć, wówczas organ podatkowy nie przychyli się do stanowiska wnioskodawcy. Aby wydana w toku postępowania decyzja była poprawna, w uzasadnieniu należy przeanalizować argumentację podatnika, a zatem wydający ją organ musi wskazać fakty, które uznał za udowodnione, dowody, którym dał wiarę oraz przyczyny, dla których innym dowodom odmówił wiarygodności.

Klauzula w praktyce

Nowelizacja Ordynacji podatkowej miała zapewnić ochronę podatnika w jego relacjach z władzą publiczną, a w szczególności poprawić stosunki przedsiębiorców z urzędnikami, zapewnić im minimum bezpieczeństwa w prowadzeniu działalności gospodarczej oraz ułatwić rozwiązywanie problemów skarbowych. Tymczasem okazuje się, że klauzula jest martwa, a dla skarbówki przepis ten zdaje się nie istnieć.

Sprawdź: INFORLEX SUPERPREMIUM

W 2016 r. podatnicy wystąpili o wydanie prawie 34 tys. interpretacji podatkowych. O zastosowanie klauzuli wnioskowali 262 razy, z czego fiskus odniósł się tylko do ośmiu z nich, a w pozostałych przypadkach ograniczył się do stwierdzenia, że przepis nie budzi żadnych wątpliwości, a w konsekwencji nie ma podstaw do zastosowania klauzuli in dubio pro tributario.


Wszystkie decyzje urzędów skarbowych były niekorzystne dla wnioskodawców. Aż trudno uwierzyć, że przy tak dużej liczbie wydawanych interpretacji, w ani jednym przypadku nie nastąpiło orzeczenie na korzyść podatnika. Tym bardziej, że dotychczas niejednokrotnie zdarzało się, że organy państwa wydawały sprzeczne rozstrzygnięcia w podobnych sprawach. Mimo że podatnicy codziennie mierzą się z poważnymi dylematami co do interpretacji prawa podatkowego, a przepisy są dla wielu z nich skomplikowane i niezrozumiałe, to, jak widać, urzędnicy takich problemów nie miewają. Przepisy są dla nich zawsze jednoznaczne i oczywiste.

Martwy przepis

Czy to, że przepis jest martwy wynika z faktu, że urzędnicy po prostu nie miewają wątpliwości? Nie. Przepis nie działa, ponieważ administracja skarbowa nie potrafi go wykorzystać w praktyce – bo nie została odpowiednio przeszkolona w zakresie stosowania nowego prawa. Ponadto żaden urzędnik nie przyzna, że przepis, który stosuje, wydając decyzje podatkowe czy prowadząc kontrole podatkowe, jest dla niego niejasny, ponieważ nie tylko zakwestionowałby własne kompetencje, ale również podważył istotę większości postępowań prowadzonych przez urzędy skarbowe. Co więcej, z chwilą, gdy urzędnik oficjalnie stwierdziłby, że przepis jest niejednoznaczny, dałby wyraźny sygnał wszystkim podatnikom, że mogą taki przepis kwestionować, co w konsekwencji mogłoby spowodować lawinowe pojawienie się kolejnych podobnych postępowań.

Niewiele więcej nadziei na stosowanie nowej zasady dają również sądy administracyjne. W ubiegłym roku wydano kilkadziesiąt wyroków w sprawach, w których podatnicy zaskarżyli interpretację podatkową, powołując się na klauzulę, ale tylko w ośmiu orzeczeniach sąd uznał, że faktycznie przepisy i orzecznictwo są niespójne, a wątpliwości nie da się usunąć, co skutkowało wydaniem wyroku na korzyść podatnika.

In dubio pro tributario w praktyce

Wprowadzona zasada in dubio pro tributario miała stanowić dodatkową wskazówkę interpretacyjną odnośnie do tego, w jaki sposób należy rozstrzygać wątpliwości powstające w procesie wykładni podatkowej normy prawnej. Klauzula ta jednak pozostaje martwa z powodu niekompetencji urzędników. Prawidłowość rozstrzygnięcia podjętego przez organ podatkowy w indywidualnej sprawie podlega ocenie w trybie kontroli sądowoadministracyjnej – tym, którzy czują się poszkodowani przez orzecznictwo fiskusa, pozostaje sądowa droga wykazania swoich racji. Nie ma jednak co liczyć na szybkie rozstrzygnięcie, bo dochodzenie swoich praw przed sądem w kwestiach podatkowych to zazwyczaj długi i mozolny proces.

Autorzy: Kancelaria Prawna Skarbiec, specjalizująca się w przeciwdziałaniu bezprawiu urzędniczemu, w kontrolach podatkowych i celno-skarbowych oraz optymalizacji podatkowej

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Wyższe stawki ZUS w 2027 r. po przekroczeniu limitu Małego ZUS Plus

Pełny ZUS za styczeń 2027 r. może wynieść 2052,15 zł. To o 125,39 zł miesięcznie więcej niż w 2026 r., co w skali roku oznacza wzrost o 1504,68 zł. Znacznie większą zmianę mogą odczuć osoby, które w 2027 r. stracą prawo do Małego ZUS Plus i będą musiały przejść na pełne składki. O utracie ulgi może przesądzić nawet niewielkie przekroczenie limitu przychodów w 2026 r.

Kupiona innowacja to nie B+R. Kiedy projekty AI dają prawo do ulgi badawczo-rozwojowej? Jak udokumentować projekt AI na wypadek kontroli?

Coraz więcej przedsiębiorców inwestuje w sztuczną inteligencję i liczy, że koszty tych projektów rozliczy w ramach ulgi badawczo-rozwojowej. Organy podatkowe i Naczelny Sąd Administracyjny stawiają jednak wyraźną granicę: integracja gotowego modelu AI czy wdrożenie rynkowego systemu – nawet najbardziej zaawansowanego i „samouczącego się” – to nie działalność B+R. Ulga przysługuje dopiero temu, kto sam tworzy nową technologię i ponosi realne ryzyko badawcze. Wyjaśniamy, jak wygląda „podwójny test” fiskusa, co mówi Podręcznik Frascati i orzecznictwo NSA, które koszty w projektach IT są kwalifikowane, a które stanowią pułapkę – oraz jak udokumentować prace, by obronić odliczenie w razie kontroli.

Rodzic, dziecko i KSeF – kto wystawia fakturę za wynajem nieruchomości małoletniego?

Czy małoletni wynajmujący garaż firmie może być czynnym podatnikiem VAT? Czyje dane i NIP powinny zawierać faktury za wynajem garażu przez małoletniego podatnika VAT?

Działalność nierejestrowana 2027 – ile możesz zarobić bez zakładania firmy?

Od 1 stycznia 2027 r. wzrośnie limit przychodów uprawniający do prowadzenia działalności nierejestrowanej. W związku ze wzrostem minimalnego wynagrodzenia za pracę osoby fizyczne będą mogły osiągnąć w ciągu kwartału przychód do 11 137,50 zł bez obowiązku rejestracji działalności gospodarczej. Przekroczenie ustawowego limitu będzie skutkowało uznaniem wykonywanej aktywności za działalność gospodarczą i koniecznością dokonania wpisu do CEIDG w terminie 7 dni.

REKLAMA

Fundacja rodzinna wynajmuje mieszkania. W jakim wypadku od 2027 r. straci zwolnienie z CIT?

Jeżeli prezydent podpisze nowelizację, od 2027 r. sam najem mieszkań nie odbierze fundacji rodzinnej zwolnienia z CIT. Liczyć się będzie, komu fundacja wynajmuje lokal i czy po drodze stoi operator.

Firma zamknięta, obowiązki zostają – jak prawidłowo rozliczyć VAT na koniec

Podatnicy, którzy zdecydują się na likwidację działalności gospodarczej, muszą złożyć deklarację VAT za ostatni okres jej prowadzenia oraz zgłoszenie VAT-Z. Niektórzy z nich muszą również sporządzić spis z natury. Przedstawiamy krok po kroku, jak należy wykonać te czynności.

Odszkodowanie zamiast pomocy z ARiMR. Czy rolnik zapłaci podatek? Skarbówka odpowiada

Spółka uprawiająca zboża i rośliny oleiste nie dostała z ARiMR pomocy za straty wywołane napływem płodów rolnych z Ukrainy, choć sąd uznał odmowę za wadliwą. Agencja chce teraz wypłacić tę samą kwotę jako odszkodowanie z ugody. Dyrektor KIS uznał, że odszkodowanie pełni tę samą funkcję co pomoc i tak jak ona jest przychodem z działalności rolniczej, do którego nie stosuje się ustawy o CIT.

Dodatkowa umowa z własnym pracownikiem. Płatnicy wciąż nieprawidłowo stosują złożone wnioski i oświadczenia podatkowe

Pracodawcy często decydują się na podjęcie ze swoimi pracownikami dodatkowej współpracy, np. na podstawie umów cywilnoprawnych. I choć takie postępowanie jest w pełni dopuszczalne, to jednak w praktyce może rodzić pewne trudności, np. związane ze stosowaniem wniosków i oświadczeń podatkowych.

REKLAMA

Czy „automatyczne zaczytanie” faktury ustrukturyzowanej do ksiąg może być czynem zabronionym? Problem z fakturami „zerującymi”

Ponoć największą zaletą KSeF-u jest „automatyczne zaczytywanie” do ksiąg, w tym zwłaszcza ewidencji zakupu, otrzymywanych wirtualnie faktur ustrukturyzowanych: nie musimy tego robić – wyręcza nas oprogramowanie. Biorąc jednak pod uwagę, że możemy na co dzień otrzymywać w ten sposób faktury fałszywe albo zwyczajnie błędne, względnie wystawione po raz drugi (lub trzeci, również czwarty i piąty), rodzi się pytanie o skutki prawne owego „zaczytywania”.

Plan postępowań o udzielenie zamówień publicznych – aktualizacja, publikacja i zasady Pzp

Plan postępowań o udzielenie zamówień publicznych to jeden z podstawowych dokumentów organizujących zakupy w sektorze publicznym. Dla wielu jednostek to nie tylko formalność, ale realne narzędzie planowania, które wpływa na przejrzystość działań, komunikację z rynkiem i zgodność z Prawem zamówień publicznych. Jeśli chcesz wiedzieć, kto musi sporządzić plan postępowań, co powinien on zawierać, gdzie należy go opublikować i kiedy konieczna jest aktualizacja planu postępowań, poniżej znajdziesz praktyczne i uporządkowane wyjaśnienie najważniejszych zasad.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
