
Głównym problemem podatków dochodowych jest … ich istnienie

REKLAMA
REKLAMA
Infor.pl: Panie Profesorze. Jest Pan zarówno wybitnym przedstawicielem doktryny prawa podatkowego, jak i długoletnim praktykiem. Ta perspektywa pozwala Panu z pewnością na diagnozę mankamentów polskich podatków, jak i na sformułowanie postulatów legislacyjnych. Co chciałby Pan zmienić w pierwszej kolejności w polskim systemie prawa podatkowego? Co Panu najbardziej w nim przeszkadza? Czy potrzebna jest nowa ordynacja podatkowa? Nowa ustawa o VAT? Klauzula przeciwko unikaniu opodatkowania?
REKLAMA
REKLAMA

Adam Mariański: Przede wszystkim potrzebna jest nowa Ordynacja podatkowa. Obowiązujący akt, po dziesiątkach nowelizacji, stał się nieczytelny nawet dla profesjonalistów. Ponadto, większość zmian prowadziła do umocnienia pozycji organów podatkowych. Tymczasem od lat postuluje się zachowanie równowagi w uprawnieniach między stronami. Sytuację komplikuje funkcjonowanie takich aktów, jak ustawa o swobodzie działalności gospodarczej czy kontroli skarbowej. Jednoczesne stosowanie trzech regulacji sprzyja nagminnym nadużyciom prawa przez organy podatkowe, czego najlepszym przykładem są kontrole skarbowe bez kontroli podatkowych.
Dlatego wszelkie zmiany, które mogą zmniejszyć pewność prawa, jak zwłaszcza klauzula zapobiegania unikania, mogą być wprowadzone po gruntownej przebudowie systemu ochrony praw podatnika. W szczególności konieczne jest wprowadzanie zasady rozstrzygania wątpliwości faktycznych na korzyść podatnika, a także zakazu nadużycia prawa przez organy podatkowe. Bez takiej jednoczesnej reformy, wprowadzenie klauzuli zapobiegania opodatkowania nie wydaje się możliwe do zaakceptowania.
Od lat obserwujemy wzrastający fiskalizm i represyjność organów podatkowych. Dodatkowo najczęściej ma to miejsce w ramach nowelizacji pod tytułem poprawy sytuacji podatników.
REKLAMA
Infor.pl: Jak ocenia Pan Profesor opublikowany niedawno przez MF projekt nowelizacji CIT i PIT, przewidujący stawkę 15% CIT dla małych firm, ale także pewne zmiany uszczelniające CIT i PIT)? Niektórzy eksperci zauważyli, że projekt ten przynosi mini-klauzulę przeciw unikaniu opodatkowania, bowiem zakłada utrzymanie neutralności podatkowej transakcji wymiany udziałów tylko jeżeli czynność ta została przeprowadzona z „uzasadnionych przyczyn ekonomicznych”.
Adam Mariański: No właśnie o tym przed chwilą mówiłem. Jedna teoretycznie dobra zmiana i kilkanaście pod hasłem uszczelniania systemu. Małych podatników CIT jest już niewielu. Większość firm przekształciła spółki kapitałowe w spółki osobowe, zwłaszcza komandytowe. Komu służy zatem ta zmiana? Politykom. A przecież problemy są gdzie indziej: niejasne regulacje, szeroki katalog wyłączeń z kosztów uzyskania przychodów, rozbudowany system zwolnień podatkowych.
Przewodnik po zmianach przepisów 2015/2016 dla firm

Infor.pl: Jedną z licznych Pana specjalności jest podatek dochodowy od osób prawnych. Ten podatek sprawia podobno podatnikom najmniej kłopotów. Istnieje powszechna opinia, że mało który podatnik tego podatku nie nauczył się unikać CIT, zwłaszcza jeżeli jest częścią międzynarodowej grupy kapitałowej. Czy podziela Pan tę opinię? Jakie są główne problemy tego podatku?
Adam Mariański: Głównym problemem podatków dochodowych jest… ich istnienie. Są one klasycznym zaprzeczeniem zasad podatkowych, które są powszechnie akceptowane od ponad 200 lat. Z tym, że jak formułowano te zasady, to podatki dochodowe, przynajmniej jak je współcześnie rozumiemy, jeszcze nie istniały. Rozmawiając o podatkach dochodowych, zapominamy o zasadach dogodności, pewności i taniości opodatkowania. Podatek ten jest zaprzeczeniem tych wszystkich zasad. Dodatkowo, jest jednym z najłatwiejszych w unikaniu.
Powstaje pytanie, po co to wszystko? Bo na zniesienie podatku dochodowego nie mogą sobie pozwolić w Stanach Zjednoczonych? Bez federalnego podatku dochodowego państwo to nie ma praktycznie dochodów. Dlatego kraj ten przoduje w walce z unikaniem opodatkowania podatkami dochodowymi, a nawet narzuca ją wszystkim krajom, A jest to jak walka z wiatrakami.
Ponadto nie da się zbudować sprawiedliwego podatku dochodowego, zwłaszcza gdy zaczyna on pełnić inne funkcje niż fiskalna.
Wszystko to wskazuje na konieczność jego głębokiej reformy, o ile nie zniesienia, zwłaszcza podatku dochodowego od osób fizycznych. Jednak nie ma na to najmniejszych szans, bowiem podatek ten jest niezbędny…politykom i urzędnikom. Co by biedni politycy robili, gdyby nie spory o kwotę wolną od podatku, a urzędnicy, gdyby nie musieli wydawać tysięcy interpretacji, co jest kosztem podatkowym?
Infor.pl: Być może zna Pan koncepcję zastąpienia CIT podatkiem od przychodów (ze stawką 1,5-2%), którą wysuwa Centrum im. Adama Smitha i Związek Przedsiębiorców i Pracodawców. Czy podziela Pan opinię, że trudno byłoby unikać tego podatku? Zniknęłyby też rozliczne spory o koszty uzyskania przychodów. Jak ocenia Pan ten pomysł?
Adam Mariański: Pomysł idzie w dobrym kierunku, jednak wymaga wielopłaszczyznowych analiz ekonomicznych. Podatek przychodowy 2% dla niektórych branż jest zabójczy, bowiem tam jest taka rentowność. Po przeprowadzeniu analiz należałoby wprowadzić odpowiednią stawkę podatku, myślę, że można ją różnicować według pewnych kryteriów. Bądź też wyłączyć niektórych podatników z tego podatku, a wprowadzić dla nich odrębne opodatkowanie. Skoro można było wprowadzić podatek tonażowy, to można wprowadzić jeden podatek finansowy od instytucji, ale liczony od ich przychodów, a nie aktywów. A to ponad 25% wpływów z tego podatku.
Finanse publiczne powinny być oparte na podatkach pośrednich i majątkowych. Podatki przychodowe powinny być tylko uzupełnieniem dochodów budżetowych.
Infor.pl: Od 1 lipca 2016 r. organy podatkowe podczas kontroli dużych firm (a od 1 lipca 2018 r. małych i średnich przedsiębiorstw) będą mogli wymagać od podatników przedstawienia ksiąg podatkowych i dowodów księgowych w jednolitym formacie elektronicznym, w postaci tzw. Jednolitego Pliku Kontrolnego. Jak ocenia Pan tą nowość? Czy przyśpieszy to kontrolę podatników?
Adam Mariański: W pewnym sensie rozwiązuje to problemy z udostępnianiem ksiąg. Nie wiem jednak, czy przyśpieszy to kontrolę. Wszystko zależy od narzędzi informatycznych organów podatkowych. Z tymi jednak chyba nie jest najlepiej.
Nie uległo zmianie szereg przepisów dotyczących kontroli podatkowej, które w bardzo nieprecyzyjny sposób regulują prawa i obowiązki stron.
Infor.pl: Również od 1 lipca 2016 r. zaczną obowiązywać nowe przepisy Ordynacji podatkowej, dotyczące pełnomocnika ogólnego. Jak te przepisy wpłyną na sytuację podatnika w kontaktach z administracją podatkową?
Adam Mariański: Od dawna postulowane były argumenty przemawiające za koniecznością zmian w zakresie pełnomocnictw, ponieważ dotychczas funkcjonujące rozwiązania, które zostały przeniesione z kodeksu postępowania administracyjnego, okazały się być zbyt archaiczne i nie przystawały do potrzeb profesjonalnej obsługi podatników oraz wymagań pełnomocników.
Ustawodawca wyszedł naprzeciw takim oczekiwaniom, wprowadzając w miejsce dotychczas obowiązujących przepisów zupełnie nowy rozdział 3a – Pełnomocnictwo w dziale IV Postępowanie podatkowe, gdzie po raz pierwszy bezpośrednio w Ordynacji podatkowej dokonano podziału na pełnomocnika ogólnego (w tym zakresie przepisy wejdą w życie 1 lipca 2016 r.), pełnomocnika szczególnego oraz pełnomocnika do doręczeń (w tym zakresie przepisy weszły już w życie 1 stycznia 2016 r.).
Rozwiąże to część problemów. Dotychczas było tak, iż między datą zakończenia kontroli podatkowej a wszczęciem postępowania podatkowego, podatnik praktycznie nie miał możliwości zapewnienia sobie gwarancji udziału w postępowaniu i odbioru zawiadomień z organów podatkowych, gdyż w tym czasie nie toczyło się żadne postępowanie, nie było udzielone pełnomocnictwo, jak również nie ustanawiano pełnomocnika na wypadek wszczęcia postępowania podatkowego w przyszłości.
Zatem, jeżeli podatnik w takiej sytuacji nie przebywał regularnie w kraju, narażał się na ryzyko doręczenia postanowienia o wszczęciu postępowania podatkowego (lub nawet decyzji podatkowej) w sposób zastępczy.
Wyeliminowaniu ryzyka, że jakaś czynność organu miałaby nastąpić z pominięciem pełnomocnika, ma właśnie służyć instytucja pełnomocnictwa ogólnego, które z mocy samego prawa (art. 138d § 1 o.p.) uprawnia do działania we wszystkich sprawach podatkowych oraz w innych sprawach, należących do właściwości organów podatkowych lub organów kontroli skarbowej. Innymi słowy, pełnomocnictwo ogólne będzie miało zastosowanie w przypadku postępowań, które już się toczą, ale także tych, które mogą zostać wszczęte wobec podatnika w przyszłości.
Infor.pl: Do końca marca br. MF ma przedstawić projekt ustawy o Krajowej Administracji Skarbowej. Ministerstwo mówi wyraźnie, że rozpatruje pomysł jednoinstancyjnego postępowania podatkowego, które chciałoby wprowadzić razem z ustawą o KAS. Od decyzji podatnicy mieliby skarżyć się od razu do wojewódzkiego sądu administracyjnego. Jak ocenia Pan tę koncepcję? Przyśpieszy to postępowanie, czy wręcz przeciwnie – doprowadzi do zatkania wojewódzkich sądów administracyjnych?
Adam Mariański: Jestem wielkim zwolennikiem jednoinstancyjnego postępowania podatkowego. Izby skarbowe i celne to zbędna biurokracja, tylko mnożąca koszty i czas trwania postępowania. Po wprowadzeniu uprawnień reformatoryjnych dla sądów administracyjnych, izby stały się dodatkową barierą w rozstrzyganiu sprawy. Dodatkowo rozmydlają odpowiedzialność za błędne decyzje. Nie wiadomo, czy to wina organu pierwszej instancji, czy też izby, która utrzymała decyzję tegoż pierwszego. Nauczy to organy pierwszej instancji wydawania decyzji z większą odpowiedzialnością, choć może zwiększyć ryzyko odpowiedzialności materialnej Skarbu Państwa za błędne decyzje.
Infor.pl: W dniu 7 marca 2016 r. wiceminister finansów Leszek Skiba poinformował PAP, że Ministerstwo Finansów przygotowało projekt wprowadzający klauzulę przeciw unikaniu opodatkowania. Ministerstwo chce wprowadzenia tej klauzuli „w najbliższych miesiącach”. Nie znamy jeszcze szczegółów tego projektu. Wydaje się jednak prawdopodobne, że tego typu klauzula generalna będzie zawierała ogólne sformułowania i (podobnie jak to było w rządowym projekcie przygotowanym pod koniec 2014 r.) dotyczyła tych „sztucznych konstrukcji prawnych”, których głównym celem jest uniknięcie podatku lub jego obniżenie, a nie cel gospodarczy. Czy Pana zdaniem taka klauzula jest potrzebna w naszym systemie podatkowym? Jakie cechy powinna mieć taka klauzula? Jak powinna być sformułowana?
Adam Mariański: Bez jednoczesnej reformy systemu ochrony podatnika oraz samej administracji podatkowej, wprowadzenie klauzuli zapobiegania opodatkowania nie wydaje się możliwe do zaakceptowania. Klauzula ogólna powinna być ostatecznym remedium walki z unikaniem opodatkowania. Tymczasem jest wprowadzana, bowiem organy podatkowe są nieudolne. Nie potrafią wykorzystać instrumentów, które już posiadają. Proszę sprawdzić, ile razy organy zastosowały klauzule szczególne z ustawy o podatku dochodowym od osób prawnych czy umów o unikaniu opodatkowania. Czy ktoś zna takie przypadki?
Poza tym, skoro administracja jest nieudolna w zmianie przepisów podatkowych, to należy wszystko rozwiązać poprzez jedną klauzulę ogólną? Pytał Pan o nowelizację w zakresie mini-klauzuli przeciw unikaniu opodatkowania w zakresie neutralności podatkowej transakcji wymiany udziałów. Ile lat zajęło MF przygotowanie nowelizacji? Przecież ta konstrukcja jest wykorzystywana do optymalizacji podatkowej od samego początku jej wprowadzenia. Nie można było zatem klauzuli szczególnej wprowadzić jednocześnie z implementowaniem tych regulacji?
To kolejny przykład, że podatki dochodowe służą głównie politykom i urzędnikom.
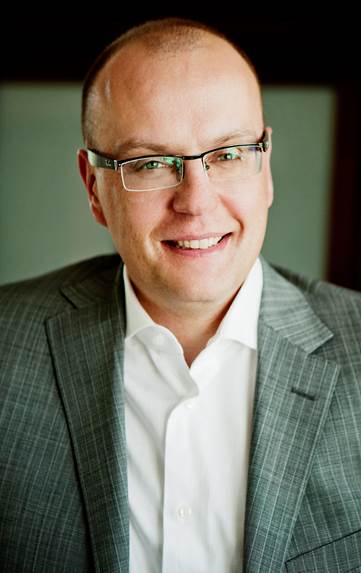
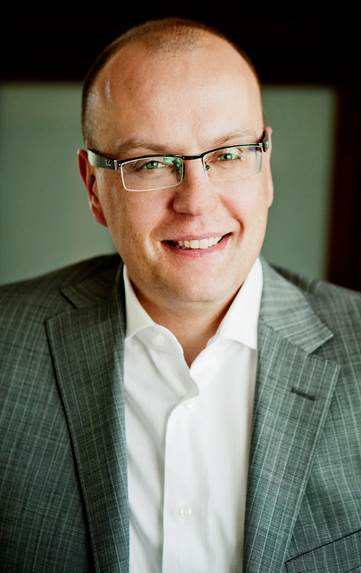
Profesor dr hab. Adam Mariański - doradca podatkowy, adwokat, profesor nadzwyczajny w Katedrze Materialnego Prawa Podatkowego Uniwersytetu Łódzkiego oraz Partner Zarządzający w Kancelariach Mariański Group
Bardzo dziękuję za rozmowę.
Rozmawiał Paweł Huczko



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

