
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Urzędy skarbowe sprawdzają biznes weselny

Dziennik Gazeta Prawna
Największy polski dziennik prawno-gospodarczy
Urzędy skarbowe sprawdzają biznes weselny

REKLAMA

REKLAMA

Świętokrzyska skarbówka skontrolowała w ubiegłym roku 17 przedsiębiorców organizujących przyjęcia weselne. W Zakopanem wezwano do udzielenia informacji 345 młodych par. Kontrole są prowadzone w kilku miejscach w kraju. Ale choć lokalni urzędnicy twierdzą, że dostali odgórne zalecenie z Warszawy, to zapytana o to KAS zaprzeczyła. Kontrolowane są firmy, a młode pary są źródłem informacji dla skarbówki, która chciałaby się od nich dowiedzieć np. jakie były faktyczne koszty imprezy, czy dostali rachunek lub kwit z kasy fiskalnej etc.
rozwiń >

Nie groziliśmy, nie straszyliśmy

Pierwsze sygnały o kontrolach płynęły z Ostrowca Świętokrzyskiego. „Gazeta Ostrowiecka” ujawniła, że skarbówka poprosiła urząd stanu cywilnego o dostęp do aktów małżeństwa za 2016 r. Następnie młodzi małżonkowie mieli być wzywani przez fiskusa w charakterze świadków. Inną wersję przedstawia ostrowiecki urząd skarbowy. Z oświadczenia opublikowanego na jego stronie wynika, że młodych poproszono tylko o pisemne wyjaśnienia.

REKLAMA

REKLAMA

„Nieprawdą jest, że urząd skarbowy «wzywał i groził» konsekwencjami karnymi za nieprzekazanie przez nowożeńców informacji” – piszą urzędnicy. Podkreślają, że udzielenie wyjaśnień było dobrowolne, a odmowa współpracy nie wiązała się z karami. – Pary mogły przekazać informacje drogą pocztową lub elektroniczną z wykorzystaniem platformy ePUAP, bez potrzeby osobistej wizyty – zapewnia ostrowiecki fiskus. Bo to nie nowożeńcy byli objęci kontrolą podatkową, a firmy organizujące przyjęcia weselne i komunijne.

Polecamy: PIT 2018. Komentarz

Co robić w razie wezwania

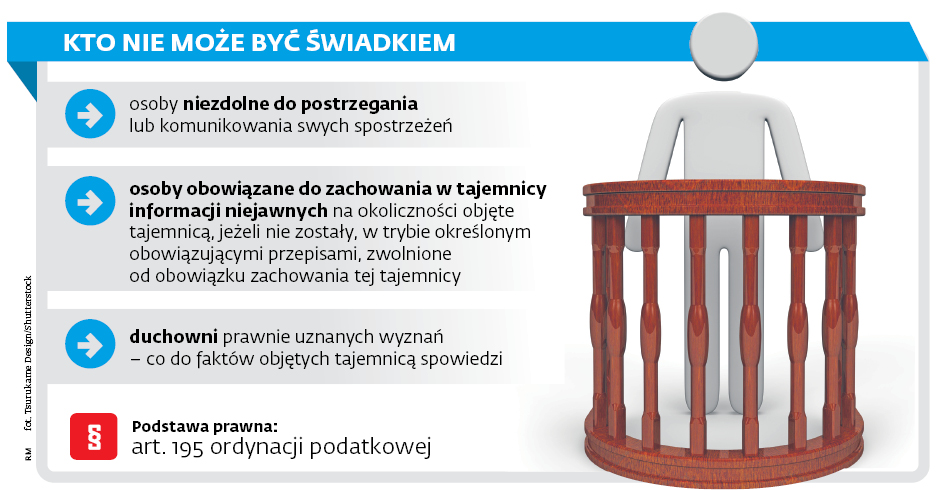
Gdyby jednak fiskus wezwał kogoś w charakterze świadka, nie należy tego zignorować. Odmowy zabrania art. 196 ordynacji podatkowej (wyjątki są przewidziane dla najbliższych). Niestawiennictwo może kosztować 2,8 tys. zł (art. 262).

REKLAMA

Można natomiast tłumaczyć się niepamięcią. – Jeśli świadek nie jest w stanie przypomnieć sobie, co zdarzyło się przed kilku laty, to tak właśnie powinien odpowiedzieć. Nie grożą za to żadne konsekwencje. Ważne jest, aby odpowiedź była prawdziwa – wyjaśnia Łukasz Blak, doradca podatkowy w Certus LTA.

Dalszy ciąg materiału pod wideo

Organizatorzy na celowniku

Zdaniem Blaka działania ostrowieckiej skarbówki nie są niczym niespotykanym. – Urzędnicy, aby wyjaśnić sprawę, mają obowiązek wykorzystać wszystkie dostępne im dowody, w tym zeznania świadków. W wielu branżach przeprowadzane są kontrole krzyżowe. Nie widzę powodu, dlaczego czynności sprawdzające miałyby ominąć firmy organizujące przyjęcia okolicznościowe – komentuje.

Doradca podatkowy zwraca też uwagę, że od dawna mówi się o nieprawidłowościach w ewidencjonowaniu obrotu na kasach fiskalnych w branży organizującej przyjęcia okolicznościowe. – Wiele osób na pewno spotkało się z sytuacją, gdy organizator nie zaewidencjonował w kasie wpłaty na poczet wesela czy innego przyjęcia – mówi ekspert. I przypomina, że przekłada się to na dalsze uchybienia – niezadeklarowanie podatku dochodowego i należnego VAT.

Zdaniem Blaka wynika to ze specyfiki branży. Jej oferta jest skierowana do osób fizycznych, które nie mogą odliczyć VAT naliczonego. Podatek jest więc dodatkowym kosztem, na którego eliminacji zależy często obu stronom.

Również informują

Anna Stępień, rzeczniczka prasowa Izby Administracji Skarbowej w Kielcach, twierdzi, że działania fiskusa wymierzone w nieuczciwych organizatorów przyjęć okolicznościowych (komunii, wesel) przynoszą oczekiwane rezultaty. I jako przykład podaje sytuację, gdy jeden z przedsiębiorców po takiej kontroli złożył korektę deklaracji na 70 tys. zł.

W 2016 r. świętokrzyski fiskus rozpoczął też akcję informacyjno-prewencyjną. – W wyniku analiz i czynności sprawdzających urzędy skarbowe wytypowały 53 podmioty, z którymi przeprowadzono rozmowy prewencyjne – informuje Stępień. Nieprawidłowości, które wówczas wskazywano, dotyczyły m.in.:

• niewykazywania całego osiągniętego dochodu bądź obrotu,

• nieewidencjonowania sprzedaży za pomocą kasy fiskalnej,

• sprzedaży towarów lub usług według niewłaściwych stawek VAT,

• zawyżania kosztów uzyskania przychodów poprzez ewidencjonowanie nierzetelnych faktur,

• nieopodatkowania zaliczek pobieranych na poczet przyszłej usługi,

• niewykazywania dochodów ze świadczonych dodatkowych usług, np. pokazu sztucznych ogni czy pokazów barmańskich,

• zatrudniania pracowników bez legalnego zgłoszenia.

Setki par poproszono do tańca z fiskusem

Edyta Furman, rzeczniczka prasowa Izby Administracji Skarbowej w Rzeszowie, wyjaśnia, że typowanie do kontroli jest poprzedzone analizą danych zawartych w deklaracjach oraz wszelkich innych informacji, np. dostępnych na stronach internetowych. Zapewnia jednak, że organizatorzy przyjęć nie są szczególnym celem podkarpackiego fiskusa. Są kontrolowani jak wszyscy inni przedsiębiorcy.

Urzędy skarbowe nie próżnują także na Podhalu. Konrad Zawada, rzecznik prasowy IAS w Krakowie, poinformował DGP, że 9 sierpnia 2017 r. izba poleciła małopolskim urzędnikom zbadanie i ewentualne wszczęcie czynności sprawdzających bądź kontroli podatkowych wobec organizatorów imprez okolicznościowych. Dodał też, że za taką decyzją stały informacje uzyskane od Ministerstwa Finansów o „możliwości naruszenia przepisów podatkowych przez zespoły organizujące oprawę muzyczną na weselach, studniówkach i innych uroczystościach”.

Prośby o udzielenie informacji, jakie wystosował m.in. naczelnik Urzędu Skarbowego w Zakopanem do 345 nowożeńców z 2016 r., „miały na celu pozyskanie materiału dowodowego umożliwiającego stwierdzenie faktu prowadzenia działalności gospodarczej przez dany zespół muzyczny” – dodał rzecznik krakowskiej IAS. Zapewnił też, że z pism jednoznacznie wynikało, że to nie nowożeńcy są na celowniku fiskusa, lecz właśnie organizatorzy imprez okolicznościowych.


Bez świętych krów

Łukasz Blak wskazuje, że nieewidencjonowanie przychodów powszechne jest również w innych branżach, jak choćby w handlu na targowiskach czy usługach remontowo-budowlanych. – W tych sektorach de facto prawie wszyscy w mniejszym lub większym stopniu oszukują. Co gorsza, gdy na ten rynek wchodzi nowy przedsiębiorca i zaczyna działać uczciwie, to szybko przestaje to robić. Musi się dostosować do nieuczciwych przedsiębiorstw, aby być w stanie z nimi konkurować – stwierdza.

Jednocześnie jednak ekspert zwraca uwagę na negatywne skutki kontroli. Po pierwsze, mogą one doprowadzić do wzrostu cen usług – gdy firmy w końcu zaczną uwzględniać w nich podatki należne państwu. Po drugie, wiele firm może zniknąć z rynku. – Jeśli tak się stanie, to rządzący powinni odpowiedzieć sobie na pytanie, czy obciążenia podatkowe nie są zbyt wysokie – podsumowuje ekspert. ⒸⓅ
Mariusz Szulc

mariusz.szulc@infor.pl

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Wyższe stawki ZUS w 2027 r. po przekroczeniu limitu Małego ZUS Plus

Pełny ZUS za styczeń 2027 r. może wynieść 2052,15 zł. To o 125,39 zł miesięcznie więcej niż w 2026 r., co w skali roku oznacza wzrost o 1504,68 zł. Znacznie większą zmianę mogą odczuć osoby, które w 2027 r. stracą prawo do Małego ZUS Plus i będą musiały przejść na pełne składki. O utracie ulgi może przesądzić nawet niewielkie przekroczenie limitu przychodów w 2026 r.

Kupiona innowacja to nie B+R. Kiedy projekty AI dają prawo do ulgi badawczo-rozwojowej? Jak udokumentować projekt AI na wypadek kontroli?

Coraz więcej przedsiębiorców inwestuje w sztuczną inteligencję i liczy, że koszty tych projektów rozliczy w ramach ulgi badawczo-rozwojowej. Organy podatkowe i Naczelny Sąd Administracyjny stawiają jednak wyraźną granicę: integracja gotowego modelu AI czy wdrożenie rynkowego systemu – nawet najbardziej zaawansowanego i „samouczącego się” – to nie działalność B+R. Ulga przysługuje dopiero temu, kto sam tworzy nową technologię i ponosi realne ryzyko badawcze. Wyjaśniamy, jak wygląda „podwójny test” fiskusa, co mówi Podręcznik Frascati i orzecznictwo NSA, które koszty w projektach IT są kwalifikowane, a które stanowią pułapkę – oraz jak udokumentować prace, by obronić odliczenie w razie kontroli.

Rodzic, dziecko i KSeF – kto wystawia fakturę za wynajem nieruchomości małoletniego?

Czy małoletni wynajmujący garaż firmie może być czynnym podatnikiem VAT? Czyje dane i NIP powinny zawierać faktury za wynajem garażu przez małoletniego podatnika VAT?

Działalność nierejestrowana 2027 – ile możesz zarobić bez zakładania firmy?

Od 1 stycznia 2027 r. wzrośnie limit przychodów uprawniający do prowadzenia działalności nierejestrowanej. W związku ze wzrostem minimalnego wynagrodzenia za pracę osoby fizyczne będą mogły osiągnąć w ciągu kwartału przychód do 11 137,50 zł bez obowiązku rejestracji działalności gospodarczej. Przekroczenie ustawowego limitu będzie skutkowało uznaniem wykonywanej aktywności za działalność gospodarczą i koniecznością dokonania wpisu do CEIDG w terminie 7 dni.

REKLAMA

Fundacja rodzinna wynajmuje mieszkania. W jakim wypadku od 2027 r. straci zwolnienie z CIT?

Jeżeli prezydent podpisze nowelizację, od 2027 r. sam najem mieszkań nie odbierze fundacji rodzinnej zwolnienia z CIT. Liczyć się będzie, komu fundacja wynajmuje lokal i czy po drodze stoi operator.

Firma zamknięta, obowiązki zostają – jak prawidłowo rozliczyć VAT na koniec

Podatnicy, którzy zdecydują się na likwidację działalności gospodarczej, muszą złożyć deklarację VAT za ostatni okres jej prowadzenia oraz zgłoszenie VAT-Z. Niektórzy z nich muszą również sporządzić spis z natury. Przedstawiamy krok po kroku, jak należy wykonać te czynności.

Odszkodowanie zamiast pomocy z ARiMR. Czy rolnik zapłaci podatek? Skarbówka odpowiada

Spółka uprawiająca zboża i rośliny oleiste nie dostała z ARiMR pomocy za straty wywołane napływem płodów rolnych z Ukrainy, choć sąd uznał odmowę za wadliwą. Agencja chce teraz wypłacić tę samą kwotę jako odszkodowanie z ugody. Dyrektor KIS uznał, że odszkodowanie pełni tę samą funkcję co pomoc i tak jak ona jest przychodem z działalności rolniczej, do którego nie stosuje się ustawy o CIT.

Dodatkowa umowa z własnym pracownikiem. Płatnicy wciąż nieprawidłowo stosują złożone wnioski i oświadczenia podatkowe

Pracodawcy często decydują się na podjęcie ze swoimi pracownikami dodatkowej współpracy, np. na podstawie umów cywilnoprawnych. I choć takie postępowanie jest w pełni dopuszczalne, to jednak w praktyce może rodzić pewne trudności, np. związane ze stosowaniem wniosków i oświadczeń podatkowych.

REKLAMA

Czy „automatyczne zaczytanie” faktury ustrukturyzowanej do ksiąg może być czynem zabronionym? Problem z fakturami „zerującymi”

Ponoć największą zaletą KSeF-u jest „automatyczne zaczytywanie” do ksiąg, w tym zwłaszcza ewidencji zakupu, otrzymywanych wirtualnie faktur ustrukturyzowanych: nie musimy tego robić – wyręcza nas oprogramowanie. Biorąc jednak pod uwagę, że możemy na co dzień otrzymywać w ten sposób faktury fałszywe albo zwyczajnie błędne, względnie wystawione po raz drugi (lub trzeci, również czwarty i piąty), rodzi się pytanie o skutki prawne owego „zaczytywania”.

Plan postępowań o udzielenie zamówień publicznych – aktualizacja, publikacja i zasady Pzp

Plan postępowań o udzielenie zamówień publicznych to jeden z podstawowych dokumentów organizujących zakupy w sektorze publicznym. Dla wielu jednostek to nie tylko formalność, ale realne narzędzie planowania, które wpływa na przejrzystość działań, komunikację z rynkiem i zgodność z Prawem zamówień publicznych. Jeśli chcesz wiedzieć, kto musi sporządzić plan postępowań, co powinien on zawierać, gdzie należy go opublikować i kiedy konieczna jest aktualizacja planu postępowań, poniżej znajdziesz praktyczne i uporządkowane wyjaśnienie najważniejszych zasad.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA