REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Czy możliwy jest zwrot nadpłaty w VAT po upływie terminu przedawnienia?

Dziennik Gazeta Prawna
Największy polski dziennik prawno-gospodarczy
Po przedawnieniu nie da się odzyskać nadpłaty /Fot. Fotolia
Fotolia

REKLAMA

REKLAMA

Wniosek o zwrot nadpłaty w podatku VAT, złożony po upływie terminu przedawnienia zobowiązania podatkowego jest bezskuteczny, nawet w sytuacji, gdy ta nadpłata powstała w wyniku orzeczenia TSUE. Regulacja ta jest zgodna z zasadą równoważności i nie narusza zasady skuteczności prawa unijnego.

REKLAMA

REKLAMA

To wniosek z wczorajszego (z 20 grudnia br.) wyroku TSUE (sygn. akt C-500/16, w sprawie Caterpillar Financial Services sp. z o.o.). Trybunał zastanawiał się nad tym, co w sytuacji, gdy orzeka po myśli podatników, ale ich zobowiązania podatkowe już się przedawniły. Czy podatnicy mimo to mogą starać się o zwrot nadpłaty?

Na korzystny wyrok TSUE mogą bowiem powoływać się nie tylko ci, w których sprawie on zapadł, lecz także wszyscy pozostali, będący w podobnej sytuacji. Potwierdził to niedawno NSA w uchwale z 16 października 2017 r. (sygn. akt I FPS 1/17).

TSUE po 5 latach

W praktyce często dzieje się tak, że podatnik płaci podatek na podstawie krajowego przepisu, a po kilku lub kilkunastu latach unijny trybunał stwierdza, że przepis był niezgodny z dyrektywą i podatek nie powinien był zostać zapłacony. Wyrok TSUE daje prawo do żądania zwrotu nadpłaty wraz z pełnym oprocentowaniem (art. 74 ordynacji podatkowej).

REKLAMA

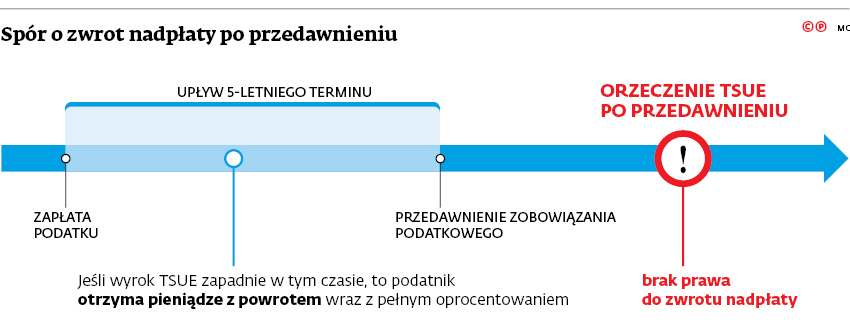
Problemu nie ma, gdy TSUE orzeknie szybko, zanim zobowiązanie podatnika zdąży się przedawnić. Gorzej, gdy zapadnie po przedawnieniu, czyli po 5 latach liczonych od końca roku kalendarzowego, w którym upłynął termin płatności podatku.

Dalszy ciąg materiału pod wideo

Czy w takiej sytuacji podatnik może mimo wszystko starać się o zwrot nadpłaty?

Nie – powiedział Naczelny Sąd Administracyjny w wyroku z 11 czerwca 2015 r., sygn. akt I FSK 515/14 (patrz ramka).

Wczoraj potwierdził to sam trybunał.

Leasing i ubezpieczenie

Wyrok TSUE zapadł na tle słynnej już sprawy VAT od usług ubezpieczenia leasingu. Fiskus przegrał w niej przed unijnym trybunałem 17 stycznia 2013 r. (w sprawie BGŻ Leasing, sygn. akt C-224/11).

Sprawa była o tyle skomplikowana, że wcześniej w tej samej sprawie NSA wydał uchwałę, która brzmiała całkiem przeciwnie niż późniejszy wyrok TSUE (z 8 listopada 2010 r., sygn. akt I FPS 3/10). Po uchwale ruszyły kontrole i firmy leasingowe były zmuszone dopłacić zaległy podatek.

Dlatego gdy zapadł korzystny wyrok TSUE, spółki wystąpiły o zwrot nadpłaty. W wielu przypadkach fiskus uznał jednak, że doszło już do przedawnienia i odmawiał zwrotu.

Nie przedawniły się tylko sprawy firm, które poszły do sądu (tak jak BGŻ Leasing), a NSA, czekając na rozstrzygnięcie trybunału, zawieszał postępowanie (co wstrzymało bieg terminu przedawnienia).

Polecamy: Pakiet żółtych książek - Podatki 2018

Spółka, która zapłaciła podatek i tego nie zakwestionowała, poczekała na wyrok TSUE z 17 stycznia 2013 r. i dopiero po nim wystąpiła o zwrot nienależnie zapłaconego podatku, tłumaczyła, że nie jest jej winą, iż trybunał dopiero po latach rozstrzygnął spór.

Gdy fiskus odmówił jej zwrotu, spółka poszła do sądu, a ten skierował nowe pytanie do TSUE – tym razem w sprawie zwrotu nadpłaty po przedawnieniu.

Trzeba się sądzić

TSUE stwierdził wczoraj, że jeśli jego rozstrzygnięcie zapadnie po przedawnieniu, to podatnik nie ma możliwości odzyskania nadpłaty. Miał już bowiem 5 lat na to, by dochodzić go na podstawie przepisów krajowych.

Trybunał dodał, że zasadniczo państwa członkowskie są zobowiązane do zwrotu podatków pobranych niezgodnie z prawem UE. Mają prawo jednak robić to w ramach różnych procedur i terminów.


TSUE uznał, że podatnik może starać się o nadpłatę, nawet gdy z uchwały NSA wynika co innego. Jeśli bowiem zaskarży decyzję do sądu, to zawieszony zostanie bieg terminu przedawnienia zobowiązania. A w tym czasie może już zapaść korzystny dla niego wyrok TSUE – wyjaśnił trybunał w Luksemburgu.

Uznał zatem, że spółka mogła zakwestionować decyzje fiskusa wydane po uchwale NSA i wnieść skargę do sądu, co powodowałoby zawieszenie biegu terminu przedawnienia. Tego jednak nie zrobiła.

Zdaniem ekspertów takie stanowisko jest niedorzeczne, bo po pierwsze nie wiadomo, czy taki wyrok zapadnie, po drugie, jaki będzie, a spółka, która wchodzi w spór, ryzykuje konsekwencje karne skarbowe, nie może liczyć na zaświadczenie o niezaleganiu w podatkach i np. brać udziału w przetargach. ⒸⓅ

NSA: Fiskus i podatnik muszą mieć te same prawa

NSA w wyroku z 11 czerwca 2015 r. (sygn. akt I FSK 515/14) stwierdził:

„Wniosek o zwrot nadpłaty w podatku od towarów i usług, złożony po upływie terminu przedawnienia zobowiązania podatkowego (...) jest bezskuteczny, nawet w sytuacji, gdy ta nadpłata powstała w wyniku orzeczenia TSUE. Regulacja ta jest zgodna z zasadą równoważności i nie narusza zasady skuteczności prawa unijnego”.

NSA wyjaśnił, że upływ terminu przedawnienia obowiązuje zarówno organy podatkowe, jak i podatników. Nie może być tak, że podatnik może złożyć wniosek o zwrot nadpłaty w każdym czasie, a organ podatkowy jest związany terminem 5-letnim. „Instytucja przedawnienia ma na celu stabilizację stosunków prawnych, przy czym owa stabilizacja działa w obie strony” – stwierdził NSA. ⒸⓅ
infoRgrafika

OPINIA

Argumenty unijnego trybunału są niepokojące

Alicja Sarna doradca podatkowy, partner, szef zespołu postępowań podatkowych w MDDP

We wczorajszym wyroku TSUE szczególnie niepokojące są dwie kwestie dotyczące polskich przepisów. Po pierwsze, całkowicie nietrafione jest stanowisko, jakoby do nadpłat „nadzwyczajnych”, a więc będących efektem wyroków TSUE, stosowało się identyczne przepisy jak te, które dotyczą „zwyczajnych” wniosków o stwierdzenie nadpłaty. W ordynacji podatkowej znajdziemy bowiem dwa odrębne tryby: stwierdzenie nadpłaty (tryb dotyczący błędnych rozliczeń podatnika) oraz zwrot nadpłaty, gdy jest ona skutkiem błędnego wdrożenia przepisów i wydanego w tej sprawie wyroku TSUE.

Owszem, obie instytucje są podobne (ekonomicznie chodzi o odzyskanie nadpłaconego podatku), ale nie są tożsame. Tę kwestię trybunał pominął.

Polecamy: INFORLEX Księgowość i Kadry

Co więcej, w okresie, którego dotyczyła sprawa, ordynacja podatkowa nie przewidywała terminu przedawnienia wystąpienia z wnioskiem o zwrot nadpłaty. Taki przepis obowiązywał tylko w odniesieniu do stwierdzenia nadpłaty.

Po drugie, TSUE stanął na stanowisku, iż spółka Caterpillar (podobnie jak wiele innych firm leasingowych) nie musiała płacić zaległości podatkowej po wydaniu przez NSA uchwały o sygn. I FPS 3/10. Trybunał wskazał wręcz, że uchwała ta została wydana w sprawie innej spółki. Pominął natomiast całkowicie jej precedensowy charakter i wpływ na orzecznictwo sądów administracyjnych. ⒸⓅ

Patrycja Dudek

Mariusz Szulc

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość
Rewolucja w Ordynacji podatkowej. Skarbówka odpuści drobne kwoty, ale to dopiero początek dużych zmian dla podatników

Ministerstwo Finansów szykuje potężny pakiet deregulacyjny, który ma diametralnie zmienić relacje na linii urzędnik–podatnik. W projekcie nowej ustawy znalazł się zapis, na który Polacy czekali od lat: skarbówka nie będzie już ścigać za groszowe zaległości. Zmienią się też kluczowe terminy na odwołania, a kontrole zyskają sztywne ramy czasowe. Sprawdź, co dokładnie i od kiedy zmieni się w przepisach.

Rażąco niska cena oferty w zamówieniach publicznych – jak ją ocenić, wyjaśnić i badać także przy umowie ramowej

Rażąco niska cena to jeden z najważniejszych tematów w zamówieniach publicznych, ponieważ wpływa jednocześnie na wynik przetargu, bezpieczeństwo realizacji umowy i uczciwą konkurencję. W praktyce problem nie dotyczy wyłącznie klasycznego postępowania zakupowego, lecz także takich sytuacji jak umowa ramowa, postępowanie wykonawcze czy ponowne badanie ceny na dalszym etapie zamówienia. W tym artykule wyjaśniamy, czym jest rażąco niska cena oferty, kiedy zamawiający powinien żądać wyjaśnień, jak wykonawca powinien przygotować kalkulację oraz czy badanie ceny trzeba powtarzać przy zamówieniach udzielanych na podstawie umowy ramowej.

Koniec z remontami bez rachunku? Rząd bierze się za polskie budowy

Ponad 32% Polaków płaci fachowcom bez żadnego dokumentu, co generuje miliardowe straty dla budżetu. Ministerstwo Finansów szykuje radykalne zmiany w przepisach, które uderzą w szarą strefę w budowlance. Zmiany dotkną nie tylko firmy, ale i zwykłych konsumentów.

KSeF i split payment. Organ skarbowy wyjaśnił, kiedy można oznaczyć fakturę jako MPP

Przedsiębiorcy korzystający z KSeF mają wątpliwości, czy oznaczenie „mechanizm podzielonej płatności” można stosować także wtedy, gdy przepisy tego nie wymagają. Dyrektor KIS wydał właśnie interpretację, z której wynika, że takie oznaczenie jest dopuszczalne również przy fakturach nieobjętych obowiązkowym split payment.

REKLAMA

Brak kar za błędy w KSeF w 2026 r. i 2027 r. nie oznacza braku sankcji za nieprawidłowe rozliczenia VAT

Przedsiębiorcy mają dostać więcej czasu na opanowanie zasad korzystania z Krajowego Systemu e-Faktur. 16 września 2026 r. Ministerstwo Finansów zapowiedziało, że chce przedłużyć odroczenie kar za naruszenia związane ze stosowaniem KSeF do końca 2027 r. To istotna wiadomość dla firm, które dopiero wdrażają nowe zasady wystawiania e-faktur. Na razie jest to jednak jedynie zapowiedź: aby zaczęła obowiązywać, potrzebna jest nowelizacja ustawy. Ale nawet jeżeli te przepisy wejdą w życie nie będzie to oznaczać braku obowiązku stosowania KSeF. - Obowiązek korzystania z systemu pozostaje, podobnie jak obowiązek prawidłowego rozliczania podatków. Brak kary za samo niewłaściwe wystawienie faktury nie oznacza więc braku konsekwencji, jeśli błędy przełożą się na nieprawidłowe rozliczenia – pisze Magdalena Kubiak, samodzielna księgowa w CashDirector S.A.

Kawa z INFORLEX: AI w pracy księgowego i kadrowego

Sztuczna inteligencja coraz częściej wspiera specjalistów w codziennej pracy. Pomaga szybciej analizować informacje, porządkować wiedzę, przygotowywać odpowiedzi i automatyzować powtarzalne zadania. Jak korzystać z AI skutecznie i bezpiecznie w księgowości oraz kadrach opowiedzą podczas bezpłatnego spotkania online z cyklu Kawa z INFORLEX nasi eksperci: Katarzyna Wojciechowska Redaktor „Monitora księgowego” autorka licznych publikacji w zakresie podatków; Bożena Goliszewska-Chojdak Prawnik i ekonomista, ekspert prawa pracy i ubezpieczeń społecznych oraz Marek Skałkowski Prawnik, ekspert z zakresu prawa pracy z ponad 25-letnim doświadczeniem zawodowym, redaktor naczelny Grupy Prawo pracy i ZUS w Infor PL S.A.

Podwyżka opłaty cukrowej od 2027 r. Eksperci: ceny napojów wzrosną nawet o 22%, spadnie zawartość soku i ucierpią polscy sadownicy

Rada Ministrów przyjęła pod koniec września br. projekt nowelizacji ustawy o zdrowiu publicznym, zakładający od początku 2027 r. podwyższenie tzw. opłaty cukrowej i objęcie nią kolejnych produktów. Zdaniem autorów raportu Instytutu Staszica „Przyszłość polskiego sadownictwa i zachowań konsumenckich w świetle potencjalnych zmian prawnych” nowe rozwiązania spowodują spadek sprzedaży napojów z wysoką zawartością soku min. 20%, co przełoży się na gwałtowne zmniejszenie zapotrzebowania na polskie owoce i warzywa.

Kiedy ZUS może wypłacać za pracodawcę zasiłki i inne świadczenia z ubezpieczeń społecznych?

Kłopoty finansowe pracodawcy nie muszą oznaczać braku pieniędzy dla pracowników. Gdy firma traci płynność, Zakład Ubezpieczeń Społecznych może przejąć wypłatę świadczeń, takich jak zasiłki chorobowe, macierzyńskie czy świadczenia rehabilitacyjne - wyjaśnia Krzysztof Cieszyński, Regionalny Rzecznik Prasowy ZUS województwa pomorskiego. Gwarancją ciągłości wypłat jest złożenie odpowiedniego wniosku przez pracodawcę lub samego ubezpieczonego.

REKLAMA

Limity podatkowe w 2027 r. Ryczałtowcy mają powody do niepokoju, szykuje się potężne cięcie

Limity podatkowe na rok 2027 będą wyższe niż w latach 2025-2026. To pierwszy wzrost od 2023 roku. W rezultacie więcej przedsiębiorców będzie mogło korzystać ze statusu małego podatnika, rozliczenia kwartalnego VAT czy uniknąć konieczności przejścia na pełną księgowość. Większość limitów wciąż jest jednak niższa niż w latach 2023-2024.

Tak zmienią się podatki w 2027 r. Niektórzy Polacy zyskają tysiące, inni mocno dopłacą!

Rząd oficjalnie przyjął projekt rewolucyjnych zmian w podatkach, które mają wejść w życie już od 1 stycznia 2027 roku. Premier Donald Tusk zapowiedział reformę, która przyniesie realne korzyści dla około 3,5 miliona Polaków – niektórzy zyskają nawet 3,6 tys. zł rocznie dzięki nowej stawce PIT i podniesieniu progu podatkowego. Wielka reforma ma jednak swoją cenę. Aby sfinansować te ulgi, Ministerstwo Finansów wprowadza bolesne podwyżki dla innych grup podatników. Kto dokładnie zapłaci wyższy CIT, kogo dotknie nowa danina solidarnościowa i jakie drastyczne cięcia czekają przedsiębiorców na ryczałcie? Sprawdź, czy znajdziesz się w grupie zyskujących, czy tracących na nowych przepisach.

Zapisz się na newsletter
Chcesz uniknąć błędów? Być na czasie z najnowszymi zmianami w podatkach? Zapisz się na nasz newsletter i otrzymuj rzetelne informacje prosto na swoją skrzynkę.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA