

Wystawianie faktur, ewidencja VAT i wysyłanie JPK_FA w aplikacji e-mikrofirma


REKLAMA
REKLAMA
DGP: Od 1 lipca 2018 r. wszyscy podatnicy będą musieli wystawiać kolejne struktury JPK, w tym strukturę dotyczącą faktur VAT (JPK_FA). Wielu przedsiębiorców zadaje sobie pytanie, czy ten obowiązek w ogóle ich dotyczy. Chodzi głównie o tych, którzy wciąż wystawiają papierowe faktury oraz nie prowadzą żadnych ksiąg podatkowych (np. PKPiR) elektronicznie poza obowiązkową ewidencją VAT. Czy będą musieli wystawiać JPK_FA i inne struktury JPK na żądanie fiskusa?
REKLAMA
REKLAMA

Przemysław Krawczyk: Faktycznie kryterium prowadzenia ksiąg podatkowych papierowo lub elektronicznie jest kluczowe dla JPK na żądanie. Jeśli podatnik prowadzi księgi podatkowe papierowo, to nie będzie musiał wytwarzać JPK_FA ani innych struktur (np. obrotu magazynowego JPK_MAG) na żądanie fiskusa. W takich sytuacjach organy podatkowe podczas kontroli będą żądały jedynie dokumentów papierowych.
Zależy nam na tym, aby JPK na żądanie przekazywali podatnicy, którzy już prowadzą księgi podatkowe w formie elektronicznej. Chodzi tu o efektywność kontroli. Jeśli otrzymamy dane w formie JPK, to będziemy mogli je szybko przeanalizować, wyciągnąć wnioski i zakończyć kontrolę. Takie działanie jest też zgodne z zapisaną w funkcjonującym od niespełna miesiąca prawie przedsiębiorców zasadą proporcjonalności. Zgodnie z nią organ musi prowadzić postępowanie w sposób budzący zaufanie przedsiębiorców do władzy publicznej, kierując się zasadami proporcjonalności, bezstronności i równego traktowania. Odnosząc tę zasadę do ordynacji podatkowej, chcemy, aby zwłaszcza duże podmioty przekazywały kontrolerom dane w formie elektronicznej.
DGP: A co z najmniejszymi podatnikami, którzy wystawiają zaledwie kilka faktur miesięcznie?
REKLAMA
Przemysław Krawczyk: Formalnie również takie podmioty podlegają kontroli. W stosunku do nich prowadzone są najczęściej czynności sprawdzające. Urzędnik przeprowadzający takie czynności nie będzie jednak czekał na elektroniczne zestawienie tych kilku faktur w formie JPK_FA, tylko poprosi o nie w takiej formie, w jakiej posiada je podatnik (np. papierowej, skanu itp.). Uspokójmy więc czytelników, że organy podatkowe będą działać racjonalnie.
DGP: Czy podatnik, który ma skany papierowych faktur, będzie objęty JPK na żądanie?
Przemysław Krawczyk: Jeśli prowadzi księgi w formie elektronicznej, a jedynie archiwizuje papierowe faktury w postaci skanów, to będzie musiał generować JPK_FA na żądanie fiskusa. Jeśli ksiąg nie prowadzi w formie elektronicznej, to JPK na żądanie go nie obejmie.
Fakturą w formie struktury logicznej nie jest przecież ani skan, ani PDF, którego nie można edytować. Fakturą taką są jedynie dane, które można przetwarzać.

DGP: A jeśli przedsiębiorca prowadzi księgi elektronicznie i wystawia faktury za pomocą programu do fakturowania, zapisując je w formacie PDF, to, jak rozumiemy, będzie musiał generować JPK na żądanie?
Przemysław Krawczyk: Tak. Tacy podatnicy będą objęci obowiązkiem wystawiania JPK na żądanie. Zwróćmy też uwagę, że pliki w formacie PDF mogą powstawać w różny sposób. Część podatników posiada dane zapisane w systemach księgowych, a jedynie tworzy pliki PDF w celach np. archiwizacji. Można domniemywać, że w takich przypadkach podatnik użył programu komputerowego do tego, żeby wytworzyć PDF. W takim przypadku wygenerowanie JPK_FA nie będzie dla niego żadnym problemem. Zupełnie inaczej wygląda sytuacja tych, którzy utworzyli pliki PDF w wyniku skanowania papierowych dokumentów. To nie jest dokument posiadający strukturę logiczną.
Zwróćmy też uwagę, że mówimy o przepisach, które zaczną obowiązywać od 1 lipca br. To oznacza, że obowiązek JPK_FA będzie dotyczył wyłącznie dokumentów wystawianych po tym terminie.
NOWOŚĆ na Infor.pl: Prenumerata elektroniczna Dziennika Gazety Prawnej KUP TERAZ!
Polecamy: INFORLEX Biznes
DGP: Czyli pierwsze żądania JPK_FA mogą pojawić się dopiero po 25 sierpnia (po złożeniu deklaracji VAT za lipiec)?
Przemysław Krawczyk: Tak. W zasadzie pierwszych żądań należy się spodziewać na przełomie sierpnia i września.
DGP: Niektóre firmy informatyczne czy biura rachunkowe informują swoich klientów, że muszą kupić specjalne oprogramowanie do e-fakturowania. Chcą więc zarobić na obowiązku sporządzania JPK na żądanie. Czy faktycznie trzeba kupować takie oprogramowanie?
Przemysław Krawczyk: Nie, nie ma obowiązku zakupu oprogramowania do e-fakturowania. Choć oczywiście, jak ktoś chce, to może kupić oprogramowanie od producenta czy skorzystać z pomocy biura rachunkowego. Wybór należy do podatnika, ale nie zobowiązujemy do ponoszenia dodatkowych kosztów.
DGP: MF zamierza stworzyć jakąś aplikację dla podatników, którzy wystawiają faktury papierowe lub mają jedynie ich skany, aby ułatwić im wygenerowanie JPK_FA na żądanie?
Przemysław Krawczyk: Tak. Obecnie funkcjonuje aplikacja, którą Ministerstwo Finansów udostępnia bezpłatnie, a która ma ułatwiać spełnienie obowiązków związanych z JPK VAT. Chodzi o aplikację e-mikrofirma. Obecnie pozwala ona tworzyć ewidencję i generować pliki JPK_VAT. Chcemy od lipca rozszerzyć jej funkcjonalność o możliwość wystawiania, przesyłania faktur i tworzenia ewidencji fakturowej. Wszyscy podatnicy, którzy prowadzą już ewidencję VAT i korzystają lub będą chcieli skorzystać z naszego oprogramowania, będą więc mogli bardzo szybko wystawiać JPK_FA na żądanie. Te nowe funkcjonalności pojawią się w aplikacji e-mikrofirma w lipcu. Będziemy o tym informować na stronie internetowej MF (www.mf.gov.pl). Spodziewamy się, że zainteresowanie przedsiębiorców JPK_FA i innymi strukturami wzrośnie pod koniec czerwca.
Dodajmy, że alternatywą do wysłania JPK_FA będzie możliwość zgrania pliku np. na pendrive lub płytę CD i przekazania w taki sposób danych urzędnikom.
DGP: Przedsiębiorcy mają też wątpliwości dotyczące tworzenia JPK na żądanie. Wiedzą, że JPK_VAT wymaga zmiany danych na format pliku XML. Rozumiemy, że w przypadku JPK na żądanie również trzeba będzie przekazać JPK w formie XML. Jak to będzie wyglądało w przypadku aplikacji e-mikrofirma?
Przemysław Krawczyk: Program pozwoli użytkownikowi wystawić fakturę, wydrukować ją lub zapisać na komputerze. Będzie też umożliwiał sporządzenie zestawienia wszystkich wystawionych faktur w danym okresie. Jeśli więc podatnik będzie miał kontrolę podatkową i urzędnicy zażądają JPK_FA za dany okres, to przedsiębiorca korzystający z e-mikrofirmy, wystawiający faktury w tej aplikacji, będzie mógł bardzo szybko wygenerować JPK_FA. W aplikacji pojawi się możliwość wskazania daty początkowej i końcowej, a więc okresu, za który ma zostać sporządzone zestawienie faktur. Będzie też można wskazać urząd skarbowy, do którego powinien zostać przesłany plik. Aplikacja pozwoli też albo zapisać takie zestawienie i JPK_FA na dysku, albo wysłać plik do urzędu skarbowego.
DGP: Co z podpisem takiego pliku JPK_FA?
Przemysław Krawczyk: Aplikacja e-mikrofirma będzie pozwalała podpisać JPK_FA e-podpisem z certyfikatem kwalifikowanym, profilem zaufanym lub danymi autoryzującymi. Będzie ona działała tak samo jak nasza druga, bezpłatna aplikacja – JPK Klient 2.0, która służy do wysyłania JPK_VAT do urzędu. Ten proces dla JPK_FA będzie można przeprowadzić za pomocą e-mikrofirmy. Wystarczy więc wpisać okres, którego dotyczy żądanie organu, wskazać urząd skarbowy, do którego chcemy wysłać JPK_FA, podpisać plik i go wysłać.
DGP: A czy będzie można przetworzyć np. dane w formie pliku PDF na dane w formie pliku XML?
Przemysław Krawczyk: Nie. Aby w aplikacji e-mikrofirma wysłać plik JPK_FA w formie XML do urzędu skarbowego, podatnik będzie musiał wprowadzić dane o swoich fakturach do tej aplikacji. Nie będzie więc funkcji automatycznego importu danych z plików PDF do formatu XML.
DGP: Czy ręczne wprowadzanie faktur do e-mikrofirmy jest skierowane tylko do najmniejszych podatników?
Przemysław Krawczyk: Tak, wszyscy – i mali, i duzi – będą mogli też wybrać inne oprogramowanie wystawiające faktury lub pozwalające np. na obsługę magazynową. Tego rodzaju oprogramowanie powinno od 1 lipca mieć funkcję wystawienia JPK na żądanie i wysłania go do urzędu skarbowego.
DGP: Aplikacja e-mikrofirma ma dotyczyć wyłącznie faktur czy też będzie w niej można tworzyć pozostałe sześć struktur JPK, m.in. JPK Magazyn (JPK_MAG), JPK Podatkowa Księga Przychodów i Rozchodów (JPK_PKPIR) czy JPK Wyciąg Bankowy (JPK_WB)?
Przemysław Krawczyk: Aplikacja e-mikrofirma nie będzie pozwalała na tworzenie innych struktur JPK niż JPK_FA oraz JPK_VAT. Zwróćmy uwagę, że wszystkie struktury JPK zostały ogłoszone dwa lata temu i nie zmienialiśmy ich. Chodziło o to, aby np. producenci oprogramowania mogli dostosować swoje aplikacje do wysyłki wszystkich struktur JPK. Chcieliśmy też, aby dwa lata temu podatnicy uświadomili sobie, jakie struktury będą musieli przesyłać od 1 lipca br. i aby mogli się do tego przygotować. Pamiętajmy jednak, że ok. 80–90 proc. obowiązków podatników związanych jest z ewidencją VAT, którą od 1 stycznia br. wszyscy muszą przesyłać. A zatem kontrole pozostałych elementów, np. księgi przychodów i rozchodów, stanowią niewielki procent.
DGP: Część podatników prowadzi jeszcze ewidencję fakturową w programie Excel. Czy oni będą musieli przekonwertować dane na plik XML?
Przemysław Krawczyk: Najprostszym sposobem spełnienia wymogów JPK na żądanie po 1 lipca będzie zmiana Excela na aplikację e-mikrofirma i wystawianie w niej faktur. Można oczywiście prowadzić faktury w Excelu i wystawiać JPK_FA na żądanie, ale zrobienie tego w Excelu nie jest łatwe. E-mikrofirma pozwoli zautomatyzować ten proces, a użytkownik nie będzie musiał martwić się tym, że popełni jakiś błąd. Wystarczy wprowadzić dane dotyczące towaru lub usługi, a resztę zrobi aplikacja, włącznie z wytworzeniem JPK_FA.
DGP: Czy podatnik w sytuacji gdy prowadzi magazyn, ale nie ma księgi podatkowej (np. PKPiR) w formie elektronicznej, będzie musiał przekazywać JPK_MAG na żądanie?
Przemysław Krawczyk: Nie. Do każdej struktury na żądanie stosujemy tę samą zasadę, a więc obowiązek sporządzenia JPK dotyczy tylko podatników prowadzących księgi elektronicznie. Podchodzimy do tego racjonalnie. Z drugiej jednak strony prowadzenie magazynu nie odbywa się raczej w formie papierowej. Wszyscy dziś korzystają z rozwiązań informatycznych. Przekazanie danych elektronicznych nie powinno więc być problemem dla tych przedsiębiorców.
DGP: Czy JPK_MAG będzie dotyczył tylko dużych przedsiębiorców?
Przemysław Krawczyk: W zasadzie tak. Tę strukturę będą musiały generować jedynie podmioty prowadzące księgi rachunkowe. Są to duże firmy, które nie mają problemów z oprogramowaniem. Dostarczenie darmowej aplikacji magazynowej dla nich jest więc nieuzasadnione merytorycznie. Nikt by z niej nie korzystał.
DGP: A czy jeszcze jakieś inne struktury są skierowane wyłącznie do dużych podmiotów?
Przemysław Krawczyk: Tak, przykładowo struktura JPK Księgi rachunkowe (JPK_KR) będzie dotyczyła dużych podmiotów, bo tylko one prowadzą takie księgi.
DGP: Czy ministerstwo planuje w przyszłości zobowiązać podatników do prowadzenia ksiąg podatkowych w formie elektronicznej? Wtedy każdy musiałby wystawiać wszystkie JPK na żądanie.
Przemysław Krawczyk: Nie mamy takich planów, choć w XXI wieku naturalne jest zastępowanie form papierowych dokumentami elektronicznymi. Nie mamy jednak planów nałożenia obowiązku np. wystawiania wyłącznie e-faktur. ⒸⓅ
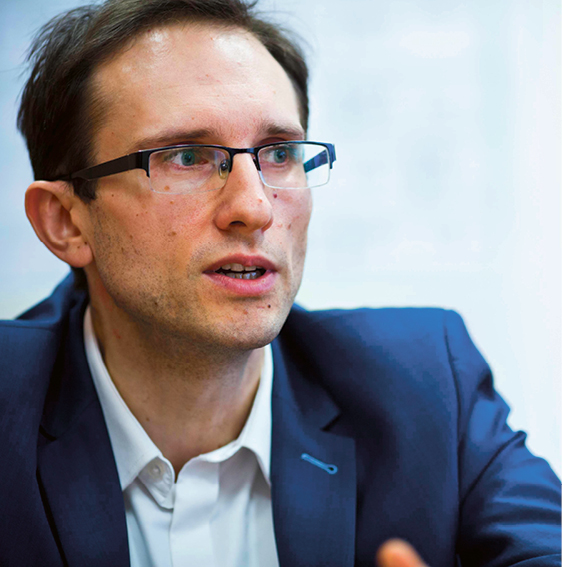
fot. Wojtek Górski
Przemysław Krawczyk, dyrektor departamentu nadzoru nad kontrolami w Ministerstwie Finansów
Rozmawiali Mariusz Szulc, Łukasz Zalewski


REKLAMA

REKLAMA

